
东南亚在人工智能机器人领域真正需要的是什么
尽管全球机器人行业的讨论往往聚焦于高薪的西方市场或中国迅猛的自动化进程,但东南亚却蕴藏着独特且巨大的机遇。 随着该地区吸纳数十亿的制造业外国直接投资,其特定需求——受劳动力成本优势逐渐削弱以及针对性产业政策驱动——需要一类截然不同的机器人解决方案。本文梳理了东盟各国的实际需求信号,从越南的电子组装到马来西亚的农业自动化。
全球供应链正经历一场历史性的重组,而东南亚是其主要受益者。在“中国加一”战略和地缘政治对冲的推动下,大量外国直接投资正涌入东南亚国家联盟(东盟)。 2024年,该地区吸引的外商直接投资达到惊人的2260亿美元,展现出非凡的韧性和增长势头。这股投资热潮正迅速将该地区转变为全球制造业强区,尤其是在电子和半导体领域。
然而,这场制造业繁荣正与不断变化的劳动力现实发生冲突。 东南亚传统的优势——即丰富且低成本的劳动力——正开始削弱。以越南为例,制造业工资稳步增长,改变了劳动密集型组装业务的经济核算。制造业复杂性增加与劳动力成本上升的交汇,使该地区在自动化方面面临一个关键的转折点。
然而,尽管正在建设庞大的工业产能,但与东亚邻国相比,东南亚的机器人采用率仍然极低。 虽然韩国和新加坡拥有全球最高的机器人密度,但该地区其他国家仍明显落后。这一差距代表了全球机器人领域最大、尚未开发的潜在市场之一,但要把握这一机遇,必须了解该地区实际的需求,而不是简单地出口为底特律或深圳量身定制的解决方案。
电子与汽车行业的迫切需求
东南亚对机器人技术的需求并非千篇一律;它因国家与行业而呈现高度细分,且由具体的当地挑战和政府举措所驱动。
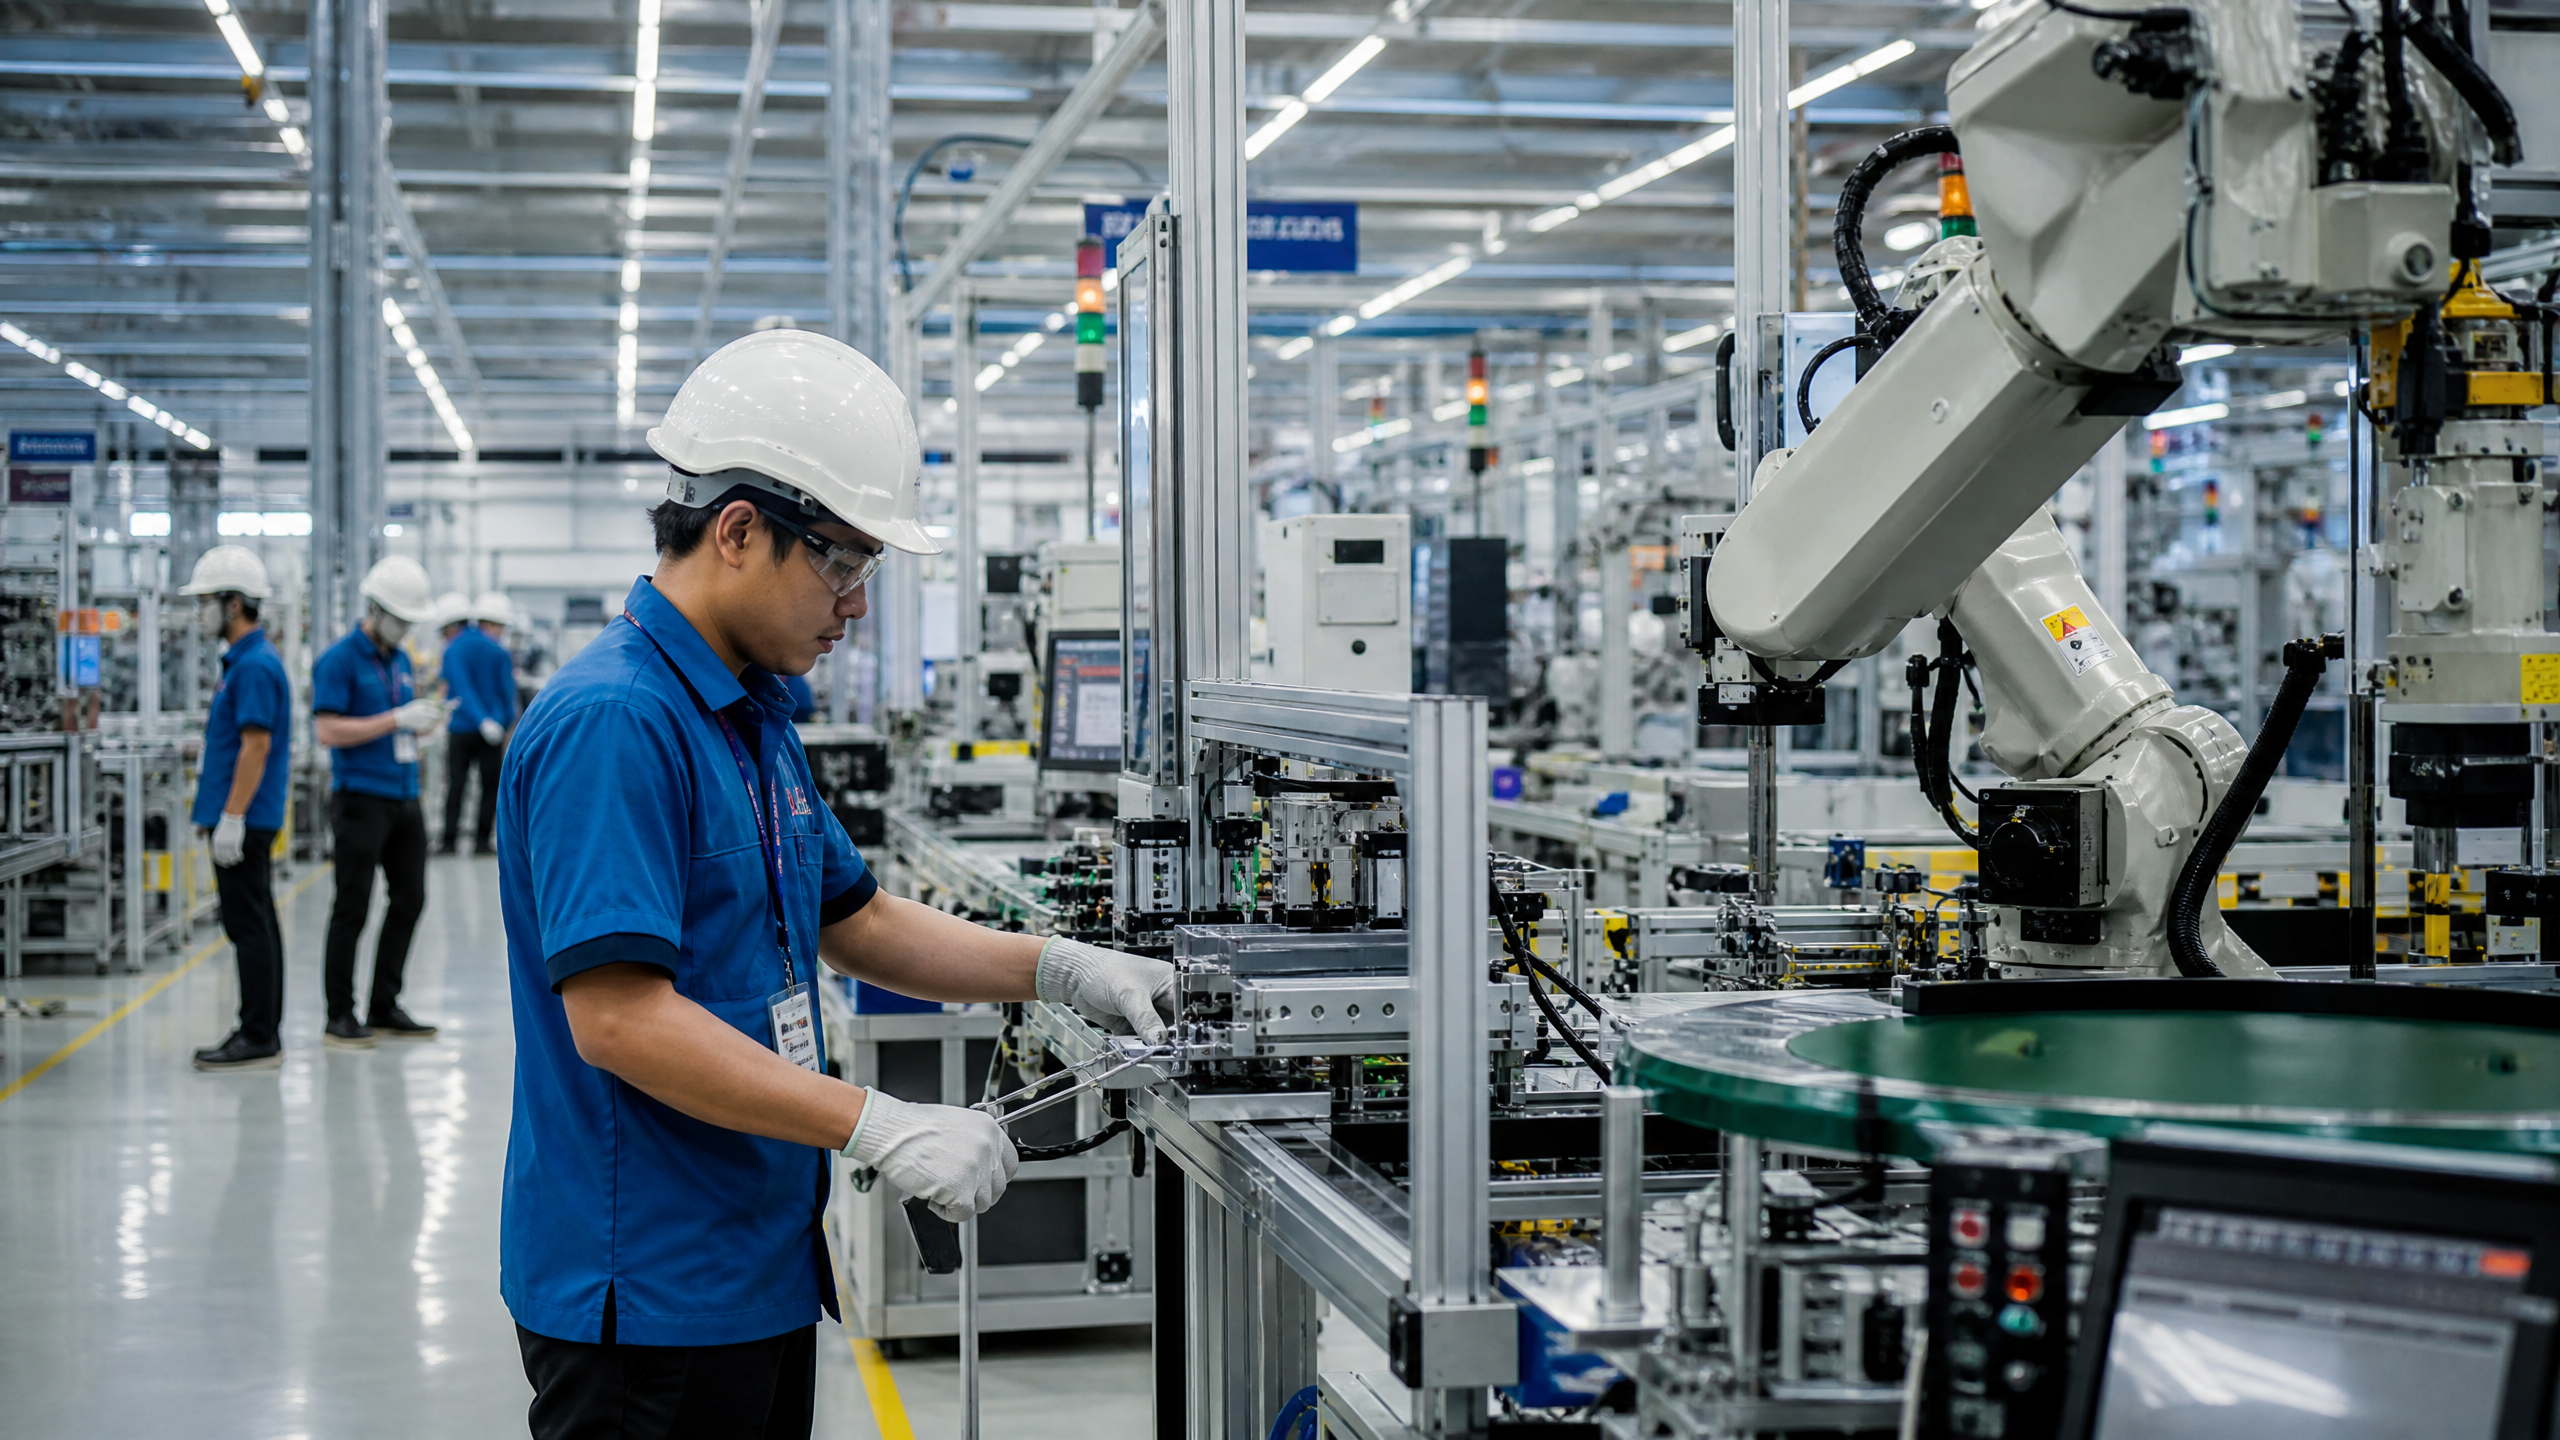
越南已成为电子组装的中心,吸引了全球科技巨头的巨额投资。该地区需要能够处理精密组件的高精度、高速自动化设备。
能够在密集的装配线上与人类操作员安全协作的协作机器人具有特别重要的价值。世界银行强调了这一转型带来的积极影响,指出2018年至2022年间,越南高附加值制造业中机器人的快速普及创造了25.5万个高技能就业岗位。这表明,在此背景下,自动化往往旨在提升产能和加强质量控制,而非单纯替代人力。
泰国素有“亚洲底特律”之称,正积极推进“智能工厂”计划,以保持其在汽车制造领域的优势,尤其是在向电动汽车生产转型之际。泰国政府的举措旨在加速产业升级,从而推动对高性能工业机器人、自动导引车以及用于质量检测的先进机器视觉系统的需求。
农业与物流自动化
在马来西亚和印度尼西亚,需求结构发生了显著变化。两国都是全球棕榈油行业的领军者,而该行业正面临长期劳动力短缺以及可持续性和可追溯性方面的巨大压力。 为此,两国正大力推动农业机器人技术的发展,包括自主收获技术、用于采摘水果的机器人狗以及精准施用系统。这种环境需要能够适应非结构化户外地形、经强化处理的移动机器人,这与电子组装对洁净室的要求形成了鲜明对比。
与此同时,该地区(尤其是印度尼西亚)电子商务的爆炸式增长,正推动着物流和仓储自动化需求的激增。该领域需要高吞吐量的分拣系统、用于“货到人”拣选的自主移动机器人,以及日益普及的、用于单件拣选任务的灵活机器人操作。
自动化的机遇
这一转型的紧迫性体现在
对现有劳动力的潜在影响。国际劳工组织估计,该地区近8000万劳动者的工作岗位面临自动化和生成式人工智能的冲击。尽管这带来了重大的社会挑战,但也凸显了自动化所蕴含的巨大机遇。对于机器人供应商而言,尤其是那些正积极在该地区布局的中国、日本和韩国企业,要在东南亚取得成功,必须采取量身定制的策略。 该市场需要能够适应中型工厂预算、并在劳动力成本虽在上升但仍低于西方国家的环境中提供清晰、快速投资回报的解决方案。这有利于灵活、易于重新部署的系统以及创新的融资模式,例如“机器人即服务”(Robot as a Service),这些模式降低了中小企业的准入门槛。
东南亚并不需要那些仅为高工资经济体劳动力替代而设计的机器人。它需要的是旨在提升产能、提高质量,并能在热带农业等特定且具有挑战性的环境中运行的机器人。那些理解并针对这些特定区域现实进行产品开发的企业,将抢占未来十年最具决定性的增长市场。
本分析综合了企业声明和公开市场动态。












