
東南亞在人工智慧與機器人領域真正需要的是什麼
雖然全球機器人產業的討論焦點往往集中在高薪資的西方市場或中國的快速自動化進程上,但東南亞卻蘊藏著獨特且龐大的商機。 隨著該地區吸納數十億的製造業外國直接投資,其特定需求——源於勞動力成本優勢的削弱以及針對性的產業政策——需要另一類的機器人解決方案。本文梳理了東協各國的實際需求訊號,從越南的電子產品組裝到馬來西亞的農業自動化皆涵蓋其中。
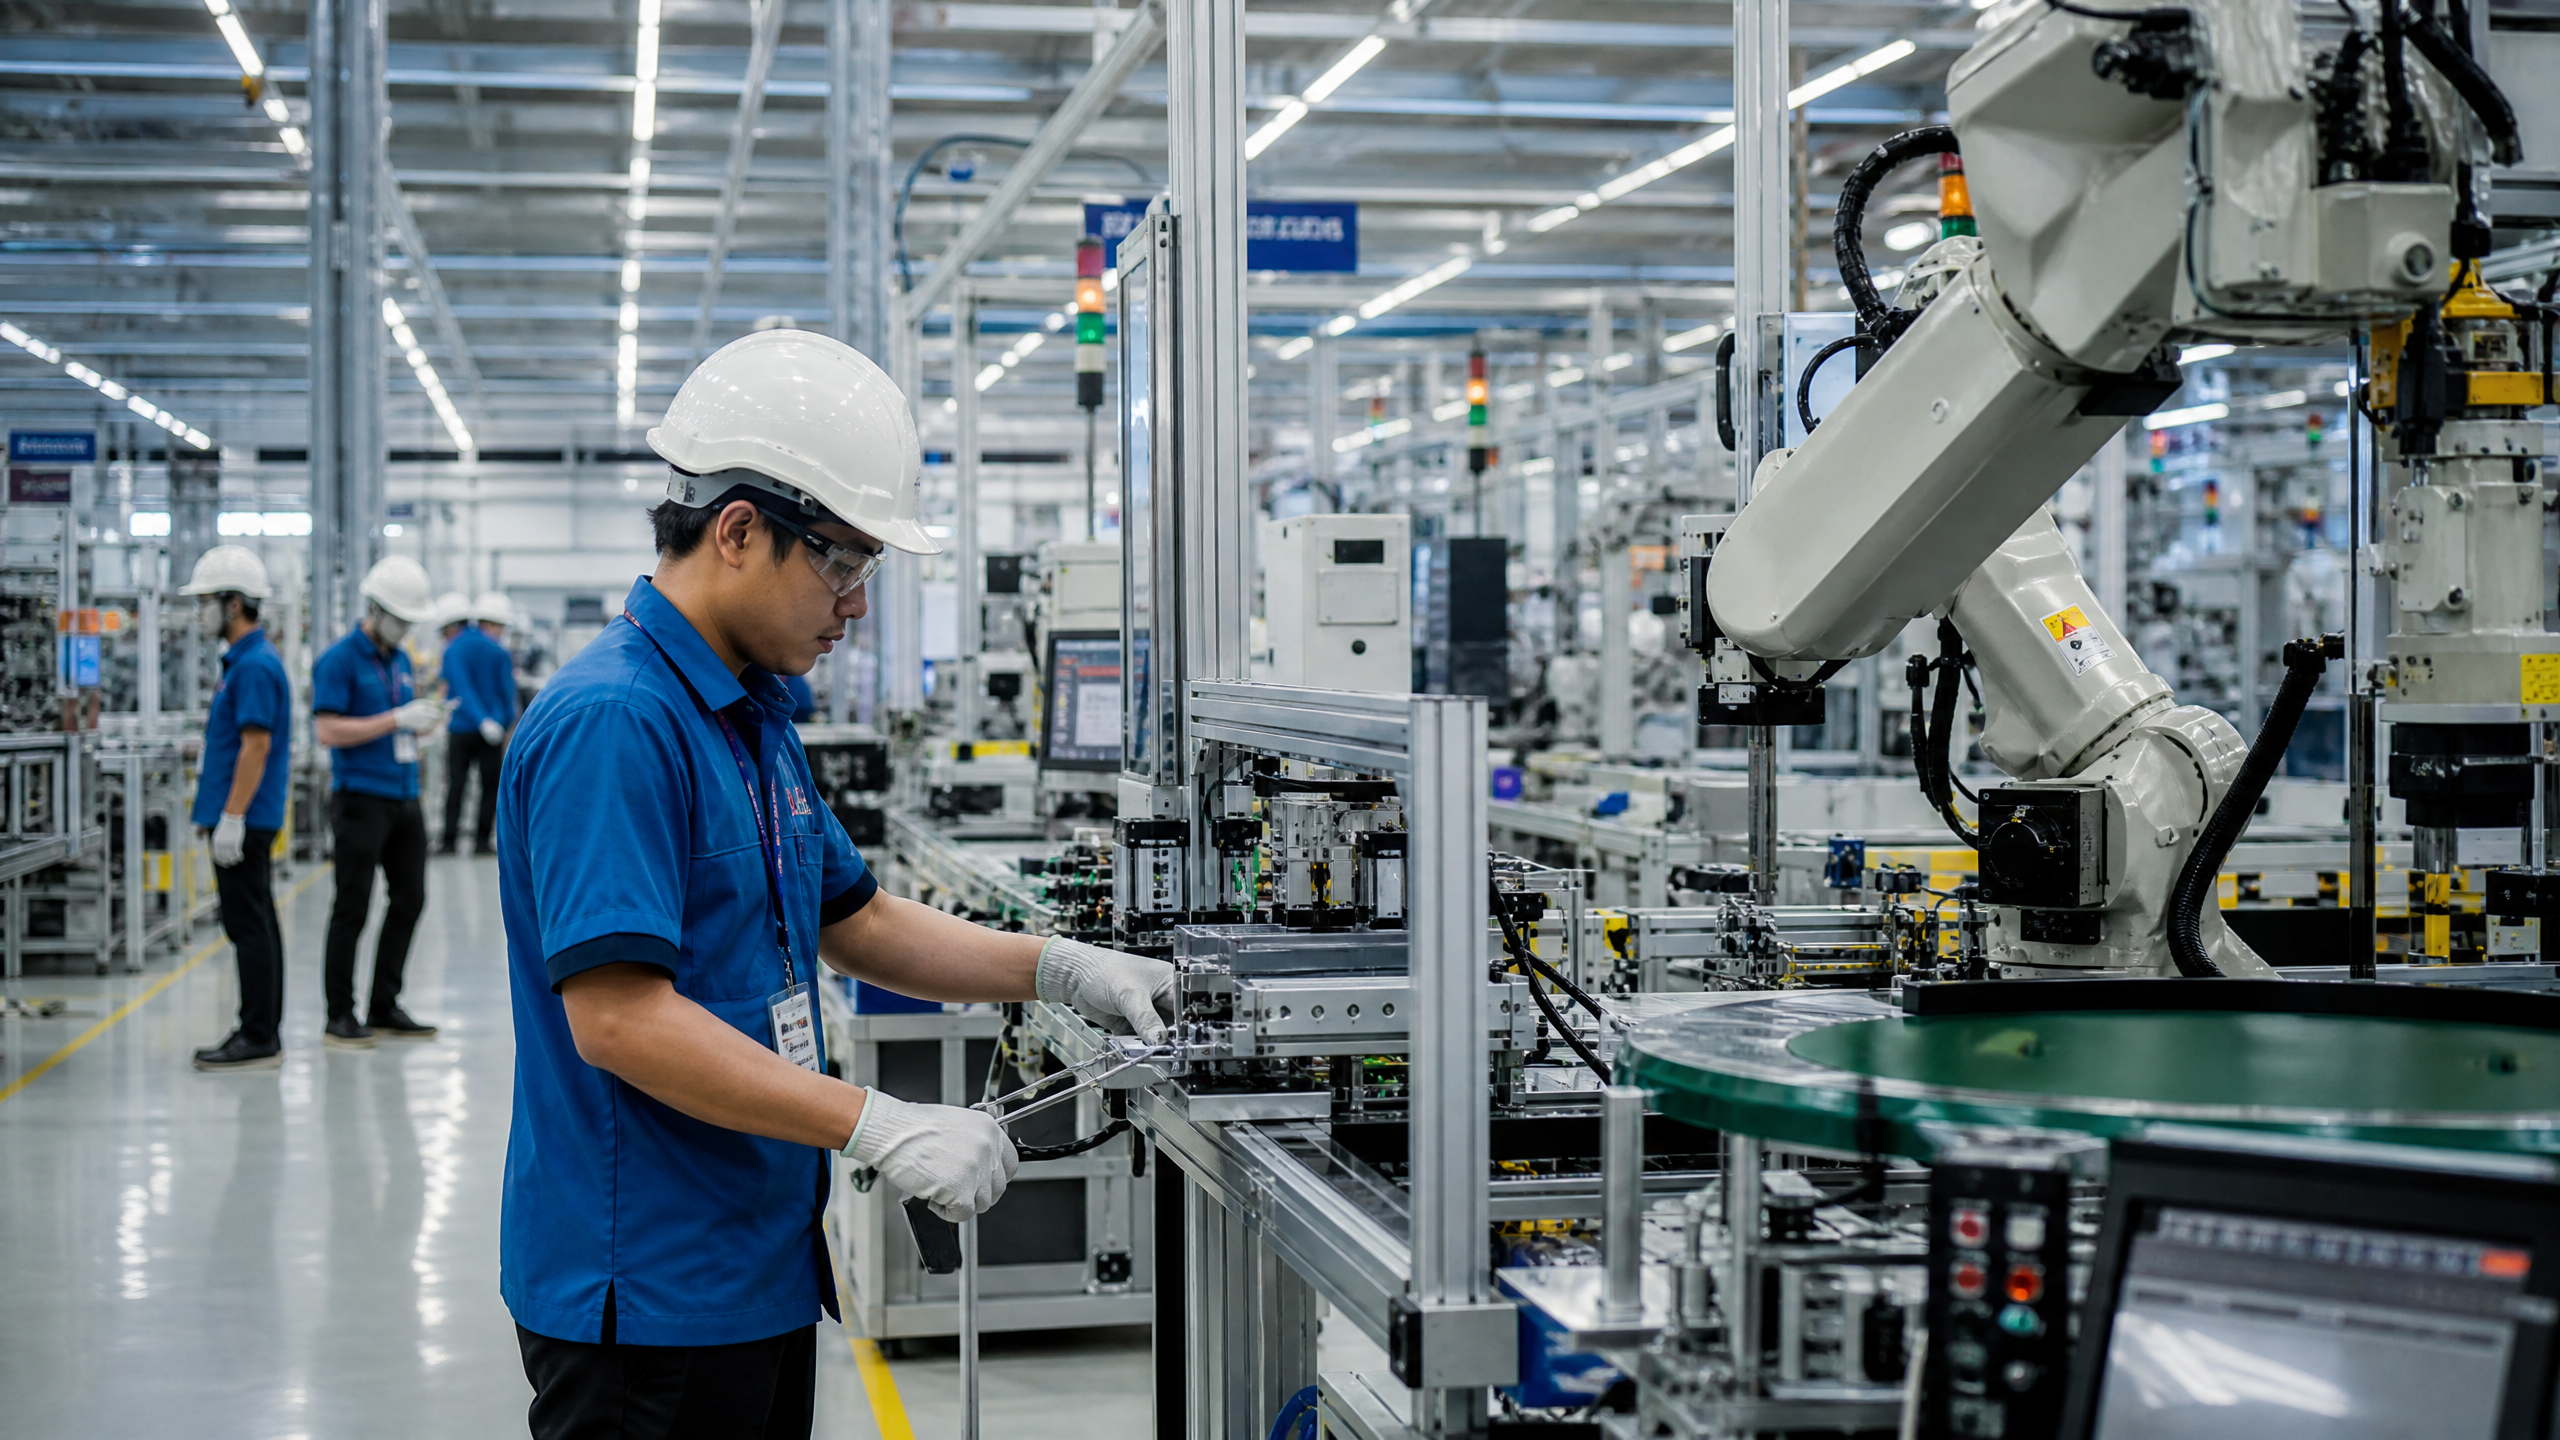
全球供應鏈正經歷一場歷史性的重組,而東南亞則是其最大受益者。在「中國加一」戰略及地緣政治對沖策略的推動下,大量外國直接投資正湧入東南亞國家聯盟(ASEAN)。 2024年,流入該地區的外國直接投資額達到驚人的2,260億美元,展現出非凡的韌性與成長動能。這股資金潮正迅速將該地區轉變為全球製造業強國,特別是在電子產品和半導體領域。
然而,這股製造業熱潮正與不斷變化的勞動力現實產生衝突。 東南亞傳統的優勢——即豐富且低成本的勞動力——正開始逐漸消退。以越南為例,製造業薪資持續穩步增長,改變了勞動密集型組裝作業的經濟效益計算。製造業複雜度提升與勞動力成本上升的雙重因素,已將該地區推向自動化發展的關鍵轉折點。
然而,儘管正在建立龐大的工業產能,但與東亞鄰國相比,東南亞的機器人採用率仍顯著偏低。 雖然南韓和新加坡擁有全球最高的機器人密度,但該地區整體仍顯著落後。這項差距代表了全球機器人產業中最具潛力且尚未開發的市場之一,但要掌握這個市場,必須了解該地區的實際需求,而非僅是將為底特律或深圳設計的解決方案直接出口過去。
電子與汽車產業的迫切需求
東南亞對機器人的需求並非千篇一律;它因國家與產業而呈現高度細分,並受特定在地挑戰及政府倡議所驅動。
越南已成為電子組裝產業的樞紐,吸引全球科技巨頭投入巨額資金。該地區的需求在於具備處理精密元件能力的高精度、高速自動化系統。
能夠在密集的組裝線中與人類操作員安全協同作業的協作機器人,具有特別重要的價值。世界銀行已強調此轉型帶來的正面影響,並指出越南高附加值製造業在2018年至2022年間迅速採用機器人,創造了25.5萬個高技能職位。這凸顯出在此背景下,自動化往往著重於提升能力與品質控制,而非單純取代勞動力。
長期被譽為「亞洲底特律」的泰國,正積極推動智慧工廠計畫,以維持其汽車製造的競爭優勢,特別是在轉型邁向電動車生產之際。泰國政府的各項措施旨在加速產業升級,進而帶動對堅固耐用的工業機器人、自動導引車(AGV)以及用於品質檢驗的先進機器視覺系統的需求。
農業與物流自動化
在馬來西亞和印尼,需求結構發生了顯著變化。這兩國都是全球棕櫚油產業的主導者,而該產業正面臨長期勞動力短缺,以及在永續發展和可追溯性方面的巨大壓力。 為此,兩國正大力推動農業機器人技術,包括自主收割技術、用於採集果實的機器人犬,以及精準施用系統。此類環境需要能夠在非結構化戶外地形中行駛的堅固型移動機器人,這與電子組裝所需的無塵室要求形成鮮明對比。
與此同時,該地區電子商務的爆炸性成長,特別是在印尼,正驅動著對物流與倉儲自動化的強烈需求。此處所需的是高吞吐量的分揀系統、用於「貨到人」揀選的自主移動機器人,以及日益普及、用於單件揀選任務的靈活機器人操作技術。
自動化的契機
這項轉型的迫切性體現在
對現有勞動力可能造成的影響。國際勞工組織估計,該地區有近 8,000 萬名勞工所從事的工作面臨自動化及生成式人工智慧的衝擊。雖然這帶來了重大的社會挑戰,但也凸顯了自動化所蘊含的龐大機遇。對於機器人供應商而言,特別是那些正積極在該地區布局的中國、日本及南韓廠商,若要在東南亞取得成功,必須採取量身訂製的策略。 該市場需要能符合中型工廠預算,並在勞動力成本雖持續上升但仍低於西方國家的環境中,提供明確且快速投資回報的解決方案。這有利於靈活且易於重新部署的系統,以及創新融資模式(例如「機器人即服務」),這些模式能降低中小企業的市場進入門檻。
東南亞不需要僅為高薪經濟體中勞動力替代而設計的機器人技術。該地區需要的是專為產能擴增、品質提升,以及在熱帶農業等特定且具挑戰性的環境中運作而設計的機器人技術。那些理解並針對這些特定區域現實進行開發的供應商,將掌握未來十年最具決定性的成長市場。
本分析綜合了企業聲明與公開市場動態。












