
ロボット経済は、ベンチャーキャピタルに許可を求めることをやめた
2026年7月の最終週、フィジカルAI分野において、ベンチャー資金調達からインフラ設備投資への移行が見られた。 NVIDIAによる10億1000万米ドルのNAVER株式取得、ブルックフィールドによる最大90億米ドルの資金調達、日本のPASTECチップハブ、そして韓国の9500億米ドル規模の枠組みは、国家、資産運用会社、半導体メーカーが今やロボット経済に資金を提供しており、何が構築され、誰が価値を獲得するかという構図を変えつつあることを示している。
この3年間、具現化されたAIの物語は、ベンチャー資金調達ラウンドを通じて語られてきた。誰が、どの評価額で、どのデモ動画をもとに資金を調達したか、といった具合に。その物語は、2026年7月の最終週にひっそりと幕を閉じた。 ロボット経済の新たな資金提供者は、国内の有力企業に直接出資を行う半導体メーカー、9桁から10桁規模の資金提供を約束する世界最大のインフラ資産運用会社、地方自治体と共同で半導体研究所を建設する日本の不動産開発業者、そしてソウルから世宗に至る各国の財務省である。 フィジカルAIは設備投資(CAPEX)の時代に入り、それを支える資金源はもはやサンドヒル・ロードの企業だけではない。
この7日間で何が起きたかを考えてみよう。7月24日、NVIDIAとSKグループは5,000億米ドルを超えるAIデータセンター構想を発表し、同時にNVIDIA、NAVER、ブルックフィールドは、NAVERのAIインフラ拡充のために最大100億米ドルを投じることを発表した。 7月26日、韓国の大統領は国内の財閥トップらをサンフランシスコへ招待し、約9,500億米ドル規模の韓米協力枠組みを打ち出す声明を携えて帰国した。 7月27日、その詳細が規制当局への提出書類として明らかになった。NVIDIAは10億1000万米ドルでNAVERの新株720万株を購入する。これは4.5%の株式保有に相当し、これによりNVIDIAは、国民年金サービスやブラックロックに次ぐ、このポータル大手における最大株主の一つとなる。 一方、ブルックフィールドは、NVIDIAの「Vera Rubin」および「Blackwell」プラットフォームを活用したNAVERのGAK世宗キャンパスにおける200メガワットの拡張プロジェクトに対し、最大90億米ドルの資本パートナーとなることを確認した。 同日、2つのタイムゾーン西側では、三井不動産と熊本県が、TSMCの日本国内ファブに隣接するAI半導体実証センター「PASTEC」を立ち上げ、台湾のITRIや新竹科学園区など7つの創設パートナーが参画した。
これらの取引はいずれもベンチャーラウンドではない。これらは、インフラ構築を担う機関によって実行される、株式引受、プロジェクトファイナンス、土地開発、および条約に準じた枠組みといった、インフラ整備のための手段である。
電力網や港湾。そこが決め手だ。産業は、インフラ需要がリスク資本で賄える範囲を超えたまさにその瞬間に、ベンチャー資金から設備投資資金へと移行する。そして今月、ロボット経済はその一線を越えた。資金の形態が変わった理由
この移行は、単純な算数の問題によって必然となった。最先端のヒューマノイド開発プログラムには、年間おそらく5億米ドルもの資金が必要だが、史上最も積極的なベンチャー資金調達であれば、その額を賄うことは可能だ。 しかし、ロボットを支える基盤部分にはベンチャー資金は投入できない。1ギガワット規模のAI工場1つの建設費は、2020年以降に世界の人型ロボット業界全体が調達した資金総額を上回る。ジェンセン・フアン氏はNAVERの経営陣に対し、両社が共同で追求するギガワット規模のビジョンが実現すれば、同社は「10倍の規模」になると語った。 1ギガワットは、韓国最大のハイパースケールデータセンターであるGAK世宗(セジョン)の最大容量の約4倍に相当する。 その野心を韓国、日本、湾岸諸国、そして米国中西部全体に拡大すると、必要な資金は数兆規模に達する。この数字を吸収できるのは、国家、インフラ資産運用会社、そしてこの拡張によって利益率が高まる半導体メーカーという、3種類のバランスシートを持つ主体だけである。
これら3者にはそれぞれ明確な動機があり、今週はそのすべてが明らかになった。Nvidiaにとって、顧客への株式出資は、上振れ余地のあるベンダーファイナンスである。 NAVERへの10億1000万米ドルの出資は、OpenAIへの300億米ドル、Anthropicへの100億米ドルのコミットメントに加わり、投資の輪を広げています。これにより、同社のプラットフォームへの需要が保証される一方で、プラットフォームが投資価値を保証するという好循環が生まれています。批評家たちはこれを「循環的」と呼びますが、株主たちは「天才的」と称賛しています。 ブルックフィールドにとって、AIファクトリーは新たな有料道路のような存在であり、契約に基づくキャッシュフローと政府の政策による追い風を備えた長期資産である。同社の韓国への投資は、10年前に再生可能エネルギー分野で展開した戦略を踏襲したもので、政府が推進する設備投資のスーパーサイクルにいち早く参入したものである。
「実現しなければならない」と決定されたのだ。そして国家にとって、その判断は明らかに戦略的なものである。韓国の宣言、日本のAI産業戦略、そして中国の各省が設立した「具現化された知能」基金は、いずれも、ロボット経済のインフラが20世紀の電化と同じ役割、すなわちどの国が生産性の配当を獲得するかを決定づける基盤となるという賭けである。このパターンには中国版があり、異なる主体が同じ役割を果たしている。米国主導のブロックがNVIDIAの株式やブルックフィールドのプロジェクトファイナンスを活用するのに対し、中国は省レベルの基金を通じて国有資本を投入し、その産業大手が直接投資を行っている。 今週だけでも、上汽集団(SAIC)、CATL、BYD傘下のファンドが、自動運転分野のベテランが立ち上げたモビリティロボットスタートアップにシード資金を投入した一方、国が支援する上海の研究所は、ベンチャー資金を受けた欧米のどの研究所も太刀打ちできないデータコーパスで学習させた最先端のロボット基盤モデルをオープンソース化した。 手段は異なるが、リスク資本から戦略的資本への移行という本質は同じだ。
資金提供の対象が変われば、作られるものも変わる
資金提供者の変化は、単なる資金調達の仕組みの変化にとどまらない。それは、業界が何を最適化すべきかという優先順位を再構築するものである。ベンチャーキャピタルファンドは3年から5年という期間で達成すべきマイルストーンを明確に定める。だからこそ、ベンチャー時代にはデモ動画や企業価値の段階的上昇、そして毎年延期されるヒューマノイドの発売日が生まれていたのだ。 20年という時間軸で資金活用を行うインフラ資本は、映画のような派手さはないが、より重要な成果を生み出すための設備投資を支える。それは、メガワット単位の電力供給、ウェハーレベルパッケージングラインの稼働、サービス契約に基づくシフトごとのロボット配備などである。資金提供者がブルックフィールドであれば、KPIは稼働率となる。
今週の取引を並べてみると、資金提供者の移行が一目瞭然となる。
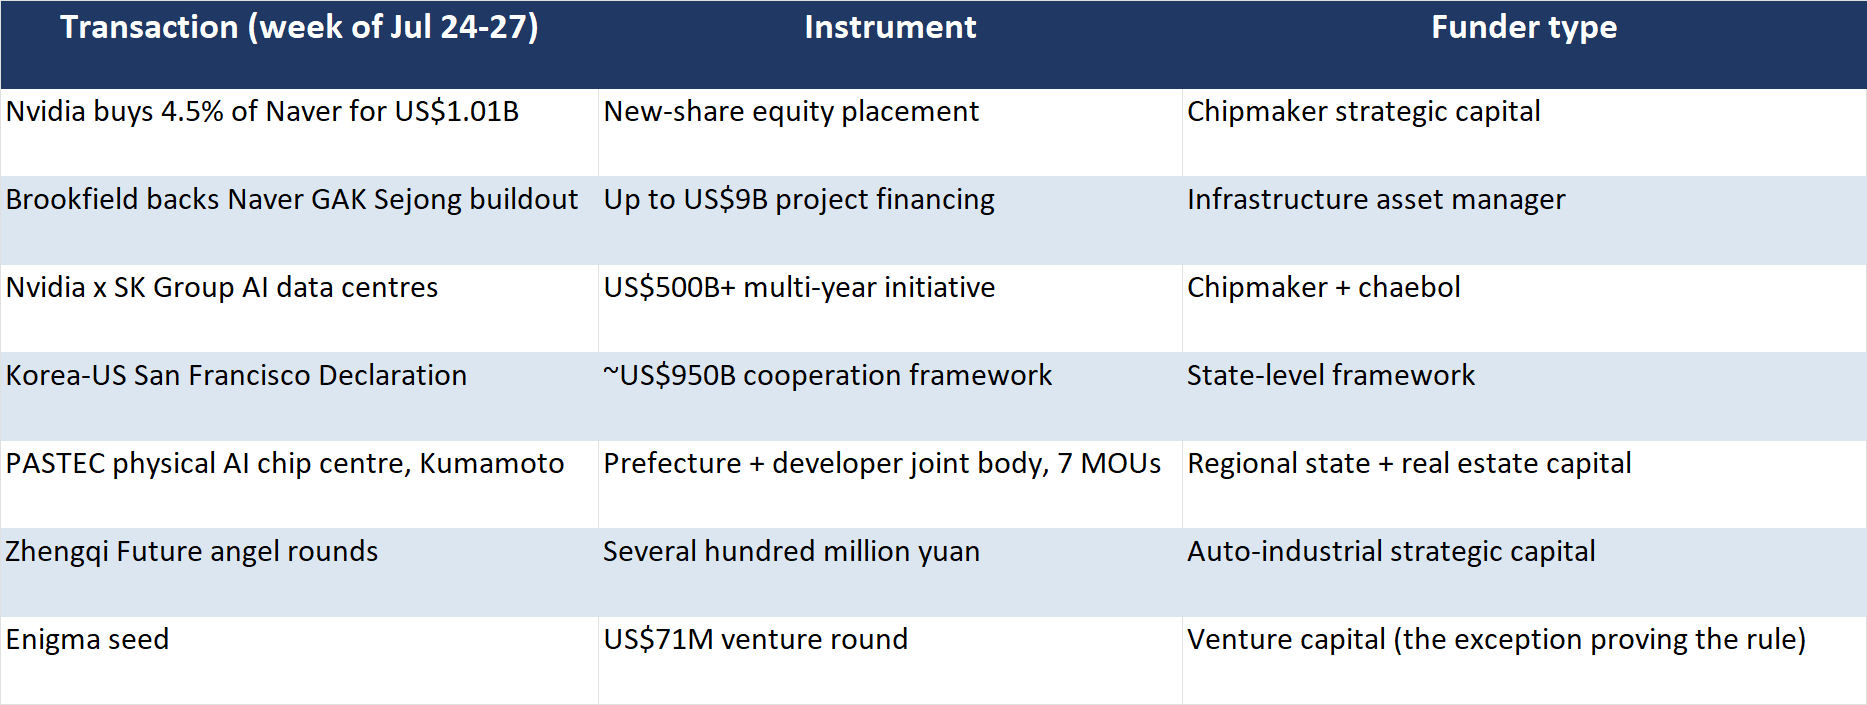
歴史的に見れば、汎用技術は実際にこのようにして登場してきた。鉄道、電化、通信はすべて、投機的な資本による大胆な実験から始まり、その後、国家や保険規模の資本が、後に有名なアプリケーションが稼働する基盤となる線路、送電網、交換局といった「地味なインフラ」を整備する段階へと移行した。 インフラ資本によって敷設され、「過剰建設」と揶揄されたドットコム時代の光ファイバーの過剰供給は、ストリーミングからクラウドコンピューティングに至るまで、あらゆるものの物理的な前提条件となった。 この例えが当てはまるなら、今日のAI工場やパッケージング研究所は、ロボット経済を支える光ファイバーのようなものだ。その中には「白象」となるものもあるだろうが、それら全体が相まって、2032年のアプリケーションがまるでどこからともなく現れたかのように見える理由となるだろう。
懐疑論者たちの意見には十分に耳を傾けるべきだ。なぜなら、設備投資(Capex)の時代には、ベンチャー時代にはなかった失敗のパターンが存在するからだ。ベンチャーバブルはリミテッド・パートナーの資金を破壊するが、インフラバブルは公的資金と公益事業利用者の忍耐を破壊し、その失敗を認めるまでに時間がかかる。NVIDIAの投資ネットワークに対する「循環性」への批判は決して軽々しいものではない。 チップベンダーが、そのチップを購入する顧客に資金を提供する場合、報告された需要と実際の需要を区別することが難しくなる。そして、韓国の9,500億米ドルという宣言は、ほとんどのサミットでの算術と同様に、既存の計画、民間の意向、政治的願望を、どの監査人も決して照合することのできない一つの数字に集約したものに過ぎない。 200メガワットのデータセンターは検証可能だが、国家規模のロボット経済は、ロボットが実際に稼働し始めるまでは単なるプレスリリースに過ぎない。今週最も誠実なデータは、最も些細なものだったかもしれない。ヒューマノイド分野で最も大きな野心を抱く企業であるテスラが、遠隔操作式のトレッドミルをたった1台購入したのだ。
とはいえ、その方向性はこうした誇張を差し引いても健在だ。あらゆる野心的な数字を剥ぎ取っても、この1週間の検証可能な成果は残っている。
これには、規制当局に届け出られた10億1000万米ドルの株式引受、世界で最も規律あるインフラ投資家からの最大90億米ドルのプロジェクトファイナンスの確約、7つの機関パートナーと契約を締結した半導体研究センター、および株主名簿に登録された4.5%の株式保有が含まれています。ビジョンとは異なり、設備投資には実績が残るものです。今後の展開に向けた投資家のロードマップ
構造的に優位性が見込まれる3つの層がある。第一は、「ピック・アンド・ショベル」のさらに下層にある「ピック・アンド・ショベル」層、すなわち、高度なパッケージング、電源機器、冷却システム、そしてPASTECがその統合を目的として存在する成熟ノードの半導体である。これらのカテゴリーでは、需要はスタートアップの資金消費率ではなく、政府系資本によって裏付けられている。 2つ目は「展開」層であり、供給されたメガワットの電力や納入されたロボットを契約に基づく稼働率へと変換するインテグレーターやサービス事業者である。インフラ所有者は常に稼働時間に対して対価を支払う。 3つ目はデータ層である。今週発表された中国の4万時間分のロボットデータコーパスや病院のデジタル化協定は、汎用的な層がオープンソースによってコモディティ化され、設備投資によって過剰に構築されているがゆえに、独自の垂直統合型データが最も希少なインプットになりつつあることを示している。
相対的に地盤を失っているのは、いわゆる「ストーリー株」だ。発売日を競争優位性とするヒューマノイドメーカー、ベンチマークを差別化要因とするモデルラボ、そしてベンチャー時代の通貨で設定された評価額が主要資産であるあらゆる企業がそれに当たる。 出資者が「未来への賭け」から「スループットへの資金提供」へとシフトするにつれ、市場もそれに応じて再評価されることになる。その再評価はすでにソウルで始まっており、そこでは油圧ハンド部品のメーカーが、検証可能な技術的実績を背景にストップ高を記録した一方で、より壮大なロボットビジョンを掲げる企業の株価は横ばいで推移した。
ロボット経済の第一幕は、創業者と彼らを信じる者たちによって書き上げられた。その
第2幕は、数十年のスパンとギガワット単位で物事を測る機関たちの舞台であり、7月の最終週、花火のような派手さではなく、規制当局への届出という形で幕を開けた。機械そのものは変わっていない。変わったのは、その背後にある資金だ。産業の歴史において、こうした変化は通常、ある事象が単なる「話題」から「産業分野」へと発展する転換点となる。本記事は情報提供のみを目的としており、投資助言を構成するものではありません。読者の皆様は、投資判断を行う前にご自身で調査を行う必要があります。










