
机器人经济不再向风险投资寻求许可
2026年7月的最后一周标志着实体人工智能领域从风险投资转向基础设施资本支出。 英伟达斥资10.1亿美元收购Naver股份、布鲁克菲尔德最高90亿美元的融资、日本PASTEC芯片中心以及韩国9,500亿美元的框架计划,这些举措表明,各国政府、资产管理机构和芯片制造商如今正共同为机器人经济提供资金,从而改变了建设方向以及价值归属的格局。
三年来,“具身人工智能”的故事一直通过风险投资轮次来讲述:谁获得了融资、估值是多少、基于哪段演示视频。这个故事在2026年7月的最后一周悄然落幕。 机器人经济的新金主包括:一家直接对国家领军企业进行股权投资的芯片制造商;一家承诺提供九位数至十位数融资的全球最大基础设施资产管理公司;一家与日本某县合作建设半导体实验室的日本房地产开发商;以及从首尔到世宗的各地方政府财政部门。 实体AI已进入资本支出时代,为其提供资金的资产负债表不再属于沙丘路(Sand Hill Road)。
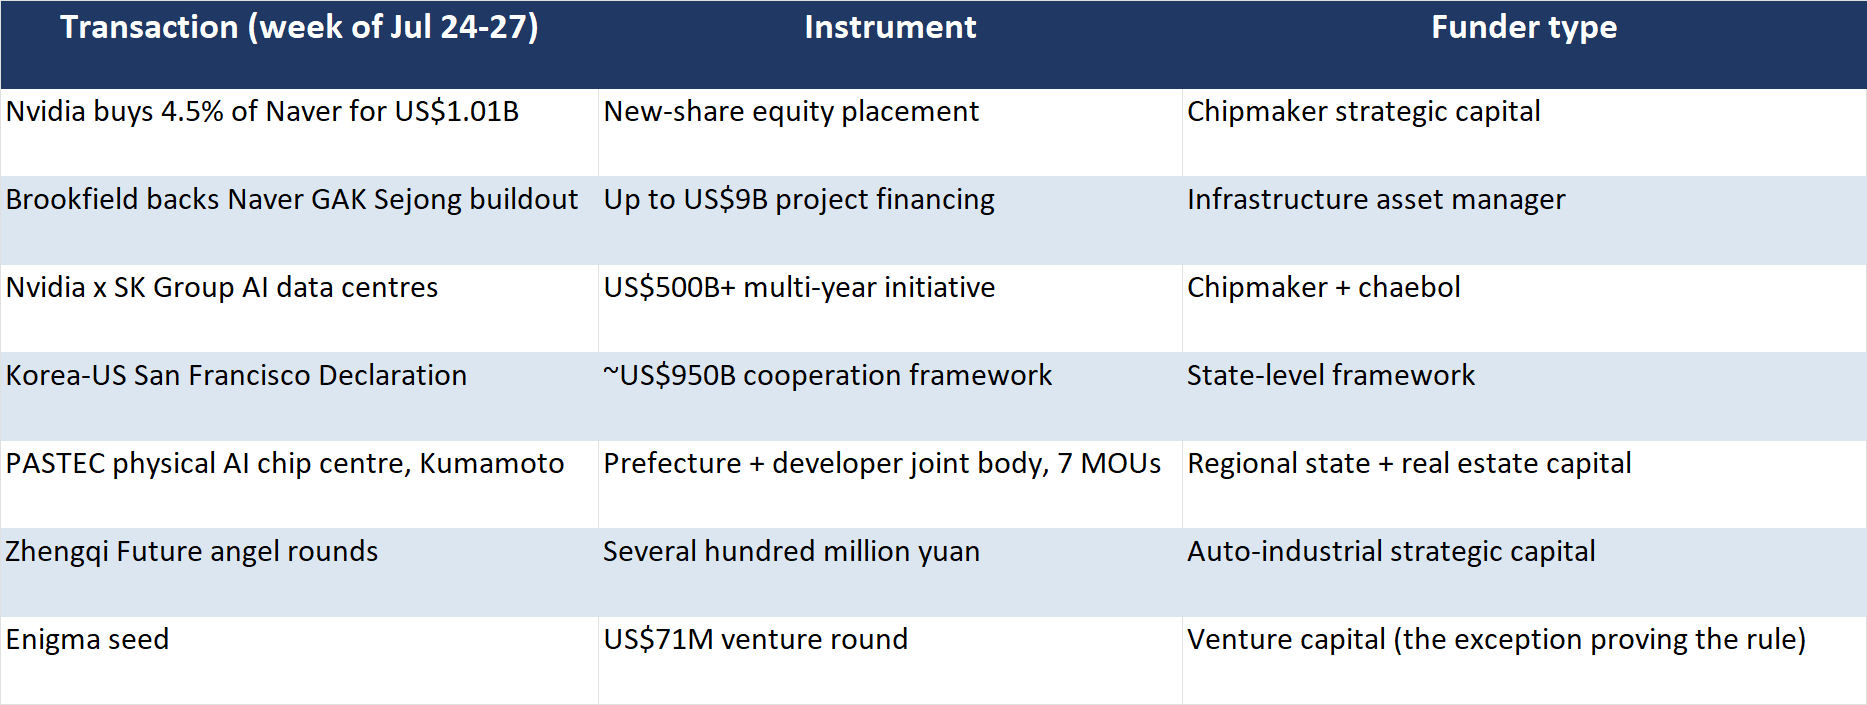
且看这七天带来了什么。7月24日,英伟达(Nvidia)与SK集团共同公布了一项超过5000亿美元的人工智能数据中心计划;与此同时,英伟达、Naver和布鲁克菲尔德(Brookfield)宣布将投入高达100亿美元用于扩建Naver的人工智能基础设施。 7月26日,韩国总统率领该国各大财团掌门人飞赴旧金山,归来时发布了一份声明,勾勒出约9500亿美元的韩美合作蓝图。 7月27日,相关细节在监管文件中披露:英伟达将斥资10.1亿美元购入720万股Naver新股,持有4.5%的股份,这使得这家芯片制造商成为该门户巨头仅次于韩国国民养老金服务局和贝莱德的最大股东之一, 与此同时,布鲁克菲尔德确认将作为资本合作伙伴,投资最高90亿美元,用于在英伟达的Vera Rubin和Blackwell平台上扩建Naver位于GAK世宗的200兆瓦园区。 同一天,在西边两个时区之外,三井不动产和熊本县共同启动了PASTEC项目——这是一个位于台积电日本晶圆厂旁的人工智能半导体实体中心,台湾工业技术研究院(ITRI)和新竹科学园区等七家机构作为创始合作伙伴参与其中。
上述交易均非风险投资轮融资。它们属于股权配售、项目融资、土地开发及与条约相关的框架协议——这些基础设施建设所采用的金融工具,均由负责建设的基础设施机构执行。
电网和港口。这就是关键所在。当某个行业的基础设施需求超出风险资本所能承担的范围时,该行业便会从风险投资过渡到资本性支出融资,而机器人经济本月恰好跨越了这一门槛。资金形态为何发生转变
这是一种算术上的必然。一个前沿的人形机器人项目每年可能烧掉5亿美元;历史上最激进的风险投资也能覆盖这一开支。 但机器人底层的基础设施无法依靠风险投资:一座单个吉瓦级的人工智能工厂的成本,就超过了2020年以来全球类人机器人行业筹集的资金总额。黄仁勋曾向Naver的高管表示,一旦双方共同追求的吉瓦级愿景实现,他们的公司规模将“扩大10倍”。 1吉瓦大约是韩国最大超大规模数据中心GAK世宗最大容量的四倍。 若将这一雄心扩展至韩国、日本、海湾地区及美国中西部,所需资金将达数万亿之巨,而只有三类主体的资产负债表能够消化这一数字:政府、基础设施资产管理公司,以及因这一建设而获益的芯片制造商。
这三类主体各有其独特动机,而本周的动向充分展现了这一点。对英伟达而言,持有客户的股权既是一种供应商融资,又蕴含着增值空间: 对Naver的10.1亿美元投资,加上此前对OpenAI的300亿美元及对Anthropic的100亿美元投资,共同构成了一个不断扩大的投资圈。这一机制既保障了其平台的需求,平台又保障了投资的价值——批评者称之为“循环”,而股东则称之为“天才之举”。 对布鲁克菲尔德而言,AI工厂是新的收费公路——具有合同约定现金流和主权政策东风的长期资产;其在韩国的投资遵循了十年前在可再生能源领域采用的策略,即抢先布局政府正在推动的资本支出超级周期。
决定必须实现。对于各国而言,其考量显然是战略性的。韩国的宣言、日本的实体人工智能产业战略以及中国各省级“具身智能”基金,无不押注于机器人经济基础设施将如同二十世纪的电气化一样,成为决定哪些国家能够获得生产率红利的关键层。这一模式在中国也有其对应版本,只不过扮演相同角色的主体各不相同。当美国主导的阵营动用英伟达的股权和布鲁克菲尔德的项目融资时,中国则通过省级基金部署国有资本,并由其工业巨头直接投资: 仅在本周,上汽集团、宁德时代和比亚迪旗下的基金就向一家自动驾驶老牌企业的移动机器人初创公司注资,与此同时,一家由国家支持的上海研究机构开源了一个前沿机器人基础模型,该模型基于数据集进行训练,其规模是任何获得风险投资的西方实验室都无法比拟的。 手段虽有不同,但从风险资本向战略资本的转变却如出一辙。
资金流向决定产品形态
出资方的变化不仅仅是资金渠道的调整;它重新定义了行业优化的方向。风险投资基金以三到五年的周期设定可量化的里程碑,这正是风险投资时代催生了演示视频、估值阶梯以及年年推迟的人形机器人发布日期。 基础设施资本基金以二十年为周期进行投资,其资金支持的资本支出所创造的成果虽不那么引人注目,却更具深远意义:投入运行的兆瓦级电力、投产的晶圆级封装生产线,以及根据服务合同部署的每班次机器人数量。当你的出资方是布鲁克菲尔德时,关键绩效指标就是设备运行时间。
将本周的交易并列对比,资金来源的转变便一目了然。
从历史上看,通用技术正是这样应运而生的。铁路、电气化和电信都始于投机资本资助的疯狂实验,随后进入了一个新阶段:国家与保险级别的资本共同构建了基础架构——轨道、电网、交换机等,而那些著名的应用后来正是运行于这些基础之上。 互联网时代由基础设施资本铺设的光纤过剩——曾被嘲笑为“过度建设”——最终成为了从流媒体到云计算等一切应用的物理基础。 如果这个类比成立,那么当今的人工智能工厂和封装实验室就是机器人经济的“光纤”:其中一些可能会成为“白象工程”,但总体而言,正是它们的存在,才使得2032年的各类应用看似凭空出现。
怀疑论者的观点值得充分倾听,因为资本支出时代存在风险投资时代所没有的失败模式。风险投资泡沫摧毁的是有限合伙人的资金;基础设施泡沫则摧毁的是公共资金和公用事业用户的耐心,且承认失败所需的时间更长。针对英伟达投资网络的“循环论”批评并非轻率之举: 当芯片供应商为购买其芯片的客户提供资金时,报告中的需求与实际需求便难以区分;而韩国那9500亿美元的宣言,如同大多数峰会上的算术一样,将现有计划、私下意向和政治愿景汇总成一个数字,没有任何审计师能够核对清楚。 一座200兆瓦的数据中心是可验证的;而国家机器人经济,在机器人正式投入工作之前,不过是一份新闻稿而已。本周最诚实的数据点或许是最微小的那个:特斯拉——这家对类人机器人抱有最大雄心的公司——仅购买了一台遥控跑步机。
然而,这一发展方向依然经得起审视。剔除所有虚高的数字,这一周留下的可验证成果是——
其中仍包括已向监管机构申报的10.1亿美元股权配售、来自全球最严谨的基础设施投资者的最高90亿美元已承诺项目融资、已与七家机构合作伙伴签署协议的半导体研究中心,以及在股东名册上登记的4.5%股权。与愿景不同,资本支出会留下实实在在的记录。投资者对未来发展的路线图
有三层结构上具有优势。第一层是“镐与铲”之下的基础层:先进封装、供电设备、散热系统,以及PASTEC致力于整合的成熟制程半导体——这些领域的需求目前由与政府关系密切的资本支撑,而非初创企业的烧钱速度。 第二层是部署层,即那些将投入运行的兆瓦级电力和交付的机器人转化为合同约定利用率的集成商和服务运营商;基础设施所有者始终为设备运行时间买单。 第三层是数据层,本周中国发布的消息——包括一个4万小时的机器人数据集和一项医院数字化协议——表明,正是由于通用层正被开源技术商品化,且因资本支出过度投入而饱和,专有垂直数据正成为最稀缺的投入要素。
相对失去优势的是纯粹靠故事支撑的股票:那些仅凭发布日期作为护城河的人形机器人制造商,那些仅凭基准测试作为差异化卖点的模型实验室,以及任何主要资产仅是基于风险投资时代货币估值的公司。 随着投资者从押注未来转向为实际产出提供资金,市场将相应地重新估值,而这种重新估值在首尔已经开始——在那里,一家液压手部组件制造商凭借可验证的工程主张触及了每日涨停,而那些宏大的机器人愿景股却横盘整理。
机器人经济的序幕是由创始人及其追随者共同谱写的。
第二幕属于那些以十年和吉瓦为单位衡量规模的机构,它始于7月的最后一周,以监管文件提交而非盛大庆典的形式拉开帷幕。设备本身并未改变,但背后的资金发生了变化——而在工业史上,这通常正是事物从“新闻”转变为“行业”的转折点。本文仅供参考,不构成投资建议。读者在做出投资决策前应自行进行研究。










