
Die Roboterwirtschaft bittet das Risikokapital nicht mehr um Erlaubnis
In der letzten Juliwoche 2026 vollzog sich der Wandel im Bereich der physischen KI von Risikokapitalfinanzierungen hin zu Infrastrukturinvestitionen. Nvidias Beteiligung an Naver im Wert von 1,01 Milliarden US-Dollar, die Finanzierung von Brookfield in Höhe von bis zu 9 Milliarden US-Dollar, Japans PASTEC-Chip-Zentrum und Koreas 950-Milliarden-US-Dollar-Rahmenprogramm zeigen, dass Staaten, Vermögensverwalter und Chiphersteller nun die Roboterwirtschaft finanzieren und damit verändern, was gebaut wird und wer den Wert abschöpft.
Drei Jahre lang wurde die Geschichte der verkörperten KI anhand von Finanzierungsrunden erzählt: Wer hat Kapital eingeworben, zu welcher Bewertung und auf der Grundlage welches Demovideos? Diese Geschichte fand in der letzten Juliwoche 2026 stillschweigend ihr Ende. Die neuen Geldgeber der Roboterwirtschaft sind ein Chiphersteller, der direkte Beteiligungen an nationalen Marktführern erwirbt, der weltweit größte Infrastruktur-Vermögensverwalter, der Finanzierungszusagen im neun- bis zehnstelligen Bereich vergibt, ein japanischer Immobilienentwickler, der gemeinsam mit einer Präfektur Halbleiterlabore errichtet, sowie Finanzministerien von Seoul bis Sejong. Die physische KI ist in ihre Investitionsphase eingetreten, und die Bilanzen, die sie finanzieren, stammen nicht mehr aus der Sand Hill Road.
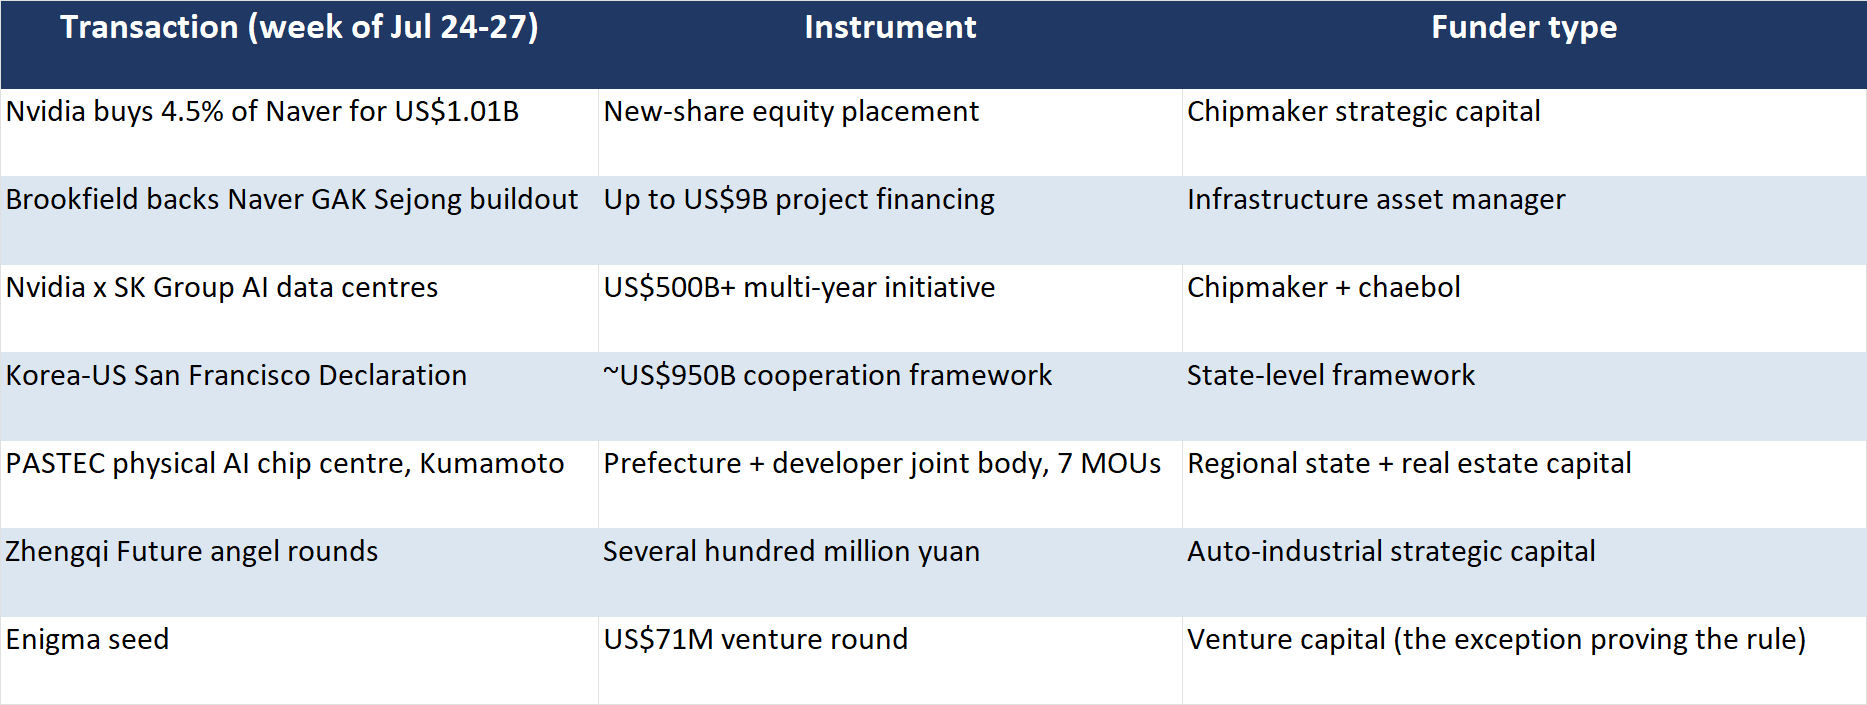
Betrachten Sie, was innerhalb von sieben Tagen geschah. Am 24. Juli stellten Nvidia und die SK Group eine Initiative für KI-Rechenzentren im Wert von über 500 Milliarden US-Dollar vor, während Nvidia, Naver und Brookfield bis zu 10 Milliarden US-Dollar für den Ausbau der KI-Infrastruktur von Naver ankündigten. Am 26. Juli flog der südkoreanische Präsident die Chefs seiner Großkonzerne nach San Francisco und kehrte mit einer Erklärung zurück, die eine koreanisch-amerikanische Zusammenarbeit im Umfang von rund 950 Milliarden US-Dollar festlegte. Am 27. Juli wurden die Einzelheiten in behördlichen Unterlagen veröffentlicht: Nvidia wird 7,2 Millionen neue Naver-Aktien für 1,01 Milliarden US-Dollar erwerben – eine Beteiligung von 4,5 Prozent, die den Chiphersteller hinter dem National Pension Service und BlackRock zu einem der größten Anteilseigner des Portalriesen macht, während Brookfield als Kapitalpartner bis zu 9 Milliarden US-Dollar für den Ausbau des GAK-Sejong-Campus von Naver um 200 Megawatt auf den Nvidia-Plattformen „Vera Rubin“ und „Blackwell“ bestätigte. Am selben Tag, zwei Zeitzonen weiter westlich, gründeten Mitsui Fudosan und die Präfektur Kumamoto PASTEC, ein physisches KI-Halbleiterzentrum neben den japanischen Fertigungsstätten von TSMC, wobei Taiwans ITRI und der Hsinchu Science Park zu den sieben Gründungspartnern zählen.
Bei keiner dieser Transaktionen handelt es sich um eine Venture-Finanzierungsrunde. Es handelt sich vielmehr um Kapitalplatzierungen, Projektfinanzierungen, Grundstückserschließungen und vertragliche Rahmenvereinbarungen – also Instrumente des Infrastrukturbaus –, die von den Institutionen durchgeführt werden, die diese Infrastruktur errichten.
Stromnetze und Häfen. Das ist das entscheidende Anzeichen. Branchen vollziehen den Übergang von der Risikokapitalfinanzierung zur Investitionsfinanzierung genau in dem Moment, in dem ihr Infrastrukturbedarf das übersteigt, was Risikokapital tragen kann – und die Roboterwirtschaft hat diese Schwelle in diesem Monat überschritten.Warum sich die Finanzierungsform gewandelt hat
Die Zahlen zwangen diesen Übergang. Ein Pionierprogramm für humanoide Roboter verschlingt vielleicht 500 Millionen US-Dollar pro Jahr; die aggressivsten Risikokapitalfinanzierungen der Geschichte können dies abdecken. Doch die Ebene unterhalb der Roboter lässt sich nicht durch Risikokapital finanzieren: Eine einzige KI-Fabrik im Gigawatt-Maßstab kostet mehr, als der gesamte globale Humanoid-Sektor seit 2020 an Kapital eingeworben hat, und Jensen Huang erklärte der Führung von Naver, sein Unternehmen werde „zehnmal größer“ sein, sobald ihre gemeinsam verfolgte Vision im Gigawatt-Maßstab verwirklicht sei. Ein Gigawatt entspricht etwa dem Vierfachen der maximalen Kapazität von GAK Sejong, Koreas größtem Hyperscale-Rechenzentrum. Multipliziert man diese Ambition mit Korea, Japan, den Golfstaaten und dem amerikanischen Mittleren Westen, beläuft sich der Finanzierungsbedarf auf Billionen – eine Summe, die nur drei Arten von Bilanzen auffangen können: Staaten, Infrastruktur-Asset-Manager und der Chiphersteller, dessen Margen durch den Ausbau gestützt werden.
Jede der drei Gruppen hat ein eigenes Motiv, und in dieser Woche wurden sie alle deutlich. Für Nvidia sind Beteiligungen an Kunden eine Art Lieferantenfinanzierung mit Aufwärtspotenzial: Die 1,01 Milliarden US-Dollar bei Naver reihen sich ein in die 30 Milliarden US-Dollar, die für OpenAI zugesagt wurden, sowie die 10 Milliarden US-Dollar für Anthropic – in einem sich ausweitenden Investitionskreis, der die Nachfrage nach den eigenen Plattformen sicherstellt, während die Plattformen wiederum den Wert der Investitionen garantieren; ein Schwungrad, das Kritiker als zirkulär bezeichnen und Aktionäre als genial. Für Brookfield sind KI-Fabriken die neuen Mautstraßen – langlebige Vermögenswerte mit vertraglich festgelegten Cashflows und staatlicher politischer Unterstützung; sein Engagement in Korea folgt dem gleichen Strategiekonzept, das das Unternehmen vor einem Jahrzehnt im Bereich der erneuerbaren Energien verfolgte, indem es frühzeitig in einen Investitionszyklus einstieg, den Regierungen
Es wurde beschlossen, dass dies geschehen muss. Und für Staaten ist die Abwägung ausdrücklich strategischer Natur. Koreas Erklärung, Japans konkrete KI-Industriestrategie und Chinas provinzielle Fonds für „embodied intelligence“ sind allesamt Wetten darauf, dass die Infrastruktur der Roboterwirtschaft das sein wird, was die Elektrifizierung im 20. Jahrhundert war: die Ebene, die darüber entscheidet, welche Nationen die Produktivitätsdividende für sich beanspruchen können.Dieses Muster findet sein chinesisches Pendant, wobei unterschiedliche Akteure dieselben Rollen einnehmen. Während der von den USA angeführte Block Nvidia-Beteiligungen und Projektfinanzierungen von Brookfield einsetzt, setzt China staatliches Kapital über Provinzfonds ein, und seine Industriegiganten investieren direkt: Allein in dieser Woche haben SAIC, CATL und mit BYD verbundene Fonds ein Mobilitätsroboter-Start-up eines Veteranen des autonomen Fahrens finanziert, während ein staatlich gefördertes Institut in Shanghai ein bahnbrechendes Roboter-Grundmodell als Open-Source-Software veröffentlichte, das auf einem Datenkorpus trainiert wurde, mit dem kein venture-finanziertes westliches Labor mithalten kann. Die Instrumente unterscheiden sich; der Übergang von Risikokapital zu strategischem Kapital ist identisch.
Was finanziert wird, bestimmt, was gebaut wird
Der Wechsel der Geldgeber ist nicht bloß eine finanzielle Umstrukturierung; er ordnet neu, worauf die Branche ihre Optimierung ausrichtet. Risikokapitalfonds legen Meilensteine mit einem Zeithorizont von drei bis fünf Jahren fest, weshalb die Ära des Risikokapitals Demovideos, Bewertungsleitern und jährlich verschobene Markteinführungstermine für humanoide Roboter hervorbrachte. Infrastrukturkapitalfonds, die über einen Zeithorizont von zwanzig Jahren angelegt sind, unterstützen die Investitionsausgaben, um etwas zu schaffen, das weniger spektakulär, dafür aber von größerer Tragweite ist: in Betrieb genommene Megawatt, in Betrieb genommene Wafer-Level-Verpackungslinien, im Rahmen von Serviceverträgen pro Schicht eingesetzte Roboter. Wenn Ihr Geldgeber Brookfield ist, lautet der KPI „Verfügbarkeit“.
Die Transaktionen dieser Woche, nebeneinander gestellt, machen die Verlagerung der Geldgeber auf einen Blick sichtbar.
Historisch gesehen ist dies der Weg, auf dem Allzwecktechnologien tatsächlich entstehen. Eisenbahn, Elektrifizierung und Telekommunikation begannen alle damit, dass spekulatives Kapital gewagte Experimente finanzierte; anschließend gelangten sie in eine Phase, in der Staaten und Kapital in der Größenordnung von Versicherungsgesellschaften die „langweilige“ Infrastruktur – Gleise, Netze, Vermittlungsstellen – schufen, auf der später die berühmten Anwendungen liefen. Der Glasfaserüberschuss der Dotcom-Ära, der durch Infrastrukturkapital verlegt und als Überausbau verspottet wurde, wurde zur physischen Voraussetzung für alles – vom Streaming bis zum Cloud-Computing. Wenn diese Analogie zutrifft, sind die heutigen KI-Fabriken und Verpackungslabore das Glasfasernetz der Roboterwirtschaft: Einige werden sich als Fehlinvestitionen erweisen, doch in ihrer Gesamtheit werden sie der Grund dafür sein, dass die Anwendungen des Jahres 2032 scheinbar aus dem Nichts auftauchen.
Den Skeptikern gebührt uneingeschränktes Gehör, denn die Ära der Investitionsausgaben weist eine Art des Scheiterns auf, die es in der Venture-Ära nicht gab. Venture-Blasen vernichten das Geld der Kommanditisten; Infrastrukturblasen vernichten öffentliche Gelder und die Geduld der Versorgungskunden, und es dauert länger, bis ihr Scheitern eingestanden wird. Die Kritik am Kreislaufcharakter des Investitionsnetzwerks von Nvidia ist nicht unbegründet: Wenn der Chiphersteller den Kunden finanziert, der die Chips kauft, lassen sich gemeldete Nachfrage und tatsächliche Nachfrage immer schwerer unterscheiden, und Koreas Ankündigung von 950 Milliarden US-Dollar fasst – wie die meisten Berechnungen auf Gipfeltreffen – bestehende Pläne, private Absichten und politische Bestrebungen zu einer Zahl zusammen, die kein Wirtschaftsprüfer jemals abstimmen könnte. Ein 200-Megawatt-Rechenzentrum ist nachprüfbar; eine nationale Roboterwirtschaft ist nichts weiter als eine Pressemitteilung, bis die Roboter tatsächlich ihren Dienst antreten. Der ehrlichste Datenpunkt der Woche war möglicherweise der kleinste: Tesla, das Unternehmen mit den lautstärksten Ambitionen im Bereich humanoider Roboter, kaufte genau ein ferngesteuertes Laufband.
Dennoch bleibt die Richtung trotz der Abwertung bestehen. Nimmt man alle ambitionierten Zahlen weg, bleibt als nachprüfbarer Rest einer Woche
Dazu gehören nach wie vor eine bei den Aufsichtsbehörden angemeldete Kapitalerhöhung in Höhe von 1,01 Milliarden US-Dollar, zugesagte Projektfinanzierungen von bis zu 9 Milliarden US-Dollar durch den weltweit diszipliniertesten Infrastrukturinvestor, ein Halbleiterforschungszentrum mit sieben unter Vertrag genommenen institutionellen Partnern sowie eine im Aktionärsregister eingetragene Beteiligung von 4,5 Prozent. Im Gegensatz zu Visionen hinterlassen Investitionen konkrete Belege.Der Leitfaden für Investoren für die nächste Phase
Drei Ebenen scheinen strukturelle Vorteile zu bieten. Die erste ist die „Picks-and-Shovels“-Ebene unterhalb der „Picks and Shovels“ selbst: fortschrittliche Verpackungstechnologien, Stromversorgungsanlagen, Kühlsysteme und die Halbleiter mit ausgereiften Knoten, deren Integration das Kerngeschäft von PASTEC darstellt – Kategorien, in denen die Nachfrage mittlerweile durch staatlich nahestehendes Kapital statt durch die Burn-Rates von Start-ups gestützt wird. Die zweite ist die Einsatzschicht, bestehend aus Integratoren und Dienstleistern, die eingesetzte Megawatt und gelieferte Roboter in vertraglich vereinbarte Auslastung umwandeln; Infrastrukturbesitzer zahlen stets für Betriebszeit. Die dritte Ebene ist die Datenebene, auf der die chinesischen Ankündigungen dieser Woche – ein 40.000-Stunden-Roboter-Datenkorpus sowie ein Abkommen zur Digitalisierung von Krankenhäusern – gezeigt haben, dass proprietäre vertikale Daten zum knappsten Input werden, gerade weil die generischen Ebenen durch Open Source zur Massenware werden und durch Investitionsausgaben überkapazitäten entstehen.
Was relativ an Boden verliert, sind die reinen „Story-Aktien“: der Hersteller humanoider Roboter, dessen Wettbewerbsvorteil ein Markteinführungstermin ist; das Modelllabor, dessen Differenzierungsmerkmal ein Benchmark ist; jedes Unternehmen, dessen wichtigstes Kapital eine Bewertung in der Währung der Venture-Ära ist. Da die Geldgeber davon abkommen, auf Zukunftsaussichten zu setzen, und stattdessen den Durchsatz finanzieren, wird der Markt eine entsprechende Neubewertung vornehmen – und diese Neubewertung hat in Seoul bereits begonnen, wo ein Hersteller von Hydraulikhandkomponenten aufgrund einer nachweisbaren technischen Leistung sein Tageslimit erreichte, während großartigere Roboter-Visionen seitwärts tendierten.
Der erste Akt der Roboterwirtschaft wurde von den Gründern und ihren Anhängern geschrieben. Der
Der zweite Akt gehört den Institutionen, die in Jahrzehnten und Gigawatt messen, und er begann – eher mit behördlichen Anträgen als mit Feuerwerk – in der letzten Juliwoche. Die Maschinen haben sich nicht verändert. Das Kapital dahinter jedoch schon, und in der Industriegeschichte ist dies in der Regel der Moment, in dem etwas aufhört, eine Geschichte zu sein, und zu einer Branche wird.Dieser Artikel dient ausschließlich zu Informationszwecken und stellt keine Anlageberatung dar. Leser sollten eigene Recherchen anstellen, bevor sie Anlageentscheidungen treffen.










