2026年第3四半期の資金調達動向:AI・ロボティクス分野におけるトップ5の競争とデータセンターの設備投資の逼迫
2026年上半期は、世界のロボット業界への資金調達額が過去最高の188億ドルを記録して幕を閉じ、第3四半期は資金調達から実績の創出へと焦点が移る。 本レポートでは、今後予想されるIPOの波、テスラ、フィギュア、1Xの実績評価、そして7,000億ドル規模のハイパースケーラーによるデータセンター建設がロボット産業のサプライチェーンにどのような圧力をかけているかを分析する。
6月の最終週と第3四半期の転換点
2026年上半期は、汎用ヒューマノイドプラットフォームへの巨額の資本集中に牽引され、世界のロボットスタートアップへの投資額が過去最高の188億ドルに達して幕を閉じた。しかし、6月の最終週から7月初旬にかけて、明確な転換の兆しが見られた。市場は、ベンチャーキャピタルによる非公開段階での資金調達から、公開市場での評価とサプライチェーンの構築へと移行しつつある。
この締めくくりの週には、第3四半期の舞台を整えるIPOの動きが相次いだ。中国では、Unitree Roboticsが、2025年の売上高16億9900万人民元、成長率332%という実績を背景に、待望のSTAR市場上場に向けた中国証券監督管理委員会からの登録承認を取得した。 Deep Roboticsも同市場での上場に向け、25億人民元の資金調達を目的とした目論見書を提出した。香港では、Rokae Roboticsが7月9日の上場に向け公募価格を決定した一方、自動運転企業のMomentaは、GIC、フィデリティ、ブラックロック、メルセデス・ベンツからの3億7500万ドルのコーナーストーン出資を得てIPOを開始した。 韓国では、高精度ハンド開発企業のテソロ(Tesollo)が、KOSDAQのハイテク特別上場に向けた引受会社を選定した。また、世界的には、アジリティ・ロボティクス(Agility Robotics)が、ティッカーシンボル「AGLT」での25億ドルのSPAC合併の最終化に一歩近づいた。
注目すべきAIロボティクス分野のトップ5
こうした新規株式公開を通じて資本が流動性を求める中、第3四半期の民間投資は5つの明確な技術分野の競争に集中する見込みだ。これらの分野のいずれかでブレークスルーが起これば、次のメガラウンドの波を引き起こす可能性が高い。
最初の競争は、汎用ヒューマノイドプラットフォームの競争だ。焦点は、歩行デモから多目的自律タスクの実行へと完全に移行している。Figure AI、テスラ、Unitree、UBTECH、Apptronikといった企業は、ハードウェアだけでなく、スピードの面でも競い合っている。
そこで、各プラットフォームは構造化されていない環境において新たなスキルを習得できるようになります。第2の競争は、ロボットの基盤モデルと世界モデルを中心に展開している。物理AI向けの汎用的な「脳」を開発するソフトウェア企業には、莫大な資金が流入している。Skild AI、Physical Intelligence、General Intuitionといったスタートアップは、具現化されたAIのための決定的なオペレーティングシステムを構築するために競い合っており、ソフトウェアが最終的にハードウェア層をコモディティ化すると見込んでいる。
3つ目の競争は、器用な手をめぐる争いだ。ヒューマノイドが複雑な操作タスクに取り組むにつれ、エンドエフェクタのアクチュエータ密度と触覚センシングが重大なボトルネックとなっている。専門企業は、業界全体の手の課題を解決するために多額の資金を調達している。
第4の競争は、具現化されたデータとシミュレーションインフラをめぐるものだ。物理AIのトレーニングには、数十億時間分の行動ラベル付きデータが必要となる。これらのモデルにデータを供給するためのシミュレーション環境、合成データパイプライン、遠隔操作装置を構築する企業は、ロボット工学のゴールドラッシュにおいて不可欠な「ツルハシとシャベル」となりつつある。
5つ目の競争分野は、導入とロボット群のオーケストレーションだ。大規模に管理するソフトウェアがなければ、ハードウェアは役に立たない。倉庫、工場、小売環境にまたがる異種混合のロボット群を統括するように設計されたプラットフォームは、企業での採用が進み、それに伴いベンチャーからの関心も高まっている。
成果評価表:約束と現実の照合
2026年第3四半期は、過去18ヶ月間に設定された野心的な製造目標にとって、重要な達成の節目となる。業界は、生産に関する約束が現実と合致しているかどうかを注視している。
テスラは2026年第2四半期、フリーモント工場でオプティムスの生産を開始し、従来のモデル
SラインとXライン。当初、市場では今年の生産台数が5万台になると予想されていたが、同社は短期的な目標を控えめに設定し、初期段階では単純な工場作業に限定されると述べている。Figure AIは、同社のBotQ施設において積極的な生産規模の拡大を実証している。年間1万2,000台の生産能力を持つ第1世代ラインを発表した後、同社は試作段階から量産段階への移行に成功し、報道によると、Figure 03の生産ペースを1日1台から1時間1台へと、120日足らずで拡大させたという。
コンシューマー分野では、1X社がカリフォルニア州ヘイワードにある58,000平方フィートの工場で、家庭用ロボット「NEO」の本格的な量産を開始した。 同社は昨年10月に5日間で1万台の予約注文を獲得しており、2026年末までに消費者への納入を開始するという公約を維持しつつ、2027年末までに年間10万台の生産能力達成を目指している。
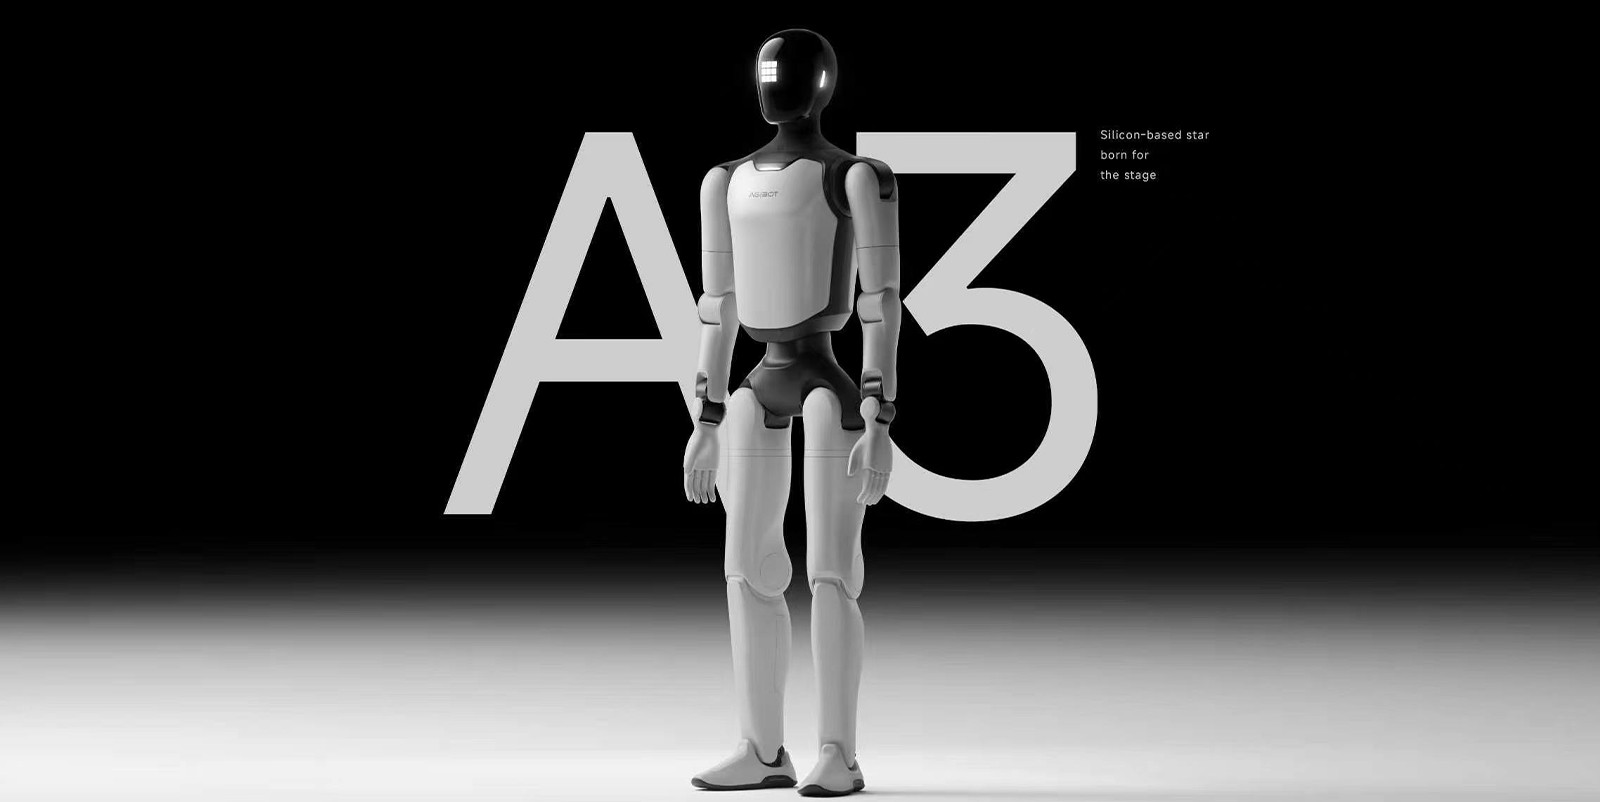
中国では、AgiBotが第1四半期だけで5,000台のヒューマノイドを出荷し、国内の導入台数において高い基準を打ち立てた。第3四半期に行われるUnitreeのSTAR市場へのIPOの成否は、こうした積極的な生産台数が持続可能な収益性につながるかどうかを判断する、究極の財務指標となるだろう。
データセンターの設備投資(Capex)の逼迫
2026年第3四半期にロボット産業が直面する最大の逆風は、需要の不足ではなく、ハイパースケーラーによる人工知能インフラへの資金集中である。米国の大手テクノロジー企業トップ5は、今年、設備投資に7,000億ドル近くを投じると予測されており、これは2025年から75%の増加となる。
この大規模なデータセンターの拡張は、電子部品のサプライチェーンを再構築しつつある。2026年には、AIデータセンターが世界のメモリチップ生産量の最大70%を消費すると予想されている。現在、高帯域幅メモリはDRAMウェハー総生産能力の23%を占めており、深刻な供給不足を引き起こし、
価格の高騰。3月には半導体のリードタイムが40週に達し、パワーマネジメント用集積回路については、年間を通じて供給が逼迫した状態が続くと見込まれています。ロボットメーカーにとって、これはサプライチェーン上の摩擦に直結する。 ロボットは、メモリ、電源管理チップ、多層セラミックコンデンサ、高密度コネクタなど、AIサーバーと多くの部品カテゴリーを共有している。現在、ロボット業界の調達チームは、限られたクリーンルームの容量をめぐって、1兆ドル規模のハイパースケーラーと直接競合しており、その結果、部品原価が上昇し、生産リードタイムが長期化している。
しかし、この資本の集中は追い風にもなっています。AIコンピューティングへの巨額の投資により、推論コストが急速に低下しており、具現化されたAIを駆動する「クラウドの頭脳」の運用コストが大幅に安くなっています。 さらに、電力制約のあるデータセンター建設ブームは、ロボティクス業界にとって巨大な新たな需要の源泉を生み出しています。韓国の半導体ファブ用リフトロボットから、ハイパースケール冷却インフラ向けの自動検査システムに至るまで、AIデータセンターの拡張は、ロボティクスのサプライチェーンに圧力をかける一方で、最も収益性の高い新たな顧客基盤を創出しています。
出典:
1. Crunchbase News、「セクター・スナップショット:2026年にベンチャー資金調達が過去最高額に達し、ロボット工学スタートアップが活況を呈している」
2.
ロイター通信、中国のMomentaが香港でのIPOを開始、最大7億5100万ドルの調達を目指す、2026年6月29日3. ETNet Hong Kong、Rokae Robotics(03752)のIPO目論見書および7月9日の上場予定
4. Caixin Global、「ロボット犬」メーカーのDeep Robotics、3億7,000万ドルの資金調達を目指し上海でのIPOを申請、2026年5月19日
5. OFweek Robot、UnitreeがSTAR市場へのIPO登録承認を取得、2026年7月
6. Electrek、テスラが「オプティマスV3」の発表を今年後半に延期、2026年4月22日
7. Figure AI、「Figure 03」の生産を拡大、2026年4月29日
ヒューマノイドロボット「ネオ」の生産、2026年4月30日9. The Futurum Group、「AI Capex 2026:6,900億ドルのインフラ整備の急拡大」、2026年2月12日
10. アキュリス、『2026年、AIデータセンターが電子部品の供給構造をどう変えるか』、2026年5月27日
11. 『ウォール・ストリート・ジャーナル』、データセンターのブームが第3のインフレの波を引き起こしている、2026年6月24日
免責事項:本記事は一般的な市場情報および分析を提供するものです。金融、投資、または調達に関する助言を構成するものではありません。読者は、ビジネス上の意思決定を行う前に、自ら十分な調査を行う必要があります。