2026년 3분기 자금 동향: 주목할 만한 5대 AI 로봇 기술 경쟁과 데이터 센터 설비 투자(Capex) 위축
2026년 상반기 전 세계 로봇 산업 투자액이 사상 최대인 188억 달러를 기록하며 막을 내린 가운데, 3분기는 자금 조달에서 실적 실현으로 초점이 전환될 전망이다. 이번 전망 보고서는 다가올 기업공개(IPO) 열풍, 테슬라(Tesla), 피규어(Figure), 1X의 실적 현황, 그리고 7,000억 달러 규모의 하이퍼스케일러 데이터 센터 확충이 로봇 공학 공급망에 어떤 압박을 가하고 있는지를 살펴봅니다.
6월 마지막 주와 3분기 전환점
2026년 상반기는 범용 휴머노이드 플랫폼에 자본이 대거 집중되면서 전 세계 로봇 스타트업에 사상 최대 규모인 188억 달러가 유입되며 막을 내렸습니다. 그러나 6월 마지막 주와 7월 초에는 뚜렷한 전환 신호가 나타났습니다. 시장은 민간 벤처 자본의 축적 단계에서 공개 시장의 검증 및 공급망 실행 단계로 전환되고 있습니다.
6월 마지막 주에는 3분기의 무대를 마련하는 IPO 움직임이 잇달아 발생했다. 중국에서는 유니트리 로보틱스(Unitree Robotics)가 2025년 매출 16억 9,900만 위안과 332%의 성장률을 바탕으로, 많은 기대를 모았던 STAR 마켓 상장을 위해 중국 증권감독관리위원회로부터 등록 승인을 확보했다. 딥 로보틱스(Deep Robotics)도 같은 거래소에서 25억 위안을 조달하기 위한 투자설명서를 제출했다. 홍콩에서는 로케이 로보틱스(Rokae Robotics)가 7월 9일 상장을 목표로 공모가를 확정했으며, 자율주행 기업 모멘타(Momenta)는 GIC, 피델리티, 블랙록, 메르세데스-벤츠로부터 3억 7,500만 달러 규모의 코너스톤 투자를 확보하며 IPO를 시작했다. 한국에서는 정교한 손 개발업체 테솔로(Tesollo)가 코스닥 테크 특별상장을 위한 주관사를 선정했으며, 전 세계적으로는 애질리티 로보틱스(Agility Robotics)가 AGLT라는 티커 심볼로 25억 달러 규모의 SPAC 합병을 마무리하는 데 한 걸음 더 다가섰다.
주목해야 할 AI 로봇 분야 5대 경쟁 구도
자본이 이러한 공모를 통해 유동성을 모색함에 따라, 3분기 민간 투자는 5가지 뚜렷한 기술 경쟁 분야에 집중될 전망이다. 이 분야 중 어느 하나에서라도 획기적인 성과가 나오면 차세대 대규모 투자 라운드가 촉발될 가능성이 높다.
첫 번째 경쟁 분야는 범용 휴머노이드 플랫폼 경쟁입니다. 관심사는 단순히 걷기 시연을 넘어 다목적 자율 작업 수행으로 완전히 이동했습니다. Figure AI, 테슬라(Tesla), 유니트리(Unitree), UBTECH, 앱트로닉(Apptronik)과 같은 기업들은 하드웨어뿐만 아니라 속도 면에서도 경쟁하고 있습니다.
이를 통해 그들의 플랫폼은 비정형 환경에서 새로운 기술을 습득할 수 있습니다.두 번째 경쟁은 로봇 파운데이션 모델과 월드 모델을 중심으로 전개되고 있다. 물리적 AI를 위한 범용 두뇌를 개발하는 소프트웨어 기업들이 막대한 자금을 유치하고 있다. Skild AI, Physical Intelligence, General Intuition과 같은 스타트업들은 소프트웨어가 궁극적으로 하드웨어 계층을 상품화할 것이라는 전망에 베팅하며, 신체화된 AI를 위한 결정적인 운영 체제를 구축하기 위해 경쟁하고 있다.
세 번째 경쟁은 정교한 손을 둘러싼 싸움이다. 휴머노이드가 복잡한 조작 작업으로 진출함에 따라, 엔드 이펙터의 액추에이터 밀도와 촉각 감지 능력이 결정적인 병목 현상으로 대두되었다. 전문 기업들은 업계 전반의 ‘손’ 문제를 해결하기 위해 막대한 자금을 조달하고 있다.
네 번째 경쟁은 신체 기반 데이터 및 시뮬레이션 인프라를 둘러싼 것입니다. 물리적 AI를 훈련시키려면 수십억 시간에 달하는 동작 라벨링 데이터가 필요합니다. 이러한 모델에 데이터를 공급하기 위해 시뮬레이션 환경, 합성 데이터 파이프라인, 원격 조작 장비를 구축하는 기업들은 로봇 공학 골드 러시에서 없어서는 안 될 ‘삽과 곡괭이’ 역할을 하고 있습니다.
다섯 번째 경쟁 분야는 배포 및 로봇 군단 조율입니다. 대규모로 관리할 소프트웨어가 없다면 하드웨어는 무용지물입니다. 창고, 공장, 소매 환경에 걸쳐 이종 로봇 군단을 조율하도록 설계된 플랫폼들은 기업들의 도입이 증가함에 따라 벤처 투자자들의 관심도 높아지고 있습니다.
성과 평가표: 약속과 현실의 일치 여부
2026년 3분기는 지난 18개월 동안 설정된 공격적인 생산 목표에 대한 결정적인 이행 점검 시점이다. 업계는 생산 약속이 현실과 일치하는지 면밀히 지켜보고 있다.
테슬라는 2026년 2분기 프리몬트 공장에서 옵티머스 생산을 시작하며, 기존 모델
S 및 X 라인. 이전 시장 전망에서는 올해 5만 대 생산을 예상했으나, 회사는 초기 로봇의 작업 능력이 단순한 공장 업무로 제한될 것이라고 밝히며 단기 목표를 조정했다.피규어 AI는 자사의 BotQ 시설에서 공격적인 생산 규모 확대를 보여주었다. 연간 12,000대를 생산할 수 있는 1세대 라인을 발표한 후, 이 회사는 시제품 단계에서 양산 단계로 성공적으로 전환했으며, 보도에 따르면 120일도 채 되지 않는 기간에 피규어 03의 생산량을 하루 1대에서 시간당 1대로 늘렸다.
소비자 시장에서는 1X가 캘리포니아주 헤이워드에 위치한 58,000제곱피트 규모의 공장에서 NEO 가정용 로봇의 본격적인 양산을 시작했다. 지난 10월 5일 만에 10,000대의 사전 주문을 기록한 이 회사는 2026년 말 이전에 소비자 배송을 시작하겠다는 약속을 지키고 있으며, 2027년 말까지 연간 100,000대 생산 능력을 달성하는 것을 목표로 하고 있다.
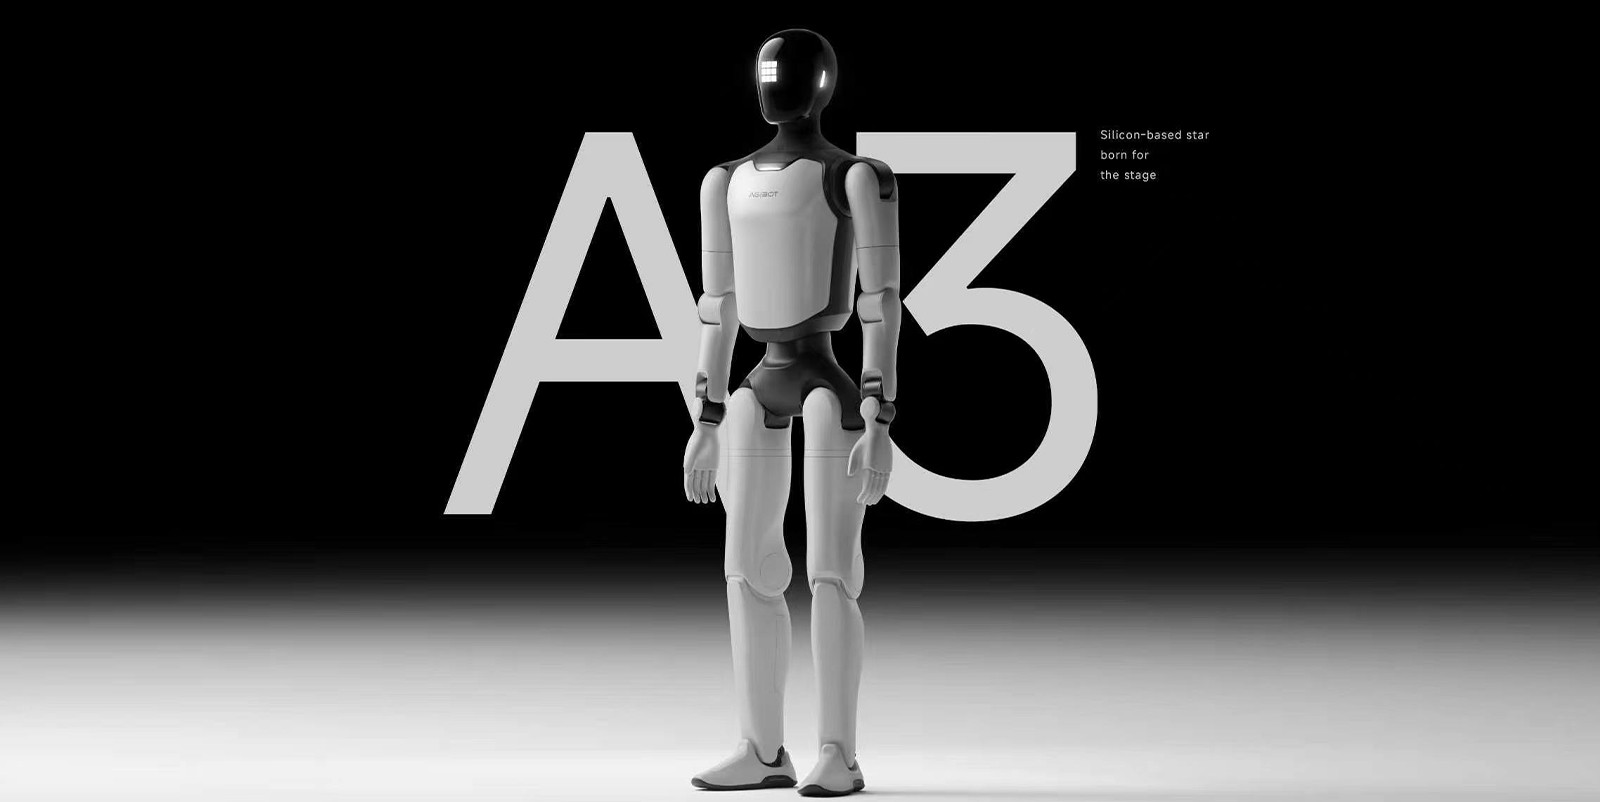
중국에서는 AgiBot이 1분기에만 휴머노이드 로봇 5,000대를 출하하며 국내 배치 물량에 대한 높은 기준을 세웠습니다. 3분기에 Unitree가 STAR 시장에 성공적으로 상장한 것은 이러한 공격적인 생산 물량이 지속 가능한 수익성으로 이어질지 여부를 가늠할 궁극적인 재무적 지표가 될 것입니다.
데이터 센터 자본 지출(Capex) 압박
2026년 3분기 로봇 산업이 직면한 가장 큰 역풍은 수요 부족이 아니라, 하이퍼스케일러의 인공지능 인프라가 미치는 강력한 영향력이다. 미국의 5대 기술 대기업은 올해 자본 지출로 약 7,000억 달러를 지출할 것으로 예상되며, 이는 2025년 대비 75% 증가한 수치다.
이러한 대규모 데이터 센터 확충은 전자 부품 공급망을 재편하고 있다. 2026년에는 AI 데이터 센터가 전 세계 메모리 칩 생산량의 최대 70%를 소비할 것으로 예상된다. 현재 고대역폭 메모리는 전체 DRAM 웨이퍼 생산 능력의 23%를 차지하고 있어 심각한 공급 부족을 초래하고 있으며,
가격 급등. 3월 기준 반도체 납기 기간이 40주에 달했으며, 전력 관리용 집적회로는 올해 내내 공급 부족 현상이 지속될 것으로 예상된다.로봇 제조업체들에게 이는 곧바로 공급망 마찰로 이어집니다. 로봇은 메모리, 전력 관리 칩, 다층 세라믹 커패시터, 고밀도 커넥터 등 AI 서버와 많은 부품 범주를 공유합니다. 현재 로봇 공학 분야의 조달 팀들은 제한된 클린룸 용량을 놓고 1조 달러 규모의 하이퍼스케일러 기업들과 직접 경쟁하고 있어, 이로 인해 자재비(BOM)가 상승하고 생산 일정이 지연되고 있습니다.
그러나 이러한 자본 집중은 동시에 긍정적인 요인이 되기도 합니다. AI 컴퓨팅에 대한 막대한 투자는 추론 비용을 급속히 낮추고 있어, 물리적 AI를 구동하는 ‘클라우드 브레인’의 운영 비용을 상당히 절감하고 있습니다. 게다가 전력 제약이 따르는 데이터 센터 건설 붐은 로봇 공학 분야에 막대한 새로운 수요를 창출하고 있습니다. 한국의 반도체 팹 리프팅 로봇부터 하이퍼스케일 냉각 인프라용 자동 검사 시스템에 이르기까지, AI 데이터 센터 확충은 로봇 공학 공급망을 압박하는 동시에 가장 수익성이 높은 새로운 고객 기반을 형성하고 있습니다.
출처:
1. Crunchbase News, ‘Sector Snapshot: 2026년 벤처 자금 조달이 사상 최고치를 기록하며 로봇 공학 스타트업이 활황을 맞이하다’
2.
로이터, 중국 모멘타, 홍콩 IPO 착수…최대 7억 5,100만 달러 조달 목표, 2026년 6월 29일3. ETNet Hong Kong, 로케이 로보틱스(03752) IPO 투자설명서 및 7월 9일 상장 일정
4. Caixin Global, 로봇견 제조사 딥 로보틱스(Deep Robotics), 3억 7,000만 달러 규모 상하이 IPO 추진, 2026년 5월 19일
5. OFweek Robot, 유니트리(Unitree) 스타마켓(STAR Market) IPO 등록 승인, 2026년 7월
6. Electrek, 테슬라, 올해 말 ‘옵티머스 V3’ 공개 예정, 2026년 4월 22일
7. Figure AI, ‘Figure 03’ 생산 확대, 2026년 4월 29일
휴머노이드 로봇 ‘네오’의 생산, 2026년 4월 30일9. 퓨처럼 그룹, ‘AI 자본 지출 2026: 6,900억 달러 규모의 인프라 구축 경쟁’, 2026년 2월 12일
10. 아큐리스, ‘2026년 AI 데이터 센터가 전자 부품 공급을 어떻게 재편하고 있는가’, 2026년 5월 27일
11. 월스트리트저널, “데이터센터 붐이 촉발하는 제3의 인플레이션 물결”, 2026년 6월 24일
면책 조항: 본 기사는 일반적인 시장 정보 및 분석을 제공합니다. 이는 금융, 투자 또는 조달에 대한 조언을 구성하지 않습니다. 독자는 비즈니스 결정을 내리기 전에 스스로 실사를 수행해야 합니다.