
高盛預測,到2030年韓國將生產74,000台類人型機器人,佔全球產量的30%
高盛發布一份報告,預測到 2030 年,韓國將生產 74,000 台類人型機器人,相當於全球類人型機器人產量的 30%,此預測是基於該國在汽車零組件製造方面的專業技術,以及其在波士頓動力供應鏈中的地位。 這項預測發布之際,正值美國聯邦通信委員會(FCC)禁止進口中國製機器人後,包括哈拉鑄造(Halla Cast)和SL在內的韓國零組件製造商紛紛將生產線轉向機器人零組件。

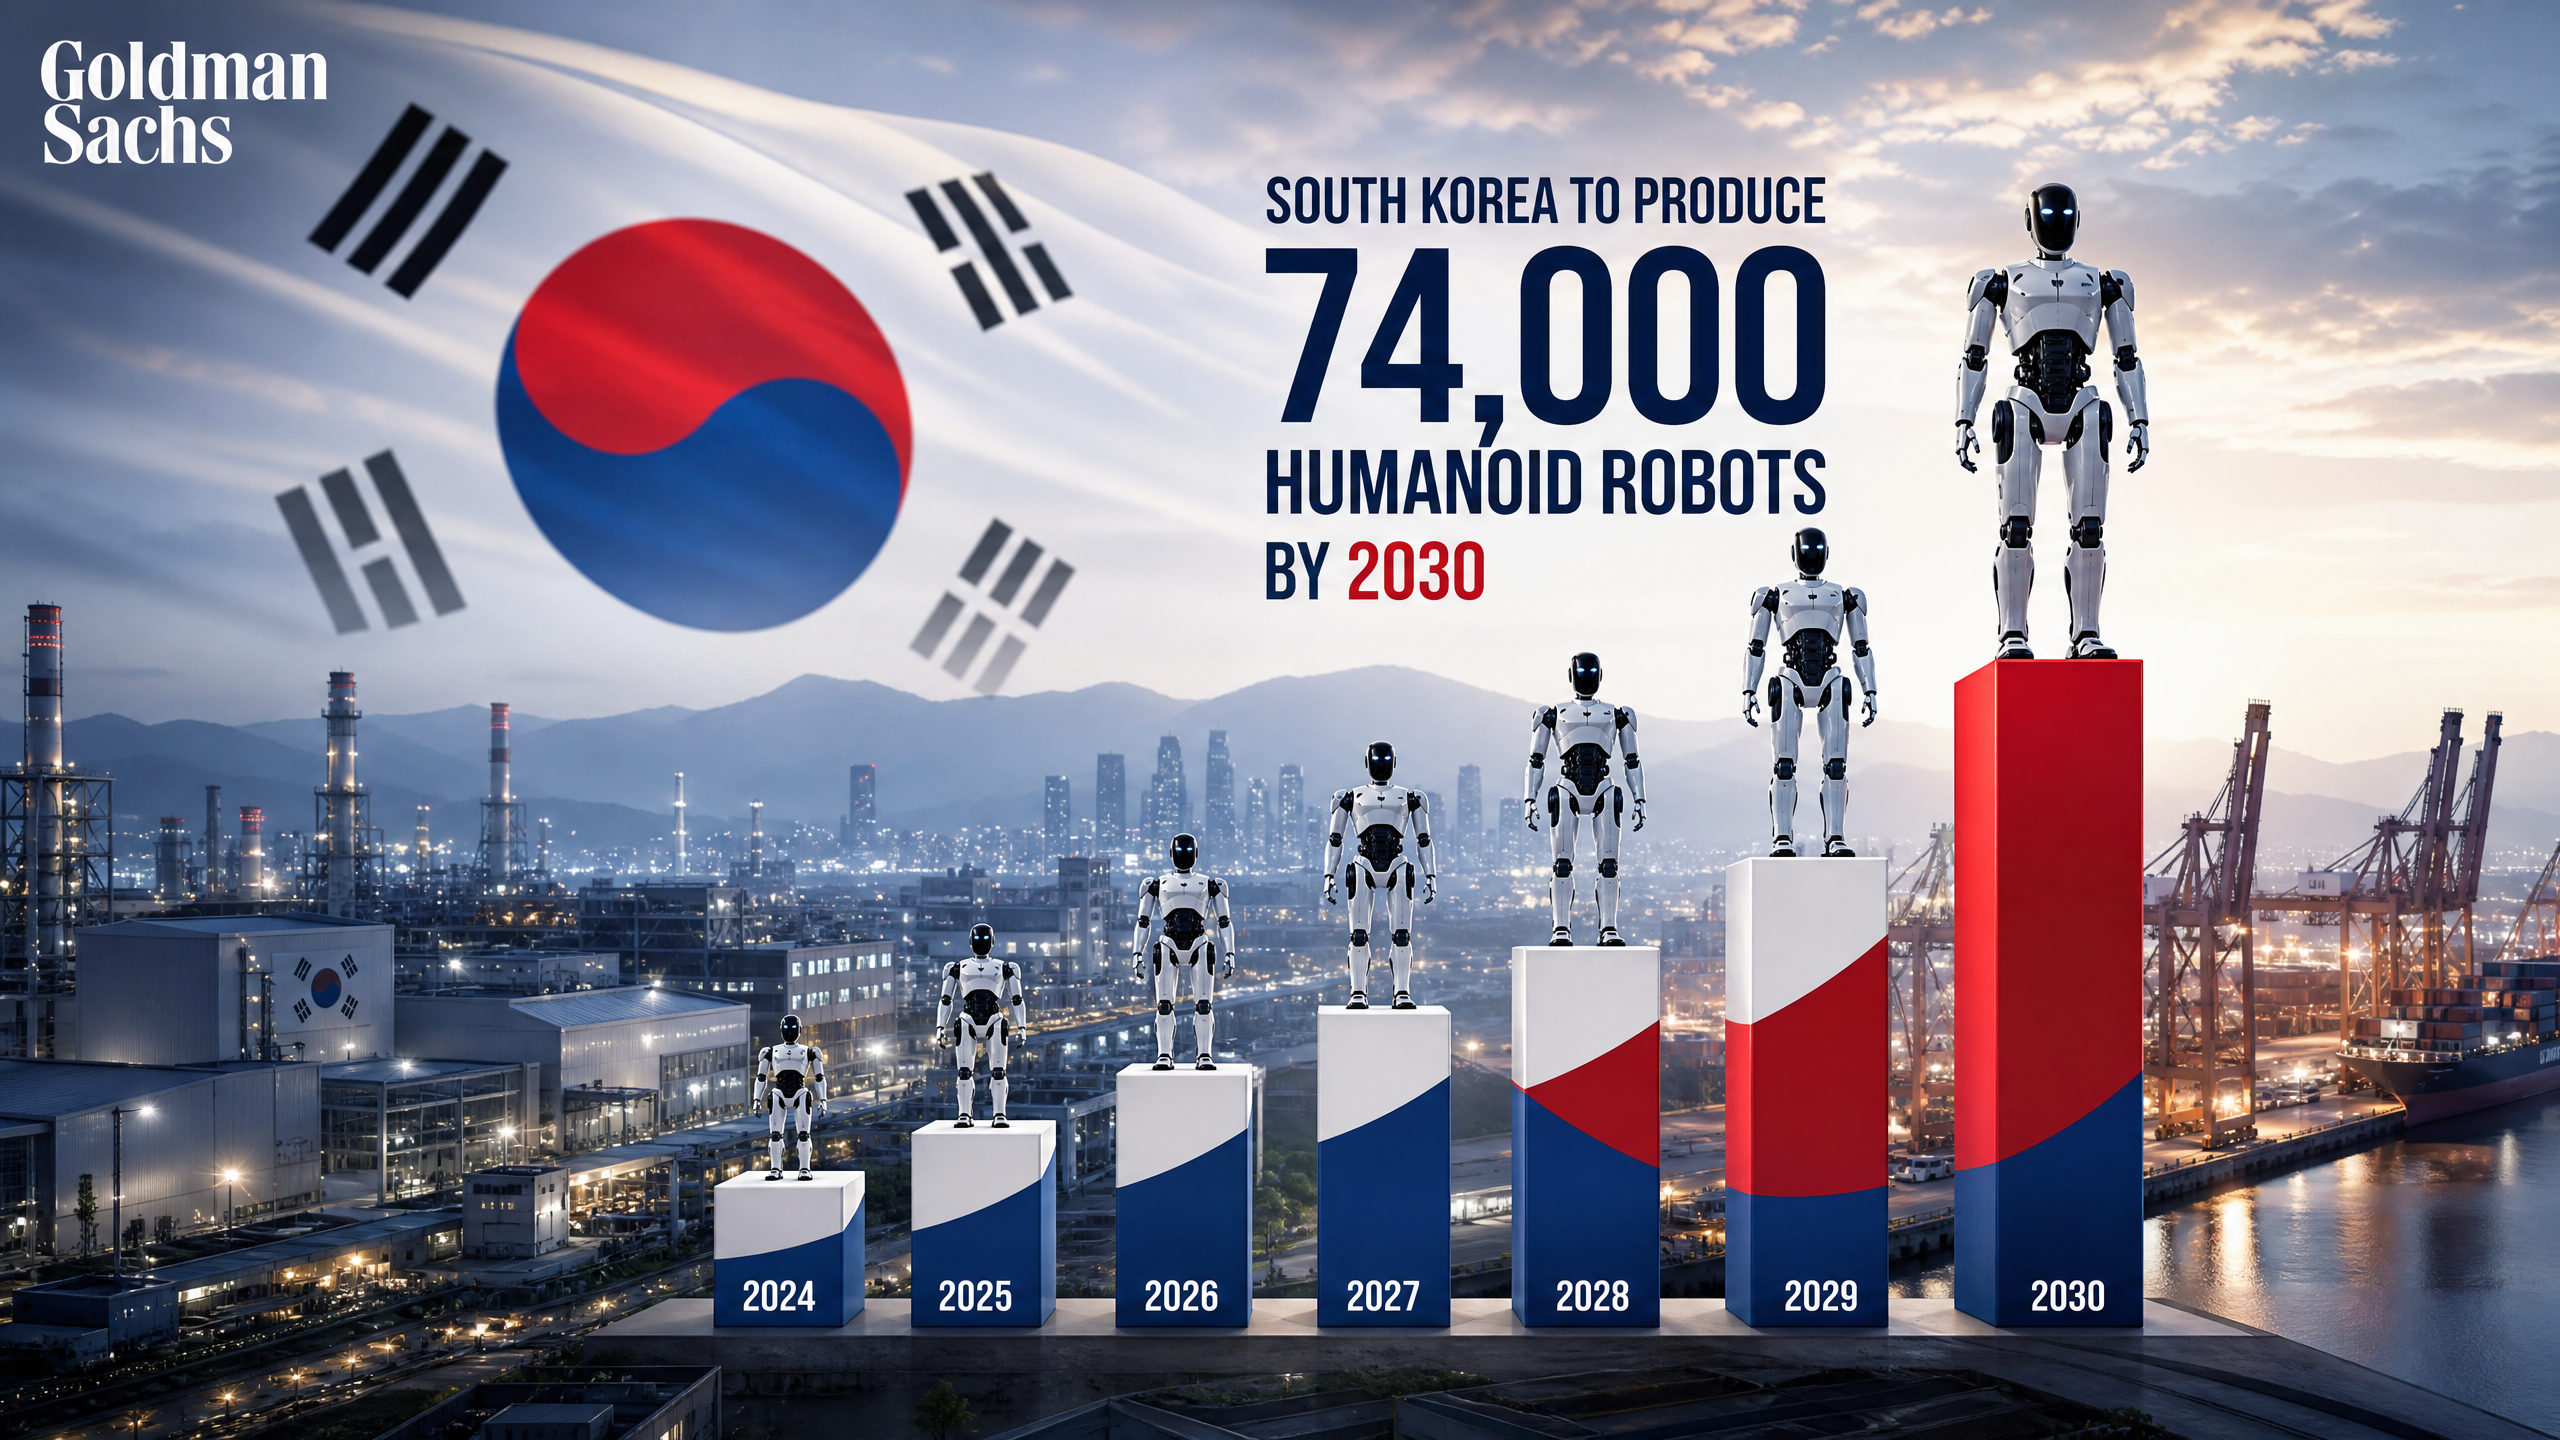
高盛發布了一份預測報告,指出韓國將於2030年前生產74,000台類人型機器人,約佔屆時全球類人型機器人產量的30%。 這項預測由《首爾經濟日報》於8月3日引述,其依據包括韓國在汽車零組件供應鏈中已確立的地位、其與波士頓動力(Boston Dynamics)及現代汽車機器人部門的既有合作關係,以及美國聯邦通訊委員會(FCC)禁止進口中國製新機器人所引發的北美市場結構性轉變。
這74,000台的數字並非對韓國機器人銷售量的預測——而是對韓國機器人產量的預測,意指在韓國製造、供國內及出口市場使用的機器人。這項區別至關重要,因為它暗示高盛預期韓國將成為類人型機器人的重要製造樞紐,而不僅僅是其消費國。 到2030年,韓國將佔全球產量的30%,成為全球第二大類人型機器人生產國,僅次於中國,但領先於美國、日本和德國。
汽車產業類比及其局限
高盛的預測是基於汽車供應鏈與人形機器人供應鏈之間的類比。韓國的汽車零組件產業——該產業不僅供應現代(Hyundai)與起亞(Kia),更透過這兩大品牌供應全球汽車市場——是全球最成熟的產業之一。 該產業已展現出大規模製造精密零組件、維持嚴格的品質公差,以及迅速因應設計變更的能力。這些能力與人形機器人製造直接相關,因為人形機器人製造同樣需要相似的精度、相似的品質管理,以及相似的供應鏈協調。
這種類比雖具說服力,但並非完美無缺。汽車供應鏈歷經數十年才發展成熟,且其生產的零組件在各車型平台間大多已標準化。而人形機器人的供應鏈仍處於
初期階段,且各機器人平台所需的零組件差異極大。 專為波士頓動力(Boston Dynamics)的Atlas設計的腿部致動器,無法與專為Unitree的H1設計的致動器互換,這意味著韓國供應商無法僅生產單一零組件,便將其銷售給所有機器人製造商。他們需要與特定的機器人製造商建立合作關係,並將其零組件調整以符合各平台的要求。汽車產業的類比也忽略了類人型機器人的軟體與人工智慧(AI)含量,這部分遠高於傳統車輛。類人型機器人的價值日益取決於其人工智慧能力——也就是那些使其能夠感知環境、對任務進行推理,並執行複雜動作的模型。 韓國汽車零組件製造商在人工智慧軟體領域尚未確立地位,這意味著該項 74,000 台的生產預測,是基於韓國主要將扮演硬體製造角色,而非高附加價值的人工智慧與軟體層面的假設。
與波士頓動力公司的關聯
推動韓國人形機器人生產的最直接動力,是現代汽車與波士頓動力(Boston Dynamics)的合作關係。現代汽車於2026年8月完成對波士頓動力的全面收購,買下軟銀(SoftBank)持有的剩餘股份,並取得該公司100%的所有權。 現代設定了到 2028 年每年生產 30,000 台機器人的目標,其中相當大一部分預計將在韓國使用韓國製零組件進行製造。
SL Corporation 已成功取得生產波士頓動力「Spot」四足機器人腿部模組的合約,預計將於2026年第三季展開全面量產。 Halla Cast 正將其仁川生產線規模擴大一倍,以供應北美機器人客戶所需的散熱外殼。這些並非純屬推測的未來合約——而是當前正在產生營收的實際生產協議。
波士頓動力(Boston Dynamics)的產能擴增計畫是最具體的
高盛預測的短期驅動因素。若現代汽車能在 2028 年前達成年產 3 萬台的目標,且韓國供應商能提供相當比例的零組件,光是這一點就將佔 2030 年 7.4 萬台預測總量的相當大一部分。 關鍵在於,韓國企業能否在現代-波士頓動力生態系統之外,於其他類人型機器製造商的供應鏈中佔有一席之地。FCC禁令作為催化劑
美國聯邦通信委員會(FCC)針對中國新進口機器人的禁令,加速了韓國企業在北美機器人供應鏈中確立地位的進程。禁令頒布前,中國機器人製造商在北美市場擁有顯著的成本優勢,這使得韓國供應商難以在價格上與之競爭。 這項禁令剝奪了中國製造商的成本優勢,並為韓國供應商創造了一個契機,讓他們能在中國製造商找到重組供應鏈的方法之前,與北美機器人公司建立合作關係。
這個契機確實存在,但時間有限。 中國機器人製造商已開始探索各種選項,包括與非中國企業建立製造合作夥伴關係、重組供應鏈以降低中國產件比例,以及遊說當局調整法規。FCC的禁令以現行形式存在不太可能永久持續,若韓國企業未能在當前窗口期建立穩固的供應關係,待競爭環境回歸常態時,可能會發現機會已然錯失。
達成 74,000 台產量的必要條件
若要於2030年前實現韓國人形機器人產量達74,000台,必須同時滿足多項條件。 首先,全球類人型機器人市場規模需擴展至足以讓 74,000 台佔總產量的 30%——這意味著到 2030 年,全球年產量需達到約 247,000 台。以當前基礎來看,這是一條極具挑戰性的成長軌跡
全球每年僅有數千台。其次,韓國企業需要與多家機器人製造商簽訂生產合約,而不僅限於現代-波士頓動力。客戶群的多樣化對於達成 74,000 台的目標至關重要,這要求韓國供應商發展適用於多種機器人平台的能力,而非僅針對單一客戶的需求進行優化。
第三,韓國政府需要維持並擴大對機器人供應鏈轉型所提供的支援。 雖然貿易、產業及能源部目前的計畫提供了一些支持,但要建立年產能74,000台所需投資的規模,遠大於現行計畫所能提供的金額。政府的支持力度必須與該預測的雄心壯志相匹配。
高盛的預測僅為一種情境,並非必然。它描述了若市場發展如預期,且韓國企業能有效執行,韓國所能達成的目標。實際結果將取決於執行品質、市場發展速度以及競爭態勢,而這些因素在四年之前實難預測。 但這項預測確實表明,該商機足以讓韓國企業與韓國政府投入大量資金並作出戰略承諾。
免責聲明:本文僅供參考,不構成任何財務或投資建議。












