
高盛预测,到2030年韩国将生产7.4万台类人机器人,占全球产量的30%
高盛发布了一份报告,预测到2030年,韩国将生产7.4万台类人机器人,占全球类人机器人产量的30%。这一预测基于韩国在汽车零部件制造方面的专业技术及其在波士顿动力供应链中的地位。 这一预测出台之际,正值包括哈拉铸造(Halla Cast)和SL在内的韩国零部件制造商,在美国联邦通信委员会(FCC)禁止进口中国机器人后,纷纷将生产线转向机器人零部件生产。

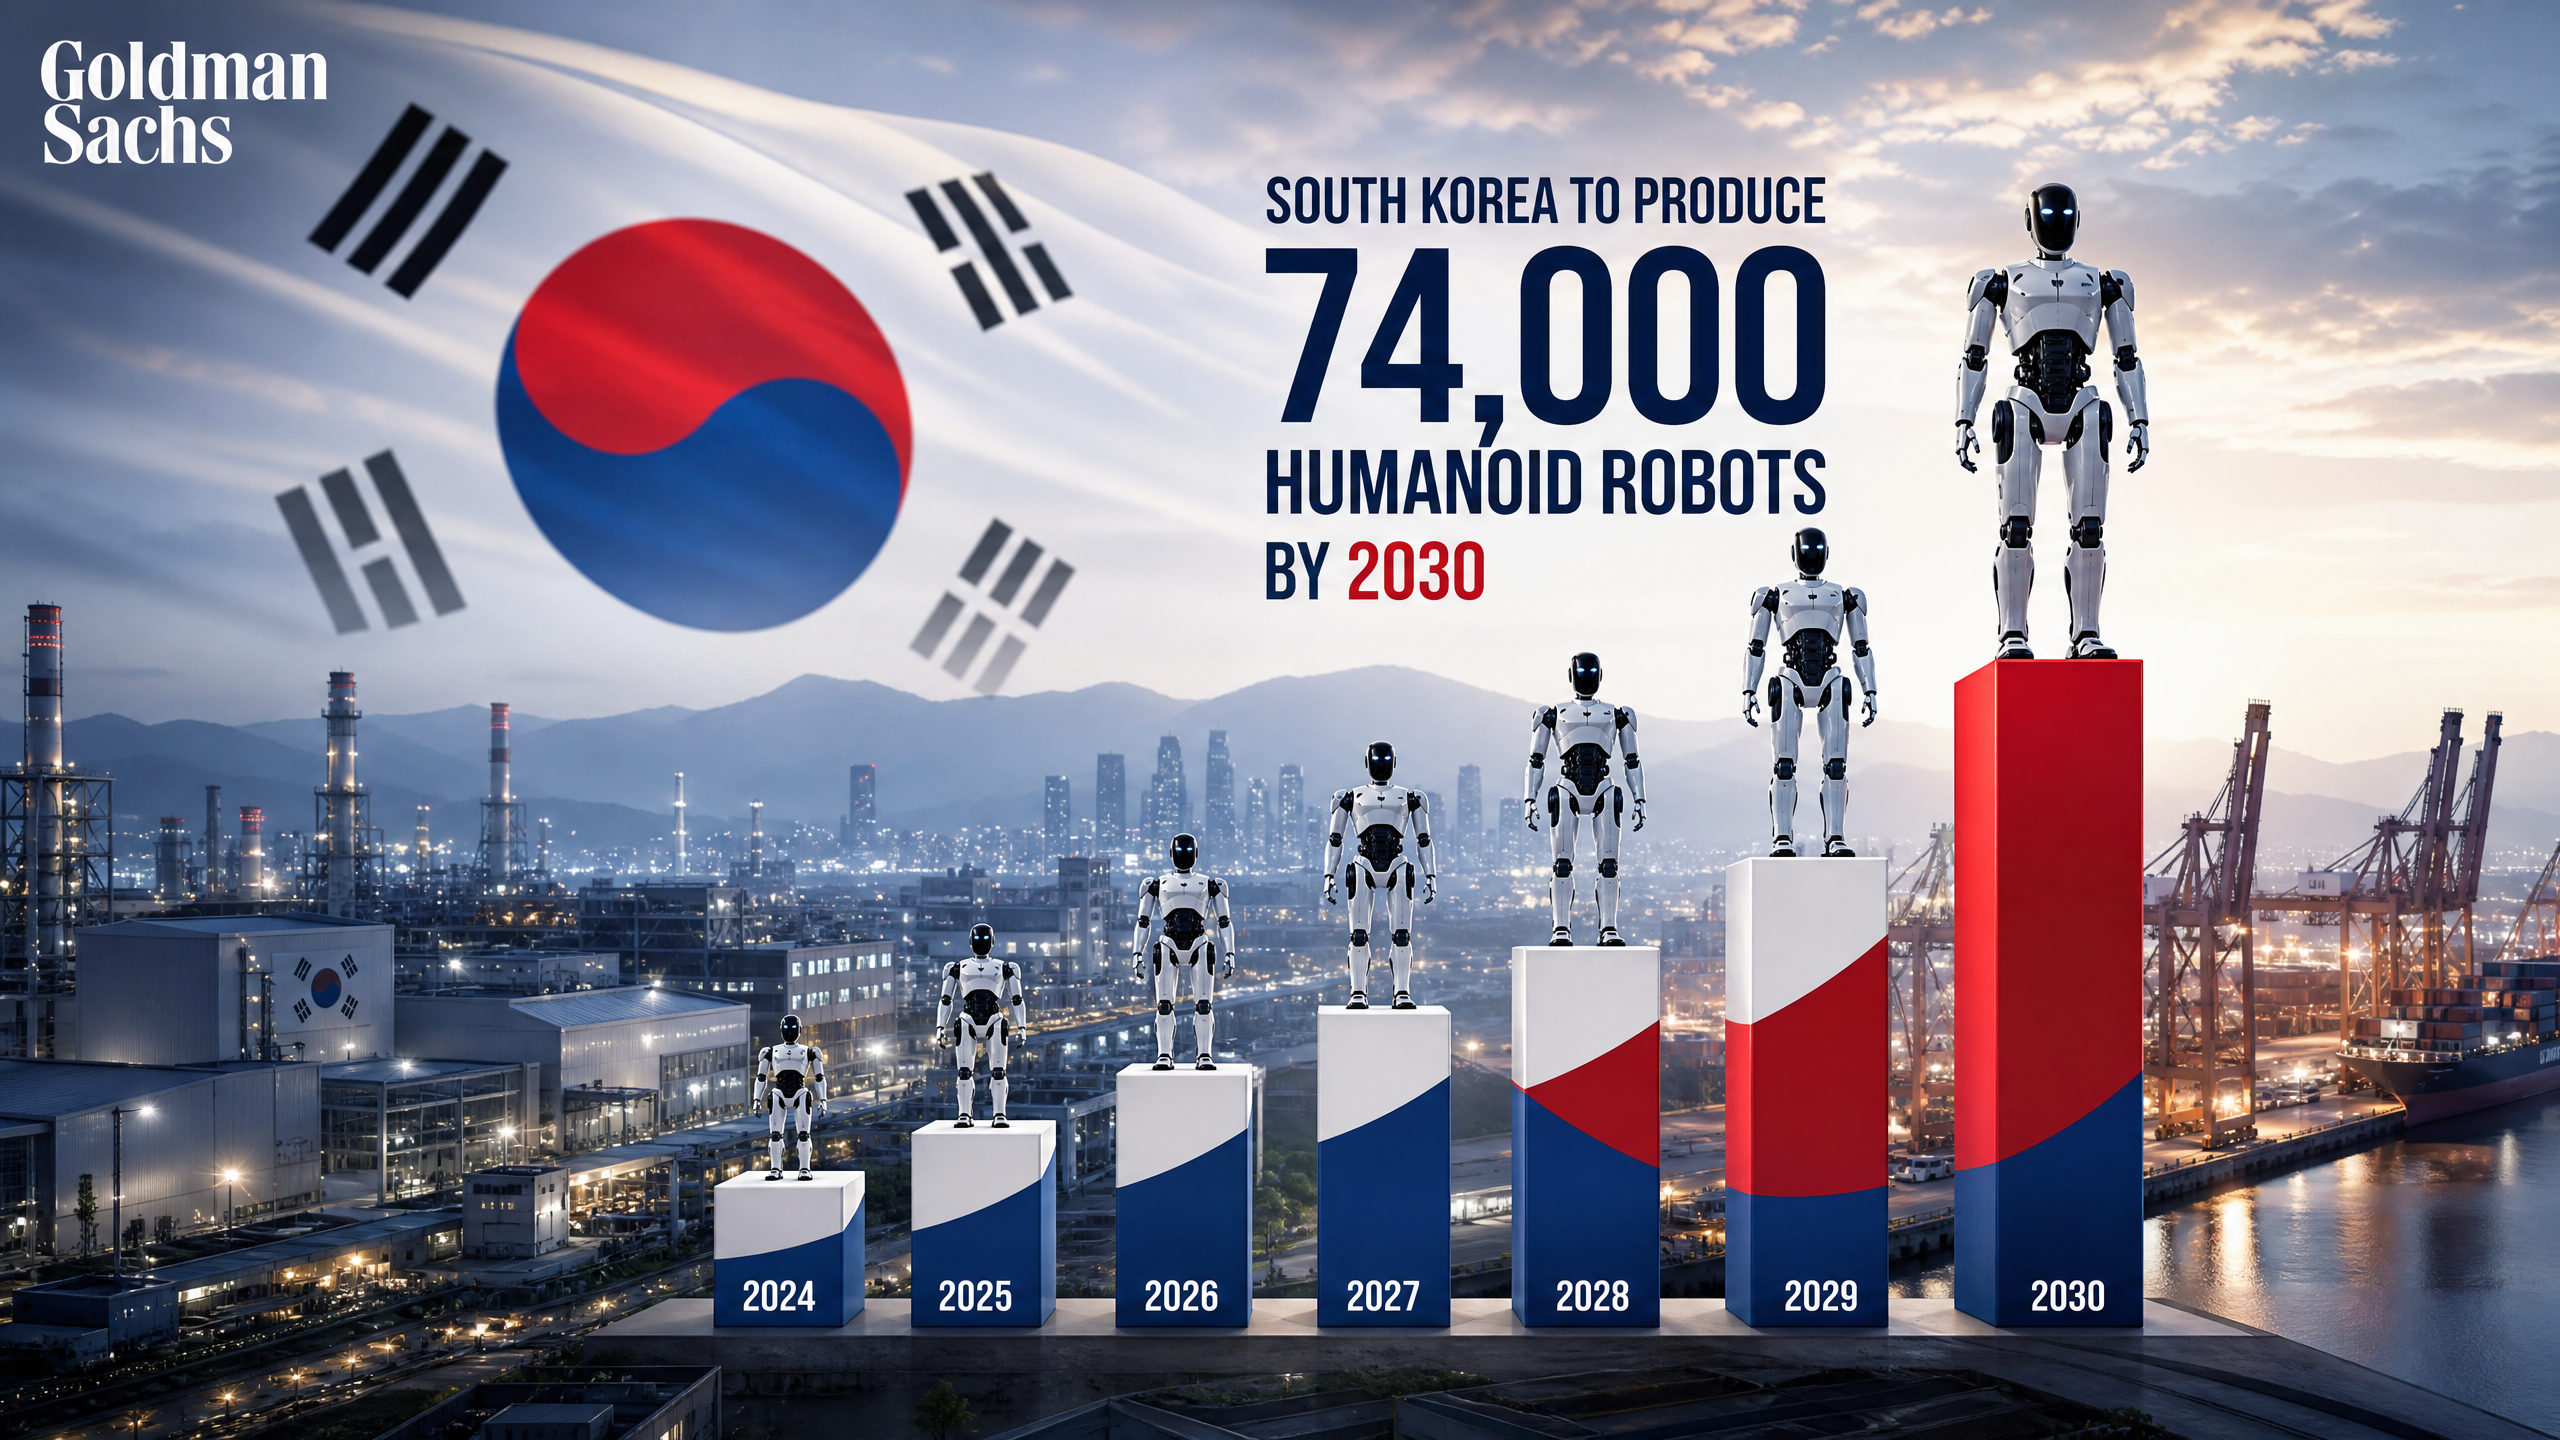
高盛发布了一份预测报告,称到2030年,韩国将生产7.4万台类人机器人,约占届时全球类人机器人总产量的30%。 据《首尔经济日报》8月3日援引的该预测显示,这一数据基于韩国在汽车零部件供应链中的稳固地位、其与波士顿动力及现代汽车机器人事业部的现有合作关系,以及美国联邦通信委员会禁止进口中国产新机器人所引发的北美市场结构性转变。
7.4万台这一数字并非对韩国机器人销量的预测,而是对韩国机器人产量的预测,即指在韩国制造、供国内及出口市场使用的机器人。这一区别至关重要,因为它意味着高盛预计韩国将成为类人机器人重要的制造中心,而不仅仅是消费国。 到2030年,韩国将占全球产量的30%,成为全球第二大类人机器人生产国,仅次于中国,但领先于美国、日本和德国。
汽车行业的类比及其局限性
高盛的预测基于汽车供应链与类人机器人供应链之间的类比。韩国的汽车零部件产业——该产业为现代、起亚供货,并通过这两家车企服务于全球汽车市场——是世界上最成熟的产业之一。 该行业已证明其具备大规模制造精密零部件、维持严格的质量公差以及快速响应设计变更的能力。这些能力与类人机器人制造直接相关,后者同样需要相似的精度、相似的质量管理以及相似的供应链协调。
这种类比虽然极具说服力,但并非完美无缺。汽车供应链历经数十年发展,其生产的零部件在不同车型平台间基本实现标准化。而人形机器人的供应链仍处于
早期阶段,不同机器人平台所需的组件差异很大。 为波士顿动力(Boston Dynamics)的Atlas设计的腿部执行器无法与为Unitree的H1设计的执行器互换,这意味着韩国供应商无法简单地生产单一零部件并将其销售给所有机器人制造商。他们需要与特定的机器人制造商建立合作关系,并根据各平台的要求对零部件进行适配。汽车行业的类比还忽略了类人机器人所包含的软件和人工智能内容,而这些内容远比传统汽车中的要丰富得多。类人机器人的价值越来越取决于其人工智能能力——即那些使其能够感知环境、对任务进行推理并执行复杂动作的模型。 韩国汽车零部件制造商在人工智能软件领域尚未确立地位,这意味着7.4万台的生产预测假设韩国的主要角色将集中在硬件制造上,而非高附加值的人工智能和软件层。
与波士顿动力公司的关联
推动韩国类人机器人生产最直接的动力是现代汽车与波士顿动力之间的合作关系。现代汽车于2026年8月完成了对波士顿动力的全面收购,收购了软银持有的剩余股份,从而获得了该公司的100%所有权。 现代汽车已设定目标,到2028年实现年产3万台机器人,其中预计有相当一部分将在韩国使用韩国零部件进行制造。
SL公司已获得为波士顿动力“Spot”四足机器人生产腿部模块的合同,将于2026年第三季度开始全面量产。 Halla Cast正在将其仁川生产线规模扩大一倍,以向北美一家机器人客户供应散热外壳。这些并非投机性的未来合同——而是当前正在产生收入的生产协议。
波士顿动力公司的产能爬坡是最具实质的
高盛预测的短期驱动力。如果现代汽车能在2028年前实现年产3万台的目标,且韩国供应商能提供相当比例的零部件,仅此一项就将占2030年7.4万台预测总量的相当大一部分。 问题在于,韩国企业能否在现代-波士顿动力生态系统之外,也在其他类人机器人制造商的供应链中占据一席之地。FCC禁令作为催化剂
美国联邦通信委员会(FCC)对中国新进口机器人的禁令,加速了韩国企业在北美机器人供应链中确立地位的进程。禁令出台前,中国机器人制造商在北美市场拥有显著的成本优势,这使得韩国供应商难以在价格上与之竞争。 该禁令消除了中国制造商的这一优势,并为韩国供应商创造了一个窗口期,使其能在中国制造商找到重组供应链的方法之前,与北美机器人企业建立合作关系。
这一窗口确实存在,但时间有限。 中国机器人制造商已开始探索多种方案,包括与非中国企业建立制造合作伙伴关系、重组供应链以降低中国产部件占比,以及游说推动监管政策调整。FCC禁令以当前形式存在的可能性不大,那些未能在当前窗口期内建立稳固供应关系的韩国企业,可能会发现当竞争环境恢复正常时,机会已然错失。
实现74,000台产量的必要条件
要实现到2030年韩国人形机器人产量达到74,000台的目标,必须同时满足以下几个条件。 首先,全球类人机器人市场规模需扩大到7.4万台能占总产量的30%的程度——这意味着到2030年全球年产量需达到约24.7万台。从当前基数来看,这无疑是一条激进的增长轨迹
全球年产量仅为几千台。其次,韩国企业需要与多家机器人制造商签订生产合同,而不仅仅局限于现代-波士顿动力。客户群的多元化对于实现74,000台的目标至关重要,这要求韩国供应商开发适用于多种机器人平台的能力,而非仅针对单一客户的需求进行优化。
第三,韩国政府需要维持并扩大对机器人供应链转型的支持。 韩国产业通商资源部当前的计划提供了一定支持,但要建立年产74,000台的生产能力,所需投资规模远超现有计划所能提供的范围。政府支持的力度必须与该预测目标的雄心相匹配。
高盛的预测是一种情景假设,而非必然结果。它描述了如果市场按预期发展且韩国企业有效执行,韩国可能实现的目标。实际结果将取决于执行质量、市场发展速度以及竞争动态,而这些因素在四年后都难以预测。 该预测所确立的是:这一机遇足够巨大,足以证明韩国企业和韩国政府进行大规模投资并作出战略承诺是合理的。
免责声明:本文仅供参考,不构成任何财务或投资建议。












