
DeepCtrls 完成由寧德時代領投的 B+ 輪融資,沙特阿美跟投
DeepCtrls 是一家位於深圳、已實現獲利的實體人工智慧公司,主要向資料中心和工廠銷售能源優化軟體。在由晶科能源(JinkoSolar)領投的 B 輪融資支持了相同的能源基礎設施投資理念數月後,該公司近日完成了由寧德時代(CATL)領投、沙特阿美風險投資(Saudi Aramco Ventures)參與的 B+ 輪融資。

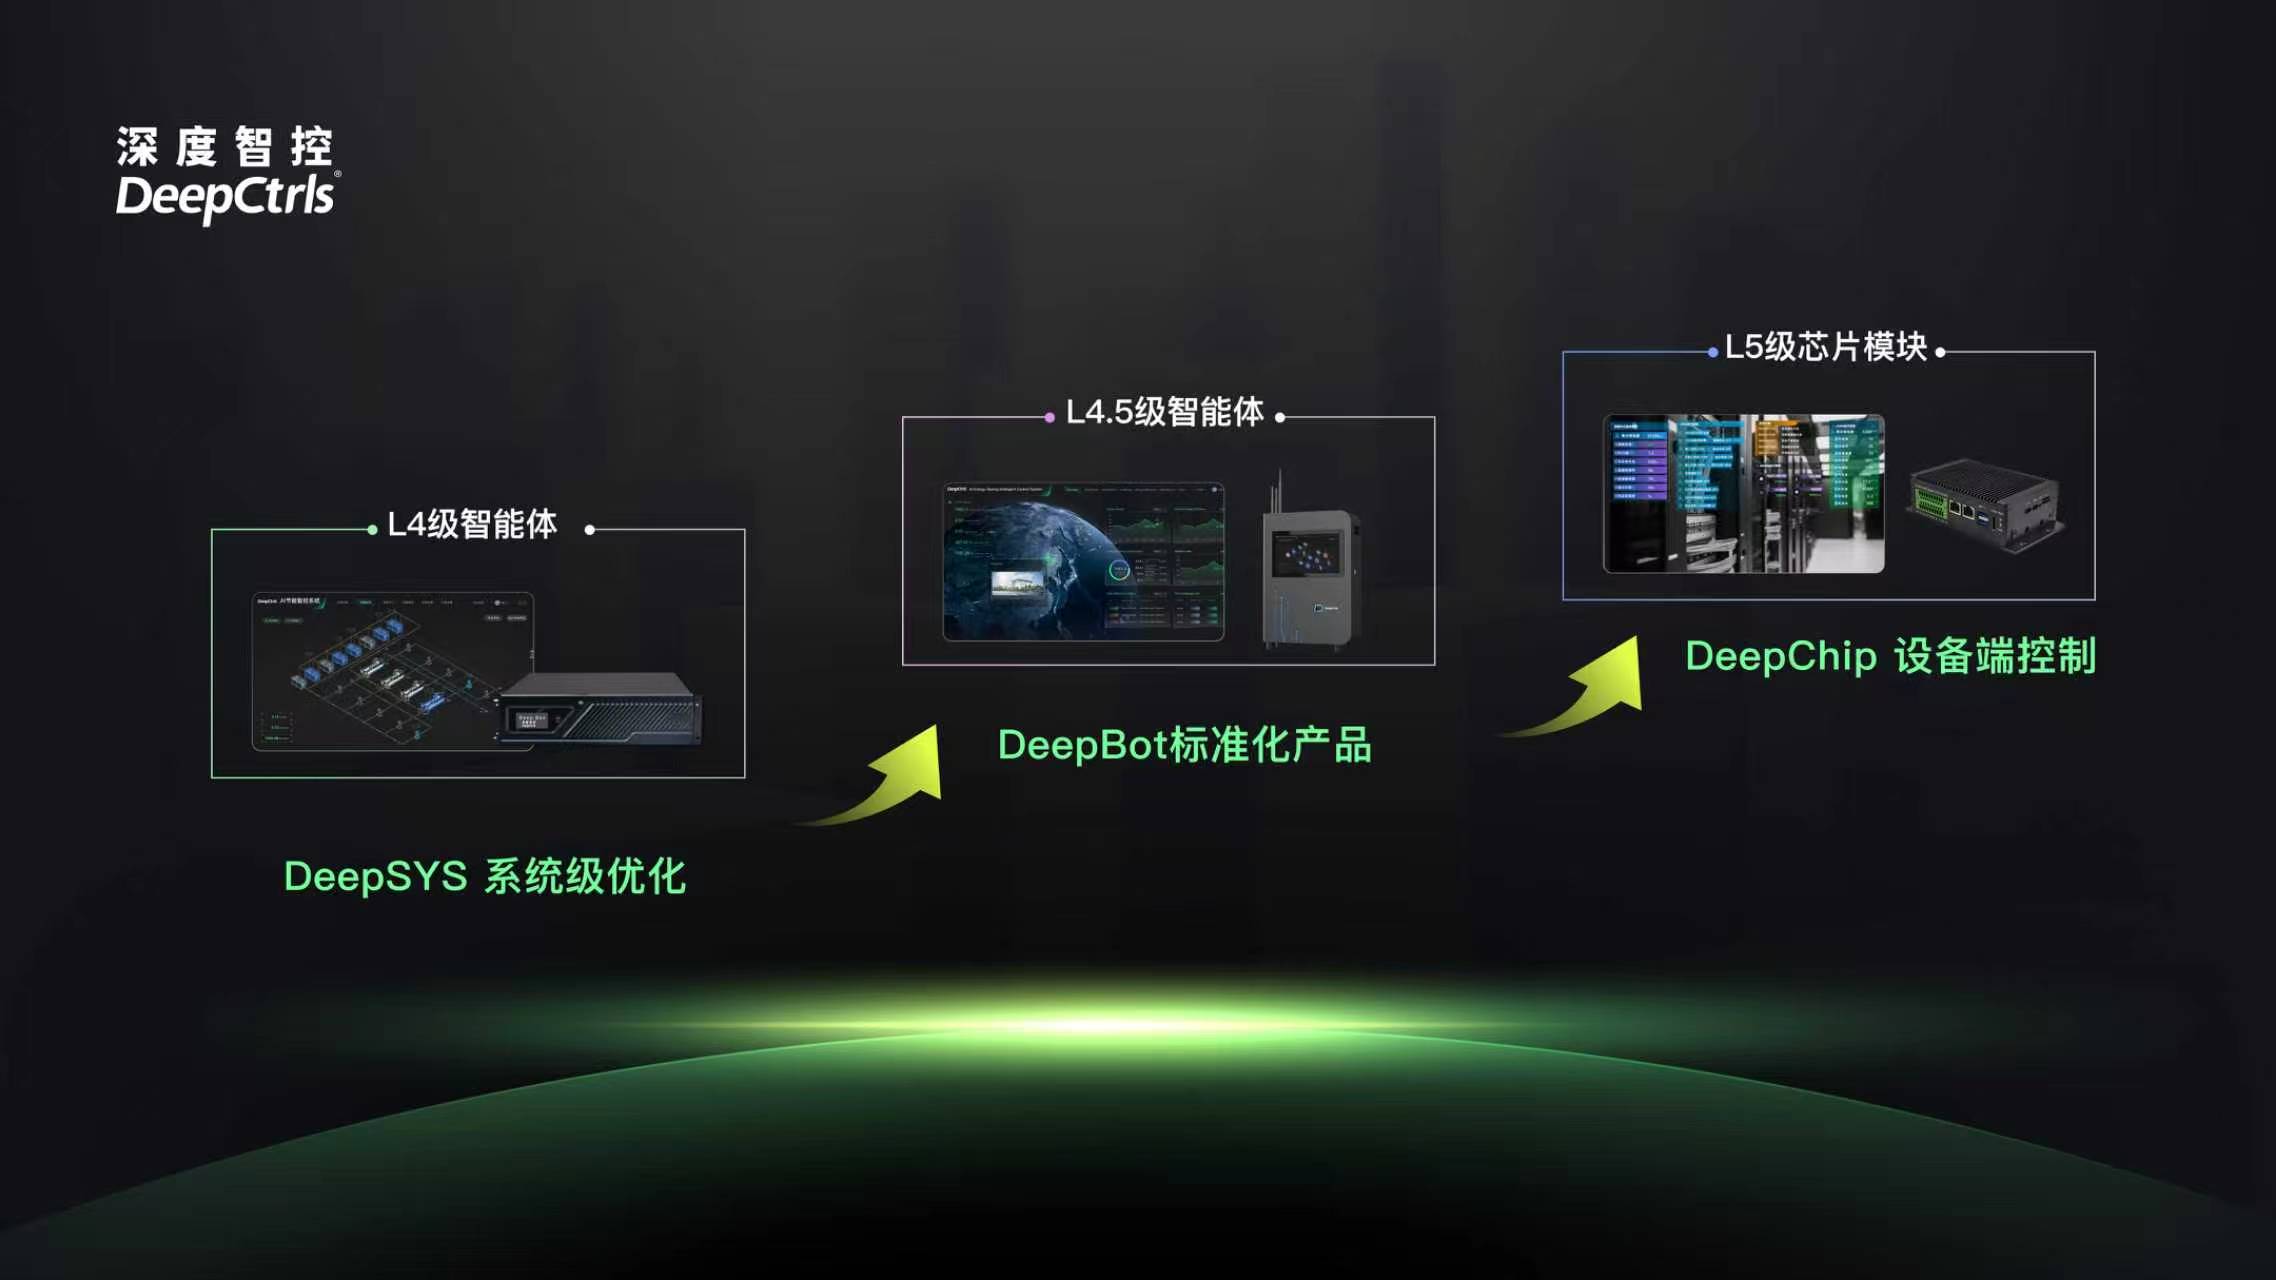
總部位於深圳的物理人工智慧公司 DeepCtrls,已悄然將針對資料中心和工廠的節能軟體轉化為一項獲利事業,近日完成了由電池巨頭現代安培克斯科技(Contemporary Amperex Technology Co., Limited)領投、金額達數億元人民幣 (約合1,400萬至1.26億美元,具體金額取決於未公開數字在該區間內的具體位置),本輪融資由電池巨頭寧德時代(Contemporary Amperex Technology Co., Limited)領投,沙特阿美(Saudi Aramco)的風險投資部門亦參與投資,該公司於週二公布了此消息。 太平創新投資、廣發新德及復星創新資本也參與了本輪融資,現有投資方源碼資本和廣源資本亦跟投。 此輪融資距離 DeepCtrls 完成由太陽能製造商晶科能源(JinkoSolar)領投的另一輪 B 輪融資約兩個月,這意味著這家成立八年的公司,已在單一融資週期內從電池製造商、太陽能製造商以及全球最大石油公司之一處籌集了戰略資本。
DeepCtrls 成立於 2018 年,開發了一套名為「物理人工智慧引擎」(PhyAI)的技術,該引擎能以高保真度模擬設施的冷卻、電力及機械系統,並即時計算出在數十萬種可能的運作配置中,哪一種能將能源消耗降至最低。 該公司透過名為 DeepSYS、DeepBot、DeepChip 及 DeepOS 的產品線銷售此項技術,涵蓋從系統層級的軟體優化到裝置層級的晶片控制,目標客群為工業設施、資料中心及大型建築。 其已公開的客戶名單中,已包含台積電、寧德時代、富士康、騰訊及字節跳動,使 DeepCtrls 的軟體得以應用於中國製造業和雲端運算領域中部分功率密度最高的設施之中。
投資者名單才是真正的焦點
本輪融資與典型中國工業軟體融資的區別,不在於金額大小,而在於領投方及其共同投資者的身份。寧德時代並非僅是試水溫的財務投資者,
相鄰領域;該公司不僅是全球最大的電動車電池製造商,更日益成為獨立的電網級儲能及資料中心電力基礎設施建置商,這意味著寧德時代的投資背後蘊含著一個顯而易見的商業邏輯: 一家生產電池與能源儲存系統的公司,自然會對能從這些系統周邊的供電與冷卻基礎設施中榨取更多可用容量的軟體產生直接興趣。沙特阿美創投(Saudi Aramco Ventures)的參與亦可作類似解讀。 這家石油巨頭過去幾年來,作為將碳氫化合物收益重新部署至運算能力的更廣泛策略之一,已將業務多元化拓展至人工智慧基礎設施和資料中心投資;而一家擁有可運作商業產品的能源優化軟體公司,相較於自行建立類似能力,是接觸該主題的低風險途徑。從這個角度解讀本輪融資,便會改變 DeepCtrls 向市場傳達的核心訊息。儘管該公司冠以今年中國業界廣泛採用的「實體 AI」標籤,但其主要定位並非機器人或具身 AI 公司; 它實際上是以能源基礎設施效率公司的身份自居,其客戶群恰好包含那些正推動運算能力短缺的超大規模資料中心與先進製造基地——這正是寧德時代(CATL)、沙特阿美(Aramco)和晶科能源(JinkoSolar)各自基於商業考量而關注的議題。 對於任何試圖將 DeepCtrls 與當前中國眾多自稱隸屬於「實體人工智慧」範疇的企業(從人形機器人製造商到具身數據平台)進行對比的人來說,這項區別至關重要:儘管 DeepCtrls 的融資公告同樣採用了「實體人工智慧」的品牌標籤,但其實際產品更接近工業能源管理軟體,而非機器人控制系統。
在多數企業虧損的產業中,一家獲利企業
DeepCtrls 表示,其營收已連續多年實現年增率翻倍成長
自 2023 年商業化以來,該公司於 2025 年實現了規模化獲利;公司將此主張視為其已完成實體 AI 軟體完整商業循環的證據,而非仍需依賴融資輪次來彌補現金消耗。 若此說法屬實,這將使 DeepCtrls 躋身於中國實體 AI 與具身 AI 融資熱潮中極為小眾的一類企業之列——在該領域中,從類人型機器人製造商到基礎模型實驗室等多數知名企業,目前仍處於營收遠低於資金消耗的狀態,並依賴接連的融資輪次來支應營運。 對投資者而言,一家專注於工業能源管理且已實現盈利的軟體公司,其風險程度本質上遠低於尚未產生營收的人形機器人新創企業;而這種風險特徵,很可能解釋了為何向 DeepCtrls 注資的,是戰略性工業投資者,而非今年推動多數機器人領域融資的風險投資基金。評估 DeepCtrls 聲明內容的買家與競爭對手應留意,該公司尚未公布經獨立審計的財務報表,且「規模化獲利能力」是 DeepCtrls 自身用以描述其業績的術語,而非依據任何監管報告要求所作的披露。 鑑於本輪投資者名單的戰略性(而非純粹財務性)特質,此說法頗具說服力——畢竟戰略投資者通常會在注資前,針對目標公司的實際客戶合約進行自身的商業盡職調查;但這終究是公司自行報告的數字,而非經核實的數據。
液冷技術對資料中心買家的意義
DeepCtrls 的運算能力與能源協調產品——該公司描述其為管理 AI 資料中心的液冷及運算-電力協調——正處於當今 AI 部署中最嚴峻的基礎設施瓶頸之一的核心:電力與熱管理限制,這些因素日益決定著資料中心能以多快的速度
營運商能夠啟用新的 AI 運算能力,無論現有 GPU 或加速器硬體的數量為何。 對於已接近熱負荷上限運轉的設施而言,若有一層軟體能顯著提升散熱效率或電力利用率,其價值主張便具有直接可量化的效益——可避免在新的散熱基礎設施或額外電網連接上投入資本支出——這類提案相較於多數人工智慧軟體的行銷話術,更容易獲得投資背書。 這很可能正是寧德時代(CATL)與沙特阿美(Aramco)參與此項目的具體商業邏輯:這兩家公司雖以不同方式從事能源基礎設施供應業務,但一家能協助客戶從現有基礎設施中榨取更多可用容量的投資組合公司,將能擴大這兩家投資者現有能源資產的可觸及價值。從未公開的數字背後讀出玄機
DeepCtrls 僅將本輪融資描述為價值「數億人民幣」——這是在中國成長期企業中常見的披露慣例,旨在避免明確指出確切數字或隱含估值;該公司亦未說明實際募資金額落在 1 億至 9 億人民幣區間的哪個位置, 以當前匯率計算,該區間相當於約1,400萬至1.26億美元。 在中國當前的募資環境中,此類模糊表述對於 B+ 輪融資而言並不罕見——戰略投資者通常會將就具體條款協商保密協議作為參與條件之一——但這也意味著外部觀察者目前尚無法計算出精確的隱含估值,亦無法將本輪定價與約兩個月前由晶科能源領投的 B 輪進行比較。 可以驗證的是這兩輪融資的共同模式:每輪都引入了一家主導性的產業戰略投資者,以及一群規模較小的金融和國有背景的共同投資者,而非通常在中國實體經濟中更具投機性質的領域中擔綱融資錨點的風險投資基金主導的投資聯盟。
人工智慧領域。這種融資模式本身就頗具啟示意義。 一家公司若能在短短數月內,先後吸引晶科能源(JinkoSolar)、寧德時代(CATL)及沙特阿美(Aramco)進行連續輪次投資,且無需將尋求資金的範圍擴大至一般性創投基金,這正向市場傳達一個訊號:其商業動能已足夠強勁,以致戰略投資者爭相爭取合作機會,而非由 DeepCtrls 必須廣泛尋求資金。 若DeepCtrls的下一輪融資(無論何時進行)再次由能源或工業領域的戰略投資者領投,並重現此一模式,則將更明確地驗證上述解讀是否成立——這將表明,推動該公司募資成功的關鍵,其實在於其核心客戶關係,而非一般投資者對實體AI品牌的投資熱忱。
DeepCtrls 仍須解答的競爭課題
資料中心能源優化並非 DeepCtrls 獨有的領域。包括施耐德電氣(Schneider Electric)、Vertiv 在內的全球性企業,以及日益增多的專注於 AI 的熱管理新創公司,都在追求相同的效率提升,且這些企業往往擁有更雄厚的財務實力,並在關鍵任務設施管理領域具備更悠久的營運歷史。 根據現有證據,DeepCtrls 的優勢在於中國市場的准入權,以及在台積電(TSMC)和字節跳動(ByteDance)等客戶中已建立的業務據點——這些是外國競爭對手需要數年時間才能複製的優勢,而非那種能直接轉移至中國以外市場的、已證實的技術領先地位。 無論是寧德時代(CATL)與沙特阿美(Aramco)的資金是為了資助國際擴張,還是僅僅為了鞏固 DeepCtrls 在兩家投資者皆已涉足的中國市場中的地位,這一點該公司尚未釐清, 而這正是任何試圖評估本輪融資影響範圍的人所面臨的、最具決定性的未解之謎。
這個數字將終結關於 DeepCtrls 是否配得上「實體人工智慧」標籤,抑或更應被視為一家擁有
關鍵不在於本輪融資的規模,而在於 DeepCtrls 接下來將披露的資訊:其投資者名單是否仍以能源和工業領域的戰略投資者為主——正如過去連續三輪融資的情況——抑或將開始納入今年推動中國其他實體人工智慧融資熱潮的人工智慧基礎設施與機器人基金。首圖來源:DeepCtrls。
本分析基於 DeepCtrls 自身的公開融資披露資料,以及中國獨立商業媒體對 B 輪和 B+ 輪融資的報導。本文僅供一般資訊參考,並不構成投資、財務或法律建議。











