
DeepCtrls、CATLが主導するB+ラウンドで資金調達、アラムコも出資に参加
データセンターや工場向けにエネルギー最適化ソフトウェアを販売し、黒字経営を続ける深センのAIハードウェア企業DeepCtrlsは、CATLが主導しサウジアラムコ・ベンチャーズが参加したB+ラウンドで資金調達を行った。これは、ジンコソーラーが主導し、同じエネルギーインフラ戦略を支持したBラウンドから数ヶ月後のことである。

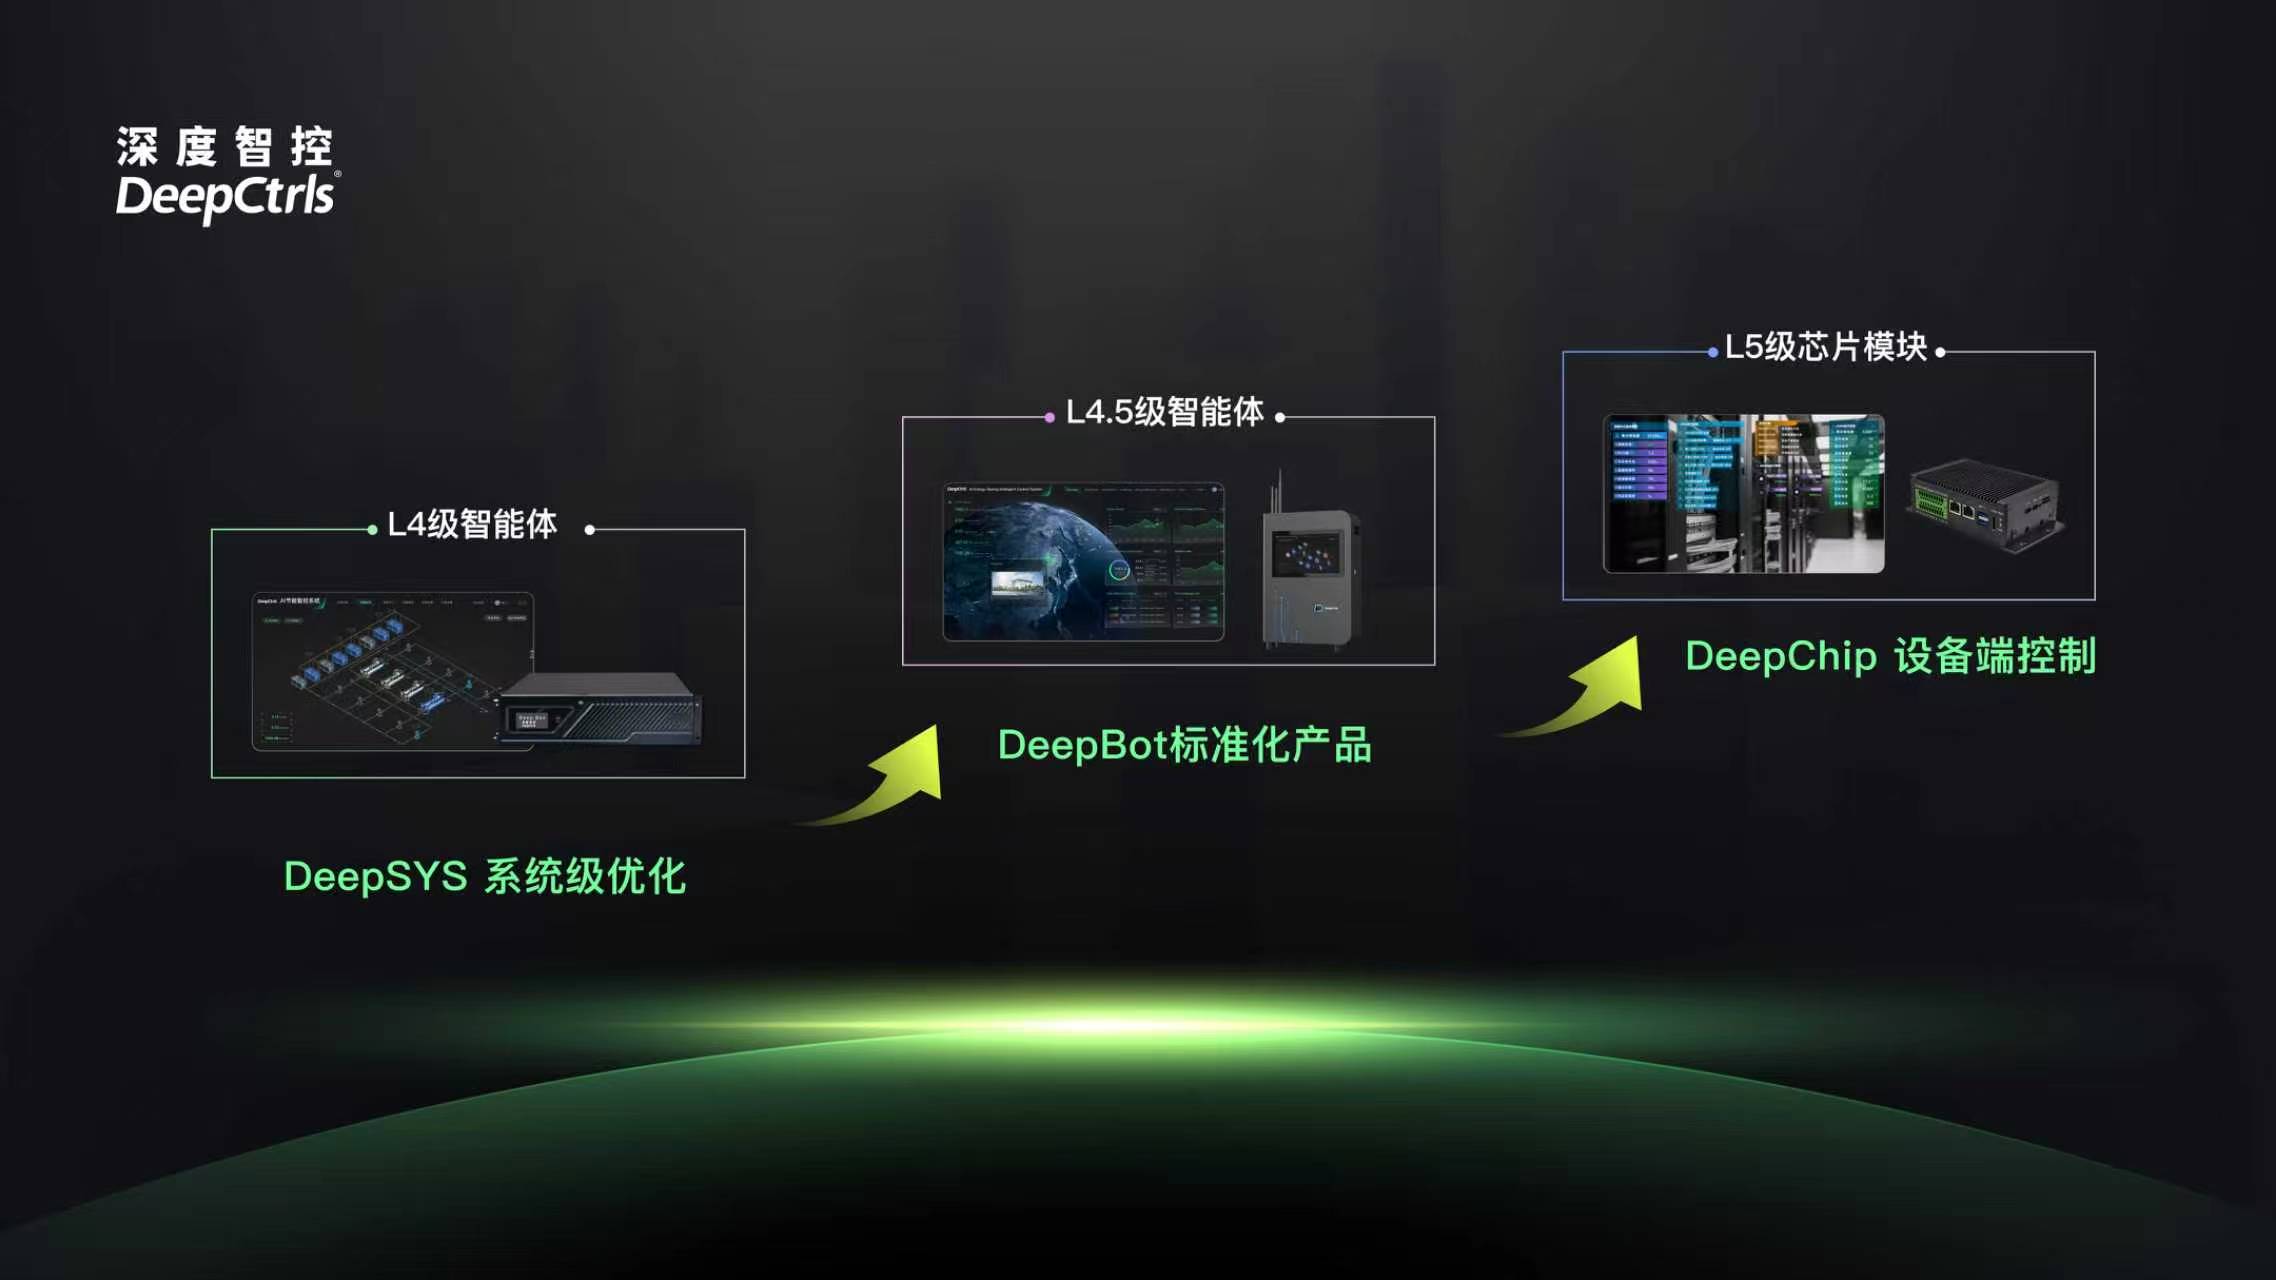
深センを拠点とするフィジカルAI企業「DeepCtrls」は、データセンターや工場向けの省エネソフトウェアを静かに収益性の高い事業へと成長させてきたが、このたび、バッテリー大手のContemporary Amperex Technology Co., Limitedが主導する、数億元規模のB+ラウンドの資金調達を完了した (非公開の金額が当該範囲のどこに位置するかによって、約1,400万米ドルから1億2,600万米ドルに相当)のB+ラウンドを完了した。同社が火曜日に明らかにしたところによると、このラウンドはバッテリー大手のContemporary Amperex Technology Co., Limitedが主導し、サウジアラムコのベンチャー投資部門も出資者の一社として参加した。 太平創新投資、広発新徳、復星創新資本もこのラウンドに参加したほか、既存の出資者であるソースコード・キャピタルと広源資本からも追加出資が行われた。 今回のラウンドは、DeepCtrlsが太陽光発電メーカーのJinkoSolarが主導する別のBラウンドを完了してから約2か月後に実施されたものであり、創業8年目の同社は、1回の資金調達サイクルの中で、バッテリーメーカー、太陽光発電メーカー、そして世界最大級の石油会社の1社から戦略的資金を調達したことになる。
2018年に設立されたDeepCtrlsは、「Physics AIエンジン(PhyAI)」と呼ばれる技術を開発している。これは、施設の冷却、電力、機械システムを高精度なシミュレーションでモデル化し、数十万通りある可能性のある稼働構成の中から、エネルギー消費を最小限に抑えるものをリアルタイムで算出するものだ。 同社は、この機能を「DeepSYS」「DeepBot」「DeepChip」「DeepOS」と名付けた製品ラインを通じて販売しており、システムレベルのソフトウェア最適化からデバイスレベルのチップ制御に至るまでを網羅し、産業施設、データセンター、大規模ビルをターゲットとしている。 公表されている顧客リストにはすでにTSMC、CATL、Foxconn、Tencent、ByteDanceが含まれており、DeepCtrlsのソフトウェアは、中国の製造業およびクラウドコンピューティング分野において、最も電力密度の高い施設の一部に導入されている。
真の注目点は出資者リストにある
今回の資金調達ラウンドが、一般的な中国の産業用ソフトウェア企業の資金調達と一線を画すのは、その金額ではなく、リード投資家および共同投資家の顔ぶれである。CATLは、単に手を出しているだけの金融投資家ではなく、
関連分野。同社は世界最大の電気自動車用バッテリーメーカーであり、ますます独自にグリッド規模のエネルギー貯蔵システムやデータセンターの電力インフラを構築する企業としても存在感を高めている。つまり、CATLの資本には、次のような明白なビジネス上の根拠が伴っている。 バッテリーやエネルギー貯蔵システムを製造する企業にとって、それらのシステムを取り巻く電力・冷却インフラから、より多くの利用可能容量を引き出すソフトウェアには直接的な利害関係がある。サウジアラムコ・ベンチャーズの参画も同様の文脈で捉えられる。 この大手石油会社は、炭化水素による収益をコンピューティング能力へと再配分するという広範な戦略の一環として、ここ数年、AIインフラやデータセンターへの投資へと事業多角化を進めてきた。実用化された商用製品を持つエネルギー最適化ソフトウェア企業への投資は、社内で同等の能力を構築するよりも、そのテーマに参入するためのリスクの低い手段である。この観点から今回の資金調達ラウンドを捉えると、DeepCtrlsが市場に向けて発信しているメッセージの真意が明らかになる。同社は、今年中国でこの分野に広く採用されている「物理AI」というラベルを掲げているにもかかわらず、主にロボット工学や具現化AI企業として自らを売り込んでいるわけではない。 同社は、エネルギーインフラ効率化企業として自らを売り込んでおり、その顧客基盤には、CATL、アラムコ、ジンコソーラーがそれぞれ独自の商業的理由から関心を寄せている、計算能力不足を招いているハイパースケールデータセンターや先進的な製造拠点がたまたま含まれているに過ぎない。 この区別は、ヒューマノイドロボットメーカーからエンボディッド・データ・プラットフォームに至るまで、「フィジカルAI」という傘の下で自らを位置づける中国企業のひしめく分野の中で、DeepCtrlsの位置づけを把握しようとする者にとって重要だ。DeepCtrlsの実際の製品は、資金調達発表では同じ「フィジカルAI」というブランディングに依拠しているものの、ロボット制御システムというよりは産業用エネルギー管理ソフトウェアに近い位置にある。
収益性を確保している企業――収益性が低いとされる業界において
DeepCtrlsは、数年にわたり前年比で売上高が倍増し続けていると述べている
2023年の商用化以来、2025年には大規模な収益化を達成したとしている。同社はこの主張を、キャッシュバーンを賄うために資金調達ラウンドに依存し続けるのではなく、フィジカルAIソフトウェアにおいて完全な商業サイクルを確立した証拠であると位置付けている。 もしこれが事実であれば、DeepCtrlsは、中国のフィジカルAIおよびエンボディッドAI分野における資金調達ブームの中で、極めて少数派のカテゴリーに位置づけられることになる。この分野では、ヒューマノイドロボットメーカーから基盤モデル研究所に至るまで、著名な企業のほとんどが依然として収益化よりはるかに早い段階で資金を消費し続けており、事業運営の資金を賄うために相次ぐ資金調達ラウンドに依存している。 産業用エネルギー管理分野で製品を販売し、黒字化しているソフトウェア企業は、収益化前のヒューマノイドロボットスタートアップに比べ、投資家にとって根本的にリスクが低い投資対象である。このリスクプロファイルこそが、今年ロボット分野の資金調達の大部分を牽引してきたベンチャーファンドではなく、戦略的な産業系投資家がDeepCtrlsへの出資を行っている理由を説明しているのだろう。DeepCtrlsの主張を評価する買い手や競合他社は、同社が独立監査済みの財務諸表を公表しておらず、「スケール化された収益性」という表現は、規制上の報告要件に基づく開示ではなく、DeepCtrls自らが業績を説明するために選んだ用語であることに留意すべきだ。 今回の資金調達ラウンドの投資家リストが、純粋に財務的なものではなく戦略的な性格を持つことを考慮すれば、この主張はもっともらしい。戦略的投資家は通常、資本を投入する前に、対象企業の実際の顧客契約について独自の商業的デューデリジェンスを行うからだ。とはいえ、これは検証済みの数値ではなく、あくまで同社が報告した数値に過ぎない。
液冷という視点がデータセンター購入者にとって意味すること
DeepCtrlsの演算能力およびエネルギー調整製品は、同社によればAIデータセンター向けの液体冷却および演算・電力調整を管理するものであり、今日のAI導入において最も深刻なインフラのボトルネックの一つ、すなわちデータセンターの稼働速度をますます左右する電力および熱的制約の核心に位置している。
オペレーターは、利用可能なGPUやアクセラレータハードウェアの量にかかわらず、新たなAI演算能力を稼働させることができます。 すでに熱的限界に近い状態で稼働している施設において、冷却効率や電力利用率を測定可能なレベルで向上させることができるソフトウェア層は、新たな冷却インフラや追加の送電網接続にかかる設備投資を回避できるという点で、直接的に定量化可能な価値提案を持っています。これは、ほとんどのAIソフトウェアの売り込みよりも、投資判断を下しやすくなっています。 これこそが、CATLとアラムコが参画した背後にある具体的なビジネスロジックである可能性が高い。両社は、それぞれ異なる形でエネルギーインフラの供給事業を展開しており、顧客が既存のインフラからより多くの利用可能容量を引き出せるよう支援するポートフォリオ企業は、両投資家がすでに販売しているエネルギー資産の潜在的な価値を拡大するからだ。公表されていない数字の背後を読む
DeepCtrlsはこの資金調達ラウンドについて、「数億人民元」とだけ説明した。これは、正確な金額や暗黙の評価額を特定されることを避けるため、中国の成長段階にある企業の間で一般的な開示慣行である。同社は、調達額が1億人民元から9億人民元の範囲のどこに位置するかは明らかにしておらず、 この幅は、現在の為替レートで米ドル換算するとおよそ1,400万米ドルから1億2,600万米ドルに相当する。 このような曖昧さは、現在の中国の資金調達環境におけるB+ラウンドでは珍しいことではない。戦略的投資家は、参加条件として具体的な条件に関する機密保持を交渉することが頻繁にあるためだ。しかし、このため外部の観察者は、正確な想定企業価値を算出したり、約2ヶ月前にJinkoSolarが主導した前回のBラウンドとの価格比較を行ったりすることは、現時点ではできない。 確認できるのは、両ラウンドに共通するパターンである。いずれも、中国のより投機的な分野で通常ラウンドのアンカーとなるベンチャーファンド主導のシンジケートではなく、1社の主要な産業系戦略的投資家に加え、小規模な金融系および政府系共同投資家グループが参加している。
AI分野。この資金調達のパターン自体が示唆に富んでいる。 汎用ベンチャーファンドまで探す必要なく、わずか数ヶ月の間にジンコソーラー、続いてCATL、そしてアラムコから相次いで資金調達できたということは、DeepCtrlsが広く資金を募る必要がなく、むしろ戦略的買収者が参入権を確保するために競い合っているほど、同社の商業的な牽引力が十分に強いことを市場に示している。 この解釈が正しいかどうかは、DeepCtrlsの次回の資金調達ラウンド(時期を問わず)において、再びエネルギーや産業分野の戦略的投資家が主導的な立場に立つかどうかによって明らかになるだろう。もしそのパターンが繰り返されれば、同社の資金調達成功を実際に牽引しているのは、単なる「物理的なAIブランド」に対する一般的な投資家の関心ではなく、中核となる顧客との関係性にあることを示唆することになる。
DeepCtrlsが依然として答えなければならない競争上の課題
データセンターのエネルギー最適化は、DeepCtrlsだけが独占している分野ではない。シュナイダーエレクトリックやVertivをはじめとするグローバル企業、そして増え続けるAI特化型の熱管理スタートアップ各社も、同じ効率化を追求しており、多くの場合、ミッションクリティカルな施設管理において、より堅実な財務基盤と長い運営実績を誇っている。 現時点での証拠に基づけば、DeepCtrlsの強みは、中国市場へのアクセスと、TSMCやByteDanceといった顧客内での確立された基盤にある。これらは、海外の競合他社が再現するには数年を要するものであり、中国国外の市場にそのまま転用できるような、実証済みの技術的優位性ではない。 CATLとアラムコの出資が、国際的な事業拡大のための資金提供を目的としているのか、それとも両投資家がすでに参入している中国市場におけるDeepCtrlsの地位を強化するためだけなのか、その区別について同社はまだ明確にしていない。 そして、今回の資金調達がどこまで及ぶかを測ろうとする者にとって、これは最も重大な未解決の疑問である。
DeepCtrlsが「フィジカルAI」というレッテルにふさわしいのか、それともエネルギー・ソフトウェア企業として捉えるべきなのかという議論に決着をつける数字は、
重要なのは、今回の資金調達の規模ではなく、DeepCtrlsが次回の資金調達で明らかにする点だ。つまり、投資家リストが、これまでの3回連続の資金調達と同様に、エネルギーや産業分野の戦略的投資家を中心に据え続けるのか、それとも、今年、中国におけるAI関連の実物資産への資金調達ブームを牽引してきたAIインフラやロボティクス関連のファンドが加わり始めるのか、という点である。ヘッダー画像のクレジット:DeepCtrls。
本分析は、DeepCtrlsが公表した資金調達情報に加え、BラウンドおよびB+ラウンドに関する中国の独立系ビジネスメディアの報道を基にしています。本分析は一般的な情報提供のみを目的としており、投資、財務、または法律上の助言を構成するものではありません。











