
DeepCtrls完成由宁德时代领投的B+轮融资,沙特阿美跟投
DeepCtrls是一家盈利的深圳人工智能硬件公司,主要向数据中心和工厂销售能源优化软件。在晶科能源领投的B轮融资支持了其能源基础设施投资理念数月后,该公司又完成了由宁德时代领投、沙特阿美风投跟投的B+轮融资。

总部位于深圳的物理人工智能公司DeepCtrls,已悄然将面向数据中心和工厂的能效软件打造成了一项盈利业务,近日完成了由电池巨头当代安培克斯科技股份有限公司(Contemporary Amperex Technology Co., Limited)领投、金额达数亿元人民币的B+轮融资 (约合1400万美元至1.26亿美元,具体金额取决于未披露的数字在该区间内的具体位置),本轮融资由电池巨头宁德时代领投,沙特阿美旗下风投部门等机构参与投资,该公司于周二披露了这一消息。 太平创新投资、广发新德及复星创新资本也参与了本轮融资,现有投资者源码资本和广源资本则进行了跟投。 此次融资距离DeepCtrls完成由太阳能制造商晶科能源领投的另一轮B轮融资仅过去约两个月,这意味着这家成立八年的公司已在单轮融资周期内,从电池制造商、太阳能制造商以及全球最大石油公司之一处获得了战略投资。
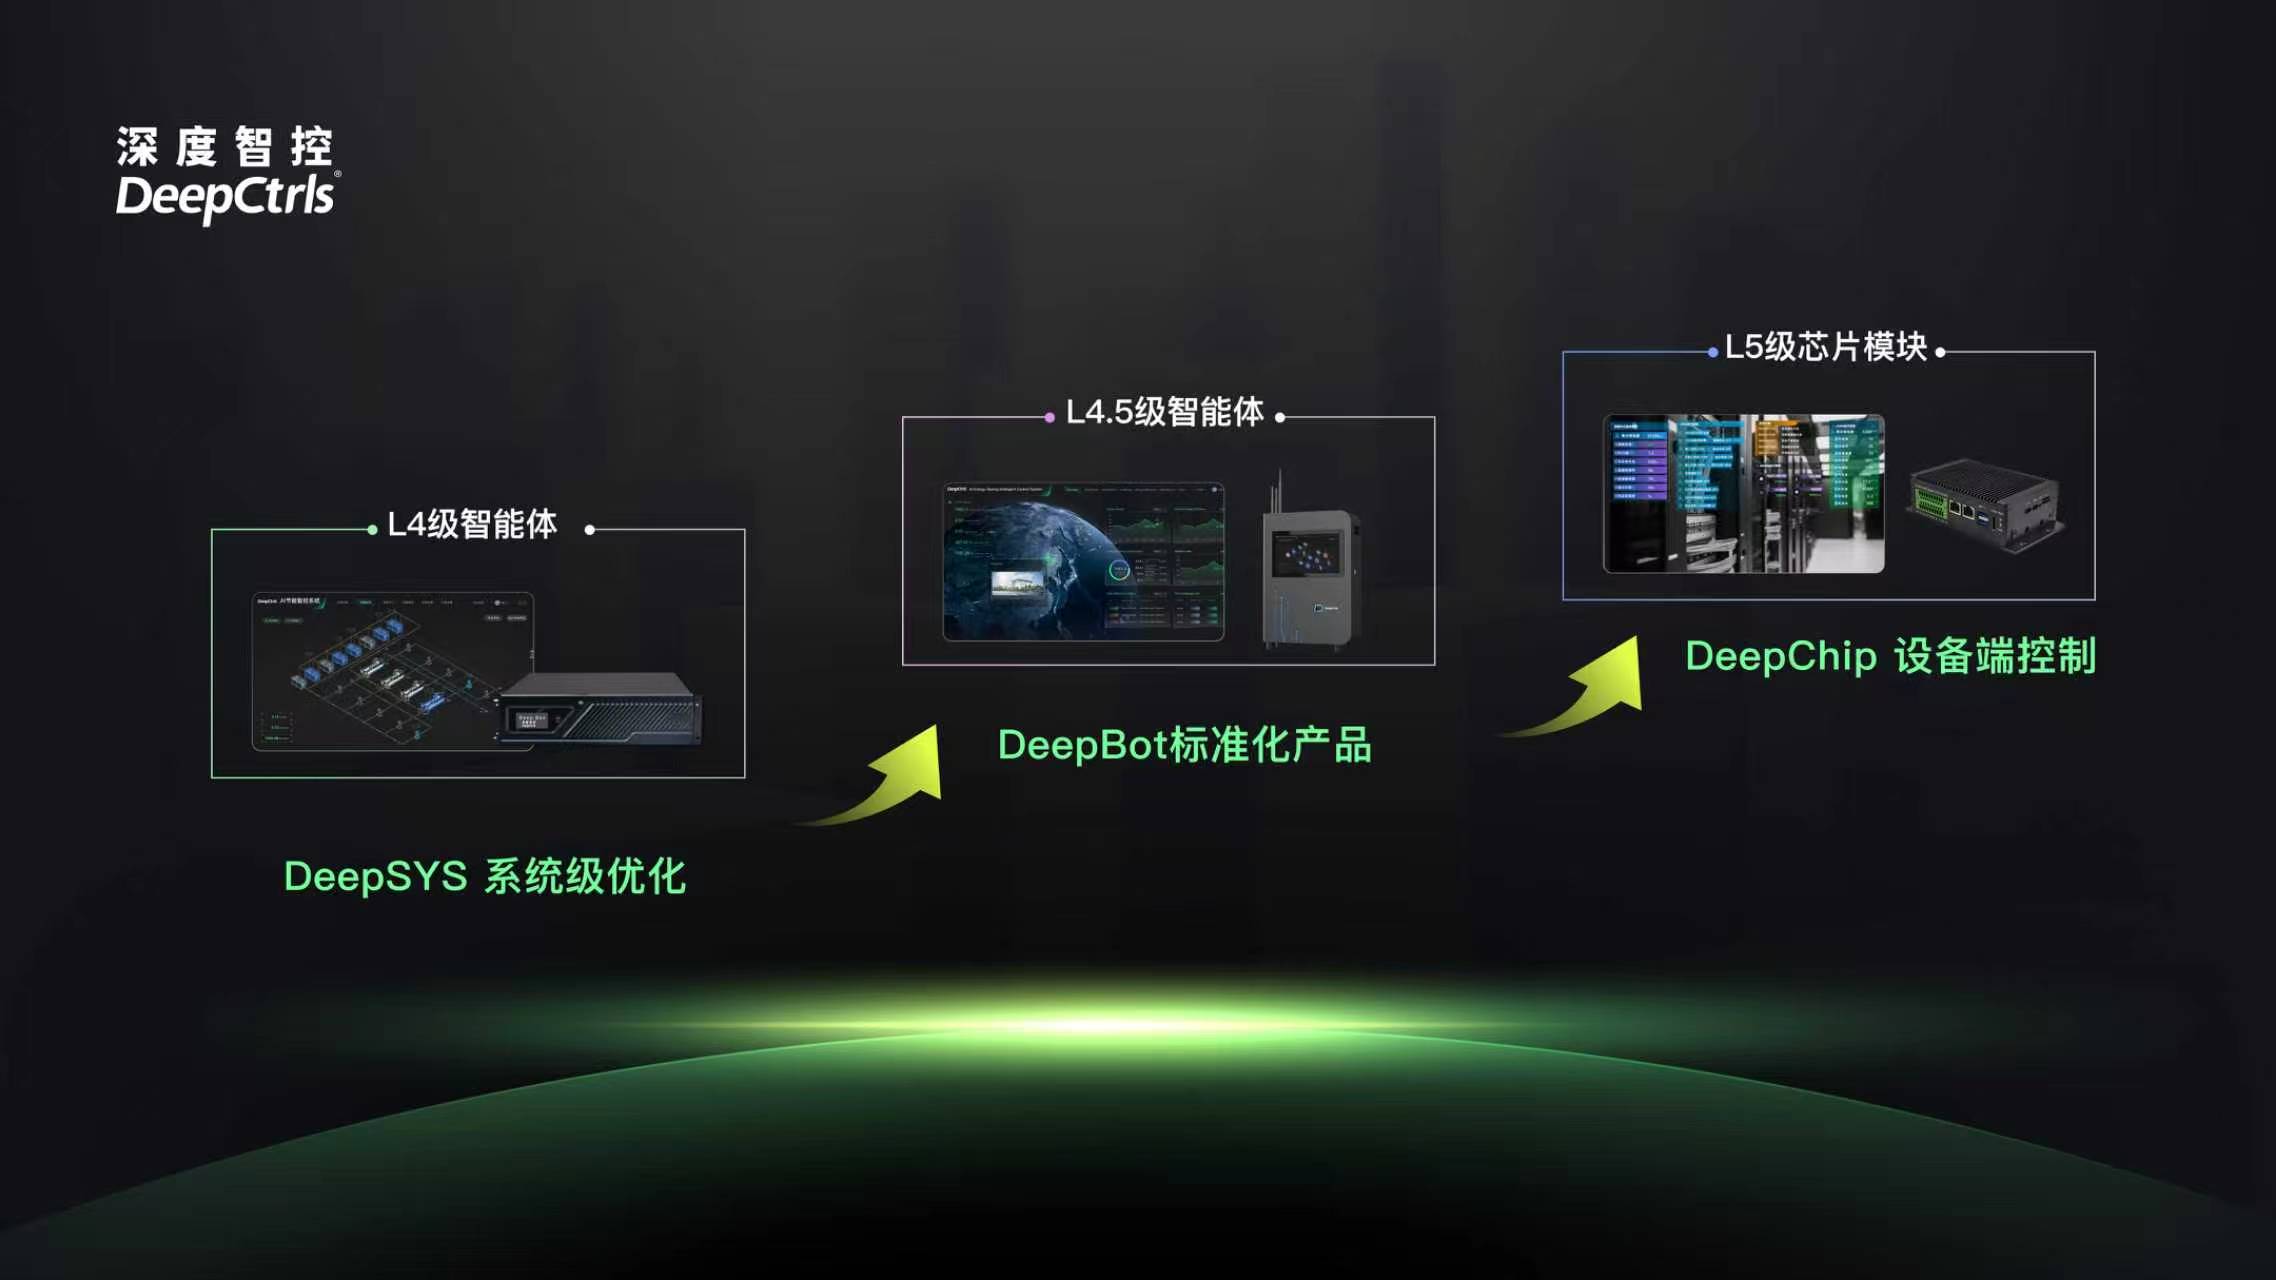
DeepCtrls成立于2018年,致力于构建其称为“物理人工智能引擎”(PhyAI)的技术。该引擎通过高保真模拟对设施的制冷、电力和机械系统进行建模,随后实时计算出在数十万种可能的运行配置中,哪一种能将能耗降至最低。 该公司通过名为 DeepSYS、DeepBot、DeepChip 和 DeepOS 的产品线销售该技术,覆盖范围从系统级软件优化到设备级芯片控制,主要面向工业设施、数据中心和大型建筑。 其已披露的客户名单中已包括台积电、宁德时代、富士康、腾讯和字节跳动,这使得DeepCtrls的软件得以应用于中国制造业和云计算领域中部分功率密度最高的设施中。
投资方名单才是真正看点
本轮融资与中国典型工业软件融资的不同之处,不在于金额大小,而在于领投方及其联合投资者的身份。宁德时代并非只是试水该领域的财务投资者,
相关领域;作为全球最大的电动汽车电池制造商,宁德时代正日益成为一家独立的电网级储能及数据中心供电基础设施建设商,这意味着宁德时代的投资背后蕴含着一个显而易见的商业逻辑: 一家生产电池和储能系统的公司,自然会对能够从围绕这些系统的供电和制冷基础设施中榨取更多可用容量的软件产生直接兴趣。沙特阿美风投(Saudi Aramco Ventures)的参与也体现了类似的逻辑。 这家石油巨头在过去几年里,作为将碳氢化合物收入重新部署到计算能力这一更广泛战略的一部分,已将业务多元化扩展至人工智能基础设施和数据中心投资领域;对于一家拥有成熟商业产品的能源优化软件公司而言,与其在内部构建同等能力,投资该公司是参与这一主题的低风险途径。从这一角度解读本轮融资,DeepCtrls向市场传递的核心信息便有了新的解读。尽管该公司打着今年中国该行业广泛采用的“实体AI”标签,但其主要定位并非机器人或实体AI公司; 它将自己定位为一家能源基础设施效率公司,其客户群恰好包括那些正推动计算能力紧缺的超大规模数据中心和先进制造基地——这正是宁德时代、沙特阿美和晶科能源各自出于商业考量而关注的焦点。 对于任何试图将DeepCtrls与当前自称隶属于“物理AI”范畴的中国企业(从类人机器人制造商到具身数据平台)进行对比的人来说,这一区别至关重要:尽管DeepCtrls的融资公告也采用了“物理AI”这一品牌标识,但其实际产品更接近工业能源管理软件,而非机器人控制系统。
在一个大多不盈利的行业中,一家盈利的公司
DeepCtrls表示,其营收已连续多年实现同比翻番增长
自2023年实现商业化以来,该公司于2025年实现了规模化盈利——该公司将这一声明视为其已完成物理人工智能软件完整商业闭环的证据,而非继续依赖融资轮次来填补现金消耗。 如果情况属实,这将使DeepCtrls在中国物理AI和具身AI融资热潮中跻身于一个极为小众的行列——在这个领域,从类人机器人制造商到基础模型实验室等大多数知名企业,目前仍处于收入远不及资金消耗的阶段,依赖于连续的融资轮次来维持运营。 对于投资者而言,一家面向工业能源管理领域且已实现盈利的软件公司,其风险水平从根本上低于尚未产生收入的人形机器人初创企业;这种风险特征很可能解释了为何此次向DeepCtrls注资的并非今年推动大部分机器人领域融资的风险投资基金,而是战略性工业投资者。评估DeepCtrls相关声明的买家和竞争对手应注意,该公司尚未公布经独立审计的财务报表,且“规模化盈利”是DeepCtrls自身为描述其业绩而选用的术语,而非依据任何监管报告要求所作的披露。 鉴于本轮投资者名单的战略性而非纯粹财务性特征,这一说法是合理的——因为战略投资者通常会在注资前对目标公司的实际客户合同进行商业尽职调查,但这仍然是一个由公司报告的数字,而非经过验证的数据。
液冷技术对数据中心买家意味着什么
DeepCtrls的计算能力与能源协调产品——该公司将其描述为用于管理AI数据中心的液冷及计算-电力协调——正处于当今AI部署中最严峻的基础设施瓶颈之一的核心位置:即日益决定数据中心运行速度的供电和散热限制。
运营商可以投入新的AI计算能力,无论可用的GPU或加速器硬件有多少。 对于已经接近热极限运行的设施而言,能够显著提升散热效率或电力利用率的软件层,其价值主张是直接可量化的——它能避免在新的制冷基础设施或额外的电网连接上产生资本支出,这种价值主张比大多数AI软件的推销方案更容易获得资金支持。 这很可能正是宁德时代(CATL)和沙特阿美(Aramco)参与背后的具体商业逻辑:这两家公司虽以不同方式从事能源基础设施供应业务,但一家能帮助客户从现有基础设施中挖掘更多可用容量的投资组合公司,将扩大这两家投资者现有能源资产的可挖掘价值。透过未披露的数字看本质
DeepCtrls仅将本轮融资描述为“数亿元人民币”,这是中国成长期企业常见的披露惯例,旨在避免明确具体数额或隐含估值;该公司也未说明实际融资额在1亿元至9亿元人民币区间内的具体位置, 按当前汇率计算,这一区间折合美元约为1400万至1.26亿美元。 在中国当前的融资环境下,这种模糊表述对于B+轮融资并不罕见——战略投资者通常会将就具体条款保密作为参与的条件,但这确实意味着外部观察者目前尚无法计算出精确的隐含估值,也无法将本轮定价与约两个月前晶科能源领投的B轮进行比较。 可以确认的是这两轮融资的共同模式:每轮都引入了一家主导性的工业战略投资者,以及一群规模较小的金融和国有背景的共同投资者,而非通常在中国实体经济中更具投机性的领域中作为融资锚点的风险基金主导的财团。
人工智能领域。这种融资模式本身就颇具启示意义。 一家公司若能在短短数月内先后吸引晶科能源、宁德时代和沙特阿美进行投资,且无需将融资范围扩大至通才型风投基金,这向市场传递的信号是:其商业势头足够强劲,以至于战略投资者正竞相寻求合作机会,而非DeepCtrls需要广泛寻求资金支持。 无论何时进行下一轮融资,若DeepCtrls再次由能源或工业领域的战略投资者领投,这一解读将更加明朗。这种模式的重复将表明,推动该公司融资成功的关键因素其实是其核心客户关系,而非普通投资者对实体AI品牌的兴趣。
DeepCtrls 仍需解答的竞争难题
数据中心能效优化并非DeepCtrls独有的领域。包括施耐德电气(Schneider Electric)、Vertiv以及日益增多的专注于AI的热管理初创企业在内的全球玩家,都在追求同样的能效提升,且它们往往拥有更雄厚的资金实力,在关键任务设施管理领域也拥有更长的运营历史。 根据现有证据,DeepCtrls的优势在于对中国市场的准入以及在台积电和字节跳动等客户中已建立的业务基础——这些是外国竞争对手需要数年时间才能复制的,而非能够直接转移到中国以外市场的、已得到验证的技术领先优势。 宁德时代和沙特阿美投入的资金究竟是用于支持国际扩张,还是仅仅为了巩固DeepCtrls在中国市场的地位——而这两家投资者本身已在中国市场有所布局——这一区别该公司尚未明确说明, 而对于试图评估本轮融资影响范围的人来说,这正是唯一且最具决定性的悬而未决的问题。
这一数字将最终定夺关于DeepCtrls是否配得上“物理人工智能”这一标签,抑或更应被视为一家能源软件公司的争论——
关键不在于本轮融资的规模,而在于DeepCtrls在下一轮融资中将披露的信息:其投资者名单是否仍以能源和工业战略投资者为主——正如过去连续三轮融资的情况那样——还是会开始纳入那些今年推动了中国其他实体AI融资浪潮的人工智能基础设施和机器人基金。封面图片来源:DeepCtrls。
本分析基于 DeepCtrls 自身的公开融资披露信息,以及中国商业媒体对 B 轮和 B+ 轮融资的独立报道。本文仅供一般信息参考,不构成任何投资、财务或法律建议。











