
中國對決世界:誰在工業級六軸機械手臂製造領域領先?
針對中國在工業機器人領域的崛起進行分析解構,就市場佔有率、技術差距及採購影響等方面,將國內製造商與全球既有業者進行比較。
中國的市場佔有率
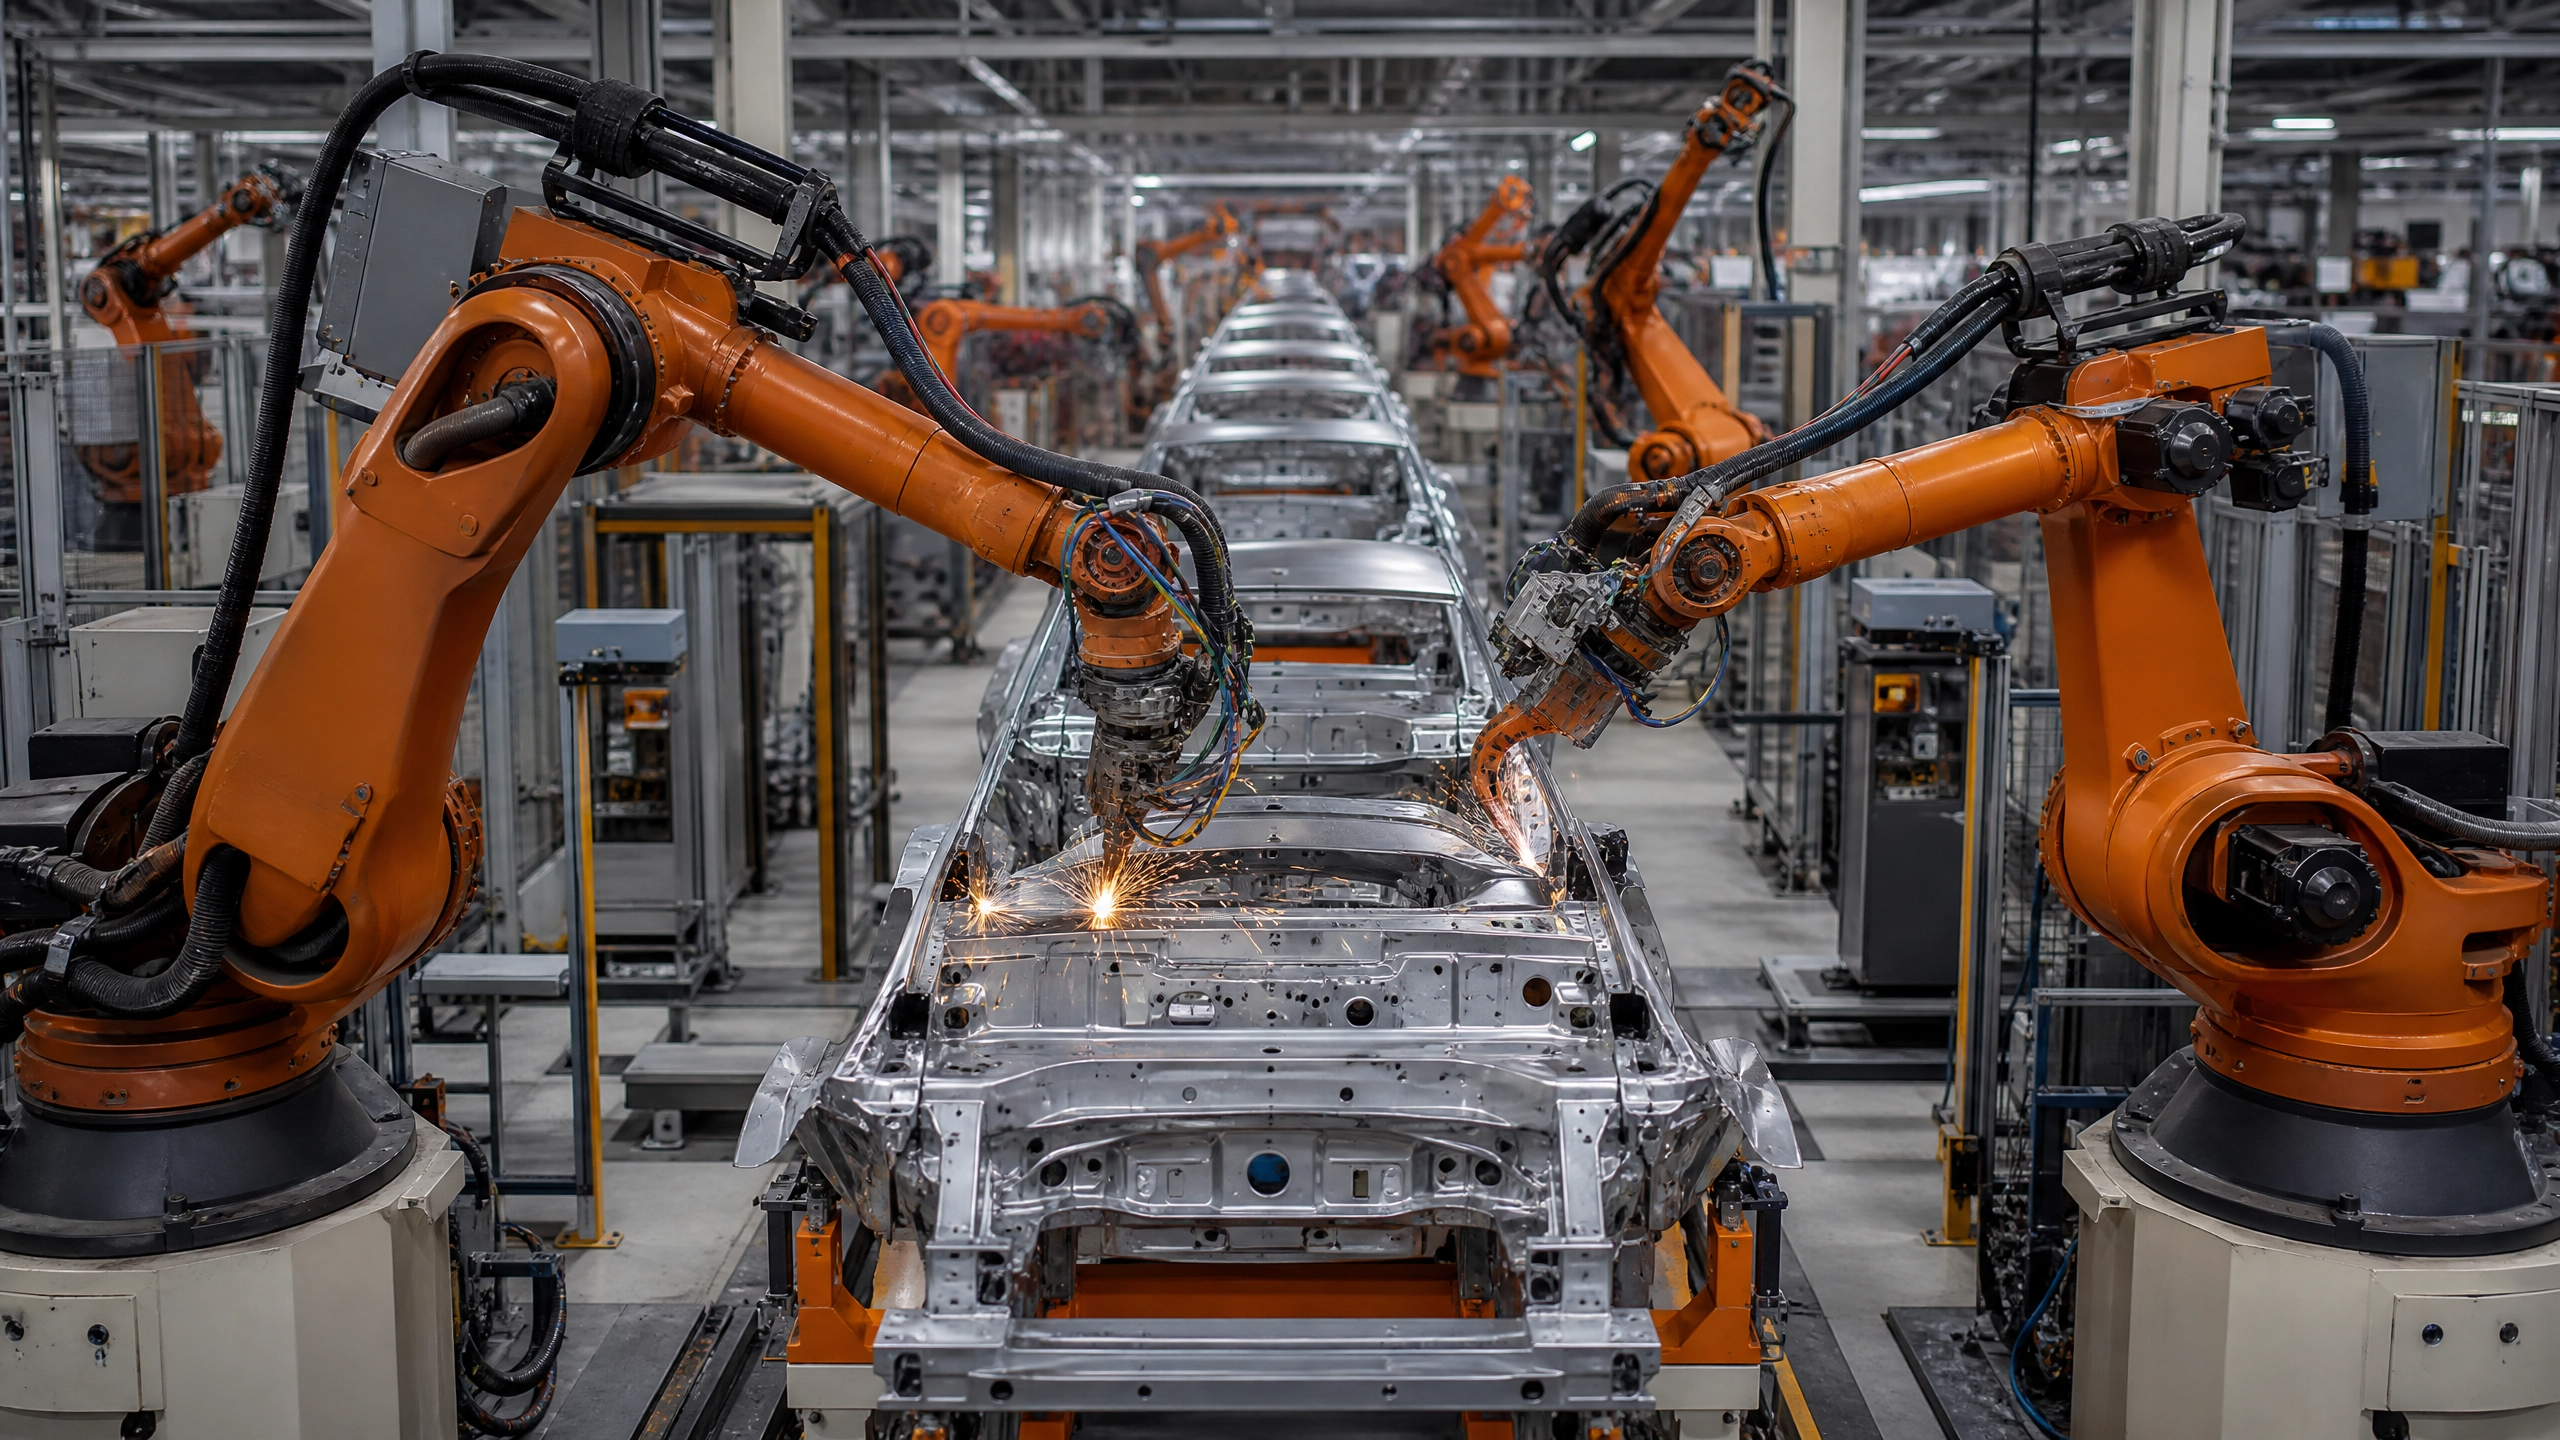
過去十年間,全球工業機器人產業格局經歷了深刻的地域變遷。 根據國際機器人聯合會的數據,2024年中國佔全球工業機器人安裝總量的54%,單年部署量近三十萬台[1]。這股龐大的國內需求,已成為中國製造業基礎的支柱。
比安裝量更具指標意義的是這些機器人的來源。十年前,中國工廠幾乎完全依賴進口機器人。如今,中國境內銷售的工業機器人中,超過百分之五十由國內製造商供應[2]。這種國內主導地位在各產業間的分布並不均衡。 在需要標準搬運與基本組裝的產業,例如食品飲料或紡織業,中國製造商佔據了八成至百分之百的市場份額 [3]。然而,在汽車和電子製造等高精度領域,外國品牌仍保持著顯著的領先優勢。
近年來最引人注目的發展,是中國從工業機器人的淨進口國轉變為淨出口國。僅在2025年上半年,中國就出口了超過九萬四千台工業機器人,較去年同期增長近百分之六十[4]。 這股出口勢頭延續至2026年,中國產品已銷往超過150個國家[5]。中國製造商正憑藉其龐大的生產規模,在新興市場、東歐,以及日益擴大的歐盟市場內展開激烈競爭。
中國如何走到今天這一步
中國在工業機器人製造領域的快速崛起,是經過深思熟慮的政策執行與結構性優勢共同作用的結果。2015年推出的「中國製造2025」計畫,明確將機器人技術列為戰略性產業,目標是達到七成
國內市場佔有率 [6]。這項自上而下的政策指令動用了大量資本,進而為國內機器人企業提供了補貼、稅務優惠及政府擔保的融資。除了政策支持之外,中國還受益於無與倫比的產業生態系統。該國已培育出密集的供應鏈集群,其中馬達製造商、精密減速機供應商和電子元件製造商彼此鄰近運作。這種地理上的集中使中國機器人製造商能夠快速迭代設計並降低物流成本。 像易通、西亞森和易福特等國內領先企業,已善用此生態系統實現高度的垂直整合,並自行生產許多關鍵零組件。
中國國內市場的龐大規模提供了另一項關鍵優勢。 透過每年部署數十萬台機器人,中國製造商得以加速累積營運數據與實地經驗。這種快速的回饋循環,使他們能比在較小市場營運的競爭對手更迅速地優化產品並降低成本。因此,中國工業機器人的定價通常比同級的西方或日本機型低二十至四十% [7]。
西方與日本廠商仍具領先優勢的領域
儘管中國在產量和市場佔有率方面取得了令人矚目的進展,但在高端市場領域,全球傳統龍頭企業仍保有顯著優勢。 四大製造商——來自瑞士的ABB、日本的發那科(FANUC)和安川(Yaskawa),以及德國的庫卡(KUKA)——持續主導著對超高精度、極高可靠性及複雜軟體整合有嚴格要求的應用領域 [6]。
在半導體製造、光學組裝及醫療器材生產等領域,其公差以百分之一毫米為單位,外國品牌仍是首選。同樣地,在涉及超過兩
在百公斤級別的應用中,既有廠商佔據著壓倒性的領先優勢。過去八年間,中國製造商在重型應用領域的市佔率始終難以突破百分之三十,因為要實現可靠的重型舉升所需要的機械工程技術,至今仍是重大障礙 [6]。此外,西方及日本製造商擁有更優越的軟體生態系統。ABB 和 KUKA 等公司提供龐大的特定應用軟體套件庫、離線編程工具以及先進的模擬環境。這些歷經數十年精煉的專有生態系統,為系統整合商提供了處理複雜部署的強大工具。 全球品牌還擁有廣泛的國際服務網絡,能確保提供快速的現場支援,這是新興的中國出口商目前在全球範圍內尚無法匹敵的。
技術差距
客觀評估顯示,中國與全球製造商之間的技術差距雖在縮小,但尚未完全消除。對於物料搬運、碼垛及標準弧焊等中階應用,現代中國製六軸機械手臂所具備的重複定位精度與性能,已完全足以滿足大多數工業用戶的需求 [8]。
剩餘的差距在於機器人技術中那些看不見的環節:先進的控制演算法、路徑規劃,以及在持續應力下長期維持的機械耐用性。外國機器人通常具備更優異的點精度與路徑精度,使其能在高速運行時保持精確路徑且無震動[6]。這種性能仰賴深度整合的控制電子元件與精密的數學模型,這些技術難以迅速複製。
中國業界對「內卷」現象的擔憂亦日益加劇,此術語描述一種激烈且自我強化、不斷持續的價格競爭,這種競爭不僅壓縮利潤空間,更扼殺真正的創新[6]。儘管激進的定價策略已確保
若一味追求市場佔有率,恐將使國內製造商陷入低利潤循環,進而限制其投入基礎研發的能力,而這正是挑戰最高性能級別全球領導者所必需的。這對採購方意味著什麼
對於採購團隊和工程主管而言,不斷演變的產業格局需要一套更細膩的採購策略。在中國製造商與全球既有廠商之間做出抉擇,已不再是單純以品質對比成本的二元選擇。
在評估用於機器人輔助、包裝或基礎焊接等標準應用的工業六軸機械臂時,中國製造商提供了極具吸引力的價值主張。
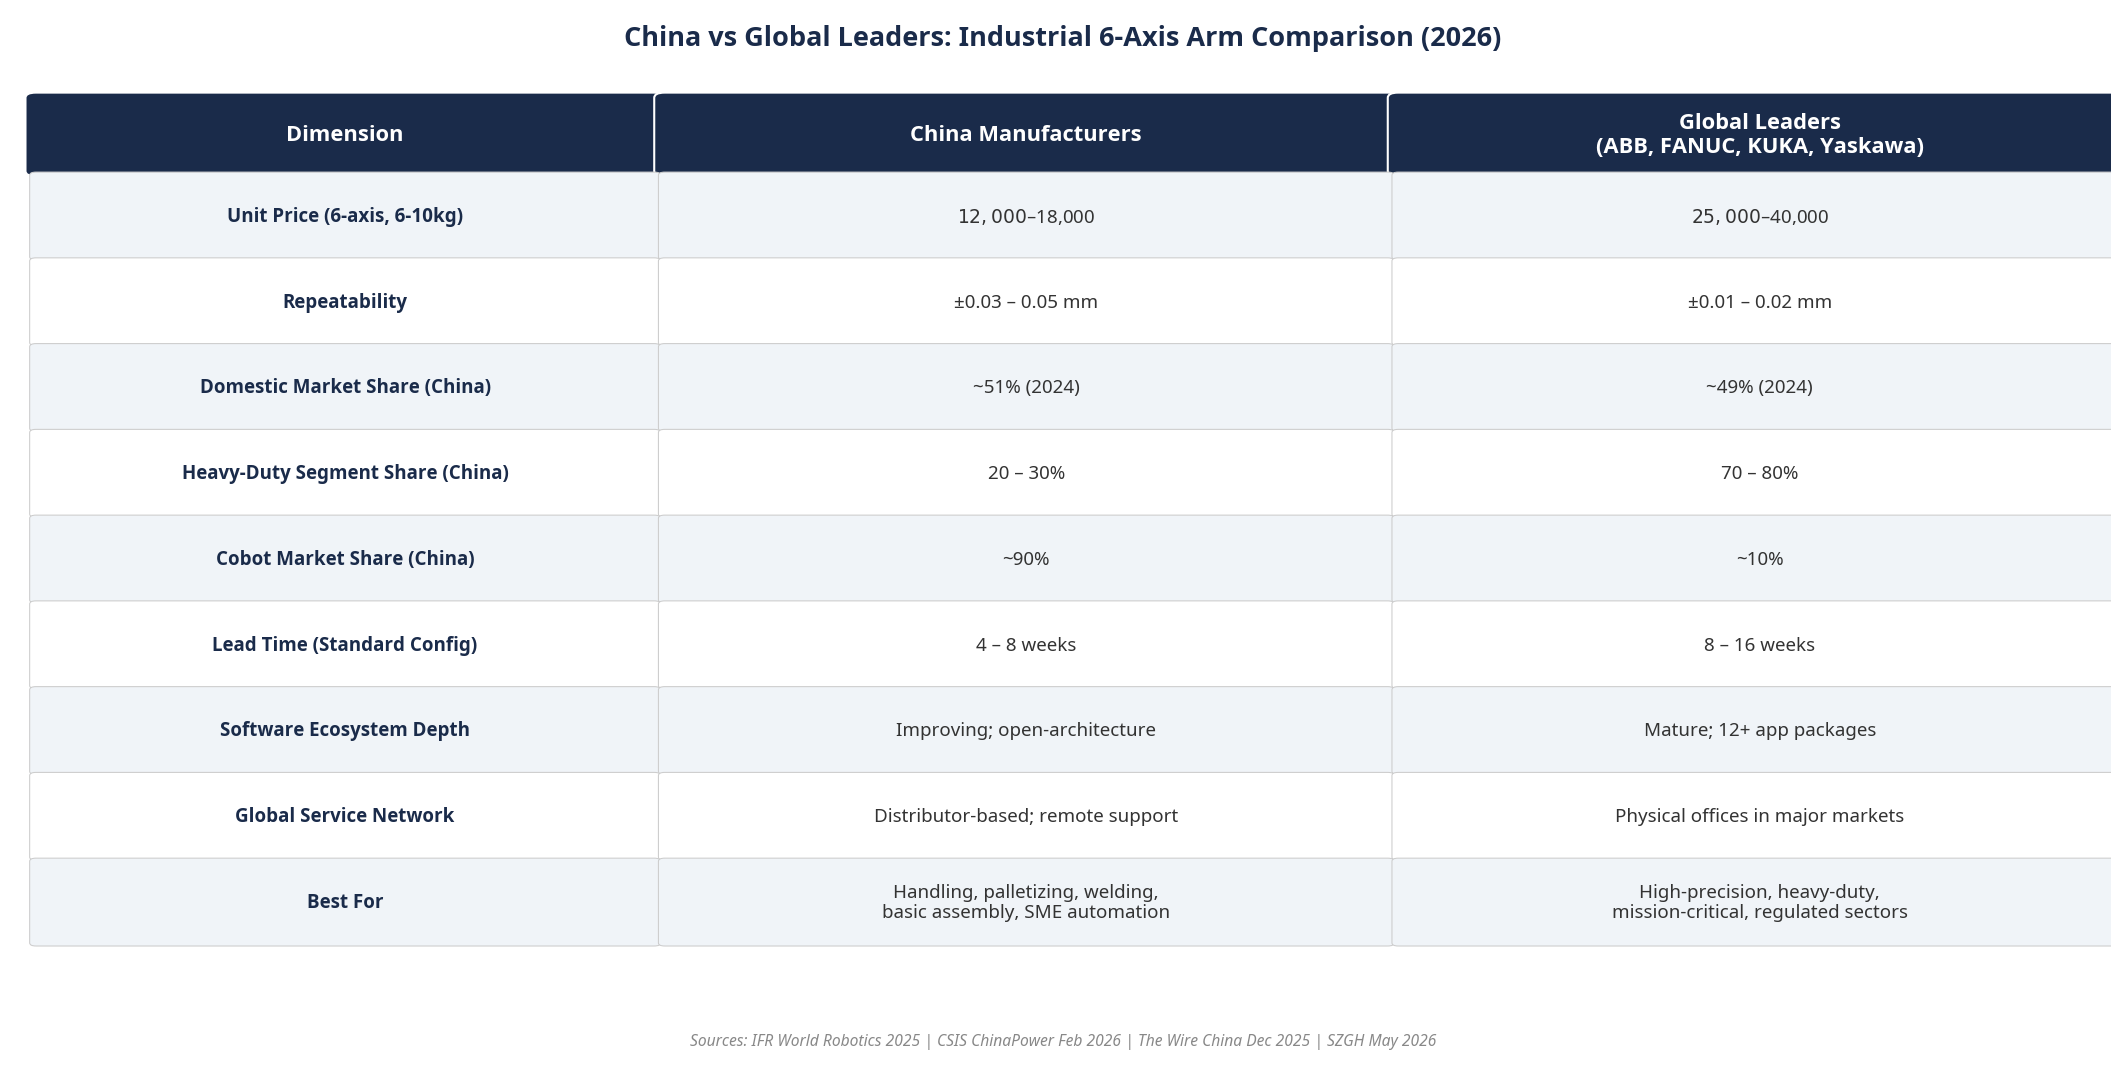
資本支出可減少 20% 至 40%,這能顯著縮短投資回報週期,對於首次進行自動化的中小企業而言尤為重要。此外,中國供應商目前提供的交貨期大幅縮短,通常能在 4 至 8 週內交貨,而全球品牌則通常需要 8 至 16 週 [7]。
然而,對於一旦發生非預期的停機便會導致嚴重財務損失的關鍵任務操作,或是需要極高精度與複雜多機器人協作的應用,ABB、FANUC 或安川(Yaskawa)所收取的溢價仍屬合理。 採購方必須仔細評估其具體的性能需求、當地系統整合支援的可用性,以及五至十年生命週期內的總擁有成本。混合式方案日益普及,即在標準化任務中部署具成本效益的中國製機器人,同時將頂級全球品牌保留給工廠現場最嚴苛的作業。
歸根結底,中國工業機器人製造業的崛起為買家提供了
憑藉前所未有的影響力與選擇空間,從根本上改變了全球自動化的經濟模式。參考文獻
[1] 國際機器人聯合會。《全球工廠對機器人的需求在 10 年內翻倍》。2025 年 9 月。
[2] RobotAuto。《中國工業機器人產業現況:主要參與者、市場趨勢與全球影響力》。2025年8月。
[3] 戰略與國際研究中心(CSIS)。〈中國是否正引領機器人革命?〉2026年2月。
[4] 《人民日報》。〈2026年第一季中國機器人產業海外市場擴張加速〉。2026年6月。
[5] 《環球時報》。「隨著海外拓展步伐加快,中國1至5月機器人出口額逼近200億元。」2026年7月。
[6] 《The Wire China》。「在全球機器人競賽的尖端領域,中國正逐漸落後。」2025年12月。
[7] SZGH Tech。「中國機器人製造商 vs ABB、FANUC 與 KUKA:2026 年買家的真實比較。」2026 年 5 月。
[8] 《機器人雜誌》。「中國機器人製造商:產能、成本與性能。」2026年。












