
中国与世界:谁在引领工业级6轴机械臂制造?
一份关于中国工业机器人产业崛起的分析报告,从市场份额、技术差距及采购影响等方面,对国内制造商与全球领先企业进行了对比分析。
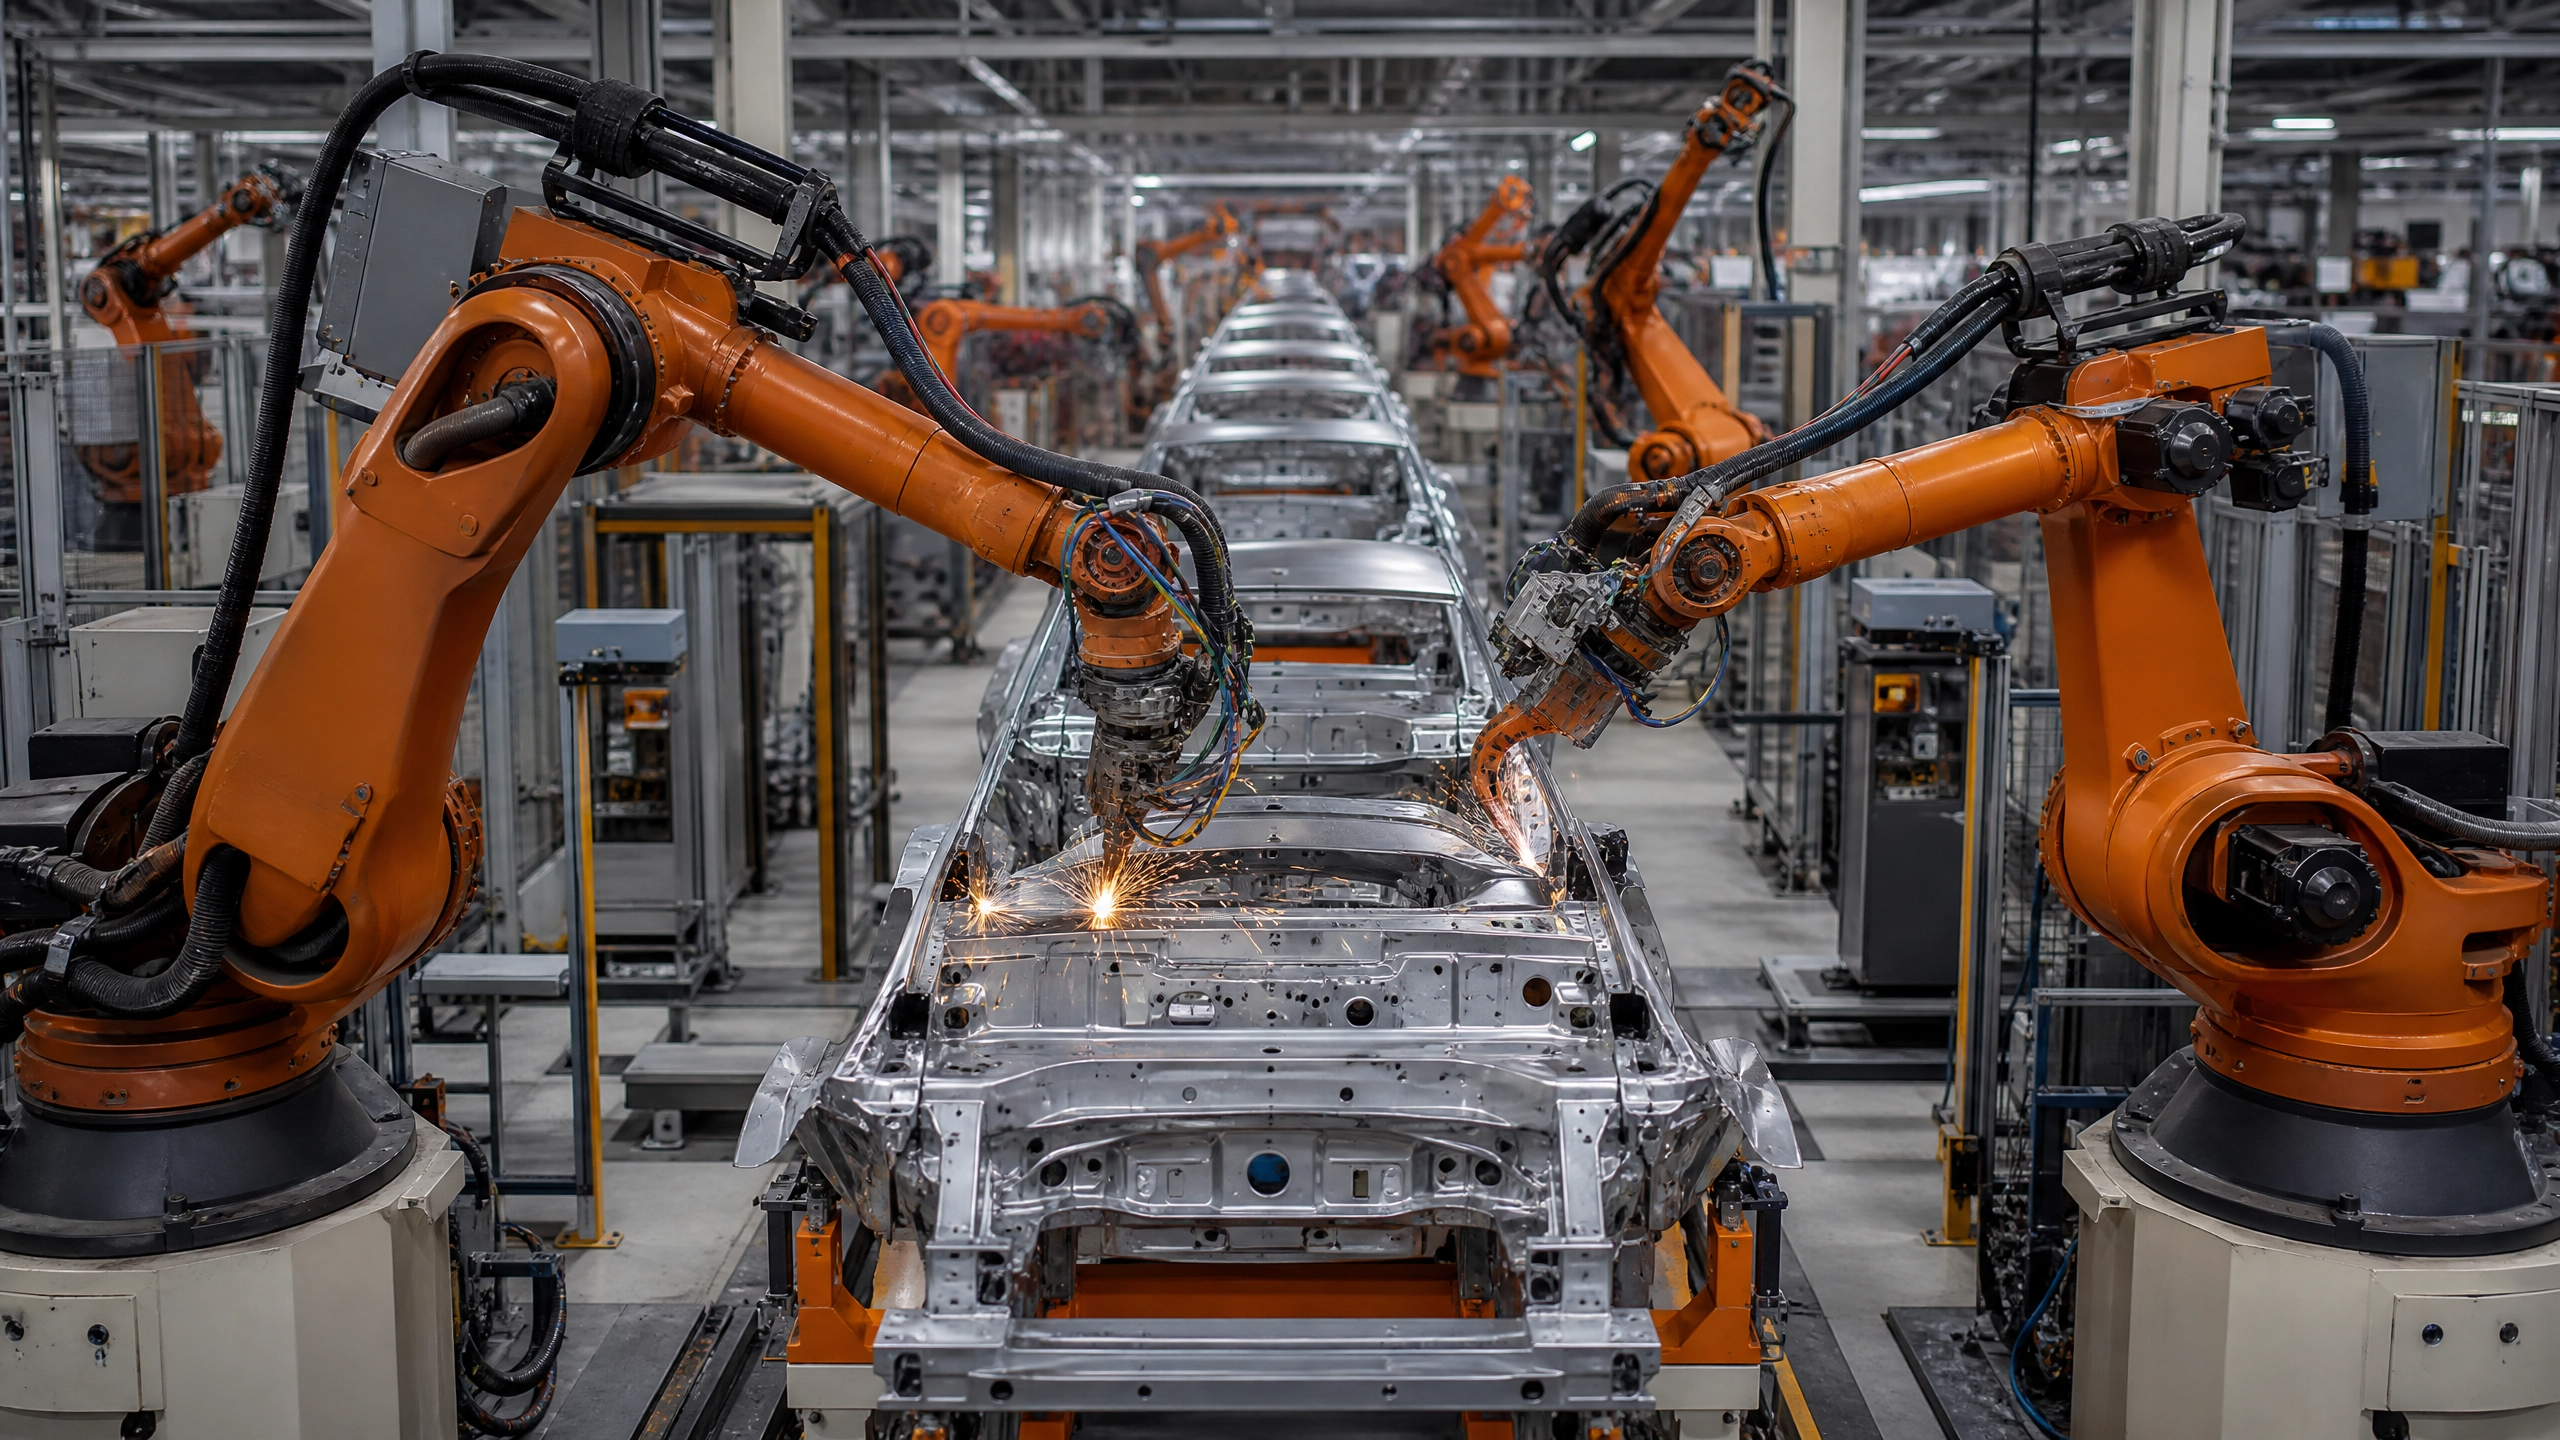
中国的市场份额
过去十年间,全球工业机器人格局发生了深刻的地域性转变。 据国际机器人联合会统计,2024年,中国占全球工业机器人安装总量的54%,单年安装量近30万台[1]。这一巨大的国内需求已成为中国制造业基地的基石。
比安装量更具说服力的是这些机器的来源。十年前,中国工厂几乎完全依赖进口机器人。如今,国内制造商供应了中国境内销售的工业机器人总量的50%以上[2]。这种国内主导地位在各行业中的分布并不均衡。 在需要标准搬运和基础装配的行业,如食品饮料或纺织业,中国制造商的市场份额在80%至100%之间[3]。然而,在汽车和电子制造等高精度领域,外国品牌仍保持着显著的领先优势。
近年来最引人注目的发展是,中国已从工业机器人的净进口国转变为净出口国。仅2025年上半年,中国就出口了超过9.4万台工业机器人,同比增长近60%[4]。 这一出口势头延续至2026年,中国产品已销往150多个国家[5]。中国制造商正利用其庞大的生产规模,在新兴市场、东欧以及日益扩大的欧盟市场内展开激烈竞争。
中国是如何走到今天的
中国在工业机器人制造领域的快速崛起,是审慎的政策执行和结构性优势共同作用的结果。2015年启动的“中国制造2025”计划明确将机器人技术列为战略性领域,目标是实现70%
国内市场份额 [6]。这一自上而下的政策指令调动了大量资本,从而为国内机器人企业提供了补贴、税收优惠以及政府支持的融资。除了政策支持外,中国还受益于无与伦比的产业生态系统。该国培育了密集的供应链集群,电机制造商、精密减速器供应商和电子元件制造商在此比邻而居。这种地理上的集中使中国机器人制造商能够快速迭代设计并降低物流成本。 埃斯顿、西斯恩和易福特等国内领先企业充分利用了这一生态系统,实现了高度的垂直整合,许多关键零部件均由企业自主生产。
中国国内市场的庞大规模提供了另一项关键优势。 通过每年部署数十万台机器人,中国制造商以加速的节奏积累运营数据和现场经验。这种快速的反馈循环使他们能够比在较小市场运营的竞争对手更快地优化产品并降低成本。因此,中国工业机器人的价格通常比同类西方或日本机型低20%至40%[7]。
西方和日本厂商仍占据领先地位的领域
尽管中国在产量和市场份额方面取得了令人瞩目的增长,但在高端领域,全球领先企业仍保持着显著优势。 四大制造商——来自瑞士的ABB、日本的发那科(FANUC)和安川(Yaskawa),以及德国的库卡(KUKA)——继续主导着对超高精度、极高可靠性和复杂软件集成要求严苛的应用领域[6]。
在半导体制造、光学组件装配和医疗器械生产等公差以百分之一毫米为单位的领域,外国品牌仍是首选。同样,在涉及超过两
在百公斤级领域,传统厂商占据着压倒性优势。过去八年间,中国制造商在重型应用领域的市场份额始终难以突破30%,因为实现可靠重型起重所需的机械工程技术仍然是一道重大障碍[6]。此外,西方和日本制造商拥有更先进的软件生态系统。ABB和KUKA等公司提供了丰富的专用软件包库、离线编程工具以及先进的仿真环境。这些经过数十年打磨的专有生态系统,为系统集成商提供了应对复杂部署的强大工具。 全球品牌还拥有覆盖广泛的国际服务网络,能够保证提供快速的现场支持,这是中国新兴出口商目前在全球范围内尚无法比拟的。
技术差距
客观评估表明,中国制造商与全球制造商之间的技术差距正在缩小,但尚未完全消除。对于物料搬运、码垛和标准弧焊等中端应用,现代中国产六轴机器人所具备的重复定位精度和性能,已完全能够满足大多数工业用户的需求[8]。
剩余的差距在于机器人技术的隐性要素:先进的控制算法、轨迹规划以及在持续应力下的长期机械耐久性。国外机器人通常具有更优的点精度和轨迹精度,使其能够在高速运行时保持精确路径且无振动[6]。这种性能依赖于深度集成的控制电子系统和复杂的数学模型,这些技术难以在短期内复制。
中国工业界还日益关注“内卷”现象——这一术语描述了一种激烈且自我延续的价格竞争,它压缩了利润空间,扼杀了真正的创新[6]。尽管激进的定价策略确实确保了
市场份额,这可能会使国内制造商陷入低利润率的循环,从而限制其投资于基础研发的能力,而这些研发正是挑战最高性能级别全球领军企业所必需的。这对采购方意味着什么
对于采购团队和工程负责人而言,不断变化的行业格局要求制定更细致的采购策略。在选择中国制造商还是全球现有厂商时,决策已不再是质量与成本之间简单的二选一。
在评估用于机器上料、包装或基础焊接等标准应用的工业六轴机械臂时,中国制造商提供了极具吸引力的价值主张。
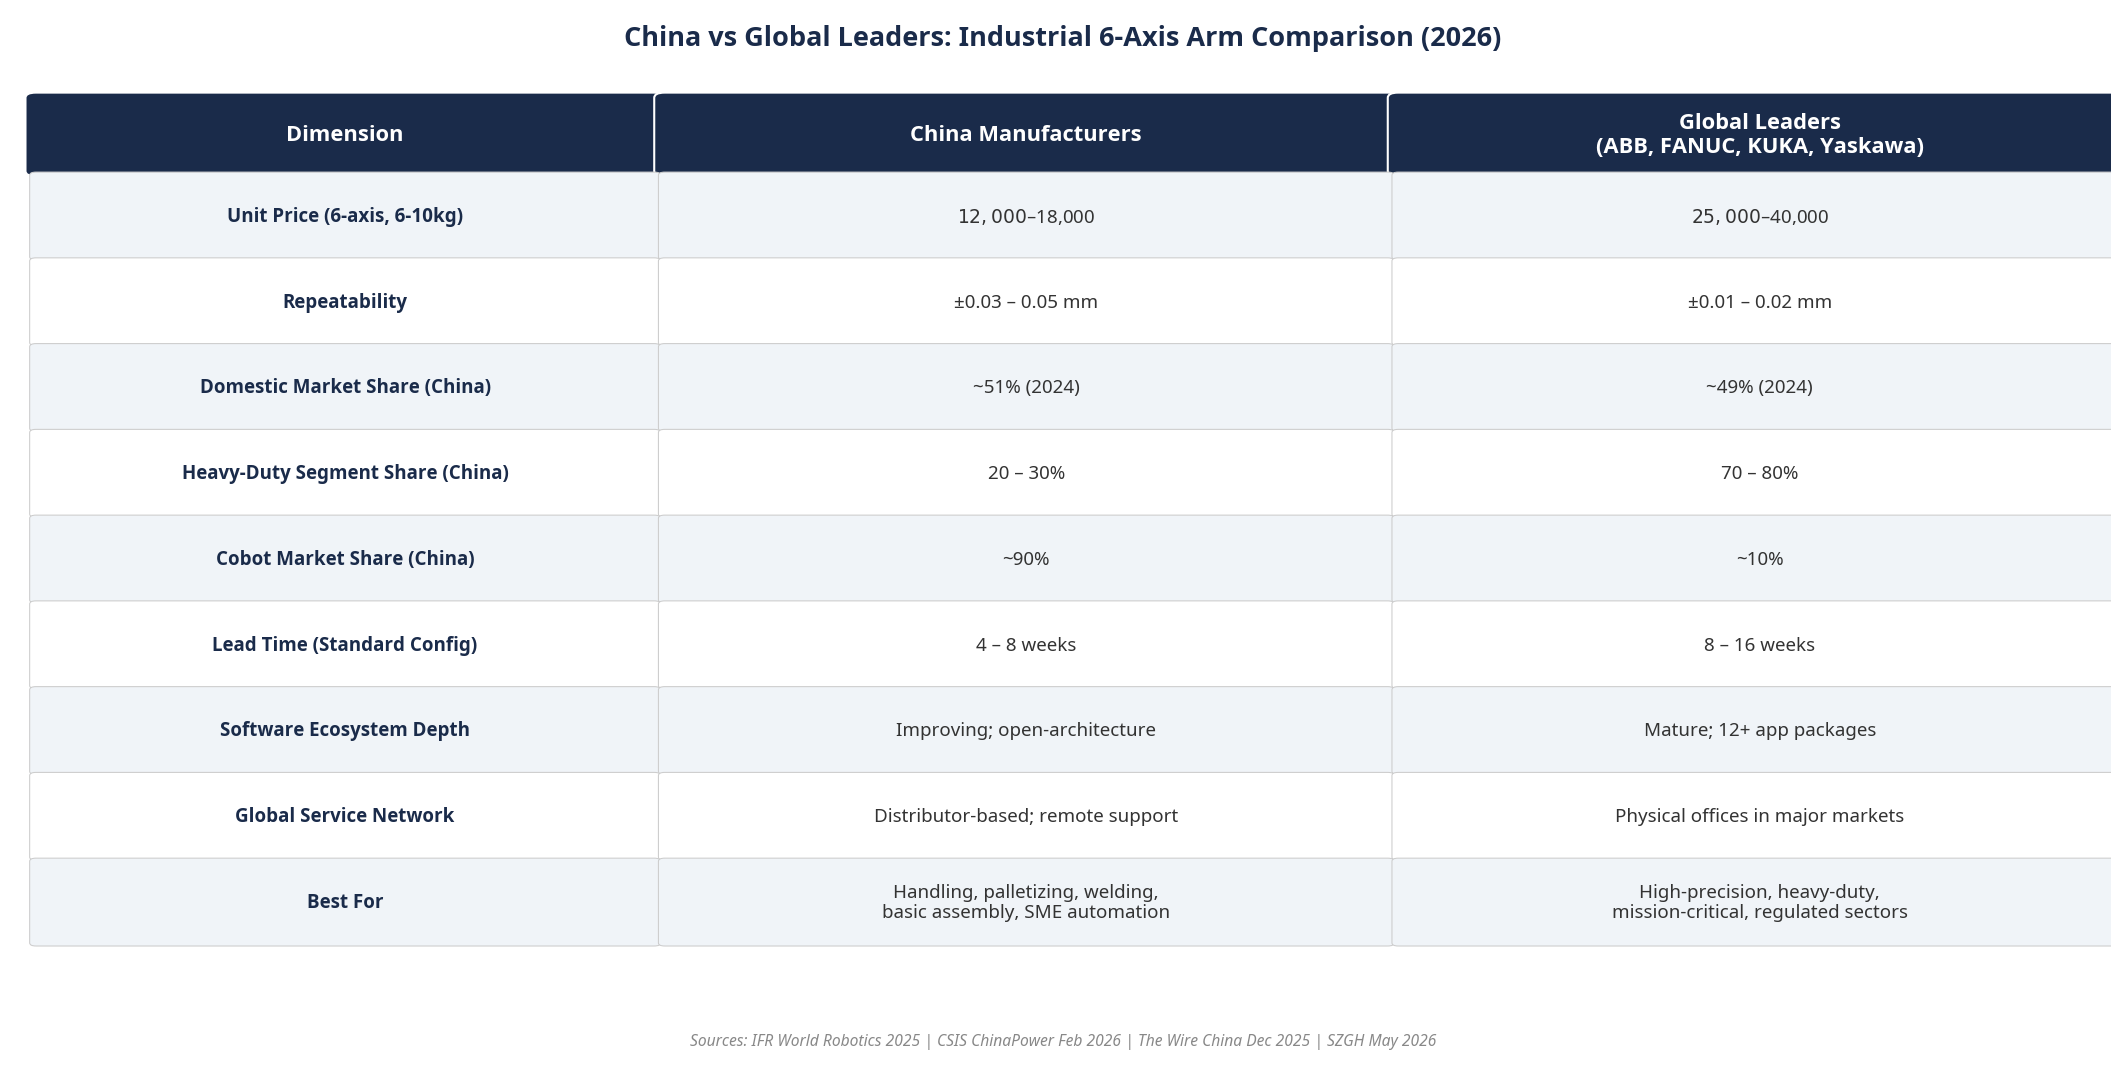
20%至40%的资本支出削减可以显著缩短投资回报周期,特别是对于首次进行自动化的中小企业而言。此外,中国供应商目前提供的交货周期明显更短,通常在4至8周内交付,而全球品牌通常需要8至16周[7]。
然而,对于因计划外停机将导致严重财务损失的关键任务操作,或者对于需要极高精度和复杂多机器人协调的应用,ABB、发那科或安川所收取的溢价仍然是合理的。 采购方必须仔细评估其具体的性能要求、本地集成支持的可用性,以及五到十年生命周期内的总体拥有成本。混合方案正变得越来越普遍:在标准化任务中部署高性价比的中国机器人,同时将高端全球品牌保留给车间内要求最严苛的操作。
归根结底,中国工业机器人制造业的崛起为采购方提供了
凭借前所未有的影响力与选择空间,从根本上改变了全球自动化的经济格局。参考文献
[1] 国际机器人联合会。《全球工厂机器人需求10年内翻了一番》。2025年9月。
[2] RobotAuto。《中国工业机器人行业概况:主要参与者、市场趋势及全球影响力》。2025年8月。
[3] 战略与国际研究中心(CSIS)。《中国是否正在引领机器人革命?》2026年2月。
[4] 《人民日报》。“2026年第一季度,中国机器人产业海外市场扩张加速。”2026年6月。
[5] 《环球时报》。“1-5月中国机器人出口额逼近200亿元,海外拓展步伐加快。”2026年7月。
[6] 《The Wire China》。“在全球机器人竞赛的关键领域,中国正逐渐落后。”2025年12月。
[7] SZGH Tech。《中国机器人制造商与ABB、发那科及库卡的对比:给2026年采购者的客观分析》。2026年5月。
[8] 《机器人杂志》。“中国机器人制造商:产能、成本与性能。”2026年。












