
中国対世界:6軸産業用ロボットアームの製造をリードしているのはどちらか?
中国の産業用ロボット分野における台頭について、市場シェア、技術格差、および調達への影響といった観点から、国内メーカーと世界の既存大手企業を比較・分析した詳細な分析。
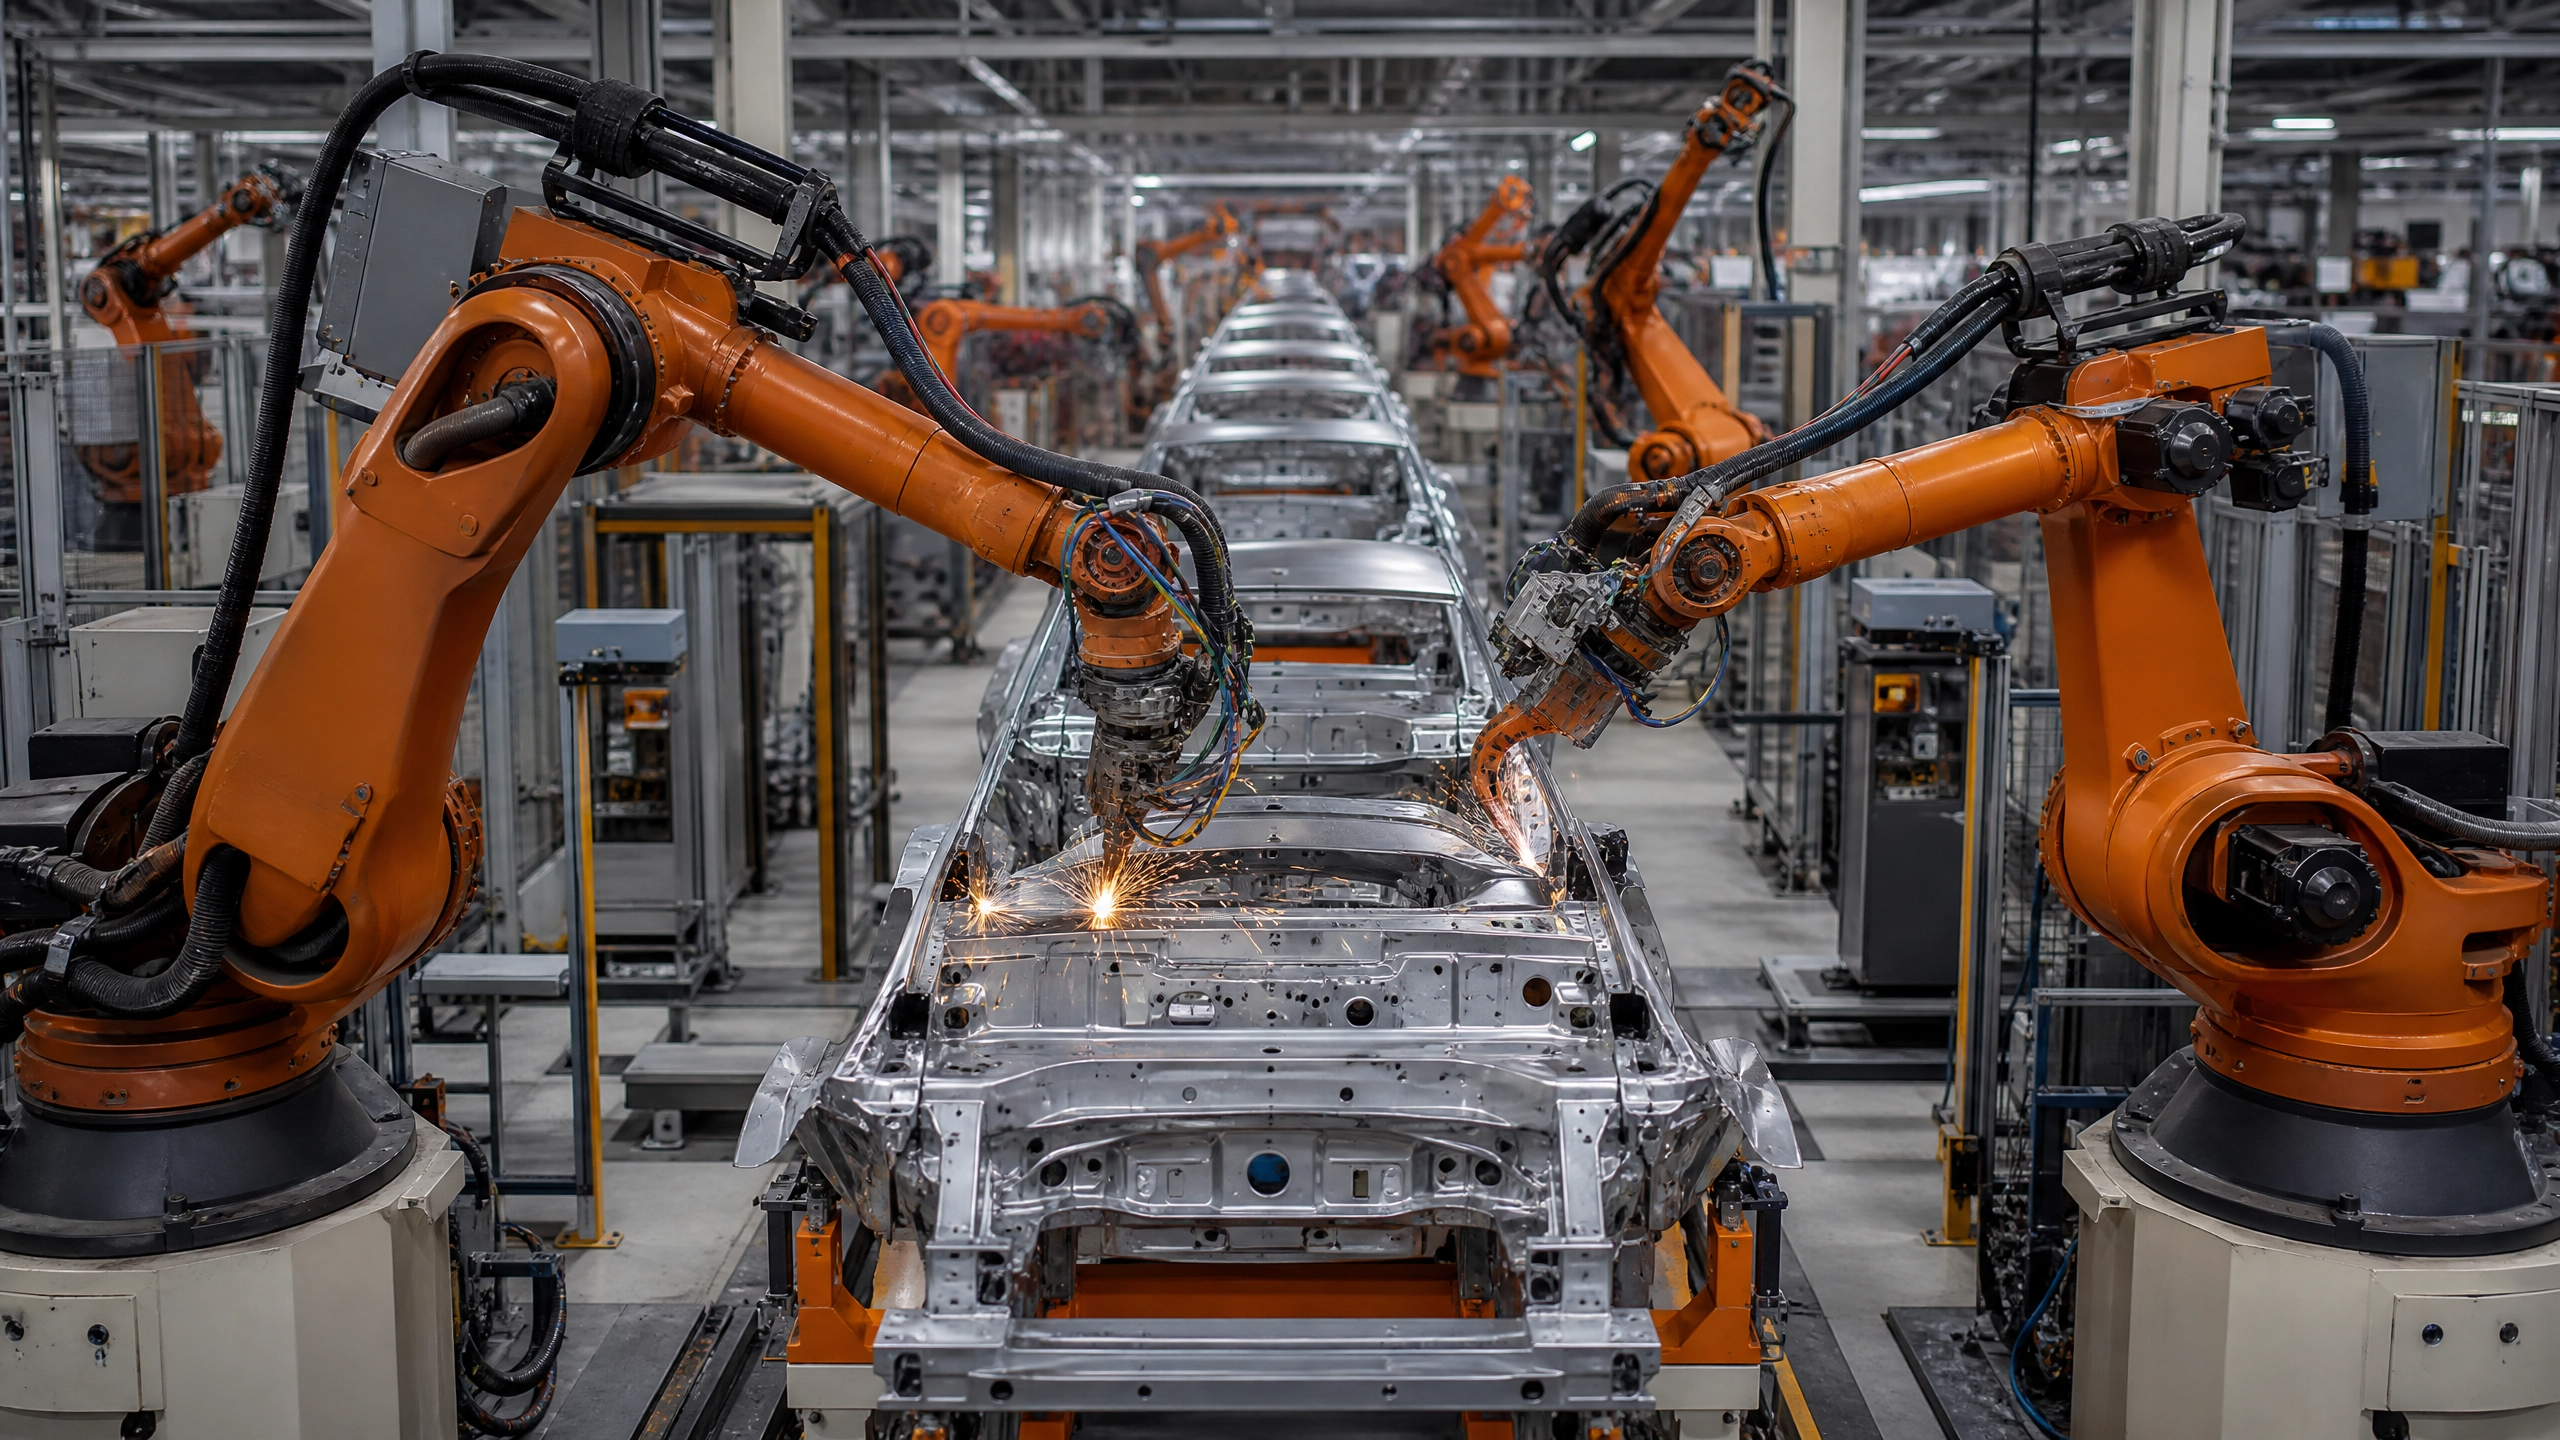
中国の市場シェア
過去10年間で、世界の産業用ロボット市場は地理的に大きな変化を遂げた。 国際ロボット連盟(IFR)によると、2024年には世界全体の産業用ロボット導入台数の54%を中国が占め、わずか1年間で30万台近くが導入された[1]。この膨大な国内需要が、中国の製造業基盤を支える土台となっている。
設置台数以上に示唆に富むのは、これらのロボットの原産地である。10年前、中国の工場はほぼ完全に輸入ロボットに依存していた。今日では、中国国内で販売される産業用ロボットの50%以上を国内メーカーが供給している[2]。この国内メーカーの優位性は、業種によって不均一に分布している。 食品・飲料や繊維など、標準的な搬送や基本的な組立を必要とする産業では、中国メーカーが市場の80%から100%を占めている[3]。しかし、自動車や電子機器製造のような高精度を要する分野では、依然として海外ブランドが大きなリードを維持している。
近年で最も注目すべき動向は、中国が産業用ロボットの純輸入国から純輸出国へと転換したことだ。2025年上半期だけで、中国は9万4千台以上の産業用ロボットを輸出し、前年同期比で60%近い増加を記録した[4]。 この輸出の勢いは2026年にも続き、中国製品は150カ国以上に輸出された[5]。中国のメーカーは、その巨大な生産規模を活かし、新興市場や東欧、そしてますます拡大する欧州連合(EU)市場において、積極的に競争を展開している。
中国がここまで至った経緯
産業用ロボット製造における中国の急速な台頭は、計画的な政策の実施と構造的な優位性によるものである。2015年に開始された「中国製造2025」イニシアチブは、ロボット工学を戦略的分野として明確に位置づけ、70%の
国内市場シェア [6]。このトップダウン型の政策により、多額の資本が動員され、その結果、国内のロボット企業に対して補助金、税制優遇措置、政府保証付き融資が提供された。政策支援に加え、中国は他に類を見ない産業エコシステムの恩恵を受けている。同国では、モーターメーカー、精密減速機サプライヤー、電子機器メーカーが近接して操業する、密なサプライチェーン・クラスターが形成されてきた。この地理的な集積により、中国のロボットメーカーは設計の迅速な改良が可能となり、物流コストの削減も実現している。 Estun、Siasun、Efortといった国内大手企業は、このエコシステムを活かし、高度な垂直統合を実現し、多くの重要部品を自社で生産している。
中国国内市場の膨大な規模も、もう一つの重要な強みとなっている。 年間数十万台のロボットを導入することで、中国のメーカーは運用データや現場での経験を急速に蓄積している。この迅速なフィードバックループにより、彼らはより小規模な市場で事業を展開する競合他社よりも速く製品を改良し、コストを削減することができる。その結果、中国の産業用ロボットは、同等の欧米や日本のモデルに比べて20~40%安い価格設定となっていることが多い[7]。
欧米および日本の企業が依然として優位性を保つ分野
生産台数や市場シェアにおいて中国が目覚ましい伸びを見せているにもかかわらず、確立されたグローバルリーダー各社は、ハイエンド分野において依然として大きな優位性を維持している。 スイスのABB、日本のファナックと安川電機、そしてドイツのKUKAという「ビッグ4」メーカーは、超高精度、極めて高い信頼性、複雑なソフトウェア統合が求められる用途において、引き続き支配的な地位を維持している[6]。
半導体製造、光学機器の組立、医療機器の生産など、公差が100分の1ミリメートル単位で求められる分野では、依然として海外ブランドがデフォルトの選択肢となっている。同様に、積載量が2を超える重負荷セグメントにおいても
100キログラム級においては、既存の大手企業が圧倒的なリードを保っている。信頼性の高い重量物運搬に必要な機械工学が依然として大きな障壁となっているため、中国メーカーは過去8年間、重量物用途において市場シェア30%を突破するのに苦戦している[6]。さらに、欧米および日本のメーカーは、優れたソフトウェア・エコシステムを保有している。ABBやKUKAといった企業は、用途特化型のソフトウェアパッケージ、オフライン・プログラミング・ツール、高度なシミュレーション環境など、豊富なライブラリを提供している。数十年にわたり洗練されてきたこれらの独自のエコシステムは、インテグレーターに対し、複雑な導入プロジェクトに対応するための堅牢なツールを提供している。 また、グローバルブランドは広範な国際サービスネットワークを維持しており、新興の中国輸出企業が世界的にまだ追随できない迅速な現場サポートを保証している。
技術格差
客観的に評価すると、中国のメーカーとグローバルメーカーとの間の技術格差は縮小しつつあるものの、まだ埋まってはいない。マテリアルハンドリング、パレタイジング、標準的なアーク溶接といった中程度の用途においては、最新の中国製6軸ロボットアームは、ほとんどの産業ユーザーにとって十分に満足のいく再現性と性能を備えている[8]。
残された格差は、ロボット工学の「目に見えない要素」、すなわち高度な制御アルゴリズム、軌道計画、および継続的な負荷下での長期的な機械的耐久性にある。海外製のロボットは一般的に、優れた点精度と軌道精度を示しており、振動なく高速で正確な軌道を維持することができる[6]。この性能は、高度に統合された制御電子機器と洗練された数学モデルに依存しており、これらを短期間で再現することは困難である。
また、中国の産業界では「インヴォリューション(involution)」に対する懸念が高まっている。これは、利益率を圧迫し、真のイノベーションを阻害する、激しく自己増殖的な価格競争を表す用語である[6]。積極的な価格設定によって市場シェアを確保してきた一方で、
市場シェアを追求するあまり、国内メーカーを低利益率の悪循環に陥らせ、最高性能クラスにおいて世界のトップ企業に挑むために必要な基礎的な研究開発への投資能力を制限してしまうリスクがある。買い手にとっての意味
調達チームやエンジニアリング部門の責任者にとって、この変化し続ける状況には、きめ細かな調達戦略が求められます。中国メーカーとグローバルな既存大手メーカーのどちらを選ぶかという判断は、もはや品質対コストという単純な二者択一の問題ではありません。
機械の自動運転、包装、あるいは基本的な溶接といった標準的な用途向けの産業用6軸ロボットアームを評価する場合、中国メーカーは魅力的な価値提案を示しています。
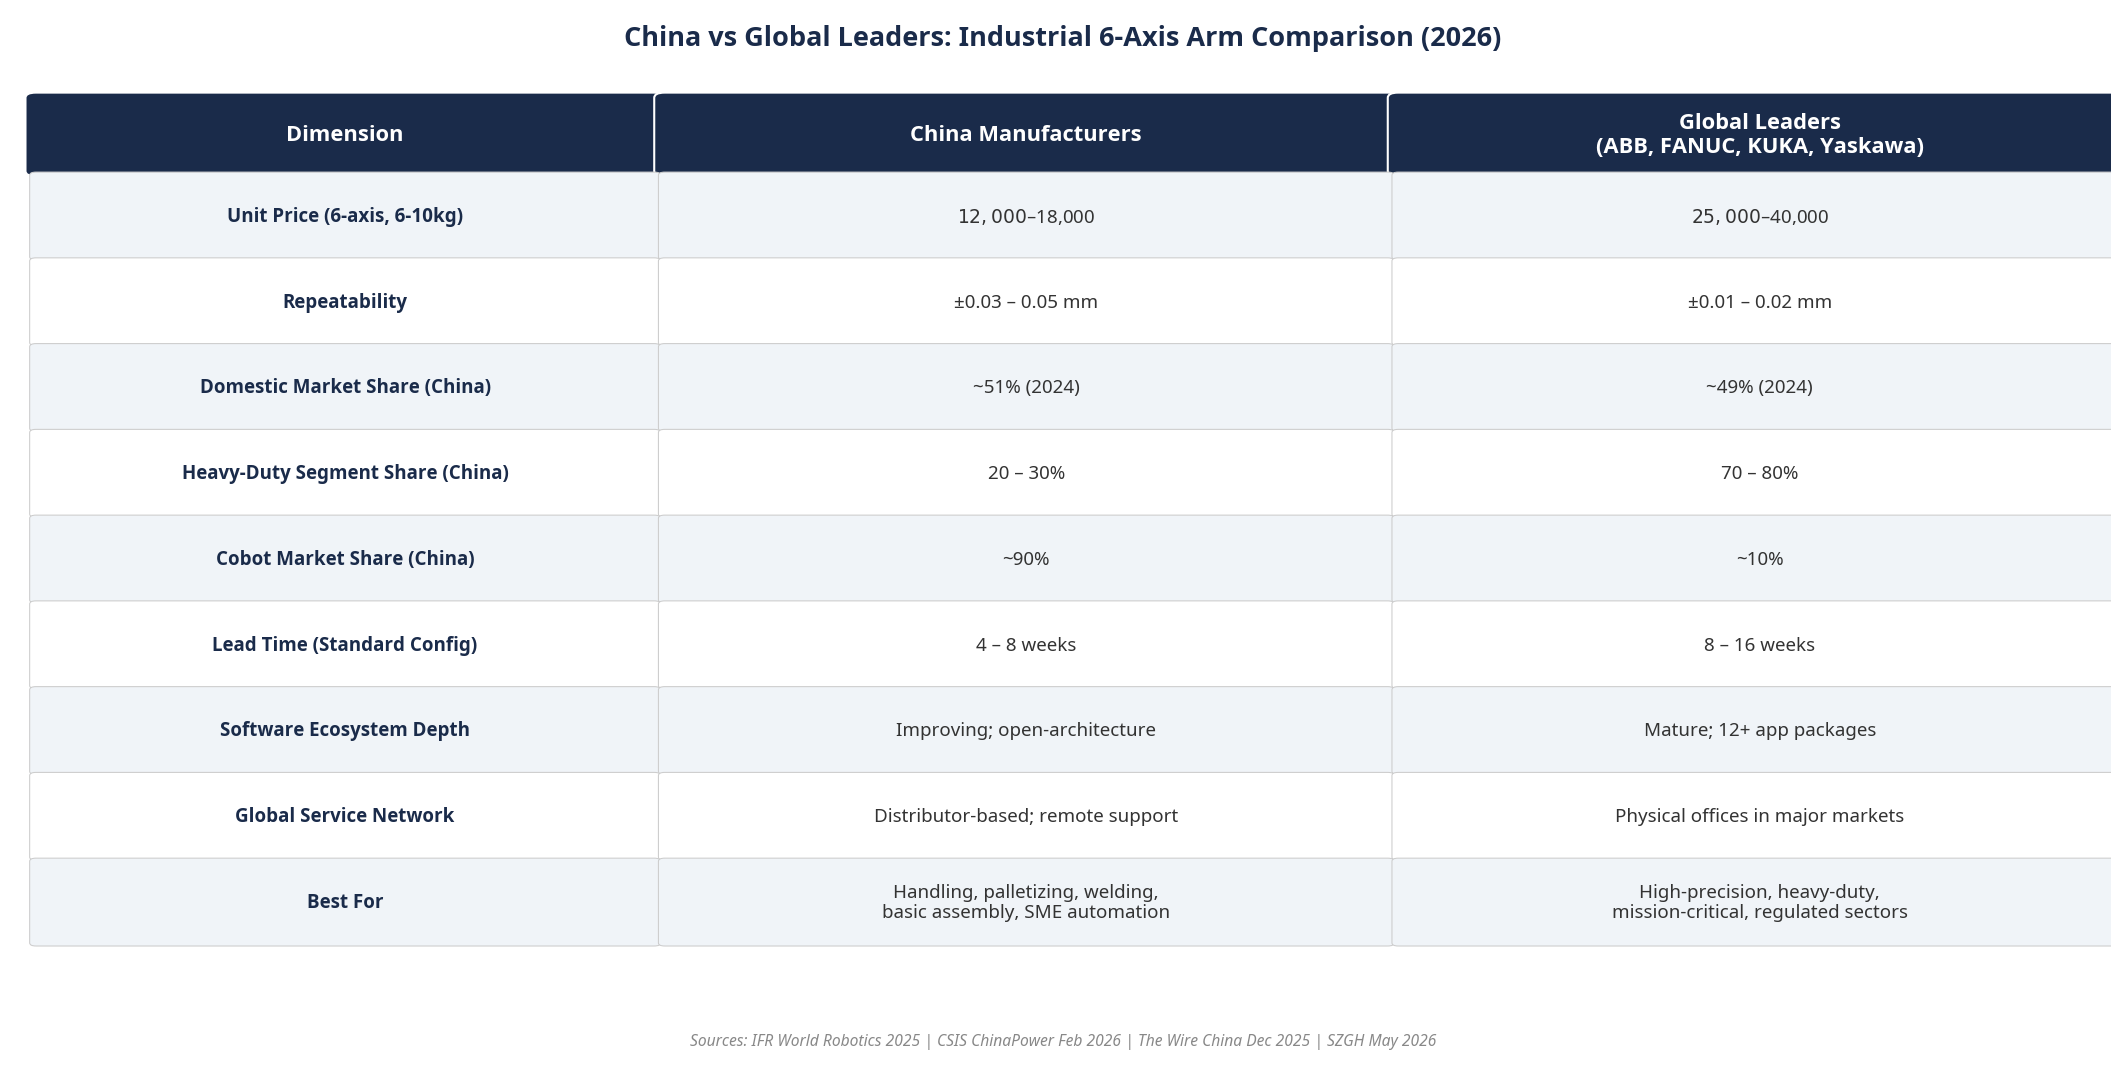
設備投資を20~40%削減できることで、特に初めて自動化を導入する中小企業にとって、投資回収期間を大幅に短縮できる。さらに、中国のサプライヤーは現在、リードタイムが大幅に短く、グローバルブランドで一般的な8~16週間に対し、多くの場合4~8週間以内に納品している[7]。
しかし、予期せぬダウンタイムが深刻な経済的損失につながるミッションクリティカルな業務や、極めて高い精度や複雑な複数ロボットの協調動作を必要とする用途においては、ABB、ファナック、安川電機が設定するプレミアム価格は依然として正当化されます。 購入者は、自社の具体的な性能要件、現地でのシステム統合サポートの有無、および5~10年のライフサイクルにわたる総所有コストを慎重に評価する必要がある。標準化された作業にはコストパフォーマンスに優れた中国製ロボットを導入し、工場現場で最も要求の厳しい業務にはプレミアムなグローバルブランドを割り当てるというハイブリッドなアプローチが、ますます一般的になりつつある。
結局のところ、中国の産業用ロボット製造の台頭は、購入者にとって
かつてないほどの影響力と選択肢をもたらし、世界の自動化の経済構造を根本的に変えつつある。参考文献
[1] 国際ロボット連盟(IFR)。「工場における世界のロボット需要、10年間で倍増」。2025年9月。
[2] RobotAuto。「中国の産業用ロボット業界の現状:主要企業、市場動向、および世界への影響」。2025年8月。
[3] 戦略国際問題研究所(CSIS)。「中国はロボット革命を主導しているのか?」2026年2月。
[4] 人民日報。「2026年第1四半期、中国のロボット産業は海外市場への拡大を加速させた。」2026年6月。
[5] グローバル・タイムズ。「海外展開が加速し、1~5月の中国のロボット輸出額は200億元に迫る」。2026年7月。
[6] 『ザ・ワイヤー・チャイナ』。「世界的なロボット競争の最前線において、中国は遅れをとっている」。2025年12月。
[7] SZGH Tech。「中国のロボットメーカー対ABB、ファナック、KUKA:2026年の購入者に向けた率直な比較」。2026年5月。
[8] 『Robot Magazine』。「中国のロボットメーカー:生産能力、コスト、性能」。2026年。












