
China gegen den Rest der Welt: Wer ist führend in der Herstellung von industriellen 6-Achsen-Roboterarmen?
Eine analytische Aufschlüsselung des Aufstiegs Chinas im Bereich der Industrierobotik, in der inländische Hersteller hinsichtlich Marktanteilen, technologischen Lücken und Auswirkungen auf die Beschaffung mit globalen etablierten Unternehmen verglichen werden.
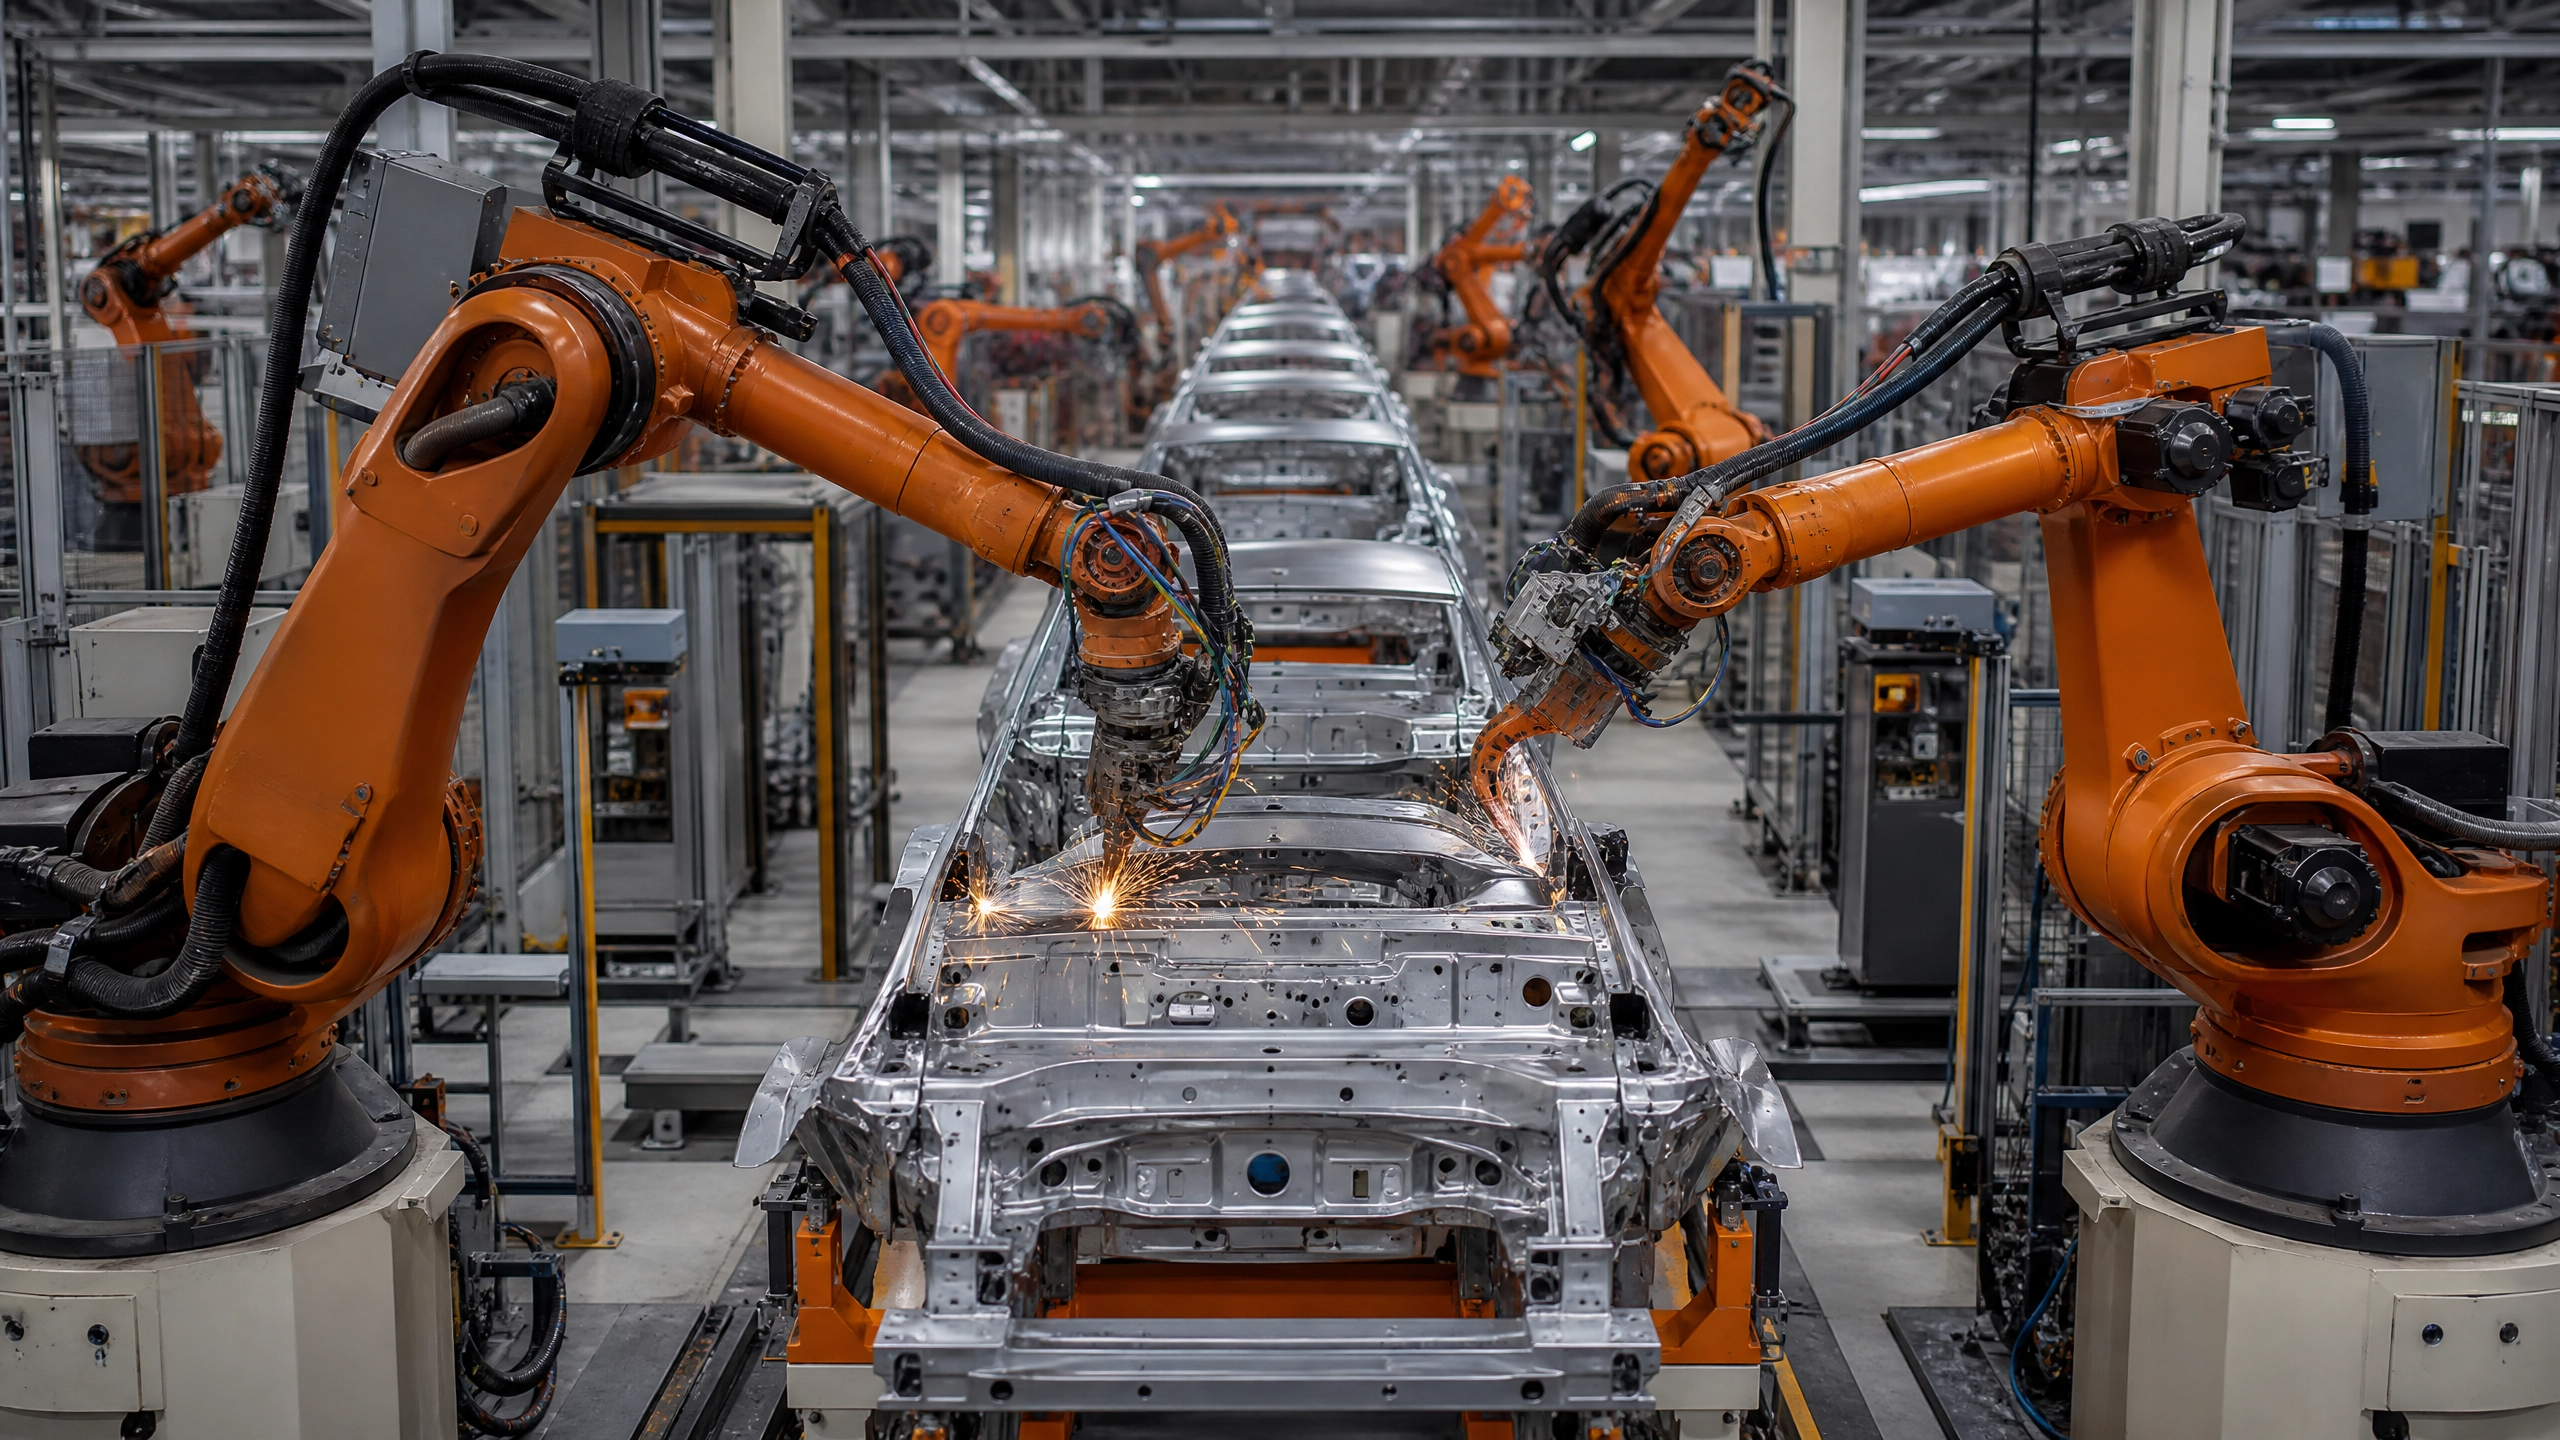
Chinas Marktanteil
Die globale Landschaft der Industrierobotik hat in den letzten zehn Jahren einen tiefgreifenden geografischen Wandel erfahren. Nach Angaben der International Federation of Robotics entfielen im Jahr 2024 54 Prozent aller weltweit installierten Industrieroboter auf China, wobei in einem einzigen Jahr fast 300.000 Einheiten in Betrieb genommen wurden [1]. Diese enorme Inlandsnachfrage bildete die Grundlage für Chinas Produktionsstandort.
Aussagekräftiger als das Installationsvolumen ist die Herkunft dieser Maschinen. Vor einem Jahrzehnt waren chinesische Fabriken fast ausschließlich auf importierte Roboter angewiesen. Heute liefern einheimische Hersteller über 50 Prozent der in China verkauften Industrieroboter [2]. Diese Dominanz einheimischer Hersteller ist jedoch ungleichmäßig über die verschiedenen Branchen verteilt. In Branchen, die Standardhandhabung und einfache Montage erfordern, wie beispielsweise die Lebensmittel- und Getränkeindustrie oder die Textilindustrie, erobern chinesische Hersteller zwischen achtzig und hundert Prozent des Marktes [3]. In hochpräzisen Sektoren wie der Automobil- und Elektronikfertigung behalten ausländische Marken jedoch weiterhin einen deutlichen Vorsprung.
Die bemerkenswerteste Entwicklung der letzten Jahre ist Chinas Wandel vom Nettoimporteur zum Nettoexporteur von Industrierobotern. Allein im ersten Halbjahr 2025 exportierte China über 94.000 Industrieroboter, was einem Anstieg von fast 60 Prozent gegenüber dem Vorjahreszeitraum entspricht [4]. Diese Exportdynamik setzte sich bis ins Jahr 2026 fort, wobei chinesische Produkte in über 150 Länder gelangten [5]. Chinesische Hersteller nutzen ihre enorme Produktionskapazität, um in Schwellenländern, Osteuropa und zunehmend auch innerhalb der Europäischen Union aggressiv zu konkurrieren.
Wie China dorthin gelangte
Chinas rascher Aufstieg in der Industrieroboterfertigung ist das Ergebnis einer gezielten Politikumsetzung und struktureller Vorteile. Die 2015 ins Leben gerufene Initiative „Made in China 2025“ hat die Robotik ausdrücklich als strategischen Sektor ins Visier genommen und strebt einen Anteil von siebzig Prozent an
Inlandsmarktanteil [6]. Diese von oben vorgegebene Vorgabe mobilisierte beträchtliches Kapital, was zu Subventionen, steuerlichen Anreizen und staatlich abgesicherten Finanzierungen für inländische Robotikunternehmen führte.Über die politische Unterstützung hinaus profitiert China von einem beispiellosen industriellen Ökosystem. Das Land hat dichte Lieferkettencluster aufgebaut, in denen Motorenhersteller, Anbieter von Präzisionsgetrieben und Elektronikhersteller in unmittelbarer Nähe zueinander tätig sind. Diese geografische Konzentration ermöglicht es chinesischen Roboterherstellern, Konstruktionen zügig weiterzuentwickeln und Logistikkosten zu senken. Führende inländische Unternehmen wie Estun, Siasun und Efort haben dieses Ökosystem genutzt, um einen hohen Grad an vertikaler Integration zu erreichen und viele kritische Komponenten selbst herzustellen.
Die schiere Größe des chinesischen Binnenmarktes bietet einen weiteren entscheidenden Vorteil. Durch den jährlichen Einsatz von Hunderttausenden von Robotern sammeln chinesische Hersteller in rasantem Tempo Betriebsdaten und Praxiserfahrungen. Diese schnelle Rückkopplungsschleife ermöglicht es ihnen, ihre Produkte zu verfeinern und Kosten schneller zu senken als Wettbewerber, die auf kleineren Märkten tätig sind. Folglich liegen die Preise für chinesische Industrieroboter oft zwanzig bis vierzig Prozent unter denen vergleichbarer westlicher oder japanischer Modelle [7].
Wo westliche und japanische Akteure nach wie vor führend sind
Trotz Chinas beeindruckender Zuwächse bei Absatzvolumen und Marktanteil behalten etablierte globale Marktführer im Premiumsegment weiterhin erhebliche Vorteile. Die vier großen Hersteller – ABB aus der Schweiz sowie die japanischen Unternehmen FANUC und Yaskawa und die deutsche Firma KUKA – dominieren weiterhin Anwendungsbereiche, die höchste Präzision, extreme Zuverlässigkeit und komplexe Software-Integration erfordern [6].
In Branchen wie der Halbleiterfertigung, der Optikmontage und der Herstellung medizinischer Geräte, in denen Toleranzen im Hundertstelmillimeterbereich liegen, bleiben ausländische Marken die erste Wahl. Ähnlich verhält es sich im Schwerlastsegment mit Nutzlasten von über zwei
Im Bereich von 100 Kilogramm haben die etablierten Akteure einen deutlichen Vorsprung. Chinesische Hersteller hatten in den letzten acht Jahren Schwierigkeiten, bei Schwerlastanwendungen einen Marktanteil von über 30 Prozent zu erreichen, da die für zuverlässiges Heben schwerer Lasten erforderliche Maschinenbaukompetenz nach wie vor eine erhebliche Hürde darstellt [6].Darüber hinaus verfügen westliche und japanische Hersteller über überlegene Software-Ökosysteme. Unternehmen wie ABB und KUKA bieten umfangreiche Bibliotheken mit anwendungsspezifischen Softwarepaketen, Offline-Programmierwerkzeugen und fortschrittlichen Simulationsumgebungen an. Diese proprietären Ökosysteme, die über Jahrzehnte hinweg verfeinert wurden, stellen Integratoren robuste Werkzeuge für komplexe Implementierungen zur Verfügung. Globale Marken unterhalten zudem umfangreiche internationale Servicenetzwerke, die einen schnellen Vor-Ort-Support gewährleisten, mit dem aufstrebende chinesische Exporteure weltweit noch nicht mithalten können.
Die technologische Lücke
Eine objektive Bewertung zeigt, dass sich die technologische Kluft zwischen chinesischen und globalen Herstellern zwar verringert, jedoch noch nicht geschlossen ist. Für Anwendungen im mittleren Leistungsbereich wie Materialhandhabung, Palettierung und Standard-Lichtbogenschweißen bieten moderne chinesische Sechs-Achsen-Roboter eine Wiederholgenauigkeit und Leistung, die für die meisten industriellen Anwender völlig ausreichend sind [8].
Die verbleibende Lücke liegt in den unsichtbaren Elementen der Robotik: fortschrittliche Steuerungsalgorithmen, Bahnplanung und langfristige mechanische Haltbarkeit unter Dauerbelastung. Ausländische Roboter weisen im Allgemeinen eine überlegene Punktgenauigkeit und Bahnpräzision auf, wodurch sie präzise Bahnen bei hohen Geschwindigkeiten ohne Vibrationen einhalten können [6]. Diese Leistung beruht auf tief integrierter Steuerungselektronik und ausgefeilten mathematischen Modellen, die sich nur schwer schnell nachbilden lassen.
Innerhalb der chinesischen Industrie wächst zudem die Sorge hinsichtlich der „Involution“ – ein Begriff, der einen intensiven, sich selbst verstärkenden Preiswettbewerb beschreibt, der die Margen schmälert und echte Innovationen erstickt [6]. Während eine aggressive Preispolitik zwar
Marktanteil besteht die Gefahr, dass einheimische Hersteller in einen Kreislauf niedriger Margen geraten, wodurch ihre Möglichkeiten eingeschränkt werden, in die grundlegende Forschung und Entwicklung zu investieren, die erforderlich ist, um die weltweit führenden Unternehmen in den höchsten Leistungsklassen herauszufordern.Was dies für Einkäufer bedeutet
Für Beschaffungsteams und Führungskräfte im Ingenieurwesen erfordert die sich wandelnde Landschaft eine differenzierte Beschaffungsstrategie. Die Entscheidung zwischen einem chinesischen Hersteller und einem globalen Marktführer ist nicht mehr einfach eine Abwägung zwischen Qualität und Kosten.
Bei der Bewertung eines industriellen Sechs-Achsen-Roboterarms für Standardanwendungen wie Maschinenbeschickung, Verpackung oder einfaches Schweißen bieten chinesische Hersteller ein überzeugendes Preis-Leistungs-Verhältnis.
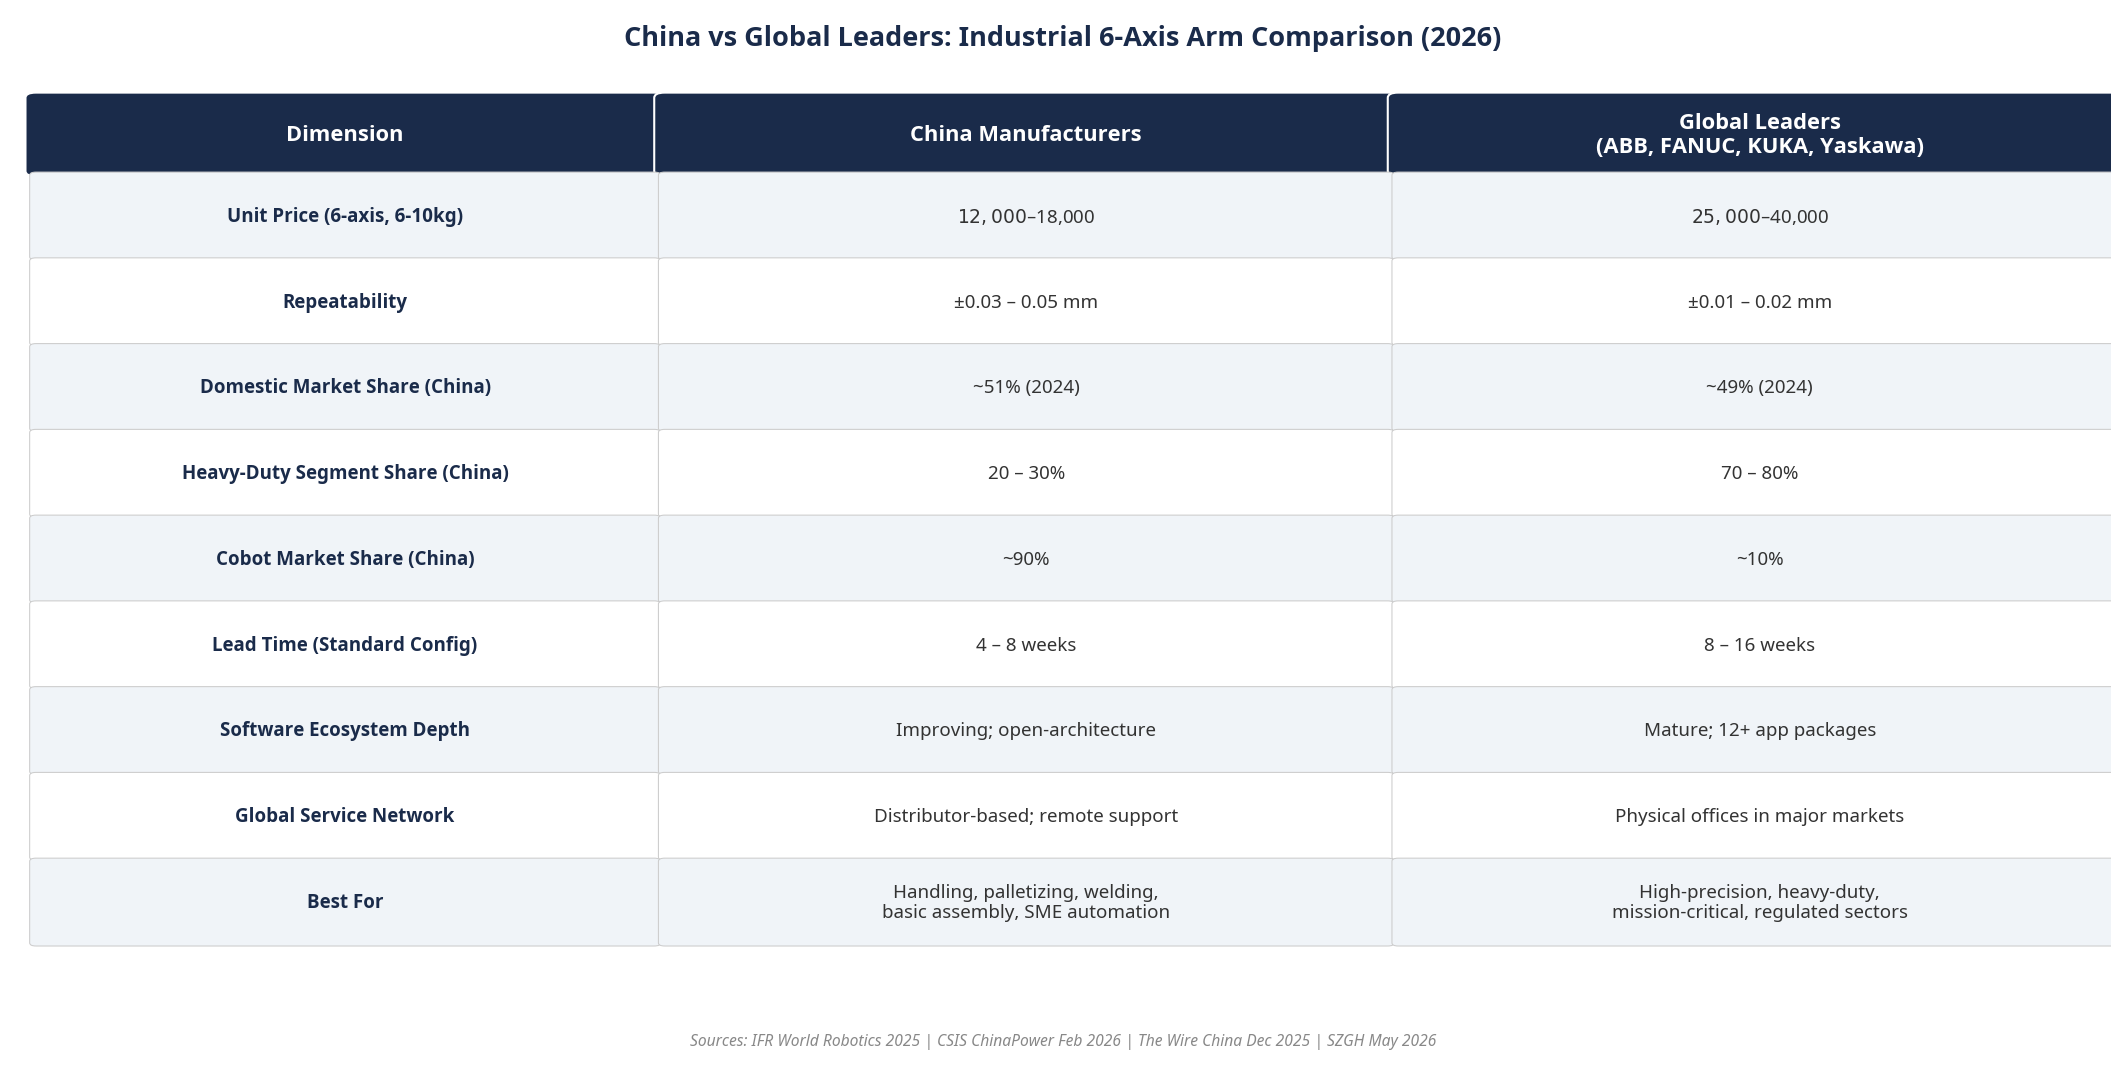
Die Reduzierung der Investitionskosten um zwanzig bis vierzig Prozent kann die Amortisationszeiten erheblich verkürzen, insbesondere für kleine und mittlere Unternehmen, die zum ersten Mal automatisieren. Darüber hinaus bieten chinesische Lieferanten derzeit deutlich kürzere Lieferzeiten und liefern oft innerhalb von vier bis acht Wochen, im Vergleich zu den für globale Marken typischen acht bis sechzehn Wochen [7].
Für geschäftskritische Betriebsabläufe, bei denen ungeplante Ausfallzeiten zu schweren finanziellen Verlusten führen, oder für Anwendungen, die extreme Präzision und komplexe Koordination mehrerer Roboter erfordern, ist der von ABB, FANUC oder Yaskawa verlangte Aufpreis jedoch nach wie vor gerechtfertigt. Käufer müssen ihre spezifischen Leistungsanforderungen, die Verfügbarkeit lokaler Integrationsunterstützung sowie die Gesamtbetriebskosten über einen Lebenszyklus von fünf bis zehn Jahren sorgfältig abwägen. Ein hybrider Ansatz setzt sich zunehmend durch: Dabei werden kostengünstige chinesische Roboter für standardisierte Aufgaben eingesetzt, während Premium-Marken aus dem internationalen Markt für die anspruchsvollsten Vorgänge in der Fertigung reserviert bleiben.
Letztendlich bietet der Aufstieg der chinesischen Industrieroboterherstellung den Käufern
mit beispielloser Hebelwirkung und Auswahlmöglichkeiten, wodurch sich die wirtschaftlichen Rahmenbedingungen der globalen Automatisierung grundlegend verändern.Quellenangaben
[1] International Federation of Robotics. „Die weltweite Nachfrage nach Robotern in Fabriken verdoppelt sich innerhalb von 10 Jahren.“ September 2025.
[2] RobotAuto. „Chinas Industrierobotik-Landschaft: Hauptakteure, Markttrends und globaler Einfluss.“ August 2025.
[3] Center for Strategic and International Studies (CSIS). „Führt China die Robotik-Revolution an?“ Februar 2026.
[4] People’s Daily. „Chinas Robotikindustrie verzeichnete im ersten Quartal 2026 eine beschleunigte Expansion auf den Auslandsmärkten.“ Juni 2026.
[5] Global Times. „Chinas Roboterexporte beliefen sich von Januar bis Mai auf fast 20 Milliarden Yuan, da die Expansion auf ausländischen Märkten an Fahrt gewann.“ Juli 2026.
[6] The Wire China. „China fällt im globalen Roboterwettlauf an der Spitze zurück.“ Dezember 2025.
[7] SZGH Tech. „Chinesische Roboterhersteller im Vergleich zu ABB, FANUC und KUKA: Ein ehrlicher Vergleich für Käufer im Jahr 2026.“ Mai 2026.
[8] Robot Magazine. „Chinesische Roboterhersteller: Industrielle Kapazität, Kosten und Leistung.“ 2026.












