
美国机器人公司在中国禁令后发布的首份财报显示,利润跃升33%
泰瑞达于7月28日公布第二季度营收为13.3亿美元,同比增长104%,高于市场预期的12.2亿美元。 其机器人业务板块——包括丹麦协作机器人制造商Universal Robots和移动机器人制造商MiR——营收约为1亿美元,较上年同期增长33%,环比增长9%。 这是自华盛顿禁止进口中国类人机器人以来,首家在美国上市的机器人公司发布财报,也是Universal Robots自2025年重组以来首次实现纯增长的季度。 尽管机器人业务在泰瑞达总营收中的占比仍不足8%,但这一增长信号出现在已连续萎缩两年的西方协作机器人市场中。
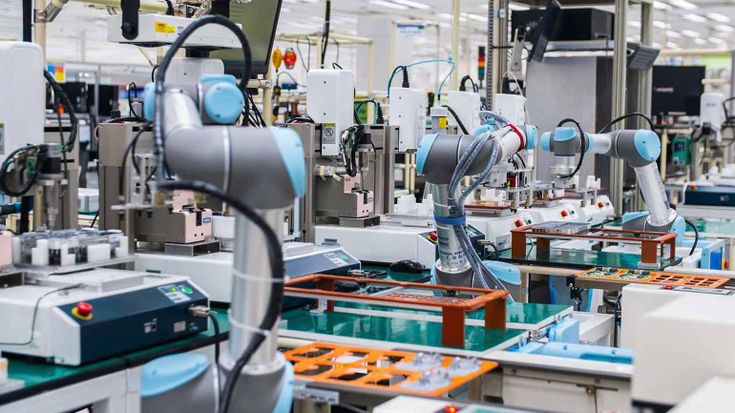
西方机器人行业的复苏终于有了具体数据支撑。总部位于波士顿的半导体测试巨头泰瑞达(Teradyne)——该公司旗下拥有优傲机器人(Universal Robots)和移动工业机器人(Mobile Industrial Robots)——于7月28日公布了第二季度财报,各项指标均超出预期。 总营收达到13.3亿美元,较上年同期增长104%。在这项创纪录的业绩中,隐藏着机器人行业观察人士一直期待的数据:机器人业务板块同比增长33%,达到约1亿美元,创下自2021年以来单季最强劲的增长。
这份财报的重要性不仅限于泰瑞达自身的股东。优傲机器人是全球最大的协作机器人制造商,占据全球协作机器人市场约一半的份额。其季度业绩堪称西方自动化行业最接近实时需求的晴雨表。 而发布时机更让这一数据具有特殊意义。这是自美国联邦通信委员会(FCC)于7月28日禁止进口中国产类人型机器人和先进机器人以来,首份来自美国上市大型机器人企业的财报。该决定重塑了UR所处的市场竞争格局。
基于痛苦重组的增长季度
33%的增幅并非源于市场繁荣,而是基于刻意缩减的基数。 在欧洲和北美协作机器人需求连续两年下滑后,Universal Robots于2025年进行了艰难的重组,裁减了人员,整合了产品线,并将重心重新放在高负载机器人手臂和人工智能应用上。公布本季度财报的公司,比在2024年艰难挣扎的那家公司更加精简。
9%的环比增长表明,这种复苏在排除基数效应后仍具有一定的可持续性。泰瑞达(Teradyne)预计第三季度总营收将在12亿美元至13亿美元之间,这意味着管理层
预计这一势头将得以维持。在7月29日举行的财报电话会议上,公司高管指出,人工智能正推动业务两端的需求增长。半导体测试需求受到人工智能加速器生产的拉动;机器人需求则一方面源于制造商为应对劳动力短缺而推进自动化,另一方面也日益受到对人工智能驱动的机械操作兴趣的推动。对于初次了解该公司的读者而言,其业务结构很简单。泰瑞达生产用于测试计算机芯片的设备,这一业务的规模远超其旗下其他所有业务,也是本季度业绩飙升104%的主要驱动力。 机器人业务则是附加的增长选项,通过2015年以2.85亿美元收购Universal Robots以及2018年以2.72亿美元收购MiR而组建而成。 机器人业务占营收比例不足8%,无法单独推动泰瑞达股价上涨。但泰瑞达的规模优势为UR和MiR提供了其独立竞争对手所不具备的资产负债表支撑。
禁令改变了UR的销售格局
在泰瑞达财报电话会议召开前一天,美国联邦通信委员会(FCC)宣布了一项决定,以国家安全为由,禁止中国制造的人形机器人及某些先进机器人进入美国市场。优傲(Universal Robots)并不生产人形机器人,其丹麦业务也不在禁令范围内。但这一决定的次生影响直接波及了其市场。
中国协作机器人制造商一直是UR核心细分市场中增长最快的力量。包括Dobot、JAKA和Elite Robot在内的公司,其价格比UR低30%至50%,已在亚洲乃至最近在欧洲和北美抢占了市场份额。 美国若扩大对中国机器人行业的限制,或中国对西方供应商实施对等限制,都将从两个方向重塑 UR 的竞争地位。西方市场中国竞争对手减少,将有助于 UR 在本土市场的发展;而中国市场若对西方机器人供应商采取报复措施,则将损害 UR 在
曾经是其增长最快的地区。中国本周公布的数据凸显了这一局势的紧迫性。7月28日,在中国机械工业联合会于北京举办的展会启动仪式上,该联合会披露,2025年中国工业机器人出口额首次超过进口额,中国本土品牌已销往156个国家。 过去二十年间,西方机器人单向流入中国的局面已经逆转。如今,UR几乎在其所有销售地区都面临中国品牌的竞争。
协作机器人复苏对类人机器人发展意味着什么
用通俗易懂的语言来说,本季度对类人机器人发展为何至关重要,原因显而易见。协作机器人是炫目的类人机器人那可靠的中年兄弟。它们不会走路,也不会说话。 它们被固定在工作台上,以亚毫米级精度重复执行任务,目前已悄然部署在全球超过10万个生产现场。当协作机器人需求增长时,意味着工厂正在实际投入自动化建设,而非仅仅观看演示。这笔支出正是类人机器人最终将要争夺的同一预算项目。
优傲机器人(Universal Robots)将自己定位为连接这两个时代的桥梁。该公司已与英伟达(NVIDIA)合作开发基于人工智能的检测和操作技术,其母公司也在整个产品组合中投资了物理人工智能软件。其战略押注在于:已安装的机器人手臂将成为具身人工智能能力的分销渠道,以软件形式搭载在客户已信赖的硬件之上进行销售。
持怀疑态度的解读同样值得关注。即使在业务重组的基础上实现33%的增长,机器人业务板块的年化规模仍仅为4亿美元左右,大致与2022年的水平持平。 连续四年的零增长绝非成功。UR开创的协作机器人市场,其商品化速度远快于市场扩张速度,且该业务板块的利润率与泰瑞达的测试业务相比仍然微薄
业务。投资者不时敦促泰瑞达彻底剥离机器人业务。一个季度的良好业绩只能暂时平息这一讨论,却无法彻底终结它。对亚洲市场的启示
对于亚洲供应链而言,泰瑞达的财报传递出两个信号。首先,西方市场的自动化需求正在趋于稳定,这对日本、韩国和台湾地区所有向欧美机器人生产领域销售编码器、谐波减速器和伺服电机的零部件制造商都至关重要。 其次,推动泰瑞达创下季度业绩纪录的AI测试业务本身就是机器人行业的领先指标。泰瑞达测试的AI加速器,正是目前太平洋两岸机器人中正在搭载的“视觉-语言-动作”模型的计算基板。
本周这两大事件的并置令人难以忽视。 周一,华盛顿对中国类人机器人关闭了市场。周二,西方最大的协作机器人拥有者报告了四年来最佳的机器人业务增长,这在一定程度上得益于中国机器人企业同样正在乘势而上的AI热潮。脱钩正在进行,而需求也在同时上升。双方的企业即将发现,究竟哪股力量更强大。
丹麦问题
在“脱钩”时代,Universal Robots的处境颇具讽刺意味。 该公司是丹麦企业,总部位于欧登塞,其机械臂在丹麦制造。其所有者是美国人。其增长最快的竞争对手是中国企业。其最大客户遍布三大经济集团。如果机器人贸易战升级为互惠限制措施,UR将成为检验美国控股的欧洲品牌能否继续向中国销售产品的试金石。
这绝非纸上谈兵。中国约占全球协作机器人需求的四分之一
去年,中国仍是协作机器人的最大单一市场。UR耗时十余年在中国开拓业务,包括在上海设立应用中心以及建立本地合作伙伴关系。 早在本周局势升级之前,中国采购官员就已在政府指导下开始倾向于选择本土品牌。若针对美国拥有的机器人供应商采取明确的报复措施,恰恰会在UR业务重回增长轨道之际,压缩其潜在市场规模。管理层迄今鲜少提及地缘政治风险,且7月29日的电话会议召开时,中国方面尚未对FCC的决定作出任何回应。未来两个季度将揭示,33%的增长究竟是持久复苏的开端,还是在贸易壁垒收紧前最后的强劲表现。
本季度数据揭示的自动化需求趋势
若撇开地缘政治因素,潜在的需求信号其实很明确:欧洲和北美的制造商正面临劳动力短缺,在暂停两年后,他们再次开始采购自动化设备。 这一暂停有其具体原因:利率上升导致资本设备成本高企;疫情后库存过剩使工厂持谨慎态度。这两种压力在2026年上半年均有所缓解,UR、MiR及其零部件供应商的订单量随之回升。
需求结构也发生了变化。UR的增长主要集中在高负载臂UR20和UR30上,它们负责托盘码垛和机床上下料等任务,这些任务此前需要带防护网的工业机器人来完成。这些应用将仓库和中型工厂无法配备人手的工作实现了自动化。 该公司将这些高负载机械臂与联合NVIDIA开发的人工智能应用相结合,其中包括利用视觉模型检测缺陷的自动化检测单元,无需人工编程。
这一编程环节正是幕后的
协作机器人复苏背后的革命。 协作机器人普及的历史性障碍从来都不是硬件价格,而是集成成本——即为每项新任务编程所需的数周工程时间。人工智能辅助编程大幅压缩了这一成本。如果工厂经理可以通过示教而非编写代码来重新配置机械臂,那么目标市场将从自动化工程师扩展到任何负责生产线的操作人员。 UR的押注——进而也是泰瑞达的押注——在于:这种软件变革将对协作机器人产生如同应用商店对智能手机那样的影响。本季度33%的营收增长,是该押注开始见效的首个财报佐证。投资者将在下一份财报中关注两个数据。其一是中国营收,这将显示地缘政治摩擦是否已开始产生影响。 另一个是人工智能测试营收,这将显示为类人型人工智能研究提供资金的数据中心建设是否仍在加速。这两个数字都指向同一个问题:在人工智能测试部门规模已达协作机器人业务两倍且增长速度更快的背景下,协作机器人业务能否实现足够快的增长,从而在公司内部发挥重要作用。
免责声明:本文仅供参考,不构成对所提及公司所作声明的投资建议、认可或核实。














