
联合模块详解:为何全知博刚完成A+++轮融资以打造实体AI的“肌肉”
一家由33岁工程学博士创立的、成立仅三年的硬件初创公司,在18个月内完成了第七轮融资,这预示着机器人供应链将迎来大规模整合。 全智博(Quanzhibo)完成了一轮由高瓴资本旗下GL Ventures领投、金额未披露的A+++轮融资,人形机器人开发商AgiBot和灵巧机械手制造商LinkerBot作为战略投资者参与了本轮融资。 该公司致力于研发高扭矩机器人关节模块——这是驱动物理人工智能的关键机电“肌肉”——并在2026年上半年已出货超过12万套。 本文将阐述关节模块的定义,解析其为何成为人形机器人领域最大的成本瓶颈,比较全智博的制造模式与Harmonic Drive等全球传统厂商的差异,并探讨此轮融资热潮对更广泛的物理人工智能生态系统意味着什么。
什么是机器人关节模块,它为何如今如此重要?
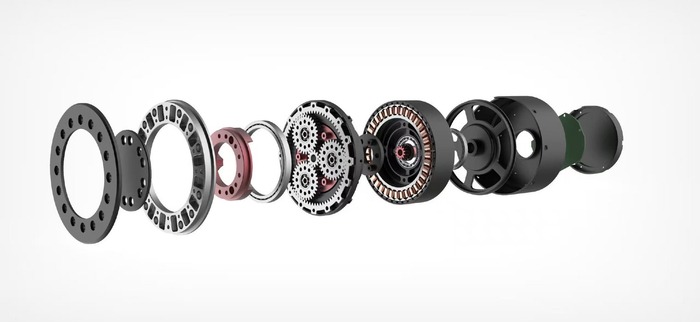
过去几年间,公众对机器人技术的关注主要集中在机器的“大脑”上,即那些让机器人能够理解周围环境的大型语言模型和视觉系统。然而,物理人工智能若要在现实世界中运作,仅靠智能是不够的。它还需要具备以极高精度搬运重物、吸收冲击以及保持平衡的能力。 机器人关节模块正是实现这种运动的集成硬件组件。
关节模块标志着从离散组件向集成动力传输的范式转变。 机器人制造商无需分别采购电机、减速器、编码器和电机控制器,只需购买一个密封的关节模块即可。本质上,关节模块就是一种即插即用的“肌肉”。它使类人机器人开发者能够专注于软件和系统集成,而非耗费数年时间设计完美的肩部或膝部执行器。
2026年关节模块之所以变得迫在眉睫,源于两股交汇的压力。首先,类人机器人行业正试图从实验室原型向量产规模迈进。一台典型的类人机器人需要28到40个关节模块,这使得这些组件成为物料清单中占比最大的单项。 其次,传统工业执行器过于笨重且刚性过强,难以适应动态的人类生活环境。类人机器人需要既能举起一个箱子,又能在撞到玻璃桌时不会将其撞碎的关节。关节模块通过将高扭矩密度集成到轻量化、标准化的封装中,并可实现大规模制造,从而提供了解决方案。
关节模块的现有应用领域
最成熟的应用是先进的
关节模块是协作机器人手臂市场的重要组成部分。Universal Robots 和 Rokae 等公司长期以来一直采用集成式关节,制造出能在装配线上与人类安全协同作业的机器人手臂。将电机和减速器集成到单一外壳中,使这些机器人手臂外形紧凑、安全且高度可靠。 效率提升十分显著,因为标准化关节不仅缩短了装配时间,还简化了工厂操作人员的维护工作。然而,2026年的核心挑战在于将这些模块应用于类人机器人和具身人工智能平台。与固定在工厂的机械臂不同,类人机器人必须在行走时支撑自身重量并应对动态力。 包括Figure AI、Unitree和AgiBot在内的领先类人机器人公司,正将专用关节模块整合到其研发流程中以解决这一问题。全智博(Quanzhibo)的模块可提供200至400牛顿米的扭矩,专为应对类人机器人行走时产生的爆发性力量而设计。
全智博:秉持量产理念的新锐企业
创业故事
陈万凯出生于1993年。他先后在华中科技大学和墨尔本大学完成本科学习,随后在吉林大学师从刘春宝教授获得博士学位。他的博士研究专注于流体传动与控制,这使他对功率密度和机械效率有了深刻理解。
完成学业后,陈万凯意识到,即将到来的物理人工智能热潮将在硬件供应方面造成巨大的瓶颈。 2023年6月,他在江苏省无锡市创立了全智博。他的核心观点是:机器人行业不仅需要更优质的关节模块,更需要一家能够以汽车级规模进行量产的企业。
融资情况
全智博在成立后的十八个月内完成了七轮融资,最终于2026年7月3日宣布完成A+++轮融资,尽管该笔交易实际于6月已完成。投资方包括高瓴资本旗下的早期投资机构GL Ventures,以及启明创投和北光创投等早期投资者。 值得注意的是,本轮融资还吸引了战略产业投资者:中国领先的人形机器人公司之一AgiBot,以及知名灵巧机械手制造商LinkerBot。 AgiBot和LinkerBot既作为投资者又作为客户参与其中,这表明全知博的基础设施正逐渐成为中国物理人工智能领域的默认硬件 backbone。
技术架构与制造
陈万凯的核心观点是:仅凭出色的关节设计还远远不够。要向人形机器人公司提供可靠的关节,需要一套完整的自动化装配、质量控制和供应链物流系统。全智博的无锡工厂正是这一理念的体现。 该工厂自动化率高达85%,每90秒就能有一套成品关节模块下线。
该公司宣称其首次通过率达到96%,这是衡量硬件制造盈利能力的关键指标。 通过使生产线符合汽车行业标准,全智博在2025年获得了总计1.5亿元人民币的订单,仅在2026年上半年就出货了超过12万个模块,其中6月份出货量达6万个。 这一规模使他们能够降低单位成本,直接解决了人形机器人客户在物料清单方面的瓶颈问题。
全球竞争格局
2026年的联合模块市场规模为
竞争异常激烈。要了解全智博所处的位置,不妨先梳理一下行业格局。顶尖梯队中包括日本Harmonic Drive Systems等全球老牌企业,后者数十年来一直主导着精密减速机市场。Harmonic Drive虽能提供无与伦比的精度,但其高昂的价格对大众市场类人机器人的经济性构成了挑战。在中国,全智博面临着领航驱动(Leaderdrive)和兆威(Zhaowei)等成熟零部件制造商的竞争,这些企业同样正在竞相抢占人形机器人供应链的份额。 全智博的战略是专注于高度集成的关节模块,而非销售独立的减速机或电机,从而在竞争中占据先机。通过提供完整的即插即用解决方案,全智博减轻了机器人开发者的工程负担。
这对机器人应用意味着什么
零部件层面的整合是类人型机器人大规模普及的必要前提。 正如智能手机行业依赖富士康和台积电等供应商提供的标准化零部件一样,物理人工智能行业也需要其核心硬件的可靠、大规模供应商。全知博的快速扩张以及顶级风险投资机构的支持,表明市场正对那些为机器人革命打造“锄头和铁锹”的企业寄予厚望。
对“残酷现实”的反驳
一些批评者认为,硬件组件制造是一场“价格战”,并暗示随着更多竞争对手进入市场,利润率将不可避免地崩溃。然而,全智博专注于高度集成、高扭矩模块的研发,这需要深厚的工程专业知识和巨额资本支出才能实现可靠的大规模生产。 初创企业或许会试图复制这些设计,但它们缺乏全智博的自动化装配线和96%的良品率。这场竞争的胜负将取决于谁
能够以最高效率大规模生产可靠的硬件。来源:
1. 《全国商业日报》:全智博融资公告(2026年7月3日)
2. 东钱网:机器人行业供应链分析(2026年7月3日)
免责声明:本文仅供参考,不构成投资建议。文中信息基于公开渠道,可能无法反映最新动态。读者在做出任何投资或商业决策前,应自行进行调研。














