解讀聯合模組:為何全智博剛完成 A+++ 輪融資,以強化實體 AI 的核心實力
一家由三十三歲的工程博士創立、成立僅三年的硬體新創公司,在十八個月內完成了第七輪融資,這預示著機器人供應鏈將迎來大規模整合。 全智博(Quanzhibo)成功完成一輪未公開金額的 A+++ 輪融資,本輪由高瓴資本旗下的 GL Ventures 領投,人形機器人開發商 AgiBot 以及靈巧機械手製造商 LinkerBot 作為戰略投資者參與。 該公司專注於研發高扭矩機器人關節模組——這是驅動物理人工智慧的關鍵電氣機械「肌肉」——並已在2026年上半年出貨超過12萬組。 本文將闡述何謂關節模組、為何它們是人形機器人領域中最大的成本瓶頸、全智博的製造模式與 Harmonic Drive 等全球龍頭企業有何不同,以及這波融資熱潮對更廣泛的物理人工智慧生態系統意味著什麼。
何謂機器人關節模組,為何它現在如此重要?
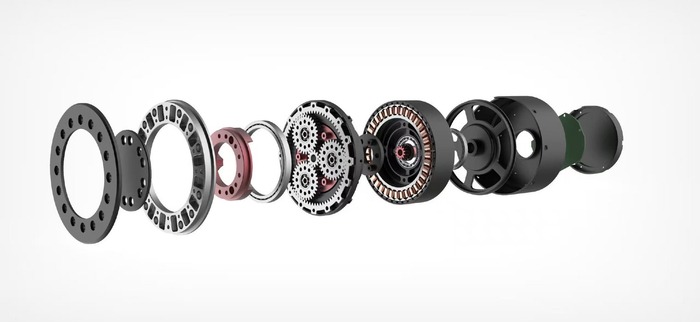
過去幾年間,公眾對機器人技術的關注點一直集中在機器人的「大腦」上——那些讓機器人能夠理解周遭環境的大型語言模型與視覺系統。然而,實體人工智慧若要在現實世界中運作,光靠智慧是不夠的。它還需要具備以極高精度搬運重物、吸收衝擊以及維持平衡的能力。 機器人關節模組正是實現這類動作的整合式硬體套件。
關節模組代表著從離散元件到整合式動力傳輸的範式轉變。 機器人製造商無需分別購買馬達、齒輪減速器、編碼器及馬達控制器,只需購置單一的密封式關節模組即可。本質上,關節模組就是一種「即插即用」的肌肉。它讓類人型機器人開發者能專注於軟體與系統整合,而非耗費數年時間設計完美的肩部或膝部致動器。
2026年關節模組之所以備受重視,源於兩大相互交織的壓力。首先,人形機器人產業正試圖從實驗室原型邁向量產。一台典型的人形機器人需要二十八至四十個關節模組,使這些組件成為物料清單中佔比最大的單一項目。 其次,傳統工業致動器過於笨重且剛性過高,難以適應充滿動態的人類環境。類人型機器人需要既能舉起紙箱,又能在不慎碰撞玻璃桌時不會將其震碎的關節。關節模組透過將高扭矩密度整合至輕量化、標準化的封裝中,並能大規模量產,為此提供了解決方案。
關節模組的現有應用領域
先進關節模組最成熟的應用領域是
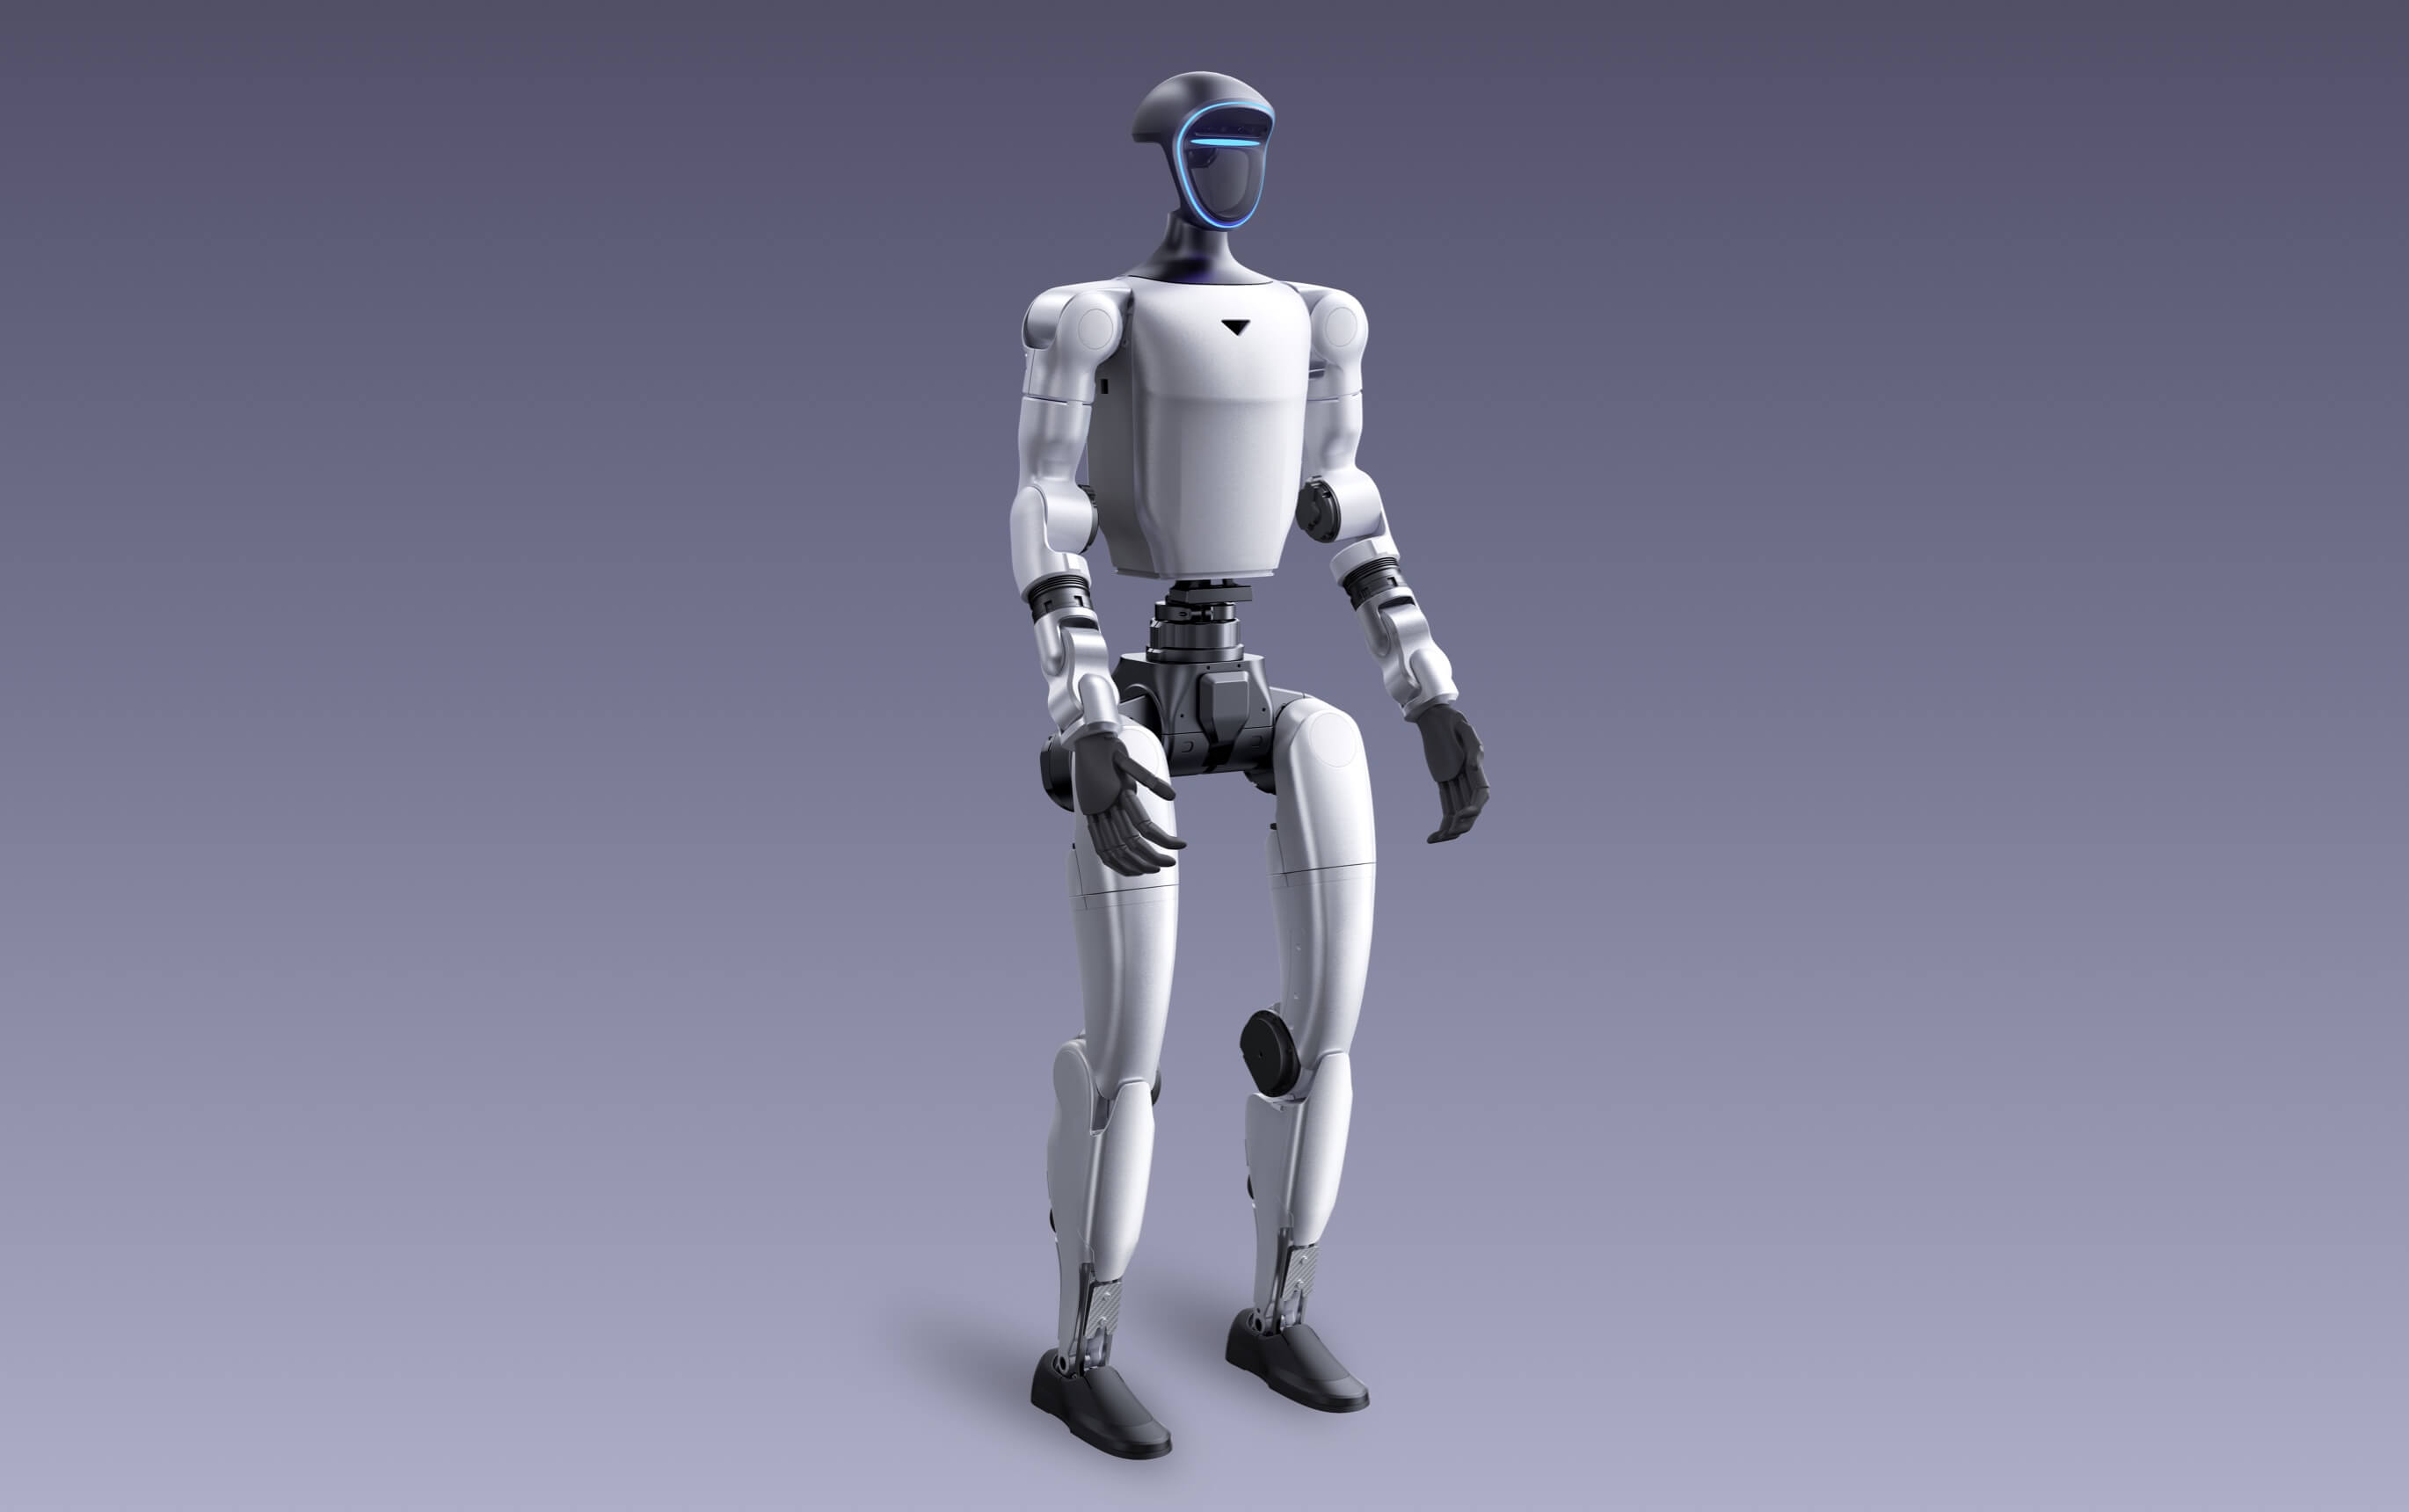
關節模組是協作機器人手臂市場的關鍵。像 Universal Robots 和 Rokae 這樣的公司,長期以來都採用整合式關節來製造機器人手臂,使這些手臂能夠在裝配線上與人類安全地協同作業。將馬達和減速機整合至單一外殼中,使這些手臂外型流線、安全且高度可靠。 效率提升相當顯著,因為標準化的關節不僅縮短了組裝時間,也簡化了工廠操作員的維護工作。然而,2026年的核心挑戰在於將這些模組應用於人形機器人與具身人工智慧平台。與固定式工廠機械臂不同,人形機器人必須在行走時承載自身重量並處理動態力。 包括 Figure AI、Unitree 和 AgiBot 在內的領先類人型機器人公司,正將專用的關節模組整合至其開發流程中以解決此問題。全智博(Quanzhibo)的模組可提供 2 至 400 牛頓米(N·m)的扭矩,專為處理類人型機器人行走時產生的爆發性力量而設計。
全智博:秉持量產理念的新銳企業
創業故事
陳萬凱出生於1993年。他先後於華中科技大學和墨爾本大學完成學士學位,隨後在吉林大學師從劉春寶教授取得博士學位。其博士研究聚焦於流體傳動與控制領域,使他對功率密度與機械效率有深刻理解。
完成學業後,陳萬開意識到,即將到來的實體人工智慧熱潮將在硬體供應方面造成巨大的瓶頸。 2023年6月,他在江蘇省無錫市創立了全智博。他的核心論點是:機器人產業不僅需要更優質的關節模組,更需要一家能夠以汽車級規模量產這些模組的公司。
融資情況
全智博在成立後的十八個月內完成了七輪融資,最終於 2026 年 7 月 3 日宣布完成 A+++ 輪融資,儘管該筆交易實際上已於 6 月完成。投資者名單包括高瓴資本(Hillhouse Capital)的早期投資部門 GL Ventures,以及清明創投(Qiming Venture Partners)和北光創投(Northern Light Venture Capital)等既有投資者。 值得注意的是,本輪融資還吸引了戰略產業投資者參與:中國領先的人形機器人公司之一 AgiBot,以及知名靈巧機械手製造商 LinkerBot。 AgiBot與LinkerBot同時以投資者與客戶身分參與,顯示全智博的基礎設施正逐漸成為中國實體人工智慧領域的預設硬體骨幹。
技術架構與製造
陳萬凱的核心論點是:僅憑出色的關節設計遠遠不夠。要向類人型機器人公司提供可靠的關節,需要一套完整的自動化組裝、品質控制及供應鏈物流系統。全智博位於無錫的工廠正是這種模式的體現。 該廠區的自動化率高達百分之八十五,每九十秒便有一組完成的關節模組從生產線上下線。
該公司宣稱首道良率達96%,這是硬體製造業獲利能力的一項關鍵指標。 透過將生產線與汽車產業標準接軌,全智博不僅在2025年取得總計1.5億人民幣的訂單,單是2026年上半年就出貨超過12萬個模組,其中6月單月出貨量即達6萬個。 這樣的規模使他們能夠降低單件成本,直接解決人形機器人客戶面臨的物料清單瓶頸問題。
全球競爭格局
2026年的聯合模組市場規模為
競爭極為激烈。要理解全智博的市場定位,不妨先梳理一下產業格局。頂級陣容中,有像日本和諧驅動系統(Harmonic Drive Systems)這樣的全球龍頭企業,該公司數十年來一直主導著精密減速機市場。和諧驅動系統雖能提供無與倫比的精度,但其高昂的定價卻對大眾市場人形機器人的經濟性構成了挑戰。在中國市場,全智博的競爭對手包括領航驅動(Leaderdrive)和兆威(Zhaowei)等成熟的零組件製造商,這些企業同樣正爭相搶佔人形機器人供應鏈的份額。 全智博的策略是專注於高度集成的關節模組,而非銷售獨立的減速機或馬達,藉此從側面超越這些競爭對手。透過提供完整的「即插即用」解決方案,全智博減輕了機器人開發者的工程負擔。
這對機器人應用意味著什麼
零組件層面的整合,是人形機器人大規模普及的必要前提。 正如智慧型手機產業依賴富士康和台積電等供應商提供的標準化零組件,實體人工智慧產業也需要可靠且能大量生產的核心硬體供應商。全志博的快速擴張以及頂級風險投資機構的支持,顯示市場正對那些打造機器人革命「鏟子與鎬」的企業下注重金。
對「殘酷現實」論點的反駁
部分批評者主張,硬體元件製造是一場「價格戰」,並指出隨著更多競爭者進入市場,利潤率勢必崩潰。然而,全智博專注於高度整合、高扭力模組的研發,要實現可靠的量產,必須具備深厚的工程專業知識與龐大的資本支出。 新創公司或許會試圖仿製這些設計,但它們缺乏全智博的自動化組裝線以及百分之九十六的良率。這場競爭的勝負將取決於誰
能夠以最高效率大規模生產可靠的硬體。資料來源:
1. 《國家商業日報》:全智博融資公告(2026年7月3日)
2. 東錢網:機器人產業鏈分析(2026年7月3日)
免責聲明:本文僅供參考,不構成投資建議。所呈現的資訊基於公開來源,可能無法反映最新發展。讀者應在作出任何投資或商業決策前,自行進行研究。