YOUIBOT 通過中國證監會備案,為香港上市聽證會鋪路
移動式機械手臂製造商 YOUIBOT 已收到中國證監會(CSRC)的備案通知,為其香港上市聽證會鋪平道路;該公司得益於過去三年在半導體及電池工廠自動化領域營收與利潤率持續加速增長的支撐。


中國機器人產業的首次公開募股(IPO)進程出現了一個值得關注的新程序性里程碑。2026年10月16日, 中國證監會發布了合肥友愛智和機器人有限公司(商業名稱 YOUIBOT)的申報公告,該公司為移動操作機器人製造商,公告內容涵蓋海外新股發行,以及將其現有國內未上市股份轉換為可在香港交易的「全面流通」股份。 此申報僅為監管上的先決條件,並非上市本身:它為香港交易所的聽證會鋪平道路,而聽證會是股份實際交易前的下一道正式關卡。 YOUIBOT 由西安交通大學機器人實驗室的一支團隊於 2017 年創立,現總部位於合肥市肥東縣, ,專門研發輪式移動操作機器人,該機器人結合機械臂與自主移動底盤,主要應用於半導體晶圓廠、電池工廠及電子產品製造廠。
該公司自述,此項申報使其有望成為首家專注於移動操作機器人領域的上市公司,該領域的範疇較近期主導中國機器人上市市場的人形機器人及工業機械手臂類別更為狹窄。此說法目前尚待驗證。 中國證監會的備案公告不等同於正式上市,且該公司尚未披露聽證日期或目標定價區間。 已確認的是發行結構:YOUIBOT 計劃發行最多 49,477,800 股新海外上市普通股,同時 37 名現有股東將 243,804,260 股國內未上市股份轉換為海外上市股票。 該公司依據香港交易所《上市規則》第18C章提出申請,此途徑專為「專業科技公司」保留,此類公司雖可能尚未盈利,但須符合營收及研發門檻,並由中國國際資本股份有限公司擔任獨家保薦人。
為何這些數字讓上市論點具說服力
營收成長是 YOUIBOT 向潛在股東推銷時最具說服力的部分。該公司
2023年營收為1.08億人民幣(約合1,520萬美元), 2024年為人民幣2.55億元(約合3,590萬美元),2025年為人民幣3.4億元(約合4,790萬美元),三年複合年增長率約為77.5%。 同期毛利率從26.1%上升至36.5%,對於關注採購的讀者而言,這項趨勢比總營收數字更為重要,因為這顯示該公司在規模擴張的同時,正逐步獲得定價能力並提升零組件成本效率,而非僅靠微薄利潤來爭取市場份額。 在申報期間內,累計研發支出超過人民幣2億元(約合2,820萬美元)。客戶留存率進一步佐證了利潤率的成長趨勢。YOUIBOT 報告指出,其 2025 年客戶群的回購率超過 70%,其中半導體產業為 75%、鋰電池產業為 100%,3C 及一般製造業則為 78%。 對於工業機器人供應商而言,任何單一垂直領域達到100%的回購率都是極為罕見的亮眼數據,這顯示電池領域的部署特別採用多階段分批部署的模式,而非一次性試點採購。 該公司客戶名單中包含十多家國內外晶圓廠,以及超過400家知名企業,其中包括50多家《財星》500強企業,並持有超過300項核心智慧財產權申請。 該公司獲頒中國國家級「小巨人」稱號,此為政府專門授予那些被認定在狹窄利基市場中擁有專業且難以複製技術的中小型企業的認證。
爭奪晶圓廠預算的產品線
YOUIBOT 的商用產品陣容以三大移動式操作系列為核心:專為半導體晶圓廠設計、以 12 吋 FOUP 晶圓盒處理為核心的 OW 系列;ATS 系列;以及 ARIS 系列,這三個系列均將協作型或工業級機械臂與自主移動底座相結合,而非
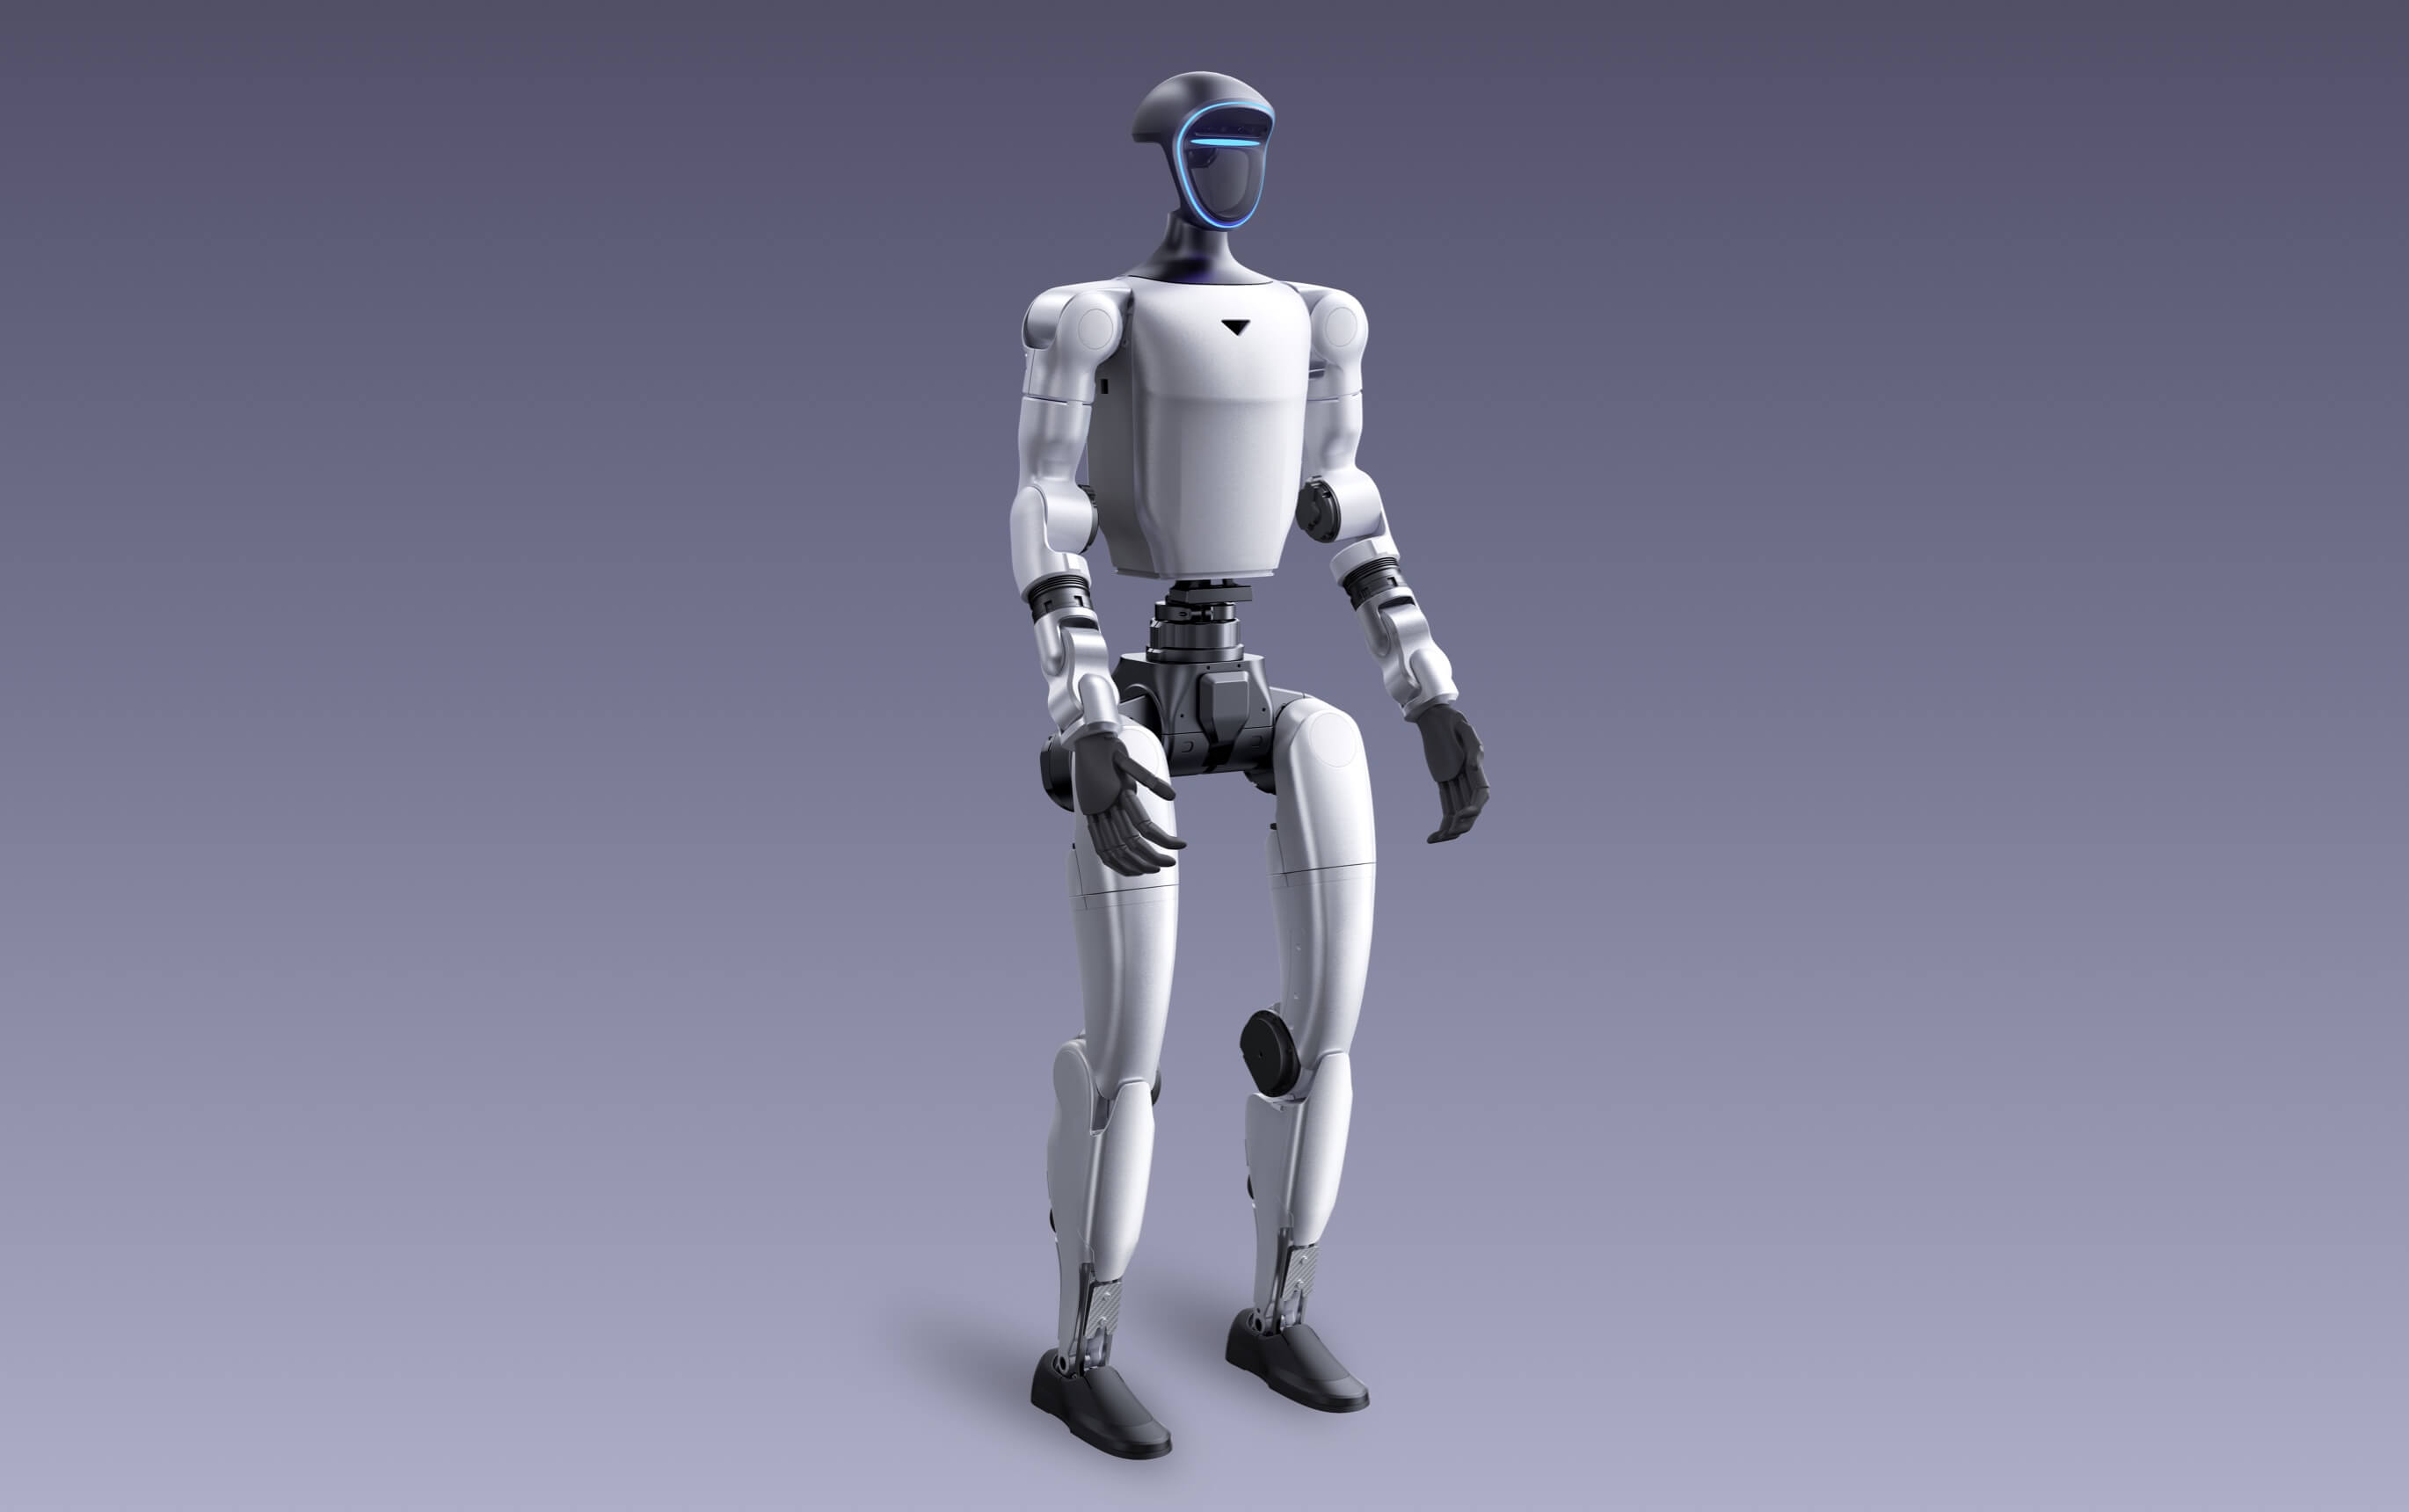
不會單獨銷售這兩項組件中的任何一項。 在此基礎上,還疊加了 FabriX——該公司旨在跨這些硬體變體進行泛化的可擴展工業基礎模型,以及獨立的「天眼」產品系列,其中包含一款名為「西風」的人形機器人;這代表該公司進軍更廣泛的「具身智能」領域,而其多數移動操作領域的同業也正競相追逐此領域。對於評估晶圓廠自動化供應商的採購團隊而言,相關的比較對象並非將 YOUIBOT 與追求通用勞動力替代的人形機器人製造商相提並論,而是將 YOUIBOT 與那群競逐相同晶圓處理及電池生產線預算、專注於移動操作領域的狹義專家進行對比: 在這個領域中,任務專用的可靠性、潔淨室相容性以及與現有晶圓廠自動化軟體的整合能力,遠比機器人外觀多像人類更為重要。 YOUIBOT聲稱,以2025年營收計算,該公司在工業移動操作機器人製造商中將位居全球第一及中國第一——該公司將此估算歸因於第三方產業評估——這正是目前中國業界報導中「首支移動操作機器人股票」這一敘事框架的證據基礎。 這僅是特定硬體類別內的營收排名,並非經獨立審計的市佔率數據;在上市招股說明書揭露具體評估方法之前,投資者應將其視為方向性指標,而非絕對定論。
選擇第18C章上市途徑所透露的獲利能力訊號
選擇何種上市途徑本身就具有參考價值。《第18C章》的存在,源於香港交易所希望吸引那些雖無法達到傳統盈利門檻,但符合營收規模、研發強度或技術經第三方驗證等替代標準的專業科技公司,包括機器人及先進製造領域的企業。 根據該章節上市的公司,實質上已披露其淨利潤尚未能持續保持盈利,
即使毛利率正在改善。對於將 YOUIBOT 視為長期自動化合作夥伴(而非僅進行一次性設備採購)的買家而言,這一點至關重要:一家剛上市、尚未獲利的供應商,在長期服務連續性與備件供應方面所涉及的供應商風險考量,與擁有數十年財務報表歷史的成熟工業自動化業者截然不同。然而,這種風險評估具有雙面性。若能成功在香港上市,YOUIBOT 將獲得公開資本市場的融資管道,用以擴充生產能力及海外服務基礎設施——這正是半導體與電池客戶在決定進行多年期部署前,對硬體供應商日益提高的期望,而非僅仰賴私募風險投資輪次。 若狹義解讀中國證監會的備案公告,這僅僅是確認北京證監會已處理完畢相關文件,使該海外募資途徑得以推進。 若結合迄今披露的營收與利潤率走勢來解讀,這也顯示:在中國機器人領域中,專注於晶圓與電池移動操作這一相對狹窄的細分領域,已至少孕育出一家具備可信公眾市場成長故事的供應商——其發展軌跡獨立於當前主導2026年多數中國機器人報導的類人型機器人炒作週期。
香港交易所上榜的中國機器人企業名單日益擴大
YOUIBOT 進軍香港交易所並非孤立的試驗案例。 過去兩年來,越來越多總部位於中國的機器人製造商——涵蓋工業機械臂製造商、協作機器人供應商,以及如今若YOUIBOT通過聽證會審查,還將包括移動操作專門廠商——在尚未實現淨盈利的情況下,已透過相同的第18C章途徑或傳統上市途徑籌集資金。 這種趨勢反映出香港交易所營運方的一項刻意選擇:透過降低
以更嚴格的技術驗證與資訊揭露要求為代價,換取更高的獲利門檻。 對於希望建立中國機器人產業曝險的機構投資者而言,實際效果是單一類別的投資選項日益豐富,讓基金能夠專門選擇晶圓處理自動化領域的曝險,而非購買涵蓋協作機械臂、自動導引車(AGV)及商業成熟度差異極大的人形機器人原型機等多元工業機器人組合。這種專業化,正是 YOUIBOT 的投資論點與今年佔據中國機器人產業多數頭條新聞的人形機器人上市案之間的區別所在。人形機器人製造商幾乎無一例外地處於未營收或營收初期階段,所銷售的技術能力仍在實際部署中接受驗證。 相較之下,YOUIBOT 則要求市場對一家具備以下特徵的企業給予合理估值:連續三年經審計的營收增長、按垂直領域劃分的客戶回購數據,以及名列《財星》500 強的客戶名單——這般企業形象更接近傳統工業自動化供應商,而非投機性的「具身智慧」概念股。 公眾投資者究竟會因這份資歷,給予其高於那些更引人注目的類人型機器人上市企業的估值溢價,還是會因其經營領域較為狹窄、總可觸及市場較小而予以折價,這一切將在 YOUIBOT 的聽證文件披露擬議估值區間後變得更加明朗。
從提交申請到正式交易之間仍需經歷的程序步驟
在 YOUIBOT 股票於香港交易所開始交易之前,尚有三個步驟待完成:正式上市聽證會、定價與配售,以及正式開盤交易。 中國證監會的備案公告並未直接提及上述任何步驟;它僅確認中國內地方面的跨境監管文件已完備。過往案例中,曾有企業雖已通過證監會備案,卻仍因資訊披露問題或市場狀況,在聽證階段面臨延遲或撤回上市申請的情況,因此該備案公告更應被視為一個里程碑,標誌著
這應被視為一個歷時數月的流程,而非確定的上市日期。YOUIBOT 最早於 2025 年 9 月提交了香港上市招股書,這意味著此次備案通知是在該流程啟動約十三個月後才發布的,此時間表與近期其他從中國轉往香港上市的科技公司相符,並非異常快速或緩慢的進程。對於關注哪些移動操作機器人供應商正在建立足夠的資產負債表實力,以支撐多年期晶圓廠及電池廠合約的投資者而言,YOUIBOT向中國證監會提交的申請文件,是迄今最明確的公開證實,表明其營收與利潤率數據已通過邁向獨立、經審計公開上市的首道監管門檻。 這是否能轉化為該公司目前所宣稱的「首支行動操作機器人股票」殊榮,取決於後續聽證會及定價階段的執行表現,而非取決於這份申報通知本身所能保證的任何內容。
本文綜合了關於 YOUIBOT 於 2026 年 10 月 16 日向美國證交會提交的申報通知之交易報導,並參照該公司 2025 年 9 月提交的香港上市招股說明書公開報告,資料截至所述發佈日期。
本文僅供一般資訊參考之用,並不構成投資、採購、法律或工程方面的建議。數據反映上述來源截至所述資訊截止日之狀況,並可能在未經通知的情況下有所變動。