
SAIC、CATL、BYDの資金が、ロボットはまず人を運ぶべきだというファーウェイの元幹部による賭けを後押しした
ファーウェイやバイドゥ・アポロのベテランである呉樹林氏が設立したフィジカルAI企業が、CDH VGC、リニア・キャピタル、SAIC、CATL、BYD関連のファンド、および周大福から、エンジェルラウンドを通じて数億元の資金調達を完了した。 製品:自律追従機能を備えたパーソナルモビリティ車両「Quorra X5」。事業コンセプト:自動運転分野の分散化と、自動車業界の資本がパーソナルモビリティをフィジカルAIの短期的な切り口として位置づけていること。
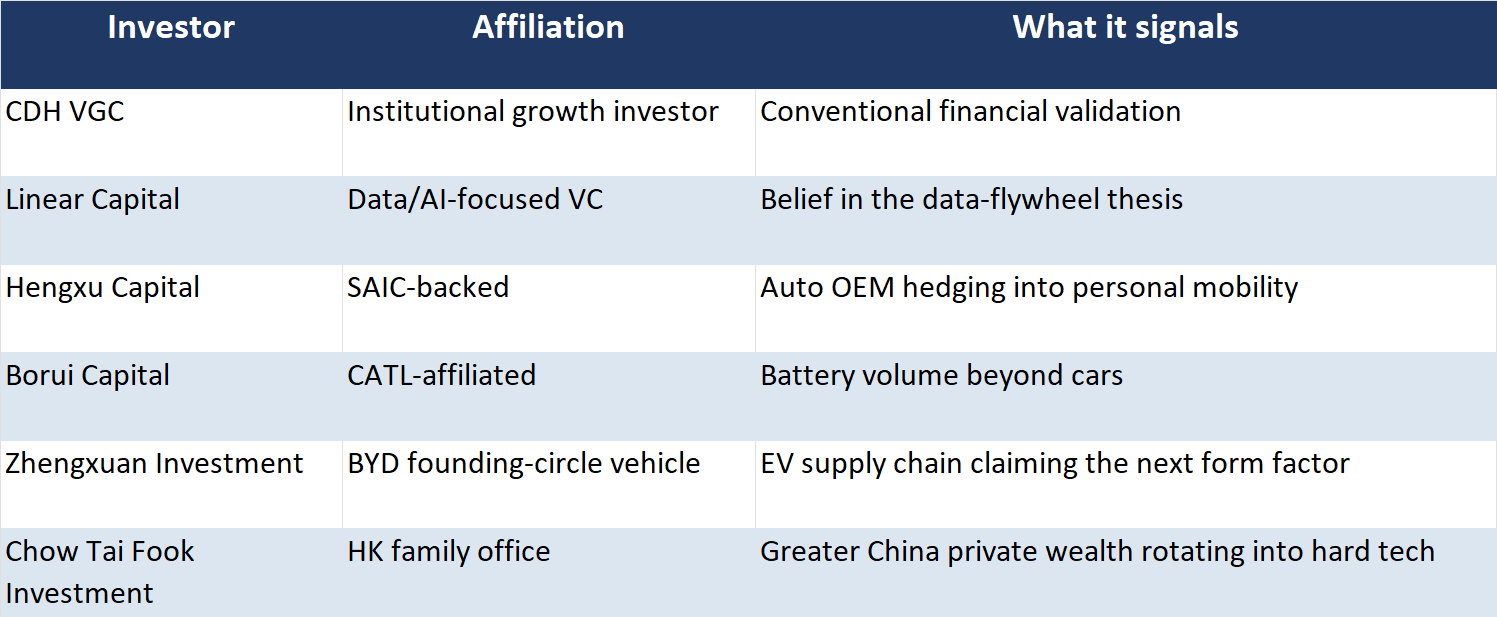
投資家リストは、製品そのものよりも先にその実力を物語っている。2023年に、ファーウェイで15年間勤務した後、百度のインテリジェントドライビンググループで副社長として製品開発を統括していた人物によって設立されたAIハードウェア企業「Zhengqi Future」は、7月27日、8か月間にわたり複数回のラウンドを経て、数億元 (約3,000万~7,000万米ドル)のエンジェルシリーズ資金調達を完了したと発表した。この資金調達は8ヶ月にわたり、複数回にわたり行われた。金融投資家のCDH VGCやリニア・キャピタルに加え、その存在自体がメッセージとなる3つの投資家が名を連ねている。上海汽車(SAIC)が支援する恒旭資本、 バッテリー大手のCATL傘下の博瑞資本(Borui Capital);BYDの創業陣と関連する投資会社である正軒投資(Zhengxuan Investment)が名を連ねており、さらに最近では香港の周大福投資(Chow Tai Fook Investment)が加わった。企業登記情報によると、同社は7月15日に戦略的投資家として参画した。
言い換えれば、中国の自動車サプライチェーンは、この特定のロボットスタートアップに早期に投資する価値があると総意で判断したのだ。 同社の創業者である呉樹林氏は、ファーウェイで15年間勤務し、製品ラインをゼロから100億人民元(14億米ドル)規模以上に成長させた後、2020年にバイドゥに入社し、自動運転プラットフォーム「アポロ」を手掛けるインテリジェント・ドライビング・グループの副社長に就任した。 彼のスタートアップの理念は、彼が「ドア・トゥ・ドア・モビリティ」と呼ぶものだ。あらゆることを習得しなければならないヒューマノイドから始めるのではなく、普遍的に価値のある一つのタスク、つまり人を現在地から目的地へ移動させることを習得した機械から始め、人々が毎日使わざるを得ない製品からデータ・フライホイールを回転させるというものである。
企業記録によると、出資者グループは、応募が殺到する熱狂的な状況ではなく、忍耐強く編成された。7月15日に公表された周大福(Chow Tai Fook)による戦略的出資に先立ち、3回のエンジェルラウンドが行われており、全容がメディアに発表されたのは7月27日だった。このペースは、勢いに乗った資金調達というよりは、意図的な資本構成の構築を示唆している。
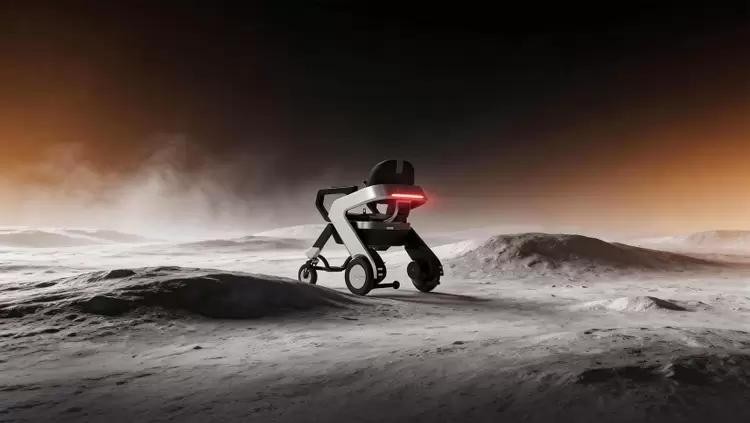
そのコンセプトの最初の具現化が「Quorra X5」だ。これは、ダイヤモンドカットのラインを備えた外骨格アーマーのようなスタイルのスマートパーソナルモビリティ車両であり、その精神は医療用スクーターというよりは、むしろロボットの馬に近い。この車両は、リモートコントロール、スマートクルーズ、 自律追従の3つのモードで動作し、自動運転車によく見られるセンサー群を搭載している。具体的には、LiDARマトリックスやマルチカメラビジョン、ミリ秒クラスの応答速度、アクティブブレーキなどを備え、これらは同社が「DDASエンドツーエンド・インテリジェント・ドライビング・システム」と呼ぶシステムと、無線で更新される「AEIS自己進化型インタラクション・システム」によって統合制御されている。 同社によると、10カ国・地域以上から商用注文が寄せられており、年内には中国国内のTmallやJDの旗艦店、オフライン小売ネットワークに加え、海外での消費者向け直接販売も展開する計画だ。
自動運転業界の人材・資本が「具現化されたAI」へと流入
Zhengqi Futureは、本誌が今年を通じて追跡してきた「自律走行分野の人材と資本が、具現化されたAIへと流入する動き」の一環として理解するのが最も適切だろう。自律走行業界は10年もの歳月と数百億ドルを費やし、まさに今、具現化されたAIが必要としている技術――エンドツーエンドの運転モデル、 センサーフュージョン、安全基準を満たした制御ループなど)を構築してきた。そのベテランたちは、実用化された「具現化されたAI」への最短ルートは、ロボットタクシーの5年にわたる規制の難関や、ヒューマノイドの未解決の器用さの問題ではなく、運転免許が不要な空間で自律走行する小型マシンにあるかもしれないと結論づけている。
この潮流は、今や一つのカテゴリーを形成するほど広範なものとなっている。中国全土で、ファーウェイの自動車部門、バイドゥ・アポロ、XPengの自動運転グループ、DJIのエンジニアリング部門出身の創業チームが、過去18ヶ月の間に「具現化されたAI」企業を立ち上げており、彼らは製品化に至るまで苦労して得た組織的なノウハウを持ち込んでいる。
消費者向け価格帯での安全性が極めて重要な自動運転。投資家たちは、その実績に相応の評価を行うことを学んできた。センサーを多用する製品を自動車グレードの検証サイクルを経て市場に送り出した創業者と、印象的な動画ポートフォリオを持つロボット工学の博士号取得者とは、リスクの分類が異なるのだ。パーソナルモビリティ車両は、その戦略を推進するための賢明な切り口となる。 キャンパス、公園、空港、住宅団地など、公道よりもはるかに規制が緩い環境で低速走行します。この分野は、人口動態の面で確かな追い風がある市場に対応しています。中国では10年以内に60歳以上の国民が4億人を超える見込みであり、移動能力は加齢に伴い最初に失われる能力の一つです。 また、ヒューマノイドロボットのデモとは異なり、モビリティ車両は今日、1台あたり収益を生み出しながら、将来の歩行型ロボットが必ず必要とする、混雑した歩道、予測不可能な歩行者、縁石の段差といった実世界のナビゲーションデータを正確に蓄積している。 この比喩は、テスラが当初掲げた「はしご戦略」に似ています。つまり、ロードスターを販売してモデル3の資金を調達するというものです。ウー氏は、次に何が登場するにせよ、その資金調達と技術開発を行うために、ロボット馬を販売しているのです。
自動車業界の資本参加は、逆の視点から見ても戦略的に理にかなっている。 SAIC、CATL、BYDの関連ファンドは、熾烈な価格競争の下で自業界の電気自動車の利益率が圧縮されるのを目の当たりにしてきた。これら3つのグループはすべて、自社のコアコンピタンスであるバッテリー、モーター、ドライブ・バイ・ワイヤ・シャーシ、そして製造規模を活かした、次の大量生産向け用途を模索している。 パーソナルモビリティ車両は、構成部品の観点から見れば、極めて小型のEVである。このカテゴリーが拡大すれば、電気自動車市場を支配するサプライチェーンが当然のようにその市場を継承することになり、早期の株式保有によって、勝者は「身内」となることが保証される。
このコンソーシアムの構成は、各参加者が投資理論の戦略的な一角を担っているため、詳しく見てみる価値がある。
懐疑論者の帳簿
熱狂に反対する論点は、はっきりと述べておく価値がある。パーソナルモビリティの分野には、技術実証の段階と持続的な需要の間のギャップで消え去ってしまった美しい機械が散見される。 この分野の戒めとなる創業神話であるセグウェイでさえ、予測販売台数のほんの一部しか売れず、その後、ささやかなニッチ市場を見出したに過ぎない。また、LiDARを搭載した自律走行機能付きスクーターが、単に「より安価で、機能の限られたスクーター」を求めている可能性のある潜在顧客層にとって、製品の根本的な経済性を変革するかどうかは明らかではない。「発表された4回の資金調達ラウンドで8ヶ月間にわたり「数億元」を集めたことは、有意義なシード資金ではあるが、ハードウェアと自律走行技術を組み合わせた事業が通常必要とする資金消費率に比べればごく一部に過ぎない。同社は年内に再び資金調達を行うことになるだろう。「10カ国・地域以上」からの受注数は明らかにされているものの、数量は明かされておらず、発売前のハードウェア企業が自ら報告する市場浸透度については、通常通り割り引いて考えるべきである。 最後に、D2Dという枠組みからは、発表文では答えられていない疑問が浮かび上がる。つまり、歩行速度で人を乗せた車両が収集したデータが、同社の社名やポジショニングが示唆する、より一般的な物理AIへの野心へと実際に結びつくのか、それともZhengqiは、異常に優れたセンサーを備えた資金力のあるスクーター企業に留まるのか、という点である。
このバランスを逆転させるのは、出資コンソーシアムの具体的な構成だ。CDH、VGC、リニア・キャピタルは、短期的なブームに便乗する投資家ではなく、規律ある機関投資家である。特にリニア・キャピタルは、データインフラとAIへの早期投資によってその評判を築いてきた。 自動車業界と提携するこれら3つのファンドは、資金だけでなく、小型EVを消費者向けの価格帯で製造できるかどうかを決定づける、部品調達、製造能力、販売チャネルとの提携関係ももたらす。周大福(Chow Tai Fook)の参画は、
香港のファミリーオフィスからの資金は、引き続き中国本土のハードテック分野へとシフトしており、これは本誌の最近の報道で取り上げられた、著名人や大企業グループによる資本流入の波と直接結びついている。このような投資グループは、スクーターのようなものには集まらない。彼らが集まるのは、プラットフォームへの投資である。注目すべき点
「正気未来(Zhengqi Future)」が実際にどのような企業であるかは、3つの試金石によって明らかになるだろう。第一は小売の実態だ。今年中にTmall(天猫)やJD(京東)の旗艦店が開設されれば、中国で最も透明性の高いEC環境において、価格設定や出荷量が公開されることになる。これに伴い、発表された注文数と実際に出荷された数量との乖離も、いずれにせよ解消されるだろう。 2つ目は、データ・フライホイールが初めて目に見える形で回転し始めるかどうかだ。同社が何かを公表するか、あるいは製品化するか――ナビゲーションモデル、安全基準、あるいは実験室での開発ではなく、実際に車両データから導き出されたことが明白なOTA機能の飛躍などである。 3つ目は、次の資金調達ラウンドだ。もし次回の資金調達で、評価額が引き上げられた上で著名なリード投資家が登場すれば、「自動運転資本」という投資テーマの価値は外部から再評価されたことになる。一方、同じ内部関係者がブリッジ資金を提供するだけなら、慎重になるべきだ。
企業の個々の運命にかかわらず、より広範なシグナルは変わらない。有名レストラン経営者がAgiBotのエコシステムに出資し、ブルックフィールドが韓国のAI工場に数十億を投じたのと同じ月に、中国で最も競争の激しい製造業セクターにおける最も洗練された産業資本が、自動運転のベテランが手がけるモビリティロボットへのシード投資を選択したのだ。 「スマートマネー」は、異なる方向から同じ結論にたどり着き続けている。すなわち、物理的なAIは研究室を飛び出し、そのAIが搭載される車両は、ヒューマノイドのポスターが示唆するよりも小型で、控えめであり、かつ早期に登場するだろうということだ。 「正奇未来」がこの分野の「テスラ」になるか「セグウェイ」になるかはともかく、その背後にある投資家グループは、中国の自動車産業がどのような未来に向けてヘッジしているかをすでに示しており、それは
車両とロボットの境界線がもはや存在しなくなるような世界。本記事は情報提供のみを目的としており、投資助言を構成するものではありません。読者の皆様は、投資判断を行う前にご自身で調査を行ってください。












