
投資家が協働ロボット分野に巨額の資金を投じている理由
協働ロボット分野には、同セクターの控えめな収益基盤から見て妥当とは言い難いほどのペースで資本が流入している。 ある中国の非上場コボットメーカーは、わずか6億人民元(約8,400万米ドル)の資金調達に成功したばかりであり、上場しているコボット専門企業は2025年に売上高を31.7%伸ばしたものの依然として赤字経営が続いており、欧米の既存企業からの需要は依然として景気循環の影響を受けやすい。10回にわたるコボットシリーズの最終分析として、 この熱狂の背景にある実証済みの市場データを検証し、2026年上半期に資金がどこへ流れたかを明らかにするとともに、関税から価格下落に至るまでのリスクを評価し、投資家が実際にこの市場に参入できる3つの方法を評価します。これにより、調達責任者は、なぜサプライヤー市場が過密状態で、補助金に支えられ、買い手にとって異例なほど有利な状況にあるのかを理解できるようになります。
2026年3月、アジア以外の調達担当者のほとんどが評価したことがない協働ロボットメーカーが、6億人民元(約8,400万米ドル)の資金調達ラウンドを完了し、ポストマネー評価額は60億人民元(約8億4,000万米ドル)近くと報じられた。 同月、この分野で最も注目されている上場専業企業は、2025年の売上高が31.7%増加した一方で、研究開発費が60%近く急増したと報告した。この分野の控えめな売上高ベースからすれば正当化されそうにないほど、資本が協働ロボット分野に急速に流入しており、まさにそのギャップこそが注目すべき点である。 投資家が支払っているのは、現在のコボットの売上そのものではない。彼らが購入しているのは、世界的な労働力不足に最も近い自動化層における構造的なポジションであり、10回にわたるコボットシリーズの締めくくりとなる本分析では、その賭けが合理的かどうか、誰がそれをしているのか、そしてそれが報われるためには何が起きなければならないのかを検証する。
市場規模と成長率
率直に言えば、協働ロボット市場は小規模である。市場調査会社Interact Analysisによると、2025年の世界のコボット売上高は12億米ドルを超え、出荷台数は約5万7,000台(前年比14.5%増)で、売上高は10.5%増加した。 同社は、2025年から2030年にかけて出荷台数が年平均17.3%のペースで増加し、約12万9,000台とほぼ倍増し、2030年までに売上高は約23億米ドルに達すると予測している。 プロモーション目的の調査で流布されている数十億ドル規模の市場規模とこれらの数字を比較する読者は、過大評価された推計値には、ソフトウェア、グリッパー、システム統合サービス、および関連するロボットカテゴリーが総称として含まれている点に留意すべきである。本シリーズでは、メーカーが実際に開示している数値と整合するため、より範囲を絞り、台数ベースの推計値を採用している。
この成長プロファイルには、市場規模という見出しよりも投資家にとって重要な2つの特徴がある。第一に、
販売台数の伸びが売上高の伸びを上回っており、これは平均販売価格が依然として下落していることを意味する。この傾向は、深セン・ドボットの監査済み決算資料にも裏付けられており、同社の6軸コボットの平均販売価格は、2021年の65,900人民元から47,100人民元へと下落し、 香港上場目論見書によると、2024年上半期には約6,600米ドルまで下落した。 第二に、販売台数は中国に集中しており、2025年には世界のコボット出荷台数の54.7%を占め、Interact Analysisの予測によれば、2030年までに61.4%に達すると見込まれている。 より広い文脈で見ると、国際ロボット連盟(IFR)は2024年の産業用ロボットの導入台数を54万2,000台と集計しており、2028年までに年間70万台を超えると予測している。IFRが前回このカテゴリーを分類した際、コボットは導入台数の約10分の1を占めていた。 したがって、投資の根拠は現在の市場規模にあるのではなく、非常に大規模な自動化導入において、コボットが最も急成長している分野を占めているという点にある。需要を牽引する主な要因
価格が下落するペースよりも速いペースで買い手が後を絶たない理由は、4つの構造的要因によって説明される。第一に、労働力の算術的要因である。ドイツから広東省に至るまでの製造業は、生産年齢人口の減少と、機械の操作、組立、検査における慢性的な人手不足に直面している。数ヶ月ではなく数日で導入可能なコボットは、こうした役割を担う人材を確保できない企業にとって、最も適した自動化形態である。 第二に、アクセシビリティの経済性である。中国の工場レベルで平均約6,600米ドルの6軸アームは、 Dobotの目論見書開示によると、囲い込み型の産業用セルを導入する正当性を決して見出せなかった中小製造業者の資本予算の範囲内に収まっており、今週初めに当社が発表した総所有コスト(TCO)分析では、5年間で定価の2~5倍のコストがかかったとしても、十分に活用されたコボットセルは、高賃金市場における人件費の総コストを下回ることが示された。
3つ目の要因は、可搬重量の漸増です。Interact Analysis
市場が16~20キログラム級およびそれ以上の重量クラスへと移行していることが示されており、JAKAは40キログラムモデルを販売し、ABBは中国市場向けに「PoWa」シリーズを設計している。これは、コボットがかつては従来の産業用ロボットのみが担っていた作業を巡って競争するようになったことを意味する。4つ目は、具現化された知能の融合である。 Dobotの年次報告書によると、2025年の研究開発費1億1500万人民元のうち、39.3%にあたる4510万人民元が「具現化された知能」に充てられており、同社の新しいヒューマノイドおよび車輪付きプラットフォームでは、コボット用に開発された関節、コントローラー、および力制御ソフトウェアが再利用されている。 投資家たちはこれを「オプション性」と捉えている。つまり、ヒューマノイドが予定通りに登場するか否かにかかわらず、コボットメーカーのコンポーネントや制御スタックは、はるかに巨大な具現化知能ロボット市場に対するコールオプションとなるのだ。最近の注目すべき投資事例
2026年上半期に発生した3つの資金調達事例は、投資家の確信がどこに形成されつつあるかを如実に示している。 1つ目は、2026年3月にクローズしたElite Robotsの6億人民元(約8,400万米ドル)規模のD+ラウンドで、Lavender Hill Capital Partners、Fortune Capital、Oriza Holdings、Harvest Capital、AIデータセンターのサプライチェーンに関わるコーポレートベンチャーファンド、および鄭州具現化知能産業ファンドが支援した。 投資家の顔ぶれは、調達額そのものよりも多くのことを物語っている。中国の2つの都市の政府系プラットフォームやサプライチェーン関連企業が、協働ロボットメーカーへの出資に名乗りを上げたのだ。同社は、協働アーム、複合型移動マニピュレーター、ヒューマノイドに近い機械を網羅する「一つの脳、多様な形態」という戦略を掲げている。
2つ目は、この分野の上場専業企業の業績報告だ。2026年3月に香港証券取引所を通じて公表されたドボット(Dobot)の2025年決算によると、売上高は4億9200万人民元(約6800万米ドル)で前年比31.7%増、 粗利益率は46.1%、累計出荷台数は10万台を突破し、純損失は11.9%縮小して8,500万人民元(約
1,200万。ソフトウェア並みの粗利益率を維持しつつ、30%を超える成長率を記録しているものの、依然として赤字状態にある公開コボット企業は、このセクターが提供する最も有用な評価基準と言える。3つ目の出来事は、エグジットの機会が再び開かれたことだ。ロイター・ブレイキングビューズによると、上海STAR市場は2026年6月、Unitree Roboticsによる少なくとも6億2000万米ドルの資金調達を承認した。また、データプロバイダーのITjuziの集計によると、2026年上半期に中国で公表された「組み込み型AI」およびロボット関連の資金調達案件288件の総額は460億人民元以上、 約64億米ドルに上ると算出した。そのうち、最大規模の資金調達ラウンドの40%以上には、国が支援する機関が参加している。コボットに特化した案件は、この資金流入全体の中ではわずかな割合に過ぎないが、 しかし、こうした資金の流入が企業価値を決定づけており、今月上海で開催された「世界AI会議」の閉幕にあたり、主催者側はロボット工学およびAI分野における調達予定額が203.6億人民元(約28億米ドル)に達したと報告した。これは、国や企業の買い手が同じテーマの下で動員されつつあることを示す需要のシグナルである。
主なリスク
リスクは、推進要因と同様に構造的なものである。価格圧縮が最も顕著である: 対象市場を拡大させる平均販売価格の下落は、同時に1台あたりの収益を蝕むものでもある。Interact Analysisの観測によれば、中国のコボット価格は2024年に7.9%下落した後、2025年には下落率が0.35%に鈍化すると見込まれているが、新たな価格競争が勃発すれば、すべての参入企業にとって収益化の達成はさらに先送りされることになるだろう。 このセクターのベンチマークとなる上場専業企業でさえ、粗利益率46%という状況下で依然として赤字を計上しており、大規模な事業展開における収益性そのものは未だ実証されていない。 また、ユニバーサル・ロボッツやMiRを傘下に持つテラダインのロボティクス部門は、2025年に売上高が15.5%減少し、2度の事業再編を経て2026年第1四半期には9,100万米ドルの売上を計上した。これは、歴史的な市場リーダーでさえ需要の周期性から免れないことを示している。
地政学的な要因が事態をさらに悪化させている
集中リスク。米国は2025年9月、ロボットおよび産業機械の輸入について、第232条に基づく国家安全保障調査を開始したが、本記事の締め切り時点では調査結果が公表されておらず、世界市場で圧倒的なシェアを占める中国製製品に対して関税が課される可能性が残されている。 すべてのコボットの関節内部に搭載されているサーボモーターに不可欠な希土類材料や磁石に対する中国の輸出規制は、逆効果となり、中国以外のメーカーを投入資材の供給ボトルネックのリスクにさらしている。 最後に、投資家は情報開示リスクを価格に織り込むべきだ。このセクターで主張されている勢いの多くは、非上場企業の発表や範囲がまちまちなセグメント報告に依存しており、ロイターによるとSTAR市場の構成銘柄が平均で93倍のPERで取引されている現在の中国上場環境における評価倍率は、実行が完璧であることを前提としている。スマートマネーが注目していること
経験豊富な投資家は、コボットの出荷台数が伸びるかどうかを問うことをほぼやめ、代わりに少数の質の高いシグナルを追跡している。第一に、平均販売価格の安定化だ。価格の下限が堅調に保たれれば、出荷台数の増加が売上高の増加につながるからである。2025年の価格下落ペースの鈍化は、ここ数年で初めての見通しを後押しするデータポイントとなっている。 2つ目は、粗利益率の推移と、ソフトウェア、ビジョン、組み込み型AIによる収益への構成比の変化である。Dobotの組み込み型AI収益の構成比は4.1%と小さいものの、1年で数倍に増加しており、今後の各決算報告で注目すべき指標となる。 3つ目は、コボットの経済性と購入者の投資回収期間の交点である。当社の総所有コスト(TCO)モデルによると、5年間で定価の約2~5倍と算出されている。制御可能な最大のコスト項目である導入コストを削減するあらゆる要因は、いかなる値下げよりも迅速に普及を加速させる。
短期的なスケジュールには具体的な指標が示されている:テラダイン
2026年7月28日に第2四半期の決算が発表される予定であり、これは欧米におけるコボット需要に関する次なる信頼できる指標となる。また、セクション232に基づく決定は、世界第2位のロボット市場における着荷コストを左右することになる。さらに、中国におけるロボット関連企業の上場計画は、一般投資家が非公開ラウンドでの評価額を受け入れるかどうかを試すことになるだろう。 以下の「確信度スコアカード」では、投資家が利用可能な3つの開示区分にわたるこれらのシグナルを一元的にまとめています。確信度スコアカード
単なる逸話を超えるため、我々は、あらゆるコボット投資メモに繰り返し登場する5つの論点――販売規模、利益率の質、収益構成の柔軟性、政策支援、および出口戦略の可視性――に基づいて、3つの投資対象タイプを評価した。 各論点は、開示され検証可能な証拠のみに基づき1から5のスコアが付けられます。5は監査済みまたは規制当局への開示を必要とし、3は社名付きの主要な発表を必要とし、1は検証不可能な主張への依存を示します。Dobotのような上場した純粋なロボット企業は、継続的な赤字といった弱点が明らかになる場合でも、すべての論点について監査済みの数値が存在するため、証拠の質において最高スコアを獲得しています。 Elite Robotsのような非上場の有力企業は、ファンドの参画が文書化されているため「政策支援」の項目で高得点を得る一方、「利益率の質」の項目では何も開示されていないため低得点となる。Teradyneを通じた既存セグメントへの露出は、最も明確な出口戦略の可視性を提供する一方で、短期的な成長の証拠としては最も弱い。 この手法の限界は意図的なものである。つまり、実績ではなく情報開示を評価対象としており、商業的成功の観点から企業同士を比較・順位付けすることはできない。本連載で繰り返し指摘してきたように、情報開示の範囲が企業ごとに大きく異なり、公正な比較を行うことができないためである。
表1:確信度スコアカード — コボット投資のエクスポージャータイプ
5つの反復項目に対する証拠に基づくスコアリング
2026年7月時点における3つの開示区分にわたる投資テーゼ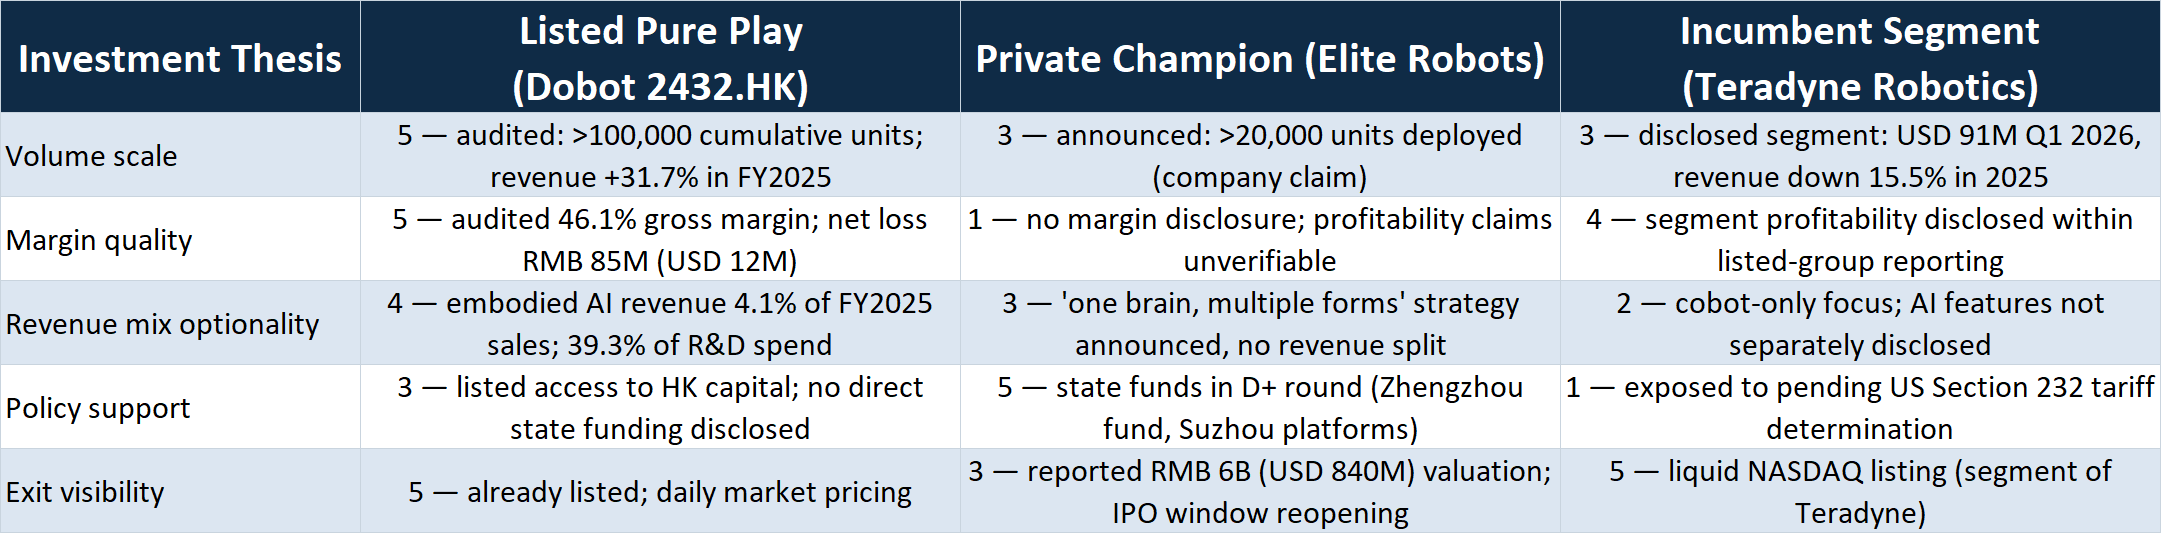
評価基準:5 = 監査済み/規制当局への開示;3 = 主要な発表として言及されたもの;1 = 検証不可能な主張。パフォーマンスではなく、証拠の質を評価する。
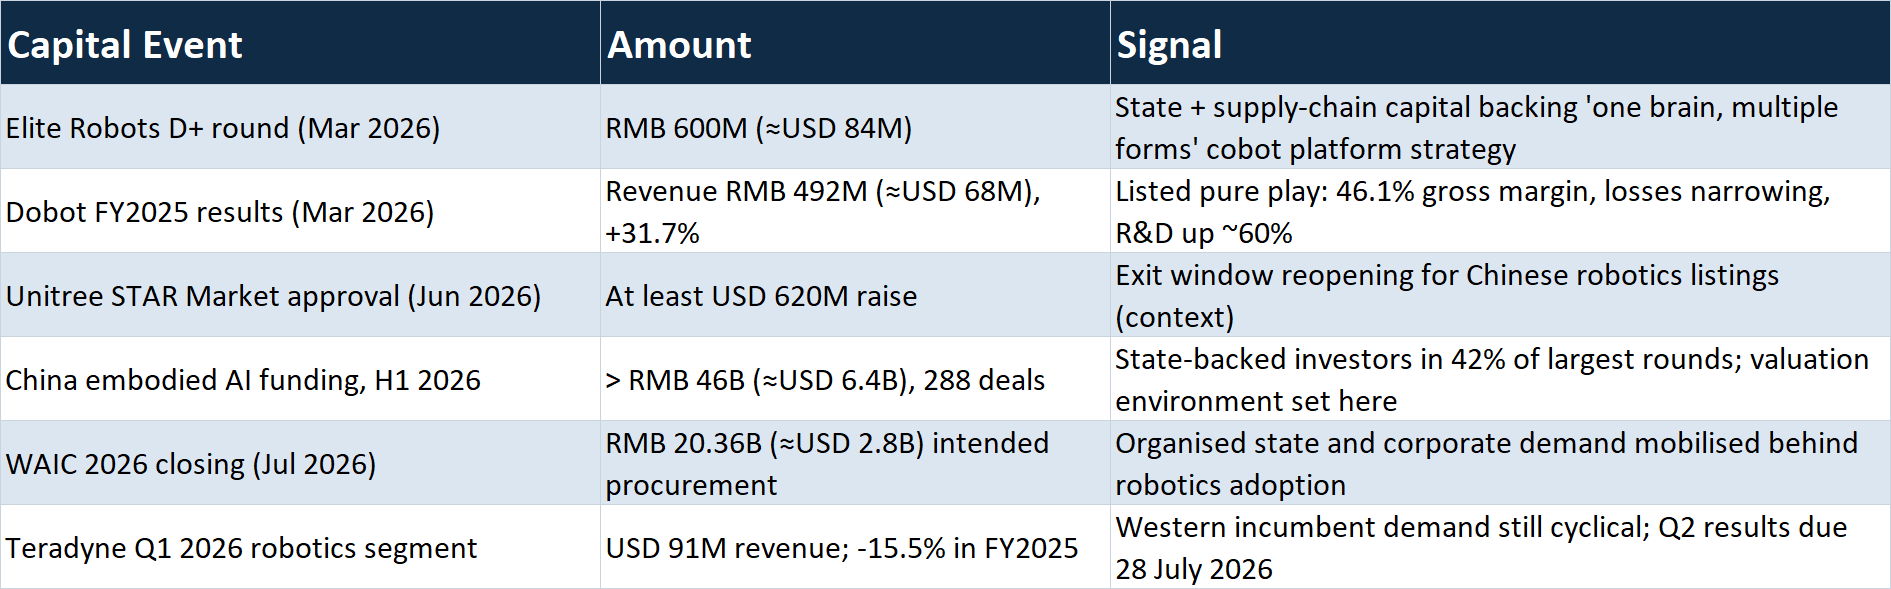
表2:2026年コボット・キャピタル・マップ ― 資金の動向
2026年上半期、協働ロボットセクターへの確信を形作った検証済みの資金調達動向。
協働ロボットセクターは、史上いかなる時点よりも多くのコミット済み資本を抱えつつも、その正当性を裏付ける収益基盤がまだ確立されていない状態で、2026年下半期を迎えている。 この緊張関係は、次の2つのいずれかの形で解消されるだろう。予測通り平均販売価格が維持され、販売台数が倍増することで、今日の企業価値が明日の利益へと転換されるか、あるいは価格競争が再開され、このセクターは、この厳しい状況に耐え抜く財務基盤を持つ2~3社のメーカーを中心に再編されるかである。 ARPIの投資理論にとって、個々の勝者が誰になるかは定かではないにせよ、その方向性は明確である。 最も厳しいシナリオを含め、あらゆるシナリオの結末は、タスクあたりのコストを抑えつつ、より多くの協働ロボットが導入されることにある。だからこそ、長期的な視点を持つ資本が流入し続けているのであり、調達チームは、現在の過密で補助金に支えられ、熾烈な競争が繰り広げられているサプライヤー市場を、この資産クラスがこれまでに提供した中で最も有利な購入機会と捉えるべきなのである。
免責事項:本記事は一般的な情報提供のみを目的としており、投資助言や有価証券の売買を推奨するものではありません。数値は企業の提出書類に基づいています。
規制当局の通知、および業界関係者からの情報。原通貨は、目安となる為替レート(1米ドル=7.15人民元)に基づく概算の米ドル換算額とともに記載されています。市場予測は第三者による推計であり、変更される可能性があります。情報更新日:2026年7月23日。











