投资者为何大举押注协作机器人领域
资本涌入协作机器人领域的速度,似乎超出了该行业目前尚不宽裕的营收基础所能支撑的水平。 一家中国私营协作机器人制造商刚刚融资6亿元人民币(约合8400万美元);一家上市的纯协作机器人企业2025年营收增长了31.7%,但仍处于亏损状态;而西方传统市场的需求依然具有周期性。在本系列关于协作机器人的十篇报道的收官分析中, 我们将深入剖析支撑这一热潮的经核实的市场数据,梳理2026年上半年资金流向,权衡从关税到价格侵蚀的各类风险,并评估投资者实际布局该领域的三种途径,从而帮助采购负责人理解为何其供应商市场不仅竞争激烈、充斥补贴,而且对买家而言格外有利。
2026年3月,一家亚洲以外的大多数采购经理从未评估过的协作机器人制造商完成了6亿元人民币(约合8400万美元)的融资,据报道其投后估值接近60亿元人民币(约合8.4亿美元)。 同月,该领域备受瞩目的上市纯业务公司报告称,2025年营收增长了31.7%,而其研发预算则跃升了近60%。资本涌入协作机器人领域的速度,远超该行业目前温和的营收基数所能支撑的水平,而这种差距正是故事的核心所在。 投资者所看重的并非协作机器人当前的销售额,而是其在自动化领域中占据的结构性地位——这一领域最贴近全球劳动力短缺的问题。作为我们十篇协作机器人系列报道的收官之作,本文将探讨这一押注是否理性、哪些投资者在进行这一押注,以及需要满足哪些条件才能使这一押注获得回报。
市场规模与增长率
坦率地说,协作机器人市场的规模目前尚小。据市场情报公司Interact Analysis数据显示,2025年全球协作机器人营收突破12亿美元,同比增长10.5%;出货量约为5.7万台,同比增长14.5%。 该机构预测,2025年至2030年间,出货量将以年均17.3%的速度增长,几乎翻一番至约12.9万台,到2030年营收将达到约23亿美元。 读者在将这些数据与宣传性研究中流传的数十亿美元市场规模进行对比时,应注意:那些虚高的估算将软件、抓取器、集成服务及相关机器人类别一并纳入了标题数据。本系列报告采用范围更窄、以台数为基准的估算,因为该数据与制造商实际披露的信息相吻合。
对于投资者而言,这一增长趋势的两个特征比表面上的市场规模更为重要。首先,
销量增长速度快于营收,这意味着平均售价仍在下降,这一趋势在深圳多博特的经审计数据中有所体现:其六轴协作机器人的平均售价从2021年的65,900元人民币降至47,100元人民币, 约合6,600美元。 其次,出货量正向中国集中——2025年,中国占全球协作机器人出货量的54.7%,Interact Analysis预计到2030年这一比例将达到61.4%。 从更广泛的角度来看,国际机器人联合会(IFR)统计显示,2024年工业机器人安装量为54.2万台,预计到2028年将超过70万台;在IFR上次对该类别进行细分时,协作机器人约占安装总量的十分之一。 因此,投资价值并非取决于当前市场的规模,而是基于协作机器人在规模庞大的自动化建设中占据增长最快细分市场的潜力。关键需求驱动因素
有四大结构性力量解释了为何新买家的涌入速度始终快于价格的下跌。首先是劳动力算术:从德国到广东的制造业经济体都面临着劳动年龄人口萎缩以及机器操作、装配和检测岗位长期空缺的问题,而一款能在数天内(而非数月)部署的协作机器人,正是最适合那些无法填补这些岗位的企业采用的自动化方案。 其次是可及性经济因素。根据Dobot招股说明书披露,在中国工厂层面,平均价格约为6,600美元的六轴机械臂, 根据Dobot招股说明书披露,这一价格完全在中小型制造商的资本预算范围内——这些企业根本无法承担建设封闭式工业单元的成本;而我们本周早些时候发布的全生命周期成本分析显示,即使在五年内总成本达到标价的2至5倍,利用率较高的协作机器人单元在高工资市场中的成本仍低于全额计算的人工成本。
第三个驱动因素是有效载荷的逐步提升。Interact Analysis
数据显示,市场正向16至20公斤及更重级别的机型转移,JAKA正在推广一款40公斤机型,ABB则为中国市场设计了PoWa系列,这意味着协作机器人如今正在争夺那些曾经完全由传统工业机器人垄断的任务。第四个趋势是具身智能的融合。 Dobot的年报显示,其2025年的研发支出中,39.3%(即1.15亿元人民币中的4510万元)用于具身智能领域,其新推出的类人型和轮式平台复用了为协作机器人开发的关节、控制器和力控软件。 投资者将此视为一种选择权:无论类人机器人能否如期问世,协作机器人制造商的组件和控制堆栈都是对规模大得多的具身机器人市场的看涨期权。近期值得关注的投资
2026年上半年的三起融资事件表明了市场信心的形成方向。 第一笔是Elite Robots于2026年3月完成的6亿元人民币(约合8400万美元)D+轮融资,投资方包括薰衣草山资本(Lavender Hill Capital Partners)、福瑞资本(Fortune Capital)、奥瑞达控股(Oriza Holdings)、丰收资本(Harvest Capital)、人工智能数据中心供应链上的企业风险投资基金,以及郑州具身智能产业基金。 相比融资规模,投资者名单更具参考价值:来自中国两座城市的国有背景平台及供应链企业纷纷入股这家协作机器人制造商,该公司正推行“一脑多形”战略,产品涵盖协作机械臂、复合移动机械手及类人机器人。
第二份是该行业上市纯业务公司的业绩报告。多博特(Dobot)于2026年3月通过香港交易所发布的2025年财报显示,营收为4.92亿元人民币(约合6800万美元),同比增长31.7%, 毛利率为46.1%,累计出货量突破10万台,净亏损收窄11.9%至8500万元人民币,约合
1200万。一家公开上市的协作机器人公司,年增长率超过30%,毛利率媲美软件行业,但仍处于亏损状态,这是该行业提供的最具参考价值的估值标杆。第三个事件是退出窗口的重新开启。据路透社Breakingviews报道,上海科创板已批准Unitree Robotics于2026年6月筹集至少6.2亿美元;数据提供商ITjuzi统计显示,2026年上半年中国在288笔交易中,涉及已披露的智能技术与机器人融资总额超过460亿元人民币, 约合64亿美元,涉及288笔交易,其中超过40%的最大规模融资轮次有国有背景机构参与。虽然协作机器人领域的交易在这一融资洪流中仅占较小份额, 但这股热潮正在推动估值上涨。本月在上海闭幕的世界人工智能大会上,主办方报告称机器人和人工智能领域的意向采购额达203.6亿元人民币(约合28亿美元),这一需求信号表明,政府和企业买家正围绕同一投资理念被动员起来。
主要风险
风险与驱动因素一样具有结构性。价格压缩是最明显的风险: 那些既扩大了潜在市场规模,又侵蚀了单台收入的平均售价持续下跌;尽管Interact Analysis观察到,中国协作机器人价格在2024年下跌7.9%后,2025年的跌幅已放缓至0.35%,但新一轮价格战将使所有参与者的盈利能力进一步推迟。 大规模盈利能力本身尚未得到验证,因为该行业的标杆上市纯业务公司即便在毛利率达到46%的情况下仍处于亏损状态, 而旗下拥有Universal Robots和MiR的泰瑞达(Teradyne)机器人业务部门,在经历两轮重组后,2025年营收下滑15.5%,2026年第一季度营收仅为9100万美元,这表明即便是历史上的市场领导者也无法免受需求周期性波动的影响。
地缘政治因素进一步加剧了这一局面
集中风险。美国于2025年9月针对机器人和工业机械的进口启动了《贸易法》第232条国家安全调查,截至本文截稿时,尚未公布调查结果,这意味着针对占据全球市场份额主导地位的中国制造产品的加征关税仍有可能发生。 中国对稀土材料和磁铁实施的出口管制——这些材料对每个协作机器人关节内的伺服电机至关重要——则产生了相反的影响,使非中国制造商面临投入品短缺的瓶颈。 最后,投资者应将信息披露风险计入估值:该行业宣称的增长势头很大程度上依赖于私营企业的公告以及范围不一的细分领域报告;而在当前的中国上市环境下——据路透社数据显示,科大创业板成分股的平均市盈率接近93倍——其估值倍数是基于执行过程毫无差错的假设。“聪明钱”关注的焦点
成熟投资者已基本不再关注协作机器人出货量是否会增长,而是开始追踪一系列关键质量信号。首先是平均售价的企稳,因为价格形成坚实的底部支撑,才能将出货量增长转化为营收增长;2025年价格跌幅放缓,是近年来首个利好数据点。 第二是毛利率走势以及向软件、视觉和嵌入式智能收入结构的转变,其中多博特(Dobot)4.1%的嵌入式智能收入占比虽小,但一年内增长了数倍,这是每次后续财报中值得关注的指标。 第三是协作机器人经济性与买家投资回报之间的交叉点,根据我们的全生命周期成本模型测算,五年内的投资回报约为标价的2至5倍;任何能压缩集成成本(这一最大可控成本项)的举措,其加速采用的效果都比任何降价措施更为显著。
近期日程中提供了具体的参考指标:泰瑞达
该公司将于2026年7月28日公布第二季度财报,这将是了解西方协作机器人需求情况的下一个可靠指标;第232条裁定将决定全球第二大机器人市场的到岸成本;而中国机器人企业即将上市的计划,将检验公众投资者是否认可私募轮的估值。 下方的“信心评分卡”将这些信号整合到一个统一视图中,涵盖了投资者可获取的三类信息披露类别。信心评分卡
为了超越轶事性分析,我们针对每份协作机器人投资备忘录中反复出现的五大投资论点——销量规模、利润率质量、收入结构灵活性、政策支持以及退出前景——对三种可投资标的类型进行了评分。 每个投资论点均严格依据已披露且可验证的证据进行1至5分的评分:5分要求提供经审计或监管机构披露的数据;3分要求有明确的主要公告;1分则表明依赖于无法验证的声明。像Dobot这样的上市纯机器人企业,在证据质量方面得分最高,因为每个投资论点都有经审计的数据支撑,即使这些数据揭示了持续亏损等弱点。 像 Elite Robots 这样的私营领军企业,在“政策支持”方面得分较高——因为有基金参与的记录;但在“利润率质量”方面得分较低,因为该方面没有任何披露。通过泰瑞达(Teradyne)获得的现有细分市场曝光度,提供了最清晰的退出前景,但短期增长证据最薄弱。 该方法的局限性是刻意为之:它奖励信息披露而非业绩表现,且无法根据商业成功程度对企业进行相互排名,因为正如本系列文章反复指出的,各公司的信息披露范围差异过大,此类比较难以做到客观公正。
表1:信心评分卡——协作机器人投资配置类型
对5个反复出现的因素进行基于证据的评分
截至2026年7月,三大披露类别中的投资论点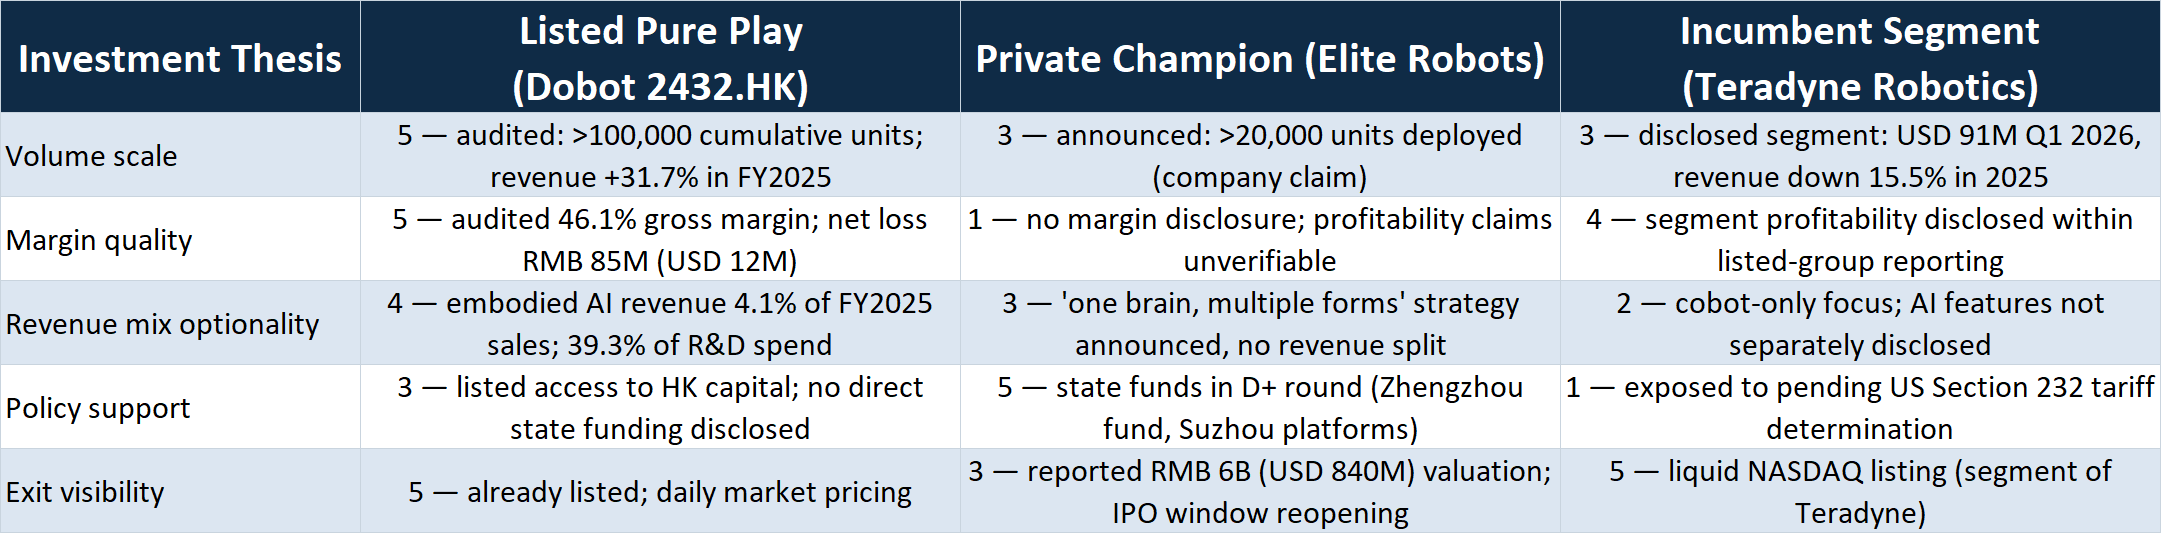
评分标准:5分 = 经审计/监管披露;3分 = 明确指名的主要公告;1分 = 无法核实的声明。该评分体系侧重证据质量,而非业绩表现。
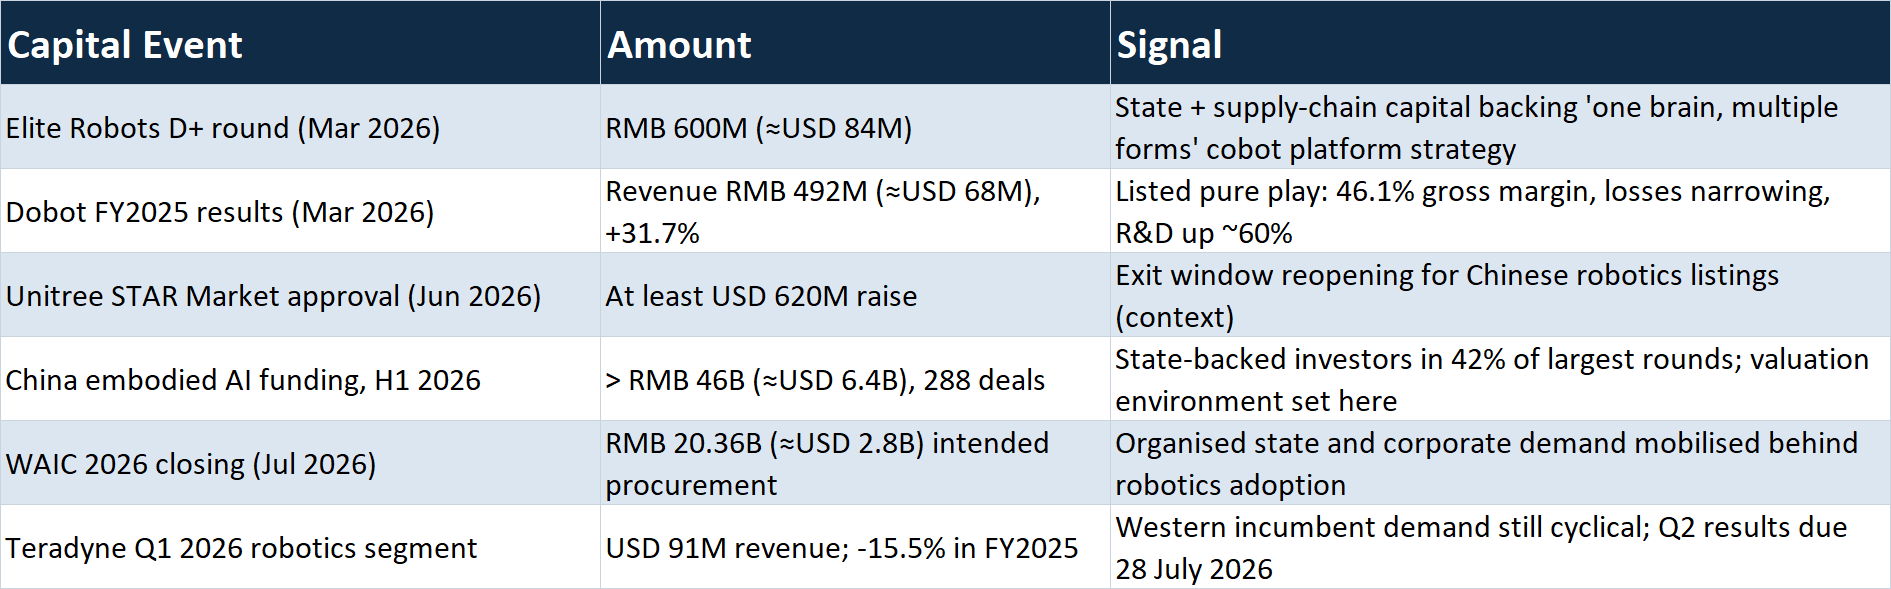
表2:2026年协作机器人资本流向图——资金流向
2026年上半年,经核实的融资事件塑造了协作机器人行业的市场信心。
协作机器人行业进入2026年下半年时,其已承诺资本规模达到历史最高水平,但收入基础尚未得到验证。 这种矛盾将以两种方式之一得到解决:要么平均售价保持稳定,同时销量如预期般翻倍,从而将今天的估值转化为明天的收益;要么价格竞争重燃,该行业将围绕两三家能够挺过市场挤压、资产负债表更稳健的制造商进行整合。 对于ARPI的投资论点而言,即使具体的赢家尚未确定,发展方向却是毋庸置疑的。 无论哪种情景——包括最严峻的情景——最终都将以更低的单任务成本部署更多协作机器人为结局。这正是耐心资本持续涌入的原因,也是采购团队应将当前这个供应商云集、补贴充裕且竞争激烈的市场视为该资产类别迄今为止最有利的采购窗口的原因。
免责声明:本文仅供一般信息参考,不构成投资建议,亦不构成对任何证券的买入或卖出建议。数据均摘自公司备案文件,
监管公告及具名的行业消息来源;原始货币金额按参考汇率(1美元兑7.15人民币)换算为美元近似值。市场预测为第三方估算,可能会有调整。信息截止日期:2026年7月23日。