
ロボティック・リデューサーはどこで使われているのか? 実際の活用事例を解説
ロボット用減速機が実際にどのような現場で使用されているかに関する調査。本調査は、国際ロボット連盟(IFR)の統計およびメーカー各社の開示情報のみに基づいており、中国の国内供給およびヒューマノイドロボットの需要に関する公式データの欠落部分については、商業的な推計で埋めるのではなく、ありのままを明示している。

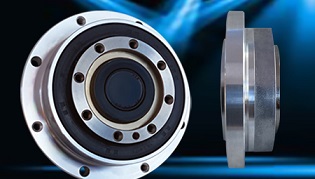
産業用ロボットの購入を検討する際、購入者は通常、ブランド、可搬重量、可動範囲を比較します。しかし、モーターの回転を、ロボットアームの各関節で実際に必要とされる、低速で力強く、かつ繰り返し可能な動きに変換する仕組みについて問う人はほとんどいません。その役割を担っているのが、購入者が直接目にすることのない部品、すなわち「ロボット用減速機」として一般的に呼ばれる精密減速機です。 日本と中国に集中する少数のメーカーが、世界で稼働している産業用ロボットの大部分の関節内部に組み込まれている減速機を供給しており、それらのロボットがどこで稼働しているかによって、現在の減速機の需要がどこに集中しているか、そして今後どこで需要が拡大する可能性があるかが大きく示される。
業界の公式統計機関である国際ロボット連盟(IFR)の報告によると、2024年の世界の稼働中の産業用ロボットの台数は4,663,698台に達し、前年比9%増となった。 従来の6軸ロボットやSCARA(Selective Compliance Assembly Robot Arm)の設計では、回転する各関節に減速機が搭載されているため、この稼働台数は、ロボットによる自動化を導入した産業全体で数百万個の減速機が設置されていることを意味する。 以下では、公的統計機関または上場メーカー自身の開示情報に遡れる証拠のみを用いて、それらの設置がどこに集中しているかを追跡し、公式記録が途絶える箇所についても明確に示している。
主要産業
IFRの『World Robotics 2025』レポートによると、 2024年の新規産業用ロボット導入台数において、電気・電子産業が最大の単一顧客となり、128,899台、世界総数の24%を占め、同じく24%のシェアを持つ自動車産業の126,088台をわずかに上回った。 金属・機械産業は第3位となり、前年比16%増の88,777台という過去最高を記録し、シェアは16%を占めた。続いて、プラスチック・化学製品産業が5%、食品・飲料産業が4%となった。14%を占める
設備分野において、IFRは顧客業界をまったく記録しておらず、報告書はこのギャップについて、推定値を示すのではなく、その実態を明らかにしている。これらの各業界は、減速機がもたらす関節運動、すなわち負荷下での正確かつ再現性の高い位置決め能力を求めてロボットを購入している。電子機器の組立・検査ラインでは、小型で高速な多関節ロボットやSCARAロボットが好まれ、そこではコンパクトなストレインウェーブ式またはサイクロイド式減速機が、手首や肘の微細な位置決めを制御している。 自動車の車体工場や金属・機械メーカーでは、より大型の6軸ロボットが好まれます。これらのロボットでは、減速機は、重い可搬重量や、溶接、プレス加工、資材運搬に伴う繰り返しの衝撃荷重の下でも剛性を維持しなければなりません。
具体的な適用例
東京証券取引所に上場しているナブテスコ株式会社は、中・大型産業用ロボットの関節に使用される精密減速機の世界市場において、自社推計で約60%のシェアを占めていると述べており、同社の製品ページでは、自動車生産ラインでロボットが自動車を組み立てる際に、同社の減速機がどのように「強力かつ迅速で、 かつ精密な動作」を実現するかを説明している。 ナブテスコによると、同じ設計ファミリーは、工作機械の切削ヘッドを交換する自動工具交換装置(ATC)の機構も駆動しており、同社は日本の国内市場におけるこの分野のシェアを約60%と見込んでいる。また、同社の減速機事業の起源は建設機械にあり、この製品ラインはもともとその用途のために開発されたものであると述べている。
東京証券取引所に上場している別のメーカーであるハーモニック・ドライブ・システムズ社は、同社の公式サイト上で、同社のストレインウェーブ減速機について、異なるが一部重複する用途を次のように挙げている: 産業用ロボットおよび協働ロボット、6軸ロボットおよびSCARA型ロボットストッカー、ダイシング、ウェーハ洗浄、単結晶引き出しを行う半導体製造装置、施設内で資材を搬送する無人搬送車(AGV)、ならびにレーザー加工およびラッピング
あるいは研磨装置など。両社の開示情報から判断すると、減速機はロボットアームにとどまらず、モーターの回転を低速・高トルクかつバックラッシュ制御された動きに変換する必要があるあらゆる機械に広く活用されていることが明らかです。中国における導入事例
規模の面では、中国が最も顕著な例である。IFRの報告によると、2024年に中国で導入された産業用ロボットは295,045台で、前年比7%増となり、同年に世界で導入された全ロボットの54%を占め、他のすべての国を合わせた数よりも多かった。 中国の産業用ロボットの稼働台数は2024年に200万台の大台を突破し、2,027,190台に達し、世界の導入台数の43%を占めた。 減速機は、その導入台数に含まれるほぼすべての多関節ロボットの関節において機能上不可欠な部品であるため、最終的にどの企業が減速機を供給したかにかかわらず、中国は減速機需要が最も集中している単一の国となっている。
供給面では、ナブテスコ自身の企業情報において、日本国内の2つの工場に加え、中国・常州にある製造拠点が挙げられており、同社が純粋な輸出による供給ではなく、ロボット保有台数が最も多い国である中国国内に減速機の生産拠点を置くことを選択したことを示している。 公式記録には、中国の国内メーカー自体が毎年何台の減速機を生産または出荷しているか、あるいは中国のロボット群のうち、輸入品ではなく国産ギアを使用しているものがどの程度の割合を占めるかについて、検証済みで独立して開示された数値は記載されていない。 この点に関する推計値は、商業的な市場調査や銀行の株式調査で広く出回っているが、いずれも本記事が適用する「公式情報源」の基準を満たしていないため、ここではその数値を引用せず、省略する。 調達判断のためにその数値を必要とするバイヤーは、第三者による市場シェアの推計に頼るのではなく、候補となるサプライヤーに対し、監査済みの出荷データや施設の認定記録を直接求めるべきである。
世界的な導入状況
例中国以外では、ドイツが、同じ減速機アプリケーションが活用される、自動車産業に重点を置いた成熟した導入パターンを示している。 IFRの統計によると、2024年のドイツにおける産業用ロボットの導入台数は26,982台で、これは欧州で最大、世界で5番目の規模であり、依然として自動車生産を中心とする国内の製造拠点に集中している。これはまさに、ナブテスコが自社の減速機について挙げている用途そのものである。 ナブテスコとハーモニック・ドライブ・システムズの両社が本社を置き、製造を行っている日本においては、2024年の産業用ロボットの稼働台数は450,530台で、世界全体の10%を占めており、両社が自社の製品資料で挙げている自動車、エレクトロニクス、半導体装置などの用途にまたがっています。 特にハーモニック・ドライブ・システムズの半導体製造装置向け用途は、ロボットアームのカテゴリーからは完全に外れており、多関節アームではなくウェハー加工装置を支えるものであり、減速機の需要は産業用ロボットのカテゴリーだけではなく、一般的に精密モーション制御の動向に連動していることを示している。
新たなユースケース
最新の兆候は、ナブテスコ自身の製品ロードマップから直接読み取れる。 2025年12月2日付のプレスリリースで、同社は「RVmini」および「Monocrank」というコンパクト精密減速機シリーズを発表した。これらは、累計生産台数が1,400万台を超えるとされる製品ラインを基盤としているが、同社の既存のRVシリーズでは対応していない低トルク範囲向けに設計されている。 ナブテスコは、2025年12月3日に日本で開催された「国際ロボット展(iREX)」で展示したこの新しいコンパクトシリーズのターゲットアプリケーションとして、従来の産業用ロボット、工作機械、半導体製造装置、一般的なオートメーションに加え、協働ロボットやヒューマノイドロボットを挙げています。
この発表により、大手減速機メーカーが、協働ロボットおよびヒューマノイドロボット分野から、専用のコンパクト製品ラインを開発・発売するのに十分な短期的な需要を見込んでいることが、公式に裏付けられた。
公式記録では、その需要の規模についてはまだ明らかになっていない。現在、IFRが従来の産業用ロボットを追跡しているのと同じ方法で、ヒューマノイドロボットの設置台数や出荷台数を分類して公表している公的統計機関はなく、ヒューマノイドプラットフォームに特化した販売台数や売上高の数値を裏付ける信頼できる情報源も存在しない。 ヒューマノイドロボット業界を評価するバイヤーや投資家は、公的機関が比較可能なデータの報告を開始するまでは、このセグメントに関する市場規模の見出し数値について、その出所を問わず、未検証のものとして扱うべきである。調達見通し
これらの事例を、個別の企業情報としてではなく、単一の証拠基盤としてまとめて捉えることで、このコンポーネントカテゴリーにおける調達および投資の意思決定のためのシンプルな判断基準が導き出される。すなわち、規模でランク付けする前に、その主張がどこから来ているかによって優先順位をつけることである。 IFRによる国内設置台数、上場メーカーが自ら公表した市場シェア、そしてメーカー自身の製品発表は、それぞれ異なる信頼度の証拠であり、本記事ではこれらを単一の物語に混同することなく、明確に区別して扱ってきた。 依然として残る空白――主に中国の国内減速機生産量とヒューマノイドロボット向け減速機の真の需要規模――については、本記事が責任を持って推定値で埋めることはできない。したがって、これらの問題について確信に満ちた数値を目にした購入者は、それに基づいて行動する前に、その数値が前述の3つの証拠レベルのいずれに属するかを問うべきである。 IFRが2028年と予測する70万台というロボット導入台数に向け、またコンパクトな減速機が協働ロボットやヒューマノイドロボットプラットフォームにさらに浸透するにつれ、減速機のサプライチェーンは、公式統計がまだ測定に追いついていない分野へと拡大し続けるだろう。それ自体が、今日入手可能な最も明確な調達シグナルである: 情報源で事実を確認し、情報源が沈黙している場合はデータに先んじて行動せよ。
ヒーロー画像:ハーモニック・ドライブ・システムズ社製 CSF-ULW 精密ストレーンウェーブギアヘッド、公式製品画像
ハーモニック・ドライブ・システムズ社より免責事項:本記事は一般的な情報提供のみを目的としており、投資、法律、または調達に関する助言を構成するものではありません。読者の皆様は、ビジネス上の意思決定を行う前に、一次情報源で詳細を確認してください。











