
机器人减速器应用在哪些领域?实际应用解析
一项关于机器人减速器实际应用领域的调查,仅基于国际机器人联合会的统计数据和制造商自身的披露信息;对于中国国内减速器供应及类人机器人需求方面官方数据的缺口,该调查直言不讳地指出,而非用商业估算来填补。

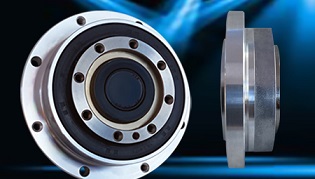
买家在评估工业机器人时,通常会比较品牌、负载能力和工作半径。但很少有人会问:究竟是什么将电机的旋转转化为机器人手臂在每个关节上实际所需的缓慢、有力且可重复的运动?这项任务由一个买家几乎从未直接见过的部件来完成:精密减速齿轮,通常被称为机器人减速器。 目前,仅有少数几家主要集中在日本和中国的制造商供应这些减速器,它们安装在全球绝大多数在役工业机器人的关节内部。而这些机器人的工作场所,很大程度上反映了当前减速器需求的集中区域,以及未来可能增长的领域。
作为该行业官方统计机构的国际机器人联合会(IFR)报告称,2024年全球在用工业机器人总量达到4,663,698台,较上年增长9%。 由于传统的六轴或选择性顺应性装配机器人手臂(SCARA)设计在每个旋转关节处都配备了一个减速器,因此这一存量代表了在采用机器人自动化的各行业中,数百万个单独的减速器安装量。 下文将追溯这些减速器的集中分布情况,仅采用可追溯至官方统计机构或上市公司制造商自身披露的数据作为依据,并明确指出官方记录的截止点。
主要行业
根据国际机器人联合会(IFR)的《2025年世界机器人报告》, 2024年,电气和电子行业是新增工业机器人安装量的最大单一客户,安装量达128,899台,占全球总量的24%,略高于汽车行业的126,088台(同样占24%)。 金属和机械行业位居第三,同比增长16%,达到88,777台的新高,占比16%;其次是塑料和化工产品行业,占比5%;食品和饮料行业占比4%。占14%的
在安装领域,IFR并未记录任何客户行业,报告披露了这一缺口,而非对此进行估算。这些行业购买机器人,正是看中了减速机所提供的关节运动能力:即在负载下实现精准、可重复的定位。电子产品组装和检测生产线更青睐小型、高速的关节式和SCARA机器人,其中紧凑型应变波或摆线减速机控制着腕部和肘部的精细定位。 汽车车身车间以及金属和机械制造企业则倾向于使用大型六轴机器人,其减速器必须在较重的负载以及焊接、冲压和物料搬运过程中反复产生的冲击载荷下保持刚性。
具体应用实例
纳博特斯科公司(Nabtesco Corporation)是一家在东京证券交易所上市的制造商,据其自身估算,该公司占据了中大型工业机器人关节中精密减速齿轮全球市场约60%的份额。该公司在其产品页面上详细介绍了其减速齿轮如何使机器人能够实现“强劲、迅捷、 且精准的动作”,以满足机器人在汽车生产线上组装汽车的需求。 纳博特斯科表示,同一设计系列的减速齿轮还驱动着机床上的自动换刀装置(ATC),用于更换切削头;该公司称其在日本国内市场的份额约为60%。此外,该公司的减速齿轮业务可追溯至工程机械领域——据称该产品线最初正是为服务这一应用而开发的。
另一家在东京证券交易所上市的制造商——Harmonic Drive Systems Inc,在其官方网站上列出了其应变波减速齿轮的一套不同但存在重叠的应用领域: 工业机器人和协作机器人、六轴机器人及SCARA机器人堆垛机、用于划片、晶圆清洗和单晶拉制的半导体制造设备、在厂区内运输物料的自动导引车(AGV),以及激光加工和包覆设备
或抛光设备。从两家公司的公开信息来看,减速器显然不仅限于机器人手臂,还广泛应用于任何需要将电机旋转转换为低速、高扭矩、背隙受控运动的机器。中国应用案例
中国是规模效应最鲜明的例证。国际机器人联合会(IFR)报告显示,2024年中国安装了295,045台工业机器人,同比增长7%,占当年全球安装总量的54%,超过其他所有国家总和。 2024年,中国工业机器人运行存量突破200万台大关,达到2,027,190台,占全球安装基数的43%。 由于减速器是该库存中几乎所有关节式机器人关节处功能上必不可少的部件,因此无论最终由哪家公司供应该部件,中国都代表着减速器需求最大的单一国家市场。
在供应方面,纳博特斯科(Nabtesco)的公司资料中,除日本的两家工厂外,还列出了位于中国常州的制造工厂,这表明该公司已选择在机器人保有量最大的国家内部进行减速器生产,而非仅通过出口来满足其需求。 官方记录中未提供经核实且独立披露的数据,以说明中国国内制造商每年生产或出货多少台减速器,以及中国机器人机队中有多少比例使用的是国产齿轮而非进口齿轮。 关于这一问题的估计数据在商业市场研究和银行股票研究报告中广泛流传,但均不符合本文所采用的官方来源标准,因此本文未引用相关数据。 需要该数据来做出采购决策的买家,应向潜在供应商索取其经审计的出货数据和工厂资质记录,而不是依赖第三方市场份额的估算。
全球部署
示例在中国以外,德国展现出一种以汽车行业为主的成熟部署模式,而相同的减速机应用也服务于这一领域。 国际机器人联合会(IFR)数据显示,2024年德国工业机器人安装量达26,982台,位居欧洲首位、全球第五,主要集中于仍以汽车生产为核心的国家制造业基地——这正是纳博特斯克(Nabtesco)所提及的其减速机产品的具体应用领域。 日本本身——纳博特斯克和哈曼驱动系统均将总部设于此并在此生产——在 2024 年的工业机器人运行总量为 450,530 台,占全球总量的 10%,涵盖了这两家公司在其产品资料中提到的汽车、电子和半导体设备应用领域。 尤其是哈莫尼克驱动系统的半导体设备应用,完全不属于机械臂范畴——它支持的是晶圆加工设备,而非关节式机械臂——这说明减速机需求通常与精密运动控制相关,而不仅仅与工业机器人这一类别相关。
新兴应用场景
最新的信号直接来自纳博特斯科(Nabtesco)自身的产品路线图。 在2025年12月2日发布的一份公告中,该公司宣布推出RVmini和Monocrank紧凑型精密减速机系列,该系列基于其累计产量已超过1400万台的产品线开发,但专为现有RV系列未覆盖的低扭矩范围而设计。 纳博特斯科将协作机器人和类人机器人,与传统工业机器人、机床、半导体设备以及通用自动化并列为该新型紧凑型系列的目标应用领域,该公司于2025年12月3日在日本国际机器人展览会(iREX)上展示了该系列产品。
这一公告正式证实,一家领先的减速机制造商认为协作机器人和类人机器人领域的短期需求足够旺盛,以至于专门为此开发并推出紧凑型产品线。
官方记录目前尚未明确的是这一需求的规模。目前尚无任何官方统计机构像国际机器人联合会(IFR)追踪传统工业机器人那样,按分类公布类人机器人的安装量或出货量数据,也没有任何可靠来源证实过针对类人机器人平台的具体减速器单元数量或营收数据。 评估类人机器人领域前景的买家和投资者应将该细分市场的市场规模头条数据(无论来源为何)视为未经证实,直至官方机构开始发布可比数据为止。采购展望
若将这些应用案例视为一个整体的证据基础(而非孤立的公司事实),便能为该组件类别的采购和投资决策提供一个简单的筛选标准:在根据规模进行排序之前,先根据信息来源对主张进行排序。 国际机器人联合会(IFR)发布的国家安装量数据、上市公司制造商自行声明的市场份额,以及制造商自身的产品发布信息,这三者属于不同级别的证据;本文始终将它们明确区分,而非混为一谈。 目前仍存在的空白——主要是中国国内减速器产量及类人机器人减速器需求的真实规模——并非本文能够负责任地通过估算来填补的;若采购方遇到关于上述任一问题的确切数字,在据此采取行动前,应先确认该数据属于上述三种证据等级中的哪一类。 随着机器人安装量向国际机器人联合会(IFR)预测的2028年70万台大关迈进,以及紧凑型减速机在协作机器人和类人机器人平台中的应用日益广泛,减速机供应链将持续向官方统计尚未覆盖的细分领域扩展,这本身就是当今最清晰的采购信号: 请向源头核实,当源头未提供信息时,请抢在数据公布前采取行动。
封面图:Harmonic Drive Systems CSF-ULW精密应变波减速机,官方产品图片
来源:Harmonic Drive Systems Inc.免责声明:本文仅供一般参考之用,不构成任何投资、法律或采购建议。读者在做出商业决策前,应向原始来源核实具体细节。











