
次世代のAMRおよびAGVに期待されること
2025年10月、アマゾンは次世代倉庫システム「ブルー・ジェイ」を導入した。このシステムは、すでに保管されている品目の約4分の3を処理している。 4か月後、このプロジェクトは中断され、広報担当者はこれを「プロトタイプ」と再分類した。100万台以上の倉庫用ロボットを運用する同社でさえ、実際の施設で稼働するまでは、機能するシステムと実用段階にあるシステムを区別できなかったのだ。 AMRおよびAGVシリーズの第7回では、「ARPI能力準備段階モデル」を紹介します。このモデルは、ベンダーのロードマップが「可能(can)」という単一の単語に集約してしまう4つの証拠状態を区別し、それに「コンポーネント原価転嫁テスト」を組み合わせることで、バッテリー、センサー、演算装置の価格低下が、なぜ導入されるロボットの価格低下に比例して反映されないのかを説明しています。 一般化の失敗に関する査読済みエビデンス、パイロット成功率の背景にあるクロッパー・ピアソン統計、そしてVDA 5050相互運用性仕様のバージョン3.0.0への移行は、購入者に対し、次世代システムの仕様決定、導入時期、価格設定を行うための具体的な根拠を提供します。
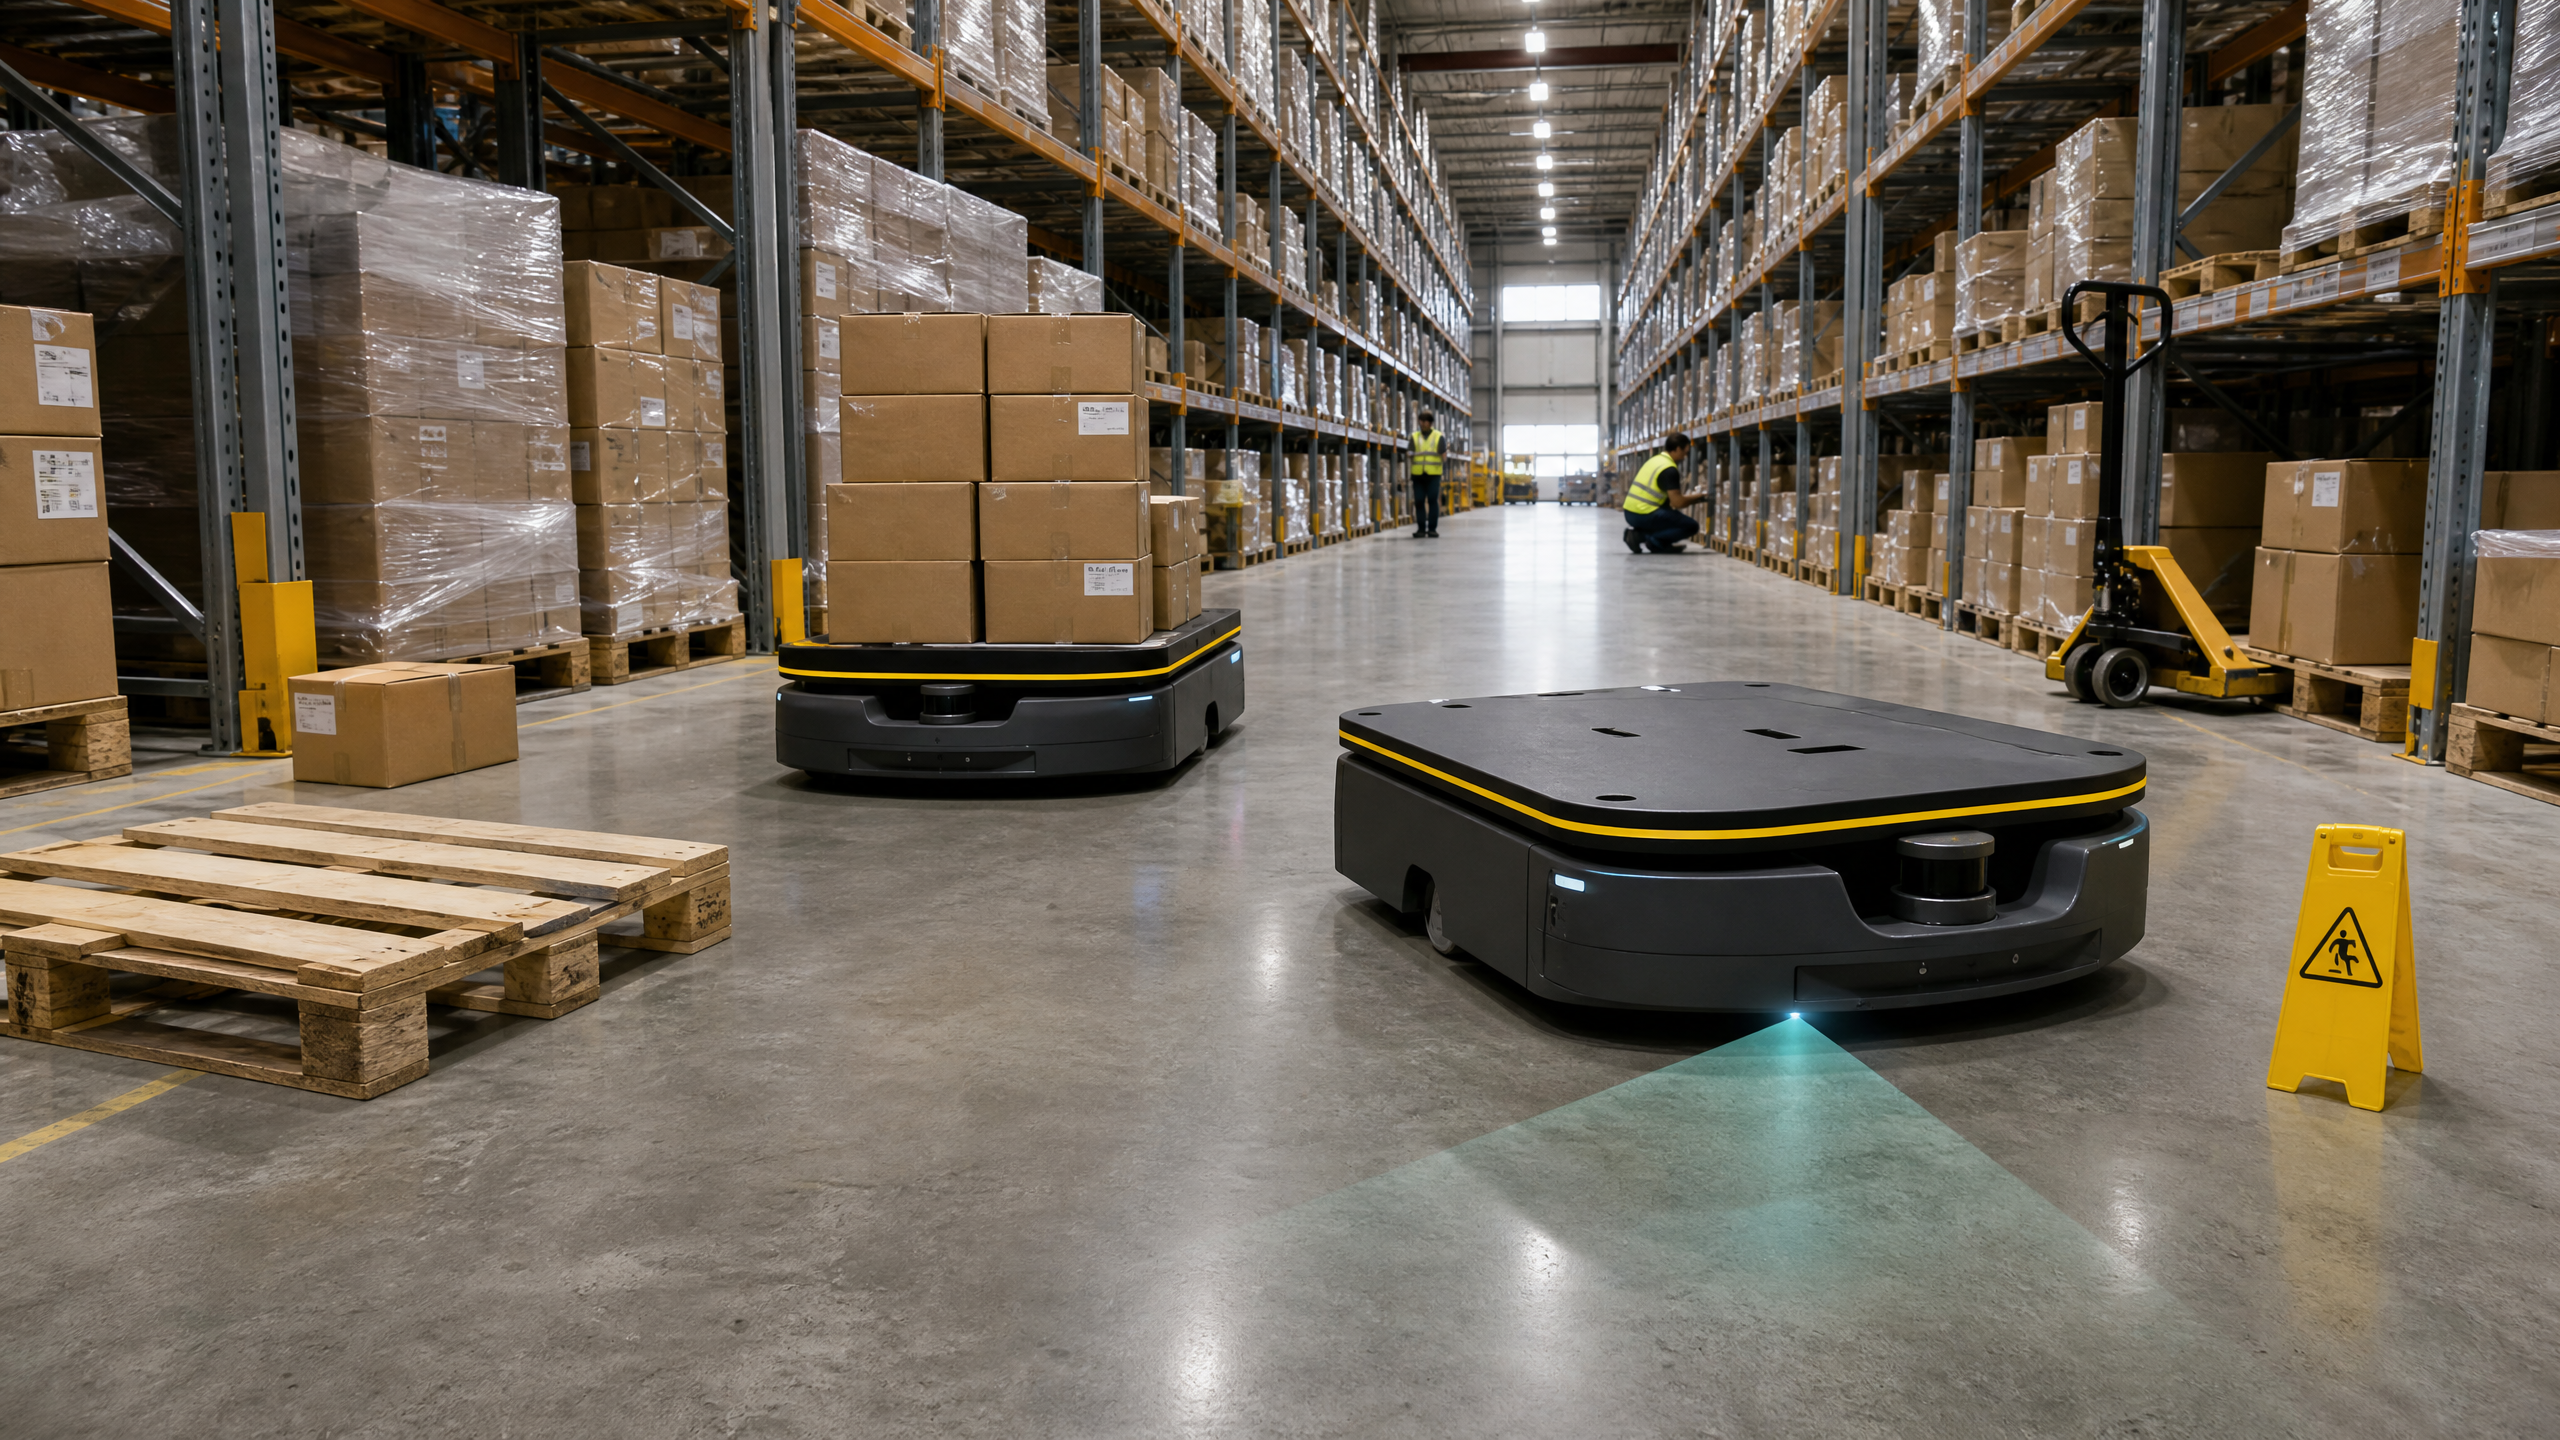
2025年10月、アマゾンは「ブルー・ジェイ(Blue Jay)」と呼ばれる倉庫用ロボットシステムを発表し、3つの別々のロボットステーションを1つの作業スペースに統合した次世代プラットフォームであると説明した。このシステムは、同社が保管する商品種類の約4分の3をすでに処理しており、将来的には当日配送拠点の中核技術となる予定だった。 その4か月後、同社はこのプロジェクトが中止されたことを認め、広報担当者は「ブルー・ジェイ」がプロトタイプとして立ち上げられていたことを明らかにした。これは当初の発表には含まれていなかった説明である。基盤となる技術のほぼすべては他のプログラムに引き継がれたため、このプロジェクトが完全に無駄になったわけではない。むしろ、購入契約を結ぼうとしている者にとっては、より有益な教訓となった。 100万台以上の倉庫用ロボットを運用し、業界で最も豊富な独自データセットを保有し、デジタルツインを活用して開発サイクルを3年から1年に短縮できる能力を持つ同社でさえ、実稼働施設で稼働させてみるまでは、単に「機能する」システムと「実用段階にある」システムの違いを見分けることができなかった。
「動作する」と「実用化できる」との間のこのギャップこそが、次世代の自律移動ロボット(以下、AMR)および無人搬送車(以下、AGV)について理解すべき最も重要な点である。技術開発は急速に進んでおり、その進捗は公開された資料を通じて確認できる。 一方、その技術的進歩が、当初その技術の導入を想定して設計されていない施設においても確実に機能することを実証するための仕組みは、はるかに遅いペースで進んでいる。ロードマップ資料を「機能の実装スケジュール」として解釈する購入者は、過剰な支払いを強いられ、導入のタイミングを誤ることになる。しかし、それを「実証結果の提示スケジュール」として解釈する購入者は、そのような事態を回避できる。
現在の技術的限界
2026年の技術的限界は、機械的なものではない。積載量、速度、リフト高さ、バッテリー持続時間、構造化された空間でのナビゲーションは、すべて解決済みであり、
商業的に十分な水準とは何か、そして競争の最前線は、車両が設定された条件と現実の状況が一致しなくなった際に、その車両がどれほど適切に動作するかに移っている。この点に関して、研究文献はマーケティングの主張よりもかなり悲観的である。これについて公表されている最も明確な証拠は、『Biomimetic Intelligence and Robotics』誌に掲載された査読済み研究によるものである。この研究では、ゼロショット汎化を謳い、同等の最先端モデルを上回る性能を報告しているロボット基盤モデル「Octo」が検証された。 研究者たちは、本来なら容易であるはずの転移を試みた。モデルの学習ドメインに酷似した単純な卓上タスクをシミュレーション環境に移し、タスクをほぼ一定に保ちつつ、観測ソースを変更したのである。著者らが「タスクおよび観測ドメインのシフトは最小限」と記述しているにもかかわらず、モデルの性能は著しく低下した。 モデル内部を解析するために改良されたアテンション可視化手法を用い、研究者らはこの失敗の原因を視覚的汎化と言語的グラウンディングの限界に突き止め、この問題はテストした単一のモデルに限定されるものではなく、ロボット基盤モデルのより広範なクラス、およびそのクラスのベンチマーク手法にも及ぶと結論付けた。
この研究から得られた、調達に直接関わるさらなる2つの知見がある。第一に、最大の公開ロボットデータセットは卓上や台所のタスクに集中しており、応用が産業現場の現実に近づくほどデータ不足が顕著になるため、モデルアーキテクチャではなく産業データの不足こそが制約要因であるということだ。 倉庫作業員が扱う品目の構成、通路の形状、床の状態、人の通行パターンは、まさにモデルが最もデータ不足を抱えている分布そのものである。2つ目は、ハードウェアに即座に影響を及ぼすコストに関する観察結果である。深度センシングに依存するモデルや、1台あたり複数のセンサーを必要とするモデルは、ロボット群の各ロボットのセンシングコストを倍増させる。
そのため、これまでに発表された最も高性能なアプローチほど、大規模に導入するには魅力に欠けるものとなってしまいます。安全性と保証の側面が、この問題をさらに複雑にしている。2026年7月にスタンフォード大学ロースクールが発表した、物理的人工知能の監督に関する分析では、真の難点は個々のコンポーネントの性能ではなく、学習されたポリシー、従来の安全レイヤー、および物理的環境が相互作用するシステムレベルにあると指摘されている。 その分析から導き出された2つの点は、あらゆる仕様書に記載されるべきである。相関するセンサーの状態は、学習されたポリシーとその独立した安全層を同時に劣化させる可能性があり、これはほとんどの安全ケースが依拠している「多層的な保護」という前提を揺るがすものである。
また、ソフトウェア、レイアウト、またはタスク構成に対するいかなる実質的な変更も、保証の観点からは新たなシステムとみなされ、新たな検証が必要となる。つまり、ベンダーが利点として提示する無線アップデート(OTA)の頻度は、同時に繰り返される再検証の義務でもあるということだ。
表1:機能準備ゲートモデル
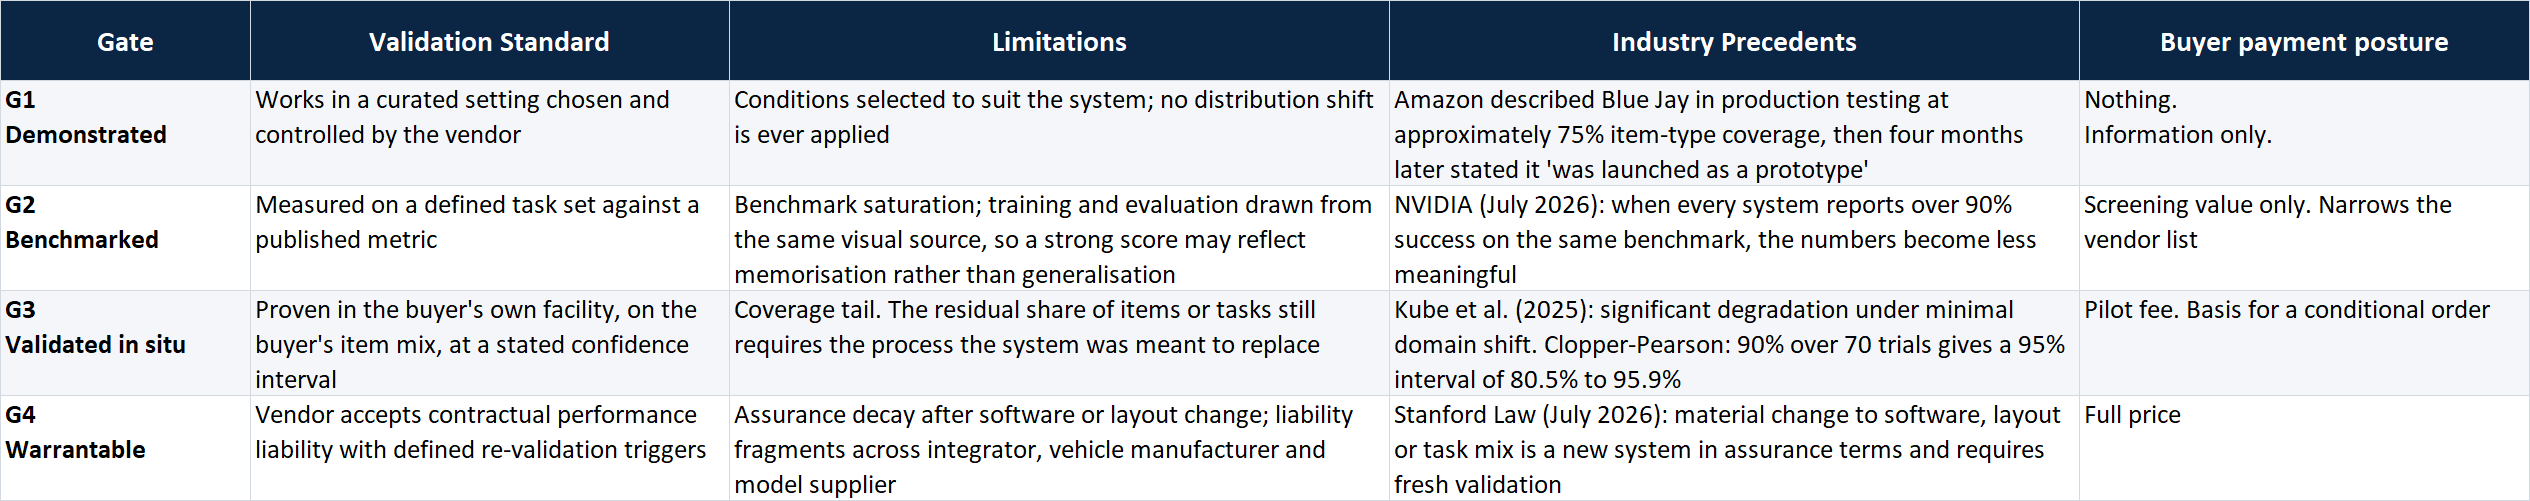
手法:ベンダーのロードマップにおける表現では、実質的に異なる4つの証拠状態に対して、単一の動詞「can(できる)」が使用されている。本モデルではこれらを分離し、それぞれに特徴的な故障モードを割り当て、支払い条件を関連付ける。 これにより導き出されるルールは、請求価格を、そのシステムが示唆する最高レベルのゲートではなく、実際に通過した最高レベルのゲートに基づいて設定し、ベンダーに対しそのゲートを文書で明記することを要求するものである。 制限事項:ゲートは分析的な調達手法であり、規格ではない。また、ゲートの評価を発行する認証機関は存在しない。クロッパー・ピアソンの数値は二項分布による成功率の測定に適用されるものであり、スループット、稼働時間、または平均介入間隔には直接転用できない。
それぞれに独自の統計的処理が必要です。一般化に関する証拠は学習済みポリシーに関連しており、操作に対して最も厳しい影響を及ぼします。倉庫内ナビゲーションは、主に古典的な同時位置推定・マッピング(SLAM)に基づいており、技術的にはかなり成熟しています。ゲート4は現在の市場では稀であるため、このモデルは「合格・不合格」の選別というよりは、相対的な比較や価格交渉に活用するのが最適です。 2026年8月4日時点の評価。ここで1つの区別を明確にしておく必要がある。これを混同すると誤解を招くからである。文献で報告されている一般化の問題は学習されたポリシーに関するものであり、特にマニピュレーション、把持、および自由度の高いタスクの解釈において深刻な影響を及ぼす。マッピング済みの倉庫内でのフリートナビゲーションは、従来の経路計画と組み合わせた古典的な同時位置推定・マッピング(SLAM)に大きく依存しており、その仕組みは成熟しており信頼性が高い。 限界は、今日のロボットが確実に走行できないということではない。問題は、確実な走行に加えて約束されているすべての機能が、その約束が示唆するよりもはるかに初期の検証段階にあるということである。
主要な研究開発の方向性
現在、開発リソースの大部分が3つの分野に注がれており、これらは発表の多さではなく、実際に公表された成果によって評価することができる。第一は相互運用性であり、これは最も具体的な進展が見られる方向性である。 無人輸送車両とフリート管理ソフトウェア間の通信のためのインターフェース仕様であるVDA 5050のバージョン3.0.0は、2026年2月に採択され、3月にドイツ自動車工業会がドイツ機械工業連盟およびカールスルーエ工科大学と協力して公表した。 同標準化団体は現在、以前のバージョンについて、「推奨されておらず、今後の開発も行われていない」と説明している。この取り組みの規模は、以下の資料に記録されている。
中核チームの一員であるIdealworksは、約3年間の活動実績を持ち、32回のワークショップを開催し、25名の中核参加者を擁し、240件以上の変更案が採択されています。 商業的に重要な追加点が2つあります。仕様は現在、独自の経路を計画し、それをフリートマネージャーと共有する車両に対応しており、すべての車両を中央で指定されたルートの「追従者」として扱うのではなく、自律的な挙動を認識するようになりました。また、「ゾーン」という概念により、エリアごとに交通ルールを定義できるようになり、これは実際には、複数のベンダーが混在するフリートを管理する上で不可欠な仕組みとなります。 購入者はバージョン番号に特に注意を払うべきです。この仕様におけるメジャーバージョンの更新は、再作業を必要とする互換性を損なう変更を意味するため、短期的には統合作業の負担が増加する一方で、中期的には相互運用性が向上することになります。2つ目は車載コンピューティングであり、サプライヤーがロードマップを公開しているため、その内容は異例なほど明確です。 NVIDIAは2026年7月、Jetson Thorシリーズに2つの新製品を追加した。上位モデルは865 FP4テラフロップス、32ギガバイトのメモリを搭載し、既存の最上位モデルに比べてサイズと消費電力が約半分に抑えられており、産業用バリエーションには機能安全機能が統合されている。 下位モデルは400 FP4テラフロップス、16ギガバイトのメモリを搭載しており、自律移動ロボット向けに明確に位置づけられている。重要なのはその日程だ。一般提供は2027年第1四半期とされている。これに関連して2つの留意点がある。 メモリ価格が高止まりしているため、サプライヤーも構成のダウンサイジングを認めており、モジュールの絶対的なコストが低下する速度よりも、ドル当たりの性能が急速に向上している。また、独占状態ではなく、汎用シリコン市場が形成されつつある。クアルコムは2026年1月に同カテゴリーをターゲットとした競合ロボットプラットフォームを発表しており、これは将来的には購入者にとって価格面やセカンドソースリスクの軽減につながるはずだ。
3つ目は「ワールドモデル」、つまり
ロボットがセンサーの測定値に反応するのではなく、結果を予測できるように、物理的ダイナミクスの予測表現を学習させる。NVIDIAは、このファミリーに属する、パラメータ数約40億のコンパクトなエッジ展開可能モデルをリリースした。このようなモデルを車両に搭載できたことは、真の技術的偉業である。 また、購入者はこの点について最も厳格な姿勢を貫くべきです。なぜなら、汎化失敗に関する査読済みの証拠は、まさにこの種のシステムに当てはまるものであり、ロボット上で実行できるほど小型なモデルは、汎化に必要な多様性を吸収する能力が低いからです。この分野における進歩は確実であり、まだ初期段階にあります。AIとソフトウェアの統合
商業的な問題は、人工知能が移動ロボットに組み込まれているかどうかではありません。それはすでに実現されているからです。問題は、それが車両のどのレイヤーに組み込まれているか、そして各レイヤーにどのような実証データが伴っているかです。このように主張を分類することで、マーケティングと実質的な内容との区別がはるかに明確になります。フリート調整レイヤーでは、機械学習はすでに有用かつ低リスクな作業を担っています。 Amazonは、施設全体で多数の移動ロボットを調整するフリート基盤モデルについて説明しているが、これは学習の成果が早期に現れる自然な場である。最適化される意思決定は経路設定と順序決定であり、最適でない決定の結果は安全性ではなく処理能力に影響し、また、オペレーターは建物の運営の副産物として膨大な量の関連データを生成する。
購入者は、このレイヤーから有意義かつ漸進的な効率向上を期待すべきであり、導入前のベースラインと比較してその効果を定量化することを求めるべきです。知覚およびナビゲーションのレイヤーでは、学習は従来のスタックを置き換えるのではなく補完するものであり、現時点ではそれが正しいアーキテクチャです。その価値は、雑然とした環境や予期せぬ障害物への対応において現れ、
人間の行動をより円滑にサポートすることで、停止や介入の頻度を減らします。これは測定可能であり、測定されるべきである。なぜなら、人間の介入間の平均距離や平均時間は、自律性に関する大々的な主張などよりも、実現された労働力削減をはるかに的確に予測する指標となるからである。 タスクレベルの自律性レイヤー、つまりロボットが一般的な指示を解釈し、これまでにない操作を実行する段階においては、デモンストレーションと信頼性の高い運用との間には依然として大きな隔たりがあり、前述の研究はその理由を説明している。このレイヤーこそ、ロードマップの記述が最も自信に満ちている一方で、実証データが最も乏しい領域である。
これら3つの層の根底には、購入者に通常は伝えられない評価上の問題が存在しており、これは交渉に持ち込む上で、本記事の中で最も有用な情報である。2026年7月、NVIDIAはロボットのポリシーがどのように評価されるかについて、異例なほど率直な技術分析を公表し、その冒頭で「厳密な評価は、この分野で最も困難な未解決問題の一つとなっている」と認めた。 この分析では、ベンチマークの飽和現象、すなわち訓練データと評価データを同じ視覚的ソースから抽出する慣行(これにより、高いスコアは一般化能力ではなく暗記を反映している可能性があること)、および二値の成功スコアの診断的価値の欠如が指摘されている。その最も価値ある貢献は統計的なものである。二項分布の信頼区間に対するクロッパー・ピアソンの厳密法を適用すると、 この分析によれば、70回の試行で測定された90%という観測成功率には、80.5%から95.9%までの95%信頼区間(15.4パーセントポイントの幅)があり、およそ±2パーセントポイントの範囲に収めるには、約1,000回の試行が必要であることが示されている。 これは、公表されているベンチマークのほとんどが、2つのシステム間の統計的に有意な比較を裏付けるのに十分な試行回数を実施していないことをはっきりと示している。
これをパイロットプロジェクトに当てはめてみよう。ベンダーは
ある能力を70回実証し、63回成功し、90%と報告する。 実際に明らかになったのは、真のパフォーマンスがおよそ81%から96%の間にあるということだ。倉庫の処理量において、その範囲の下限と上限の差は、作業ラインを1つ削減できる導入と、そのラインに人員を常駐させなければならない導入との差に相当する。 実用上の帰結として、パイロット試験のサンプルサイズは契約書に明記されるべきである。受入基準には、単に成功率だけでなく、試行回数、必要な信頼区間、および試験が実施される際の品目構成や現場の条件を明記すべきである。また、この問題を解決するための仕組みを、主要な2つの生産地域がいかに異なる形で構築しているかを観察する絶好の機会でもある。 欧州では、相互運用性の取り組みを通じて通信インターフェースが策定された。一方、中国では、工業情報化部がヒューマノイドロボットおよび具現化知能に関する国家技術委員会を設立し、同委員会は2026年2月に初の会議を開催し、120以上の研究機関、 企業、ユーザーと共同で策定されたもので、モデルのトレーニング、推論、展開といったエンドツーエンドのプロセスを含む6つの分野を網羅し、当初52の規格リストと、具現化知能向けの評価ベンチマークを伴っている。この枠組みは、倉庫用車両ではなくヒューマノイドおよび具現化システムを対象としており、AMRやAGVの規格として解釈してはならない。 とはいえ、構造的な観点からは注目に値する点がある。ある管轄区域が、「学習型自律性」というカテゴリーに対する適合性および評価インフラの構築に着手しており、学習された行動の認証を必要とする購入者は、将来的には評価ツールが地域によって不均一に成熟していくことに気づくかもしれない。これは、以下の2点から導き出された推論である。
文書そのものであり、いずれの文書が主張している内容ではない。コスト削減の推移
部品コストは低下しており、車両価格も同率で下がると解釈したくなる誘惑に駆られる。しかし、その推論は、納入・導入段階におけるコスト構造と照らし合わせると成り立たない。今後3年間の予算編成を行う前に、その理由を理解しておく価値がある。まずは、真に裏付けのある事実から始めよう。 ブルームバーグNEFの年次バッテリー価格調査によると、平均パック価格は加重平均ベースで1キロワット時あたり108米ドルであり、リン酸鉄リチウムパックは81ドルとなっている。また、国際エネルギー機関(IEA)の記録によれば、2025年にかけてバッテリー価格全体は約8%下落し、リン酸鉄リチウムパックはさらに急速に下落する見込みである。 いずれの情報源も、価格の下落傾向が続くと指摘している。また、両者とも、世界平均よりも購入者の予算にとって重要な地域間の価格格差を記録している。中国のパック価格は1キロワット時あたり84ドル前後であるのに対し、北米の価格はそれより約44%高く、欧州の価格は約56%高い。 世界的な原材料価格の下落が、すべての購入者に等しく及ぶわけではない。
センシング技術の分野では、あらゆる原材料の中で最も急激な価格下落が見られる。 『IEEE Spectrum』の報道によると、機械式LiDARの単価は2016年から2017年にかけて80ドルから10万ドルだったものが、現在では1万~2万ドルまで下落しており、サプライヤーは現在、500ドル未満、場合によっては200ドル未満のソリッドステート型ユニットを目標としている。 購入者が無視すべきではなく、考慮に入れるべき技術的な課題がある。ソリッドステート型ユニットは通常、視野角が180度以下であるため、単一の回転式ユニットが提供していたカバー範囲を実現するには、3~4台が必要となり、これにより1台あたりのコスト削減分の一部が相殺されてしまう。同記事では、依然として
LiDARの性能を評価する上で、広く認められている安全基準があるため、安価であるからといって、必ずしも安全機能に十分であるとは限りません。コンピューティング分野では、また別の傾向が見られます。世代を重ねるごとにコストパフォーマンスは大幅に向上していますが、モジュールの絶対的なコストは横ばい状態が続いており、メモリ価格も現在十分に高いため、サプライヤー側もこれに対応して低スペックの部品を出荷していることを認めています。 購入者は、大幅に低い部品原価で同じ性能を得るというよりは、同程度の部品原価でより高い性能が得られることを期待すべきです。さて、答えを決定づける部分です。こうした下落傾向にある投入コストを、下落しないコスト項目と照らし合わせてみましょう。
機械構造および駆動系は、産業用金属および精密部品のコストに連動しており、これらは実質ベースで概ね横ばいであり、現地調達化も依然として進行中の段階にある: 中国自身の計画に関する解説では、ロボットフレーム用のハイエンド構造用鋼の国内調達率を、現在の5カ年計画期間中に約30%から70%以上に引き上げるという目標が掲げられており、これは当該投入材がまだコモディティ化されていないことを認めるものである。 ソフトウェアおよびフリート管理のライセンス料金には価格下落の傾向が全く見られず、相互運用性仕様の新しいメジャーバージョンへの移行により、短期的な統合作業の負担が増大している。これは、当該仕様のメジャーバージョンアップに伴い、互換性を損なう変更が生じるためである。 統合、試運転、および安全検証には人件費とエンジニアリング時間が費やされ、これらは賃金インフレの影響を受けます。また、前述の保証分析によれば、システムがソフトウェア主導型になり、重要な変更後に再検証が必要になるにつれて、このコスト項目は縮小するどころかむしろ増加する傾向にあります。
表2:コンポーネントコストの転嫁テスト
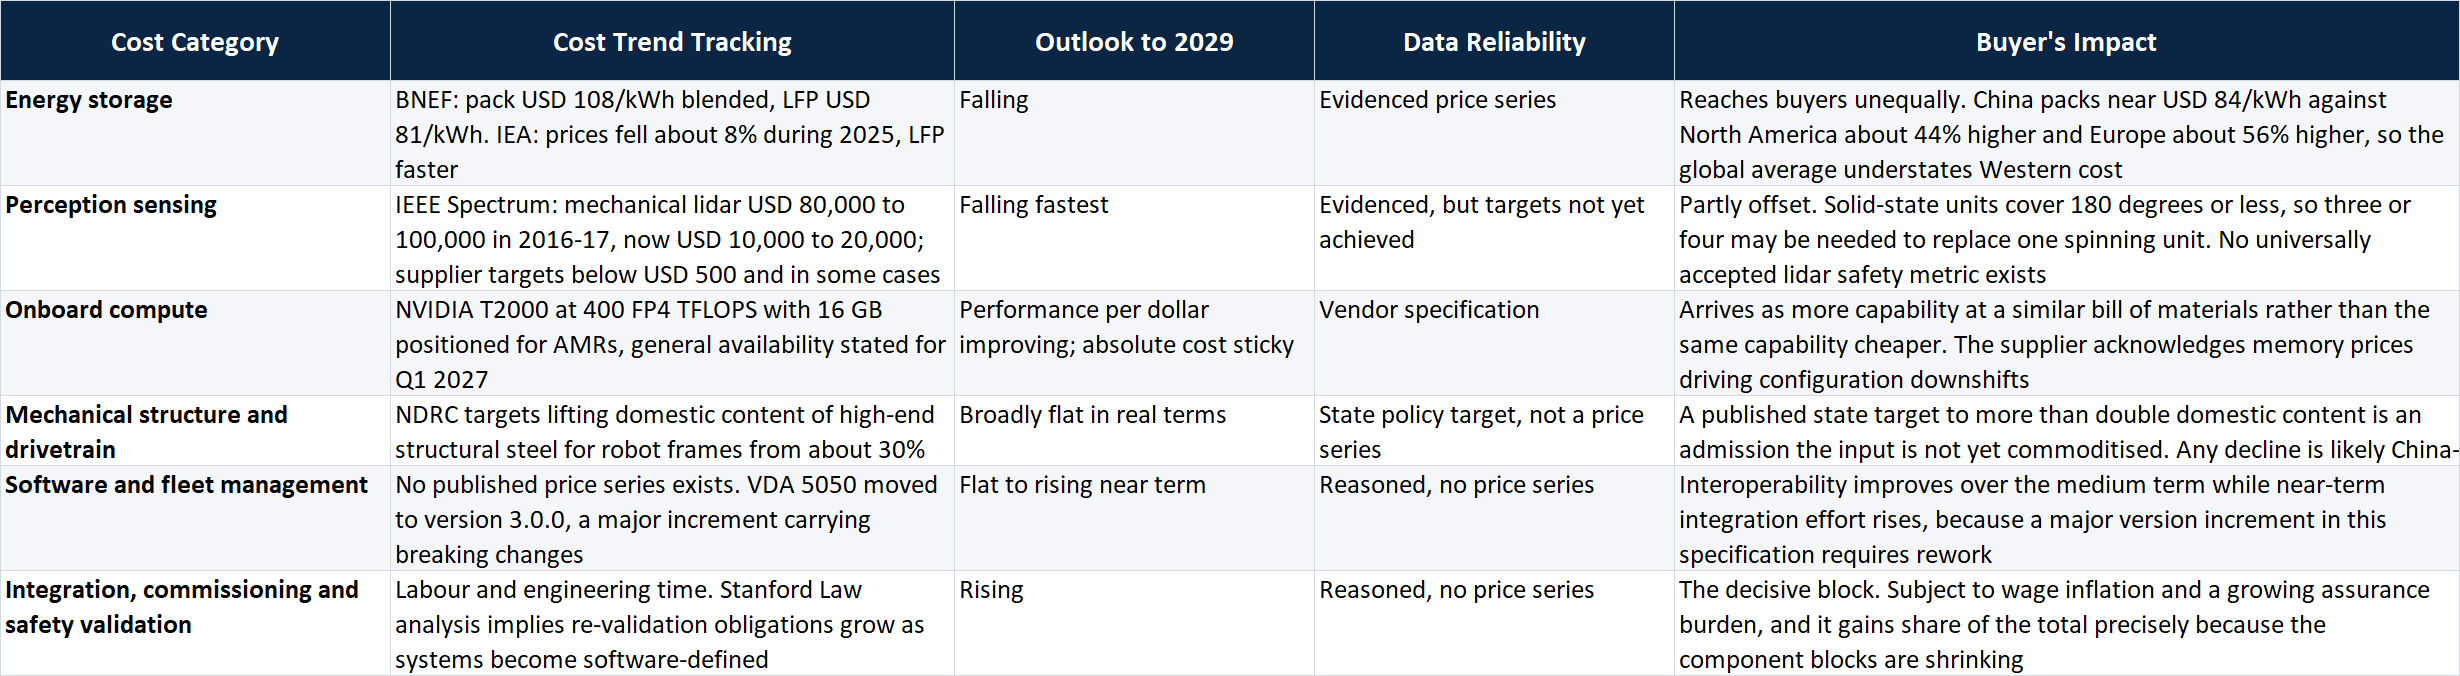
注:この表は、ロボットの導入コストをカテゴリー別に示しており、仮定を混在させるのではなく、傾向と証拠の質を記録したものです。ハードウェア価格は下落傾向にありますが、総導入コストの低下は緩やかであり、労働市場が逼迫している状況では横ばいのままとなる可能性があります。購入者は、ハードウェアとシステム統合について別々に交渉すべきです。 監査済みのコスト内訳は存在せず、一部の傾向は確固たる価格データではなく、合理的な判断に基づいています。これは方向性を示す感度分析ツールであり、見積もりモデルではありません。また、特定のベンダーの価格設定に関する予測として解釈してはなりません。特に記載がない限り、通貨は全編を通じて米ドルです。2026年8月4日時点の評価です。
この算術的な帰結として生じる乖離は、購入者が計画において明示的に考慮すべき点である。ハードウェアの単価は3年間で大幅に低下する可能性がある一方で、導入されたロボット1台あたりの納入コストの低下幅ははるかに小さくなる。これは、価格下落が見込まれる要素が縮小するにつれて、価格下落が見られない要素が総コストに占める割合が増加するためである。 人手不足の市場では、車両自体の価格が安くなっても、納入総額はおおむね横ばいのままとなる可能性があります。予算編成上の教訓としては、ハードウェアと統合を別々に交渉すること、これらをバンドルしたベンダーの見積もりは、総額に実際に影響を与える傾向を曖昧にするものと見なすこと、そして試運転コストに言及せずに部品の価格下落のみに基づいて算出された節約見込みには懐疑的になることが挙げられます。
タイムラインのマイルストーン
ロードマップ文書が最も大きな損害をもたらすのは、将来の見通しに関する記述である。なぜなら、機能に付随する日付は、通常は開発目標に過ぎないにもかかわらず、納入の確約として受け取られてしまうからである。したがって、以下の枠組みでは、各期間に約束ではなく、その時点までに買い手が合理的に期待すべき証拠のレベルを、以下を用いて示している。
添付の表に示された4段階モデル。まだ検証済み段階に達していないものは、仕様ではなく、将来の機能に関する選択肢として扱うべきである。2026年の残りの期間において、具体的な変更点は製品の機能ではなく、規格および仕様の策定作業となる。 相互運用性仕様のバージョン3.0.0が公開され、これが最新版となっている。つまり、今後開始される統合プロジェクトはこれに基づいて仕様を策定すべきであり、以前のバージョンを運用している艦隊は、実質的な技術的課題を伴う移行の判断を迫られることになる。 ベンダーの準拠状況は各社で異なることが予想され、その差は正当な選定基準となるでしょう。現時点で公表されている情報からは、この期間中に信頼性の高い汎用タスクの自律性が実現されるという期待を裏付けるものは何もありません。2027年にかけて、コンピューティング世代の交代が進む。前述のモバイルロボットクラスのモジュールは第1四半期に一般提供が開始されるとされているが、これを組み込んだ車両設計は、即座に登場するのではなく、プラットフォームの統合、検証、安全評価に伴う通常のタイムラグを経て登場するだろう。 現実的な見通しとしては、2027年に発表される新しいプラットフォームは、搭載推論能力が大幅に増強され、その能力はまず、より堅牢な知覚機能や、雑多な環境や人の往来への対応力向上に充てられ、購入者はこれを新たなタスクのカテゴリーというよりは、介入の減少として捉えることになるだろう。 安全経路における学習済みコンポーネントは依然として難題であり、新コンピュータの産業用バリエーションに統合された機能安全機能に注目すべきである。なぜなら、学習された挙動を認証可能なアーキテクチャ内に組み込めるかどうかを示すものだからだ。
2028年にかけて、現実的な閾値となるのは新たな機能ではなく、新たな種類の証拠である。段階的な採点による機能分解型ベンチマーク、軌跡の品質測定、故障モードのロギングなど、現在登場しつつある評価作業こそが、その前提条件となる。
学習型自律システムが、ベンチマーク済みのゲートから、検証済み、ひいては保証可能なゲートへと移行するためには。もしそのツールが成熟し、バイヤーによって調達要件として採用されれば、この10年の後半には、ベンダー各社が実演ではなく、統計的に裏付けのある性能主張を武器に競争するようになるかもしれない。それは、いかなる単一の製品世代よりも、バイヤーにとってはより重大な変化となるだろう。 また、これは条件付きのものであり、条件付きであることを明記すべきである。ロードマップの主張についてベンダーに尋ねるべき質問
・ロードマップ上の各機能について、どのゲート(実証済み、ベンチマーク済み、検証済み)に達しているか
・提示されている性能のパーセンテージについて、それを達成した試験はいくつあり、その信頼度はどの程度か
・それらの試験は、どのような品目構成、床の状態、人の通行量の下で実施されましたか
・現在、当該車両は相互運用性仕様のどのバージョンに準拠していますか
・車両の機能のうち、学習型、従来型、および安全経路に組み込まれているものはそれぞれどれですか
・ソフトウェアの更新により挙動が変更された場合、再検証のトリガーとなる要因は何か、またその費用は誰が負担するのか
・モデルサプライヤー、自動車メーカー、インテグレーターが別々の主体であるかどうか
・システムが処理しない項目やタスクの残りの部分については、どのように扱われるのか
調達に関する提言
次世代の移動ロボットは真に優れたものとなり、その改善の大部分は、市場的には地味だが運用上は価値のある形で実現されるだろう。すなわち、停止回数の減少、人に対するより適切な挙動、フリートの運用容易化などである。
融合により、1台あたりの推論能力が向上する。ロードマップのプレゼンテーションで頻繁に取り上げられる「ユーザーの意図を理解し、自ら解決策を導き出すロボット」という改善点は、確かな進展が見られる実際の研究ではあるものの、信頼できる商業的な実証はまだ存在しない。また、公表されている証拠は、その実証が単に遅れているのではなく、なぜ得るのが難しいのかを正確に説明している。購入者にとっての戦略的な結論は、タイミングを製品サイクルではなく、証拠の成熟度に基づいて決定すべきだということである。コンピューティング世代の交代を待つことにほとんどメリットはない。その恩恵は、購入者にとって信頼性の漸進的な向上としてしか現れないからである。 現在の相互運用性バージョンに基づいて仕様を定め、ハードウェアと統合を商業的に分離し、単なる成功率ではなく、試験回数や信頼区間を明記した受入基準を作成することには、かなりの利点がある。アマゾンの経験は、戒めとなる参考事例であると同時に、安心感を与えるものでもある。 同社はリソース、データ、開発スピードのあらゆる面で優位性を有していたにもかかわらず、稼働中の建物で実際に運用してみなければ、単に「動作するシステム」と「実用可能なシステム」の違いを把握できなかった。この教訓を事後検証ではなく契約に盛り込む購入者は、適切な条件で次世代製品を購入することになる。
免責事項
本記事は、RobotAIGeekにより、情報提供および教育目的のみを目的として公開されています。本記事は、投資助言、調達助言、あるいはいかなる製品、サービス、有価証券の購入、売却、指定を推奨するものではありません。 製品の入手可能性、機能の閾値、およびコストの推移に関する将来の見通しに関する記述は、公表された証拠に基づいて導き出された分析的な予測であり、いかなるベンダーによる確約でもなく、実際の結果は
実際には大きく異なる場合があります。数値は、引用元が公表したものを、当該引用元が使用する通貨および単位で記載しており、独立した監査は受けていません。規格の参照情報は、情報の締め切り日時点で有効なバージョンを反映しています。 読者の皆様は、調達または投資の決定を行う前に、ご自身で十分な調査を行い、独立した専門家の助言を求める必要があります。情報締切日:2026年8月4日。











