
2026年の協働ロボットメーカートップ5:市場をリードするのはどの企業か、そして勢いを増しているのはどこか
2026年の協働ロボット市場には、メーカー各社が業績を異なる基準で開示しているため、誰もが認める唯一のリーダーは存在しません。コボットの売上高のみを報告するメーカーもあれば、大手オートメーション企業グループは協働ロボットと従来のロボットをまとめて計上している場合もあります。したがって、信頼性の高いランキングを作成するには、表面的な売上高だけを比較するのではなく、エコシステムの強さ、製品の幅広さ、サービスの提供範囲、地域ごとの成長勢い、事業規模、および情報開示の質などを総合的に考慮する必要があります。
概要
協働ロボットはもはやニッチな実験段階の製品ではありません。国際ロボット連盟(IFR)によると、2023年に世界中で導入された541,302台の産業用ロボットのうち、協働ロボットが占める割合は10.5%に達しました¹。しかし、市場をリードする企業を特定することは、導入台数を数えるよりも困難です。 コボットの売上高を開示しているメーカーもあれば、多角的な事業を展開するオートメーション企業グループは、すべてのロボットの売上をまとめて報告している場合もある。したがって、本ランキングでは、戦略的ポジション、製品の影響力、事業規模、地理的展開範囲、および情報開示の質を比較対象としている。
選定基準
5社のメーカーは、情報開示状況を調整した手法によって選定された。第一に、その企業が有意義な協働ロボット製品ポートフォリオを有し、国際的な商業的意義を持っていること。第二に、規模を立証するために、監査済みの有価証券報告書や公式の投資家向け報告書を通じて、十分な最新情報を開示していること。第三に、評価においては、製品の幅広さ、サービスの到達範囲、販売チャネルの強さ、および購入者の期待に対する影響力が考慮される。
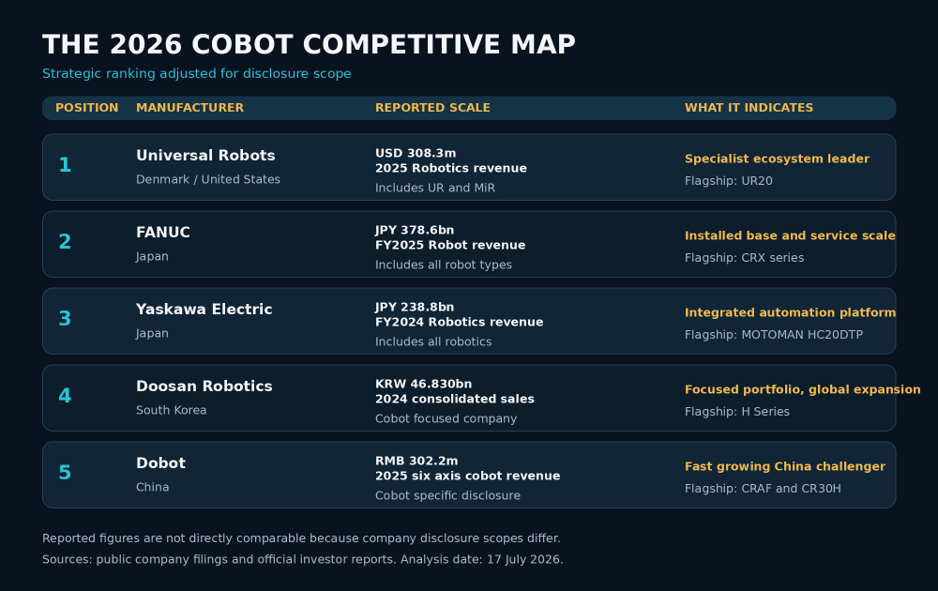
このアプローチにより、各社が主張する世界市場シェアの表ではなく、競争状況の全体像が浮かび上がります。テラダインは、ユニバーサル・ロボッツと移動型ロボットメーカーのMiRを統合しています。ファナックと安川電機は、従来のロボットと協働ロボットを同一セグメントで報告しています。斗山(ドゥサン)は、より協働ロボットに重点を置いています。ドボットは、現在の6軸協働ロボットの売上高について、最も明確な開示を行っています。 これらの数値を同等とみなすと、誤った精度が生まれることになる。
主要企業のプロフィール
1. ユニバーサル・ロボッツ
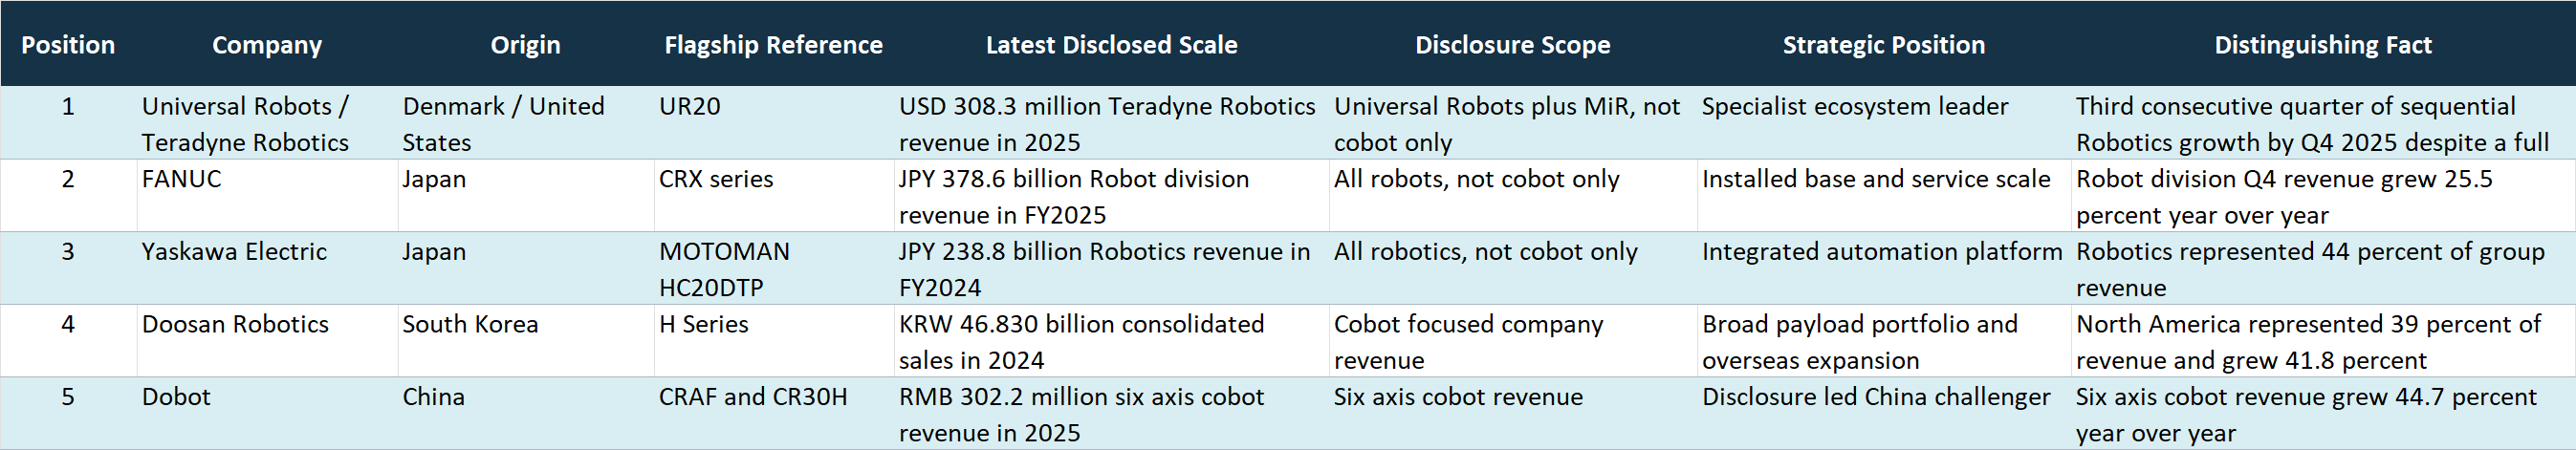
ユニバーサル・ロボッツは、コボット分野における専門性と成熟したパートナー・エコシステムを兼ね備えているため、依然としてこのカテゴリーの基準となっています。親会社のテラダインは、2025年のロボティクス部門の売上高が3億830万米ドルとなり、2024年比で15.5%減少したと報告しました。 この数値にはユニバーサル・ロボッツとMiRの両方が含まれているため、純粋なコボットの売上高ではない。テラダインがOEM(相手先ブランド製造業者)、システムインテグレーター、および大企業顧客に注力した結果、第4四半期はロボティクス部門の売上高が前四半期比で3四半期連続の増加を記録した。2
UR20は、実績のある汎用プラットフォームを求める購入者にとっての代表的な選択肢である。ユニバーサル・ロボッツがここで首位にランクインしているのは、名目上の可搬重量よりもエコシステムの影響力が重要となる場合があるためだ。インテグレーターによる習熟度、アプリケーションパッケージ、導入サポートにより、実行リスクが低減される。
2. ファナック
ファナックは、異なる形の優位性を発揮している。同社の強みは、はるかに広範なロボット事業を基盤として構築されたサービスインフラと自動化導入実績にある。直近の決算における4四半期の開示データを合算すると、2025年度のロボット部門の売上高は3,786億円となる。 第4四半期のロボット部門売上高は1,094億円に達し、前年同期比で25.5%増となった。3
CRXシリーズはファナックの協働ロボットの主力製品であり、最大40キログラムの荷重に対応するモデルや、最新の投資家向け資料で注目されたポータブル溶接システム「CRX 3iA」などが含まれている。
プレゼンテーション.3 ファナックは、購入者がコボットを独立した「島」として運用するのではなく、既存の工場自動化基準に組み込みたいと考える場合に、特に強みを発揮します。3. 安川電機
安川電機は、ロボティクスとモーションコントロール、システムエンジニアリングを融合させている。同社の2025年度年次報告書によると、2024年度のロボティクス部門の売上高は2,388億円で、グループ売上高の44%を占めた。4 このセグメントには従来の産業用ロボットも含まれるため、この数値はコボットの売上のみを示すものではなく、組織全体の規模を示している。
「MOTOMAN HC20DTP」は、協働ロボットのフラッグシップモデルである。安川電機の際立った強みは、ロボットアーム、駆動装置、コントローラ、生産エンジニアリングにわたる統合力にある。これは、統一された自動化アーキテクチャと確立されたプロセスノウハウを重視する製造業者、特に溶接、ハンドリング、機械の段取り作業において適している。
4. ドゥサン・ロボティクス
ドゥサン・ロボティクスは、2024年の連結売上高が468.30億ウォンであったと報告した。 総売上高は11.7%減少したが、北米での売上高は41.8%増加し、総売上の39%を占めた。5 この乖離は、会社全体としては厳しい年であったにもかかわらず、大規模な海外オートメーション市場において商業的な勢いを見せていることを示しており、重要な意味を持つ。
製品構成では、「Hシリーズ」が売上高の28%を占め、「Mシリーズ」(23%)を上回った。
5. 斗山(Doosan)は、幅広い可搬重量ラインナップと、コボットに特化した事業展開が際立っている。4位という順位は、多角化を進めている日本の企業グループに比べて開示されている売上高の規模は小さいものの、着実な国際展開が評価された結果である。5. ドボット
Dobotはトップ5にランクインした中国企業であり、現在最も透明性の高いコボット成長事例である。2025年の香港証券取引所(HKEX)年次報告書によると、グループ売上高は4億9,220万人民元で、前年比31.7%増となった。6軸コボットの売上高は44.7%増の3億220万人民元に達した。6
同社は、インテリジェントな力制御機能を備えたコボット「CRAF」と、高速・高可搬重量モデル「CR30H」を発表した。⁶ ドボットの特長は、単にコストが低いことだけではない。産業、教育、医療、商業といった幅広い分野での応用を展開しつつ、競合他社の多くよりも明確なコボット売上高の情報を投資家に提供している点にある。
中国の挑戦者
Dobotのランクインにより、ランキングの論理は変化した。中国のメーカーを単一の価格帯として扱うべきではない。Dobotが公表した成長率は、競争上の課題が「中国のコボットが受注を獲得できるか」から、「どのサプライヤーが販売チャネル、アプリケーションサポート、そしてプレミアム製品の開発を持続できるか」へと移行しつつあることを示唆している。
購入者にとっての示唆は明らかだ。グローバルな既存企業は依然として統合リスクが最も低いかもしれないが、中国のサプライヤーは今や、信頼できる製品の幅広さと、公表されているより速い成長率を提示できるようになった。したがって、調達チームは
ARMの価格に加え、現地でのサービス対応、認定アプリケーションパッケージ、スペアパーツの入手可能性、およびインテグレーターの能力を比較検討してください。注目すべき企業
ROKAE Roboticsは、上場が公表されている企業の中で最も急成長している挑戦者です。同社が香港証券取引所(HKEX)に提出した最終目論見書によると、2025年の売上高は5億2,170万人民元となり、前年比60.4%増となる見込みです。 協働ロボットの売上高は46.0%増の1億3,820万人民元となり、販売台数は75.4%増の3,633台を記録した。 目論見書によると、ROKAEは協働ロボットの販売台数で中国第4位となり、シェアは8.1%を占めた。7 同目論見書では、年間1,000台以上のフレキシブル協働ロボットを生産しているトップ6プロバイダーは同社のみであるとされている。
ABBも、GoFa協働ロボットシリーズをグローバルなオートメーション製品ポートフォリオと組み合わせている点で、戦略的に重要な位置を占め続けている。同社がトップ5に入っていないのは、比較可能な協働ロボット専用の売上高が個別に公表されていないためである。この開示の不備は、買い手にとっての重要性を損なうものではないが、現在の数値がより明確な他社よりも上位に位置づけるための、明確な証拠に基づく評価を妨げている。
このランキングが買い手にとって意味すること
当初の分析結果によれば、支配的な形態は一つに限定されない。ユニバーサル・ロボッツは専門的なエコシステムへの影響力においてリードしている。ファナックは産業用サービスの規模でリードしている。安川電機は統合されたオートメーション・アーキテクチャを通じてリードしている。斗山(ドゥサン)は、海外での勢いを伴う、焦点を絞った幅広いポートフォリオを提供している。ドボットは、情報開示に裏打ちされた中国における最も強力な成長事例である。
したがって、買い手はロゴではなく、事業モデルから検討を始めるべきである。アプリケーションサポートが乏しい場合はエコシステムリーダーを、工場で既に制御システムが稼働している場合は多角化を進めた既存企業を、そして現地での
統合機能により、製品の迅速な進化が経済的に有益となります。2026年には、市場で成功を収めるコボットは、個々の仕様が最も優れているアームというよりは、対象となるタスクにおいて導入リスクが最も低いプラットフォームとなる可能性が高いでしょう。免責事項:本記事は情報提供のみを目的としており、投資、財務、法律、調達、その他の専門的な助言を構成するものではありません。読者の皆様は、意思決定を行う前に、仕様、価格、入手可能性、規制要件、および商業条件について、関連する企業または当局に直接確認してください。












