2026年前五大协作机器人制造商:谁占据主导地位,谁正在崛起
2026年的协作机器人市场尚无公认的领军企业,因为各制造商披露业绩的依据各不相同。有些企业单独报告协作机器人的营收,而规模较大的自动化集团则将协作机器人与传统机器人合并计算。因此,一份可信的排名必须综合考虑生态系统实力、产品覆盖范围、服务覆盖面、地域发展势头、商业规模以及信息披露质量,而非仅比较表面营收数据。
一览
协作机器人已不再是小众实验。据国际机器人联合会统计,1 2023年全球安装的541,302台工业机器人中,协作机器人占比达10.5%。1 然而,要确定市场领导者,其难度远大于统计安装数量。 部分制造商会披露协作机器人的营收数据,而业务多元化的自动化集团则将所有机器人的销售额合并报告。因此,本排名综合考量了战略地位、产品影响力、商业规模、地域覆盖范围以及公开披露信息的质量。
评选标准
这五家制造商是通过一种基于信息披露调整的方法选出的。首先,公司必须拥有具有实质意义的协作机器人产品组合,并在国际市场上具有商业影响力。其次,公司必须通过经审计的文件或官方投资者报告披露足够的新近信息,以证明其规模。第三,评估将考虑产品广度、服务覆盖范围、渠道实力以及对买家预期的影响。
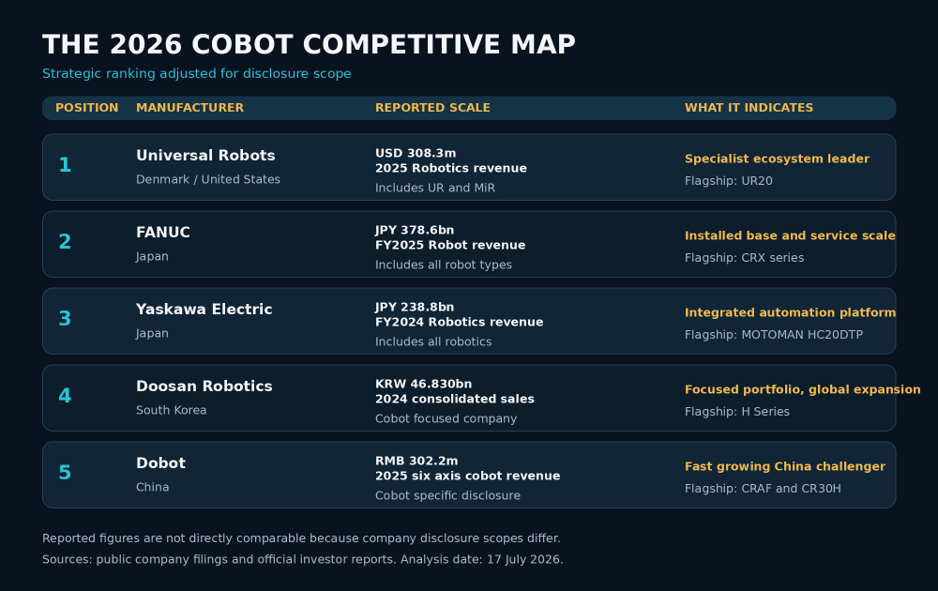
这种方法得出的是一幅竞争格局图,而非基于宣称数据的全球市场份额表。泰瑞达将优傲(Universal Robots)与移动机器人制造商MiR合并统计。发那科(FANUC)和安川(Yaskawa)将传统机器人与协作机器人的数据归入同一细分市场。斗山(Doosan)则更侧重于协作机器人。多博特(Dobot)提供了当前最清晰的六轴协作机器人营收披露数据。 若将这些数据视为等同,将产生虚假的精确度。
企业概况
1. Universal Robots
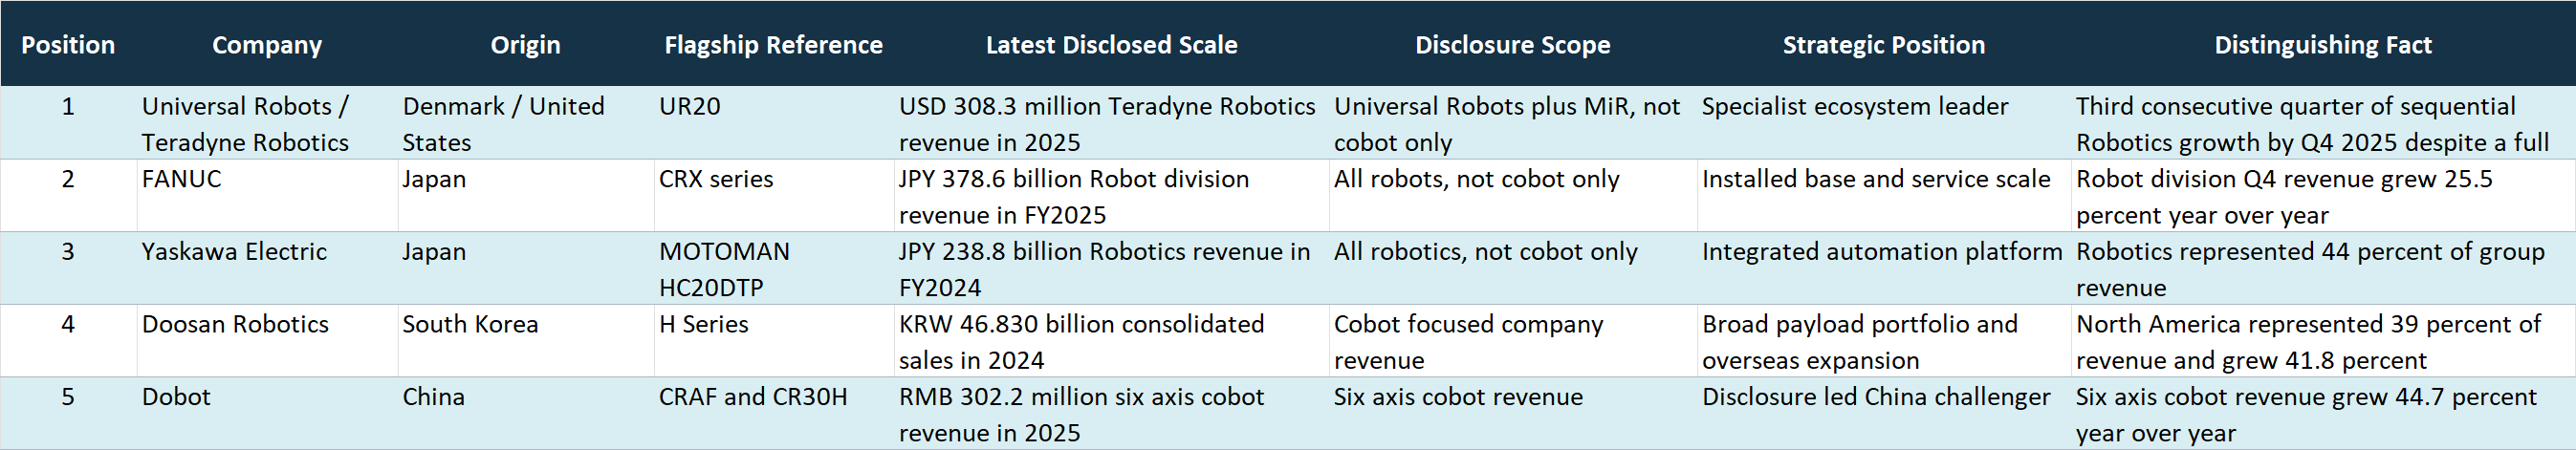
Universal Robots 之所以仍被视为该领域的标杆,是因为它既专注于协作机器人领域,又拥有成熟的合作伙伴生态系统。其母公司泰瑞达(Teradyne)报告称,2025年机器人业务营收为3.083亿美元,较2024年下降15.5%。 该数据同时包含 Universal Robots 和 MiR 的业绩,因此并非纯粹的协作机器人数据。由于泰瑞达专注于原始设备制造商、系统集成商和大型企业客户,第四季度标志着机器人业务收入连续第三个季度实现环比增长。2
对于寻求经过验证的通用平台的买家而言,UR20是首选参考机型。Universal Robots在此排名第一,因为生态系统的影响力可能比标称有效载荷更为重要。系统集成商对产品的熟悉度、应用套件以及部署支持都能降低实施风险。
2. FANUC
发那科展现了另一种形式的霸主地位。其优势在于围绕更广泛的机器人业务构建的服务基础设施和自动化安装基数。综合其最新财报中四个季度的披露数据,2025财年机器人事业部营收达3786亿日元。 第四季度机器人业务营收达1094亿日元,较上年同期增长25.5%。³
CRX系列是发那科协作机器人的标杆产品,其中包括一款最大负载40公斤的机型,以及在其最新投资者简报中重点推介的便携式CRX 3iA焊接系统
presentation.3 对于希望协作机器人能够融入现有的工厂自动化标准,而非作为独立单元运行的买家而言,发那科(FANUC)具有特别显著的优势。3. 安川电机
安川电机将机器人技术与运动控制及系统工程相结合。其2025年年度报告显示,2024财年机器人业务收入为2388亿日元,占集团总收入的44%。4 该业务板块包含传统工业机器人,因此该数字反映的是企业整体规模,而非仅指协作机器人销售额。
MOTOMAN HC20DTP是其旗舰协作机器人产品。安川的独特优势在于机器人手臂、驱动器、控制器及生产工程之间的集成能力。该方案适合重视统一自动化架构和成熟工艺知识的制造商,特别是在焊接、物料搬运和机床上下料领域。
4. 斗山机器人
斗山机器人报告称,2024年合并销售额为468.30亿韩元。 总营收虽下降11.7%,但北美地区营收增长41.8%,占总营收的39%。5 这种差异意义重大,因为它表明尽管公司整体面临艰难的一年,但在庞大的海外自动化市场中仍展现出强劲的商业势头。
H系列在产品组合中占比最高,达到总收入的28%,领先于占比23%的M系列。
5. 斗山凭借广泛的负载能力产品组合和专注的协作机器人定位脱颖而出。其排名第四的位置反映了其稳健的国际扩张势头,但与业务多元化的日本集团相比,其披露的营收基数较小。5. Dobot
Dobot是跻身前五的中国企业,也是当前透明度最高的协作机器人增长案例。其2025年香港交易所年报显示,集团营收达4.922亿元人民币,同比增长31.7%。六轴协作机器人营收增长44.7%,达到3.022亿元人民币。6
该公司推出了CRAF智能力控协作机器人和CR30H高速大负载机型。⁶ Dobot的独特之处不仅在于成本更低,更在于其正在工业、教育、医疗和商业应用领域拓展业务广度,同时为投资者提供了比大多数竞争对手更清晰的协作机器人营收视图。
中国挑战者
多宝的入选改变了排名逻辑。不应将中国制造商视为单一价格层级。多宝披露的增长数据表明,竞争焦点正从“中国协作机器人能否赢得订单”转向“哪些供应商能够维持渠道、提供应用支持并开发高端产品”。
这对采购方而言意义明确。尽管全球老牌厂商可能仍能提供最低的集成风险,但中国供应商如今已能展现出令人信服的产品深度和更快的公开增长速度。因此,采购团队应
在比较ARM价格的同时,还要综合考量当地服务响应速度、经过认证的应用程序包、备件供应情况以及系统集成商的能力。值得关注的企业
ROKAE Robotics是公开信息中增长最快的挑战者。其最终提交给香港交易所的招股书显示,2025年营收为5.217亿元人民币,同比增长60.4%。 协作机器人收入增长46.0%,达到1.382亿元人民币,销量增长75.4%,达到3,633台。 根据招股说明书,ROKAE在协作机器人销量方面位居中国第四,市场份额为8.1%。7 该文件还指出,它是前六大供应商中唯一一家年产灵活协作机器人超过1,000台的企业。
ABB仍具有重要的战略意义,因为它将GoFa协作机器人系列与全球自动化产品组合相结合。该公司未进入前五名,是因为其可比的协作机器人专项营收数据未单独公开披露。这一披露缺口虽不降低其对买家的相关性,但使其无法在数据更清晰的公司之上获得基于确凿证据的明确排名。
该排名对买家的意义
初步分析结果表明,市场主导地位并非单一形态。Universal Robots 在专业生态系统影响力方面领先;发那科(FANUC)在工业服务规模上占据优势;安川(Yaskawa)则凭借集成自动化架构领跑;斗山(Doosan)拥有聚焦且广泛的产品组合,并在海外市场势头强劲;多博特(Dobot)则代表了信息披露最充分的中国企业增长典范。
因此,买家应从运营模式入手,而非仅看品牌标识。当应用支持匮乏时,应选择生态系统领导者;当工厂已建立自有控制系统时,应选择业务多元化的传统企业;而当本地
集成能力使更快的产品迭代在经济上更具价值。到2026年,胜出的协作机器人(cobot)可能不再是那种单独规格最优的机械臂,而是针对目标任务具有最低部署风险的平台。免责声明:本文仅供参考,不构成投资、财务、法律、采购或其他专业建议。读者在做出决策前,应直接向相关公司或主管部门核实规格、价格、供货情况、监管要求及商业条款。