
ロボットタクシー競争には4社の参入企業がある。そのうち3社はGrabが支援している。
業界メディアがWaymo、Baidu、Pony.ai、WeRideの動向を逐一報じている一方で、Grabはひっそりと3社の競合自動運転タクシーメーカーすべてと提携し、自動運転ハードウェアをコモディティとして扱い、自社のアプリを通じて東南アジアでの販売権を決定している。

マニラの利用者が初めてロボットタクシーに出会うのは、ライブ配信や基調講演、あるいは自動運転車メーカー自身のプレスリリースを通じてではないだろう。 彼らがそれに初めて出会うのは、すでにインストール済みのアプリ内の新しいアイコンとして、Grabが、ひそかに出資していた自動運転車両の1つが、同社がすでに地図データを作成し配車サービスを提供している地区でサービス開始の準備が整ったと判断したその日だろう。
これこそが、スコアボード型ジャーナリズムが見落としがちな、ロボットタクシーに関する物語の一面だ。
自動運転配車サービスの報道は、これを自動車メーカー間の競争として扱っている。ウェイモ対バイドゥの「アポロ・ゴー」、対ポニー・アイ、対ウィーライドといった具合に、車両台数や週間乗車回数で順位付けを行い、まるで勝者がそれを望むすべての都市に簡単に進出できるかのように報じている。 米国や中国以外では、実際の展開はそうは進まない。展開は、すでに顧客関係を築いている配車アプリを通じて行われるものであり、そのアプリは自動運転ハードウェアを、どちらの陣営につくかを決めなければならない技術ではなく、単に購入できる商品として扱っているのだ。
誰もが注目する車両数
この競争の背景にある数字は現実のものであり、正確に把握しておく価値がある。Waymoの共同CEOは2月、同社が2026年末までに全米で週100万回の有料乗車を達成することを目指していると述べた。これは、3月時点の10都市での週約50万回から増加する見込みだ。 同社は2月、その拡大資金として企業価値1,260億ドルで160億ドルを調達した。その車両群のすべての車両はWaymoが所有するものであり、Waymo自身がサービス開始を決定した都市において、Waymo独自のアプリを通じて配車されている。
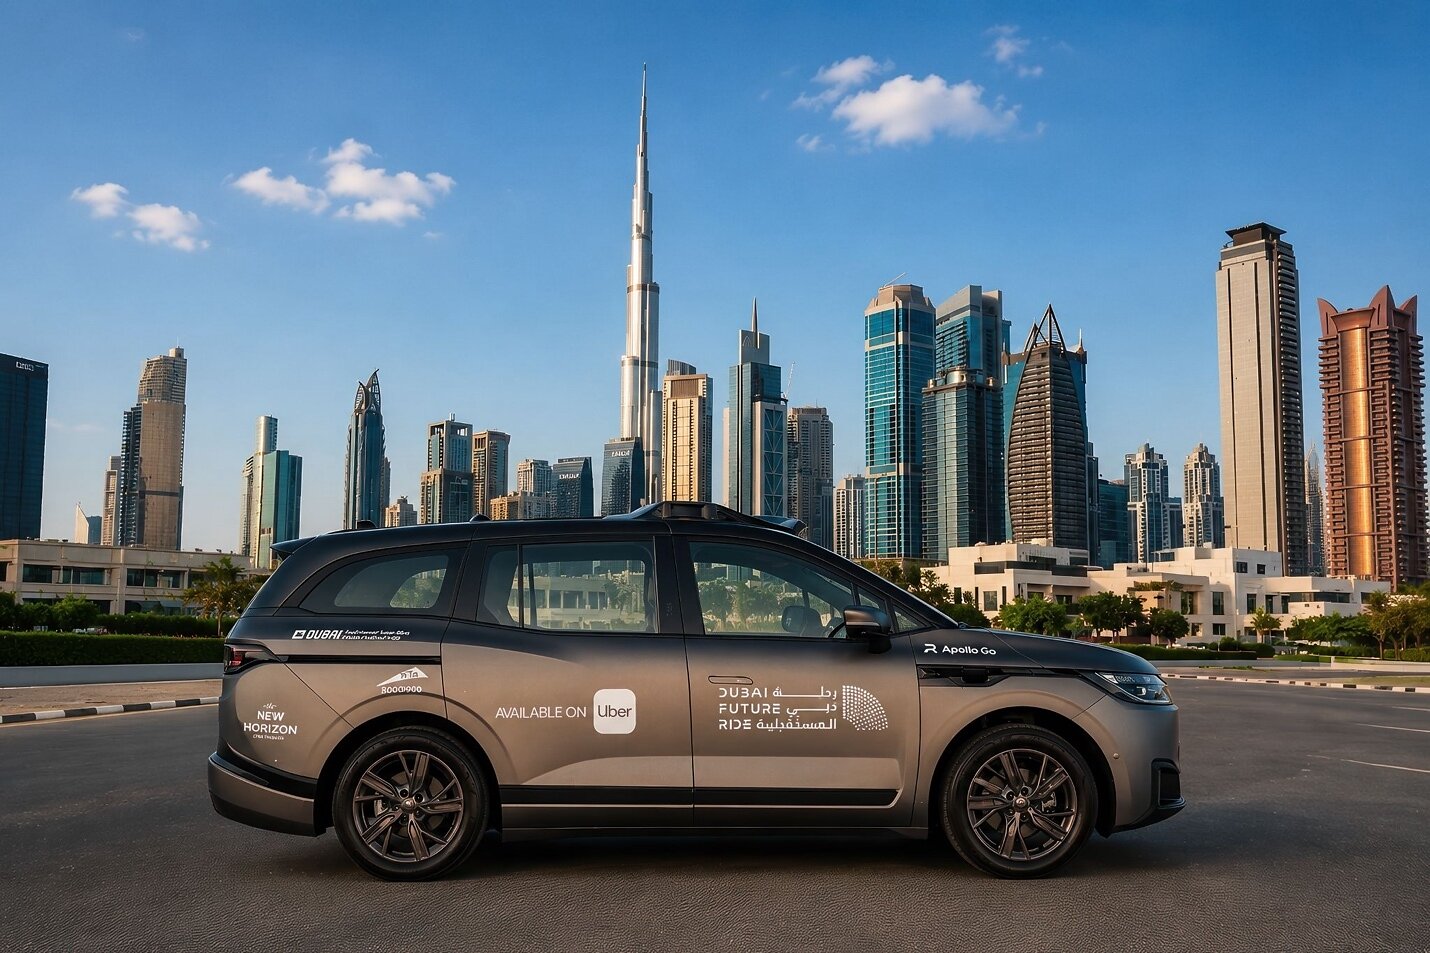
一方、バイドゥの「Apollo Go」は異なる展開を見せた。同社自身の集計によると、Apollo Goは2026年第2四半期だけで100万件近くの完全無人運転による乗車を提供し、サービス開始以来の累計乗車回数は2,300万回を突破した。 6月には香港で初の運行許可を取得し、7月にはドバイで完全無人運転の商用サービスを開始、同四半期にはスイスで公道試験を開始したほか、共同研究に向けた覚書も締結している。
次はカザフスタンだ。Pony.aiの車両数は第1四半期に1,700台を突破し、同社は年末の目標を3,500台以上に上方修正した。これらは20以上の都市に展開され、その約半数は中国国外にあり、ザグレブでの欧州初の商用ロボタクシーサービスも含まれる。 WeRideの車両数は1月時点で1,000台強だったが、吉利(Geely)傘下のFarizonとの2,000台の受注を背景に、年末までに2,600台を超え、2倍以上に増加する見込みだ。同社の車両は8カ国で運転許可を取得して運行されている。これら4つの数字に共通する点
これら4社のいずれも、他社のアプリなしでは有料の乗客を獲得できていない。
Waymoは「例外が規則を証明する」という例であり、それも同社が依然として米国市場においてエンドツーエンドの全インフラを自社で保有しているからに他ならない。自国市場の外で規模拡大を急ぐすべての企業が、同じ近道を選んでいる。つまり、自社で「玄関口」を構築するのではなく、他社のものを借りているのだ。Apollo Goのドバイでのサービスは、自社アプリとUberの両方を通じて運営されている。 WeRideの中東進出は、ドバイ、アブダビ、リヤドで計1,200台のロボットタクシーを走行させるという、Uberとの共同プロジェクトである。Pony.aiは、独自の製造体制を構築する代わりに、トヨタに1,000台の専用車両の供給を依頼した。 自動車メーカーの役割は、ますます「機能するセンサースタック」と「運行許可」を用意することになりつつある。乗客を誰に割り当てるかは、アプリが決めるのだ。
Grabは特定の勝者を選んでいるわけではない。選択肢を広げていくのだ。
これはGrabが最も徹底して実践してきたパターンであり、私の立場から見て最も重要な戦略だ。GrabはWeRideに戦略的出資を行い、東南アジア全域で同社のロボットタクシーやシャトルを展開するための提携を結んだ。 同時に、同社はMay Mobilityにも出資し、ミシガン州に拠点を置くこの開発企業に、東南アジアの道路状況に適応させるための独自の地域地図データを提供したほか、別途Momentaと提携して、この地域に3つ目の自動運転スタックを導入した。3つの競合するサプライヤー、1つの流通層、そしていずれの企業に対しても公的なコミットメントはない。
Grabはこのビジネスモデルの有効性をすでに実証済みだ。WeRideと提携した「Ai.R」サービスは、2026年1月から1,000人以上の利用者が無料トライアルに参加した後、4月1日にシンガポールのプンゴル地区で一般公開された。 車両はWeRideが提供している。一方、アプリ、ルート設定、顧客、そして利用者が実際に信頼して乗り込むブランドは、Grabが担っている。
4社目のサプライヤーが新たに参入した
Grabが人材を登用できる基盤は、ますます厚みを増している。8月31日、Didiの自動運転部門は、最新のロボットタクシー「R2」について、北京と広州の実証エリアで完全無人運転による乗客テストを開始した。 GAC Aionと共同開発され、33個のセンサーを駆使してDidi独自のL4スタックを稼働させるこの車両は、2025年後半からすでに制限区域内で24時間体制で運行されていた。乗客を対象とした試験は、本格的な導入に向けた次の段階である。 DiDiは現時点で東南アジアにおけるロボタクシー提携をまだ発表しておらず、Grabも自社の自動運転関連の投資先としてDiDiを挙げていない。DiDiのような第4の選択肢が最終的にGrabの候補リストに加わるのか、リストから外されるのか、あるいは独自に同地域への進出を図るのかは依然として不透明だが、候補リストが3社に限定されているわけではないことは明らかだ。
リスク回避の代償
オプションの取得にはトレードオフが伴う。評価対象の3社の一つであることを知っているサプライヤーは、同じエンジニアリング予算でリヤドやザグレブの方が道路状況が良好で規制当局の対応も友好的である場合、EDSAでのモンスーンの豪雨や標識のないジープニー専用レーンへの適応といった、困難で利益率の低い作業を優先する動機が薄れる。 複数ベンダーによるヘッジは、プラットフォームを保護する。これにより、どのベンダーも東南アジアの実際の走行条件を真っ先に解決する義務を負うことはなく、現時点で、マニラ、ジャカルタ、バンコクに車両を投入するという公的なスケジュールを表明している企業は一つもない。
もう一つの制約は規制面にあるが、これは米国の評論家たちが過小評価しがちな点だ。カリフォルニア州のDMV(自動車局)が運営する許可制度では、2026年5月時点で試験許可を保有する企業はわずか27社にとどまっており、
安全運転手同乗による試験走行、無人運転試験、商用展開という、それぞれ異なる段階に分けて展開されています。ウェイモでさえ、本拠地である市場において、州ごとの認可を一つずつ取得しながら車両台数の拡大を進めています。 東南アジアのほとんどの管轄区域では、現時点でこれと同等の許可枠組みがまったく整備されていない。つまり、ロボタクシーがマニラに導入される時期を左右する決定的な制約要因は、Grabのサプライヤー候補リストではない。最初に規則を策定する運輸規制当局が、その鍵を握ることになるのだ。注目すべき点
したがって、ASEANの観点から注目すべき点は、どの自動運転企業が最高のセンサースタックを構築するかではない。どの規制当局が最初に許可規則を策定するか、そしてGrabが賭けている3つの選択肢のうち、その規制当局の規則がたまたまどれを有利にするか、ということだ。 同プラットフォームはすでに動き出している。規則集はまだ策定されていないが、最初にそれを策定した主体こそが、現在ロボタクシーの改良に奔走しているどのエンジニアよりも、マニラ初のロボタクシーの行方を決定づけることになるだろう。
免責事項:本記事は一般的な情報提供のみを目的としており、投資、法律、または調達に関する助言を構成するものではありません。読者は、ビジネス上の意思決定を行う前に、一次情報源で詳細を確認する必要があります。ヘッダー画像:Baidu Apollo Go。ドバイでの完全無人運転サービスに関する公式プレス資料より。Apollo GoおよびUberの両アプリを通じて利用可能です。









