
自动驾驶出租车领域的竞争有四家参与者。其中三家都得到了Grab的支持。
当行业媒体仍在密切关注Waymo、百度、Pony.ai和WeRide之间的竞争态势时,Grab却悄然与这三家竞争对手的自动驾驶出租车制造商同时建立了合作关系,将自动驾驶硬件视为一种商品,由其应用程序决定谁能在东南亚市场销售。

马尼拉的乘客不会通过直播、主题演讲或自动驾驶公司发布的新闻稿来首次接触机器人出租车。 当Grab决定其悄悄入股的某支自动驾驶车队,已准备好在Grab已完成地图绘制并提供调度服务的区域投入运营时,乘客们将在他们已安装的App中,通过一个新的图标与它相遇。
这正是“计分牌式报道”始终忽略的自动驾驶出租车故事的关键部分。
关于自动驾驶网约车的报道,往往将其视为汽车制造商之间的“赛马”:Waymo对阵百度的Apollo Go,对阵Pony.ai,对阵WeRide,并按车队规模和每周行程次数进行排名,仿佛胜者就能轻而易举地进军每一座有需求的城市。 在美国和中国以外,实际的部署并非如此。它往往通过已经拥有客户关系的网约车应用来实现,而该应用将自动驾驶硬件视为一种可以采购的商品,而非一种需要选边站的技术。
众人关注的车队规模
这场“赛马”背后的数据是真实的,值得我们精准解读。Waymo的联合首席执行官今年2月表示,公司计划到2026年底实现全美每周付费乘车量突破100万次,而截至3月,其覆盖的10个城市每周乘车量约为50万次; 该公司于2月以1260亿美元的估值筹集了160亿美元资金以支持这一扩张,车队中的每辆车均由Waymo自有,通过Waymo自有应用在Waymo自行决定推出的城市中派车运营。
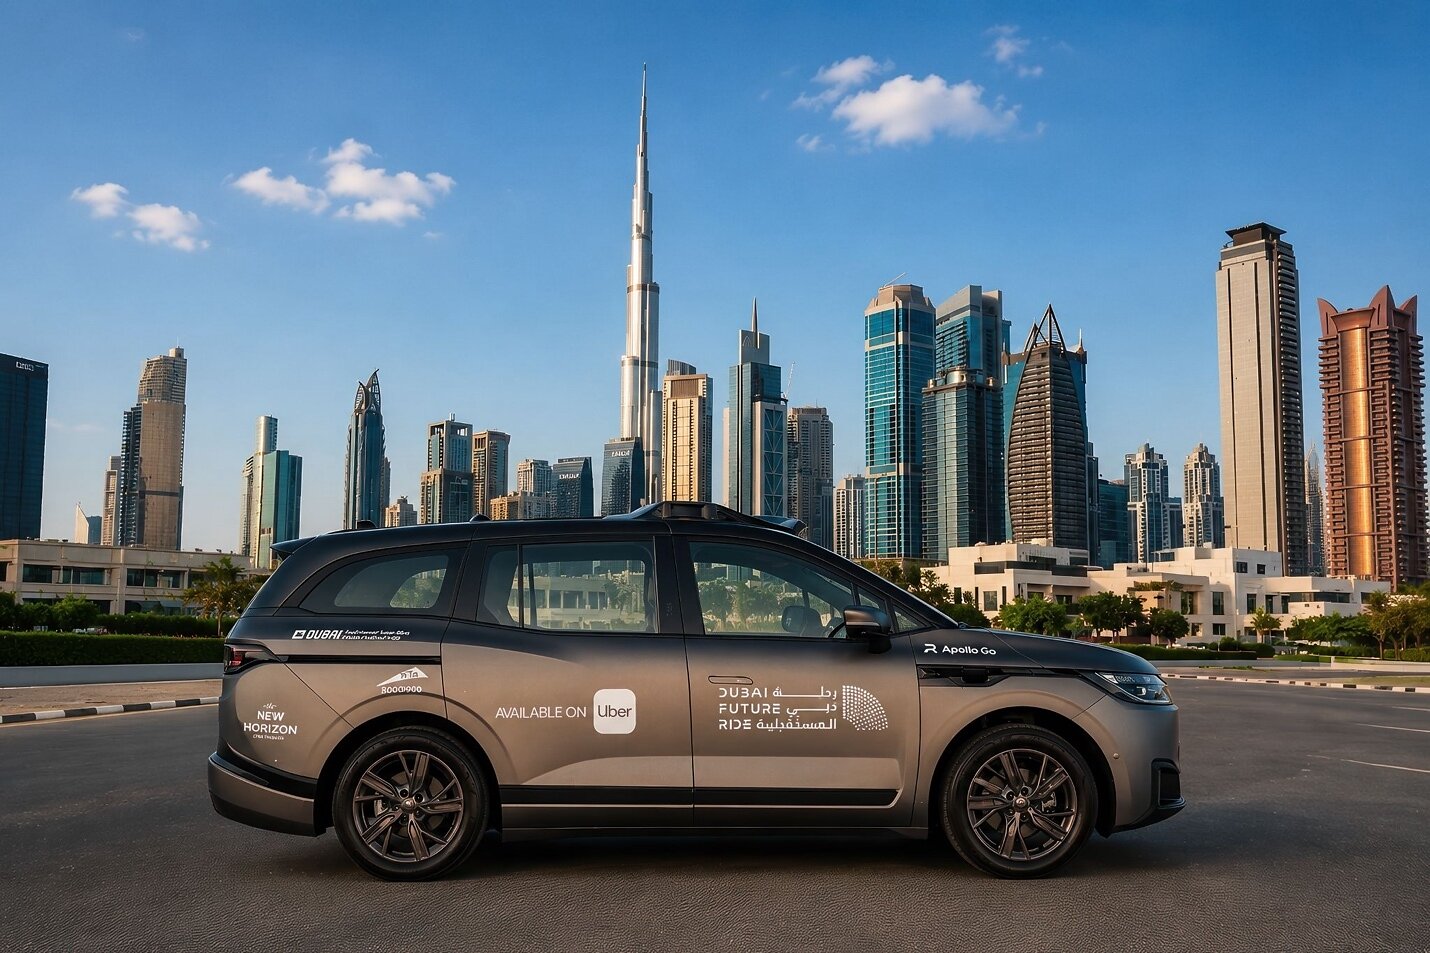
百度的Apollo Go则呈现出不同的发展态势。据其自身统计,仅在2026年第二季度,Apollo Go就完成了近100万次全自动驾驶出行,使自上线以来的累计出行次数突破2300万次。 该项目于6月获得了首批香港运营许可,7月在迪拜开通了完全无人驾驶的商业服务,并在同季度开始在瑞士进行公开道路测试,同时已签署一份谅解备忘录以探索
接下来是哈萨克斯坦。Pony.ai的车队规模在第一季度突破了1,700辆,该公司将年底目标上调至3,500多辆,覆盖20多个城市,其中近一半位于中国境外,包括在萨格勒布推出的欧洲首个商用机器人出租车服务。 WeRide的车队规模在1月份刚超过1,000辆,得益于与吉利旗下Farizon部门签订的2,000辆订单,预计到年底将翻一番以上,达到2,600多辆,这些车辆已在八个国家获得运营许可。这四个数字背后的共同点
这四家公司中,没有一家能在不借助第三方应用程序的情况下触达付费乘客。
Waymo是“特例印证规则”的典型,且仅因其仍完全掌控美国市场的端到端全栈服务。所有争相在本土市场外扩大规模的企业都采用了相同的捷径:租用“前门”而非自行搭建。Apollo Go在迪拜的服务既通过其自有应用,也通过优步(Uber)的应用运行。 WeRide在中东的扩张是与优步共同承诺的项目,计划在迪拜、阿布扎比和利雅得投放1,200辆自动驾驶出租车。Pony.ai则依靠丰田提供了1,000辆专用车辆,而非建立自己的生产规模。 汽车制造商的职责,正日益转变为提供一套可正常工作的传感器系统和相关许可。而由应用程序决定谁能接单。
Grab 并非在选择赢家,而是在积累选择权。
这是Grab推行得最彻底的模式,在我看来也是最重要的模式。Grab已对WeRide进行了战略股权投资,并达成合作协议,将在东南亚各地部署其无人驾驶出租车和穿梭巴士。 与此同时,它还投资了May Mobility,向这家总部位于密歇根州的开发商提供了其自身的区域地图数据,以便其适应东南亚的道路状况;此外,还与Momenta单独合作,将第三套自动驾驶技术栈引入该地区。三家竞争供应商,一个分发层,对其中任何一家都没有公开承诺。
Grab 已证明该模式行之有效:其与 WeRide 合作的 Ai.R 服务于 2026 年 4 月 1 日在新加坡榜鹅区向公众开放,此前自 1 月起已有超过一千名乘客免费试乘了该服务。 车辆由WeRide提供,而应用程序、路线规划、客户资源以及乘客真正信赖并愿意乘坐的品牌,则归Grab所有。
第四家供应商刚刚加入竞争行列
Grab的合作伙伴阵容正不断壮大。8月31日,滴滴的自动驾驶部门在北京和广州的示范区,对其最新款机器人出租车R2开启了全自动驾驶载客测试。 这款与广汽爱昂联合开发、搭载滴滴自主研发的L4级自动驾驶套件及33个传感器的车辆,自2025年底起便已在限制区域内全天候运行;面向乘客的测试是其大规模投放前的最后一道关卡。 滴滴尚未宣布在东南亚地区的自动驾驶出租车合作计划,而Grab也未将其列入其自动驾驶投资名单。像滴滴这样的第四个选项最终是会加入Grab的候选名单、被排除在外,还是尝试独立进军该地区,目前仍是未知数,但候选名单显然并不局限于三家。
对冲的成本
购买期权并非没有权衡取舍。当一家供应商知道自己是正在接受评估的三家之一时,它就更没有动力去优先处理那些难度更大、利润率更低的工作——例如适应EDSA大道上的季风暴雨或没有标记的吉普尼车道,毕竟在相同的工程预算下,利雅得或萨格勒布的道路更整洁,监管机构也更友好。 多供应商对冲策略保护了该平台。这并不强制任何单一供应商必须率先解决东南亚的实际驾驶条件,而且目前尚无任何厂商在公开时间表中承诺向马尼拉、雅加达或曼谷投入车队。
另一个制约因素来自监管层面,而美国评论员往往低估了这一点。截至2026年5月,由加州车辆管理局(DMV)管理的许可制度中,持有测试许可的公司仅有27家,
这些测试分为不同的阶段,包括配备安全驾驶员的测试、无人驾驶测试以及商业化部署。就连Waymo在本土市场,其车队规模的扩张也需逐个州获得批准。 东南亚大多数司法管辖区目前根本没有相应的许可框架,这意味着自动驾驶出租车何时能进入马尼拉,其关键制约因素并非Grab的供应商候选名单,而是哪家交通监管机构率先制定出相关法规。值得关注的问题
因此,从东盟的角度来看,值得关注的问题并非哪家自动驾驶公司能打造出最优秀的传感器套件,而是哪个监管机构会率先制定许可规则,以及该监管机构的规则集最终会倾向于Grab的哪一项布局。 该平台已采取行动。规则手册尚未制定,而无论谁率先制定,其对马尼拉首辆自动驾驶出租车的决定性影响,都将远超目前任何一位正争分夺秒改进车辆的工程师。
免责声明:本文仅供一般信息参考,不构成投资、法律或采购建议。读者在做出商业决策前,应通过原始来源核实具体细节。封面图:百度阿波罗Go,图片源自其在迪拜推出的全自动驾驶服务官方新闻资料,该服务可通过阿波罗Go和优步(Uber)应用使用。









