
自動駕駛計程車競賽有四家參賽者,其中三家都獲得了 Grab 的支持。
當業界媒體持續關注 Waymo、百度、Pony.ai 和 WeRide 之間的競爭態勢時,Grab 卻悄然同時與這三家競爭對手進行了對沖,將自動駕駛硬體視為一種商品,由其應用程式決定誰能在東南亞進行銷售。

馬尼拉的乘客不會透過直播、主題演講,或是自動駕駛公司發布的新聞稿,首次接觸到機器人計程車。 當 Grab 決定其悄悄入股的某支自動駕駛車隊,已準備好在該公司原本就已完成地圖繪製與派車服務的區域上線時,乘客將透過他們已安裝的應用程式中一個新的圖示,與這輛自動駕駛計程車初次相遇。
這正是「計分板式新聞報導」始終忽略的自動駕駛計程車故事核心。
關於自動駕駛叫車服務的報導,往往將其視為車廠之間的競速賽:Waymo 對決百度阿波羅 Go、Pony.ai 以及 WeRide,並根據車隊規模和每週行程次數進行排名,彷彿勝出者就能輕而易舉地進駐每座有需求的城市。 在美國和中國以外,實際的部署並非如此。部署是透過已經擁有客戶關係的叫車應用程式來進行的,而該應用程式將自動駕駛硬體視為可以採購的商品,而非必須選邊站立的技術。
眾人關注的車隊規模
這場競逐背後的數據是真實的,且值得精確釐清。Waymo 的共同執行長於二月表示,該公司目標是在 2026 年底前,於全美達成每週一百萬趟付費乘車次數,相較於截至三月為止在十座城市每週約五十萬趟的表現有所提升; 該公司於二月以1,260億美元估值籌集了160億美元資金,用於支持這項擴張計畫;車隊中的每輛車均為Waymo自有,並透過Waymo自有應用程式在Waymo自行決定推出的城市中派車。
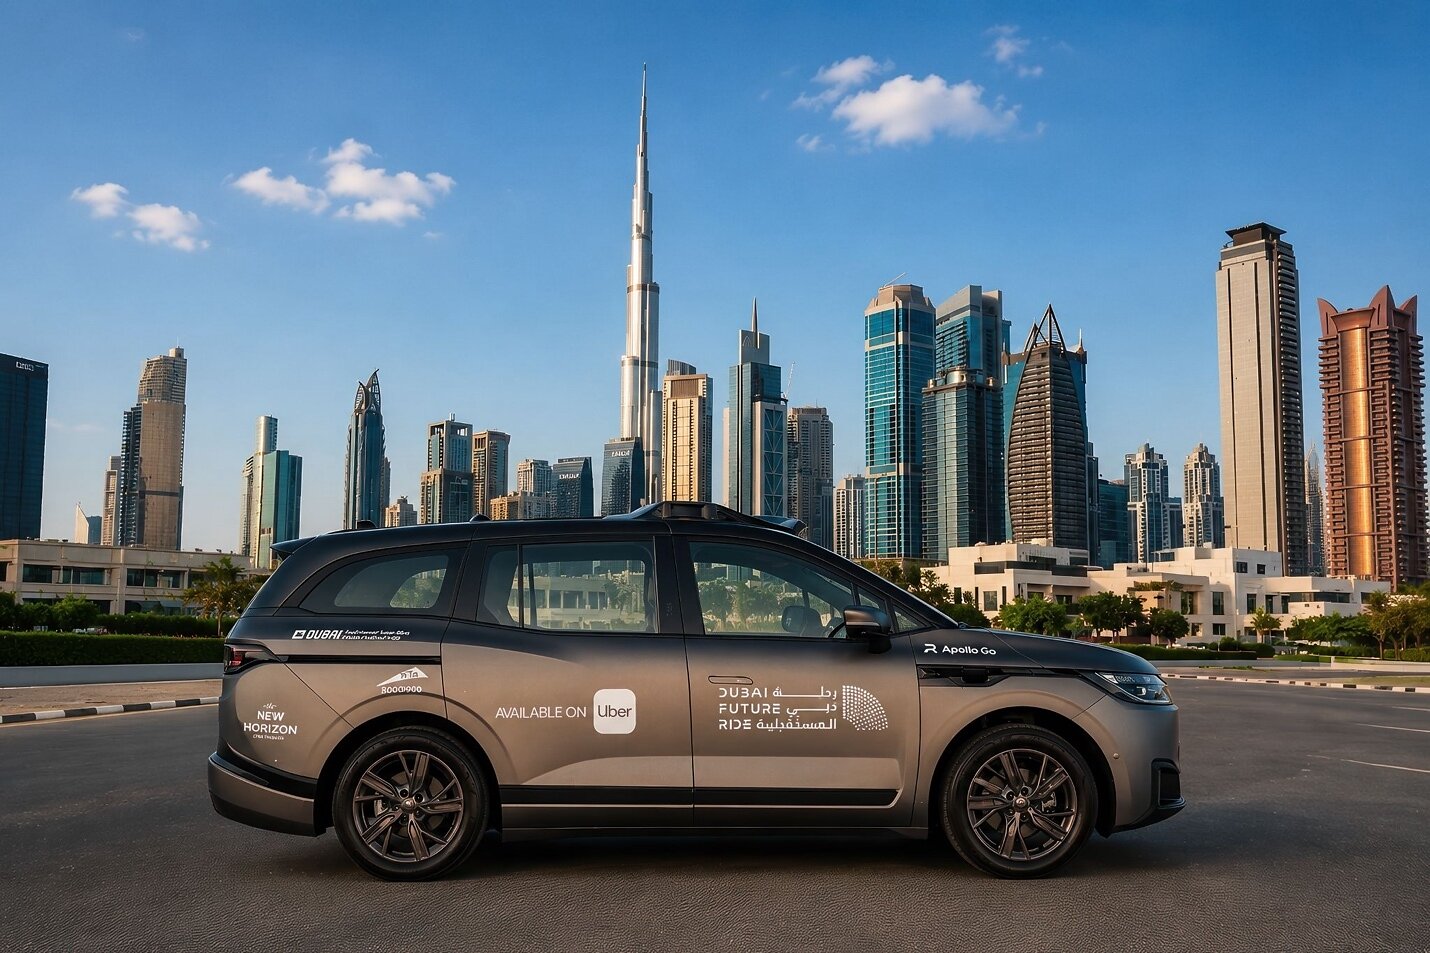
百度的「Apollo Go」則採取了不同的運作模式。根據其自身統計,僅在2026年第二季,「Apollo Go」便完成了近一百萬趟全自動駕駛行程,使自上線以來的累計行程數突破2,300萬趟。 該服務於六月取得首張香港營運牌照,七月在杜拜推出全自動駕駛商業服務,並於同季在瑞士展開公路測試,同時已簽署備忘錄以探討
接下來是哈薩克。Pony.ai 的車隊規模在第一季突破 1,700 輛,該公司將年底目標上調至超過 3,500 輛,分布於 20 多個城市,其中近半數位於中國境外,包括在札格雷布推出的歐洲首項商用機器人計程車服務。 WeRide 的車隊規模在 1 月份時僅略超過一千輛,但憑藉與吉利旗下 Farizon 部門簽訂的 2,000 輛訂單,預計到年底將翻倍至 2,600 多輛,並在八個國家持有營運許可。這四個數字背後的一條共通線
這四家公司中,沒有一家能不透過第三方應用程式就接觸到付費乘客。
Waymo 雖是「例外證明了規則」,但僅因其仍完全掌控美國市場的端到端服務鏈。所有爭相在本土市場以外擴張的公司,都採取了相同的捷徑:租用現有入口而非自行搭建。Apollo Go 在杜拜的服務便同時透過其自有應用程式及 Uber 應用程式運作。 WeRide在中東的擴張是與Uber共同承諾的計畫,將在杜拜、阿布達比和利雅得投入1,200輛自動駕駛計程車。Pony.ai則倚賴豐田提供一千輛專用車輛,而非自行建立製造規模。 汽車製造商的工作,越來越多地僅需提供一套可運作的感測器系統和相關許可證。至於由哪個應用程式來決定誰能接單,則由應用程式決定。
Grab 並非在選擇勝出者,而是正在累積各種選項。
這是 Grab 推行最徹底的模式,而從我的角度來看,這也是最重要的策略。Grab 已對 WeRide 進行戰略性股權投資,並建立合作夥伴關係,將其自動駕駛計程車和接駁車部署至東南亞各地。 與此同時,它也投資了 May Mobility,並向這家總部位於密西根州的開發商提供專屬的區域地圖資料,以適應東南亞的道路狀況;此外,還與 Momenta 另行合作,將第三套自動駕駛技術堆疊引入該地區。三家競爭對手、一個分銷層,卻未對其中任何一家做出公開承諾。
Grab 已證明此商業模式行得通:其與 WeRide 合作的 Ai.R 服務於 2026 年 4 月 1 日在新加坡榜哥區向公眾開放,此前自 1 月起已有超過一千名乘客免費試乘。 車輛由 WeRide 提供;而應用程式、路線規劃、客戶,以及騎士真正信賴到願意上車的品牌,則皆屬 Grab 所有。
第四家供應商剛加入這場競爭
Grab 所倚重的合作夥伴陣容持續擴充。8月31日,滴滴的自動駕駛部門在其北京和廣州的示範區,開放最新款機器計程車「R2」進行全自動無駕駛員載客測試。 這款與廣汽愛馳(GAC Aion)共同開發的車輛,搭載滴滴自主研發的 L4 級自動駕駛系統,整合 33 個感測器,自 2025 年底起便已在限制區域內全天候運行;面向乘客的測試是全面推出前的最後一道關卡。 滴滴目前尚未宣布在東南亞的自動駕駛計程車合作夥伴,而Grab也未將其列入自動駕駛投資名單。像滴滴這樣的第四個選項,最終會否加入Grab的候選名單、被排除在外,或是嘗試自行進軍該地區,目前仍是未知數,但候選名單顯然並非僅限於三家。
「對沖」的代價
購買選擇權並非沒有取捨。當供應商知道自己是正在評估的三家之一時,相較於利雅得或札格雷布——在相同的工程預算下,那裡擁有更乾淨的道路和更友善的監管機構——他們就較少動機優先處理更困難、利潤率更低的任務,例如適應EDSA大道上的季風暴雨,或是沒有標示的吉普尼車道。 多供應商對沖策略能為平台提供保障。這並不會強制任何單一供應商必須優先解決東南亞的實際駕駛條件,而且目前尚無任何廠商在公開時間表上承諾向馬尼拉、雅加達或曼谷投入車隊。
另一項限制來自監管層面,而這正是美國評論家們往往低估的因素。截至2026年5月,由加州車輛管理局(DMV)管理的加州許可制度中,僅有27家公司持有測試許可證,
分為不同層級進行測試,包括由安全駕駛員陪同的測試、無人駕駛測試,以及商業部署。就連 Waymo 的本土市場,也是逐個州獲得批准後才逐步擴大車隊規模。 東南亞多數司法管轄區目前根本尚未建立相應的許可框架,這意味著自動駕駛計程車何時能進軍馬尼拉,其關鍵限制因素並非 Grab 的供應商候選名單,而是哪個交通監管機構最先制定出相關法規。值得關注的問題
因此,從東協(ASEAN)的視角來看,值得關注的問題並非哪家自動駕駛公司能打造出最頂尖的感測器堆疊,而是哪個監管機構會率先制定許可規則,以及 Grab 的三項布局中,哪一項恰好能獲得該監管機構規則手冊的青睞。 該平台已經採取行動。規則手冊尚未制定,而無論誰率先制定,其對馬尼拉首輛自動駕駛計程車的決定性影響,都將遠超過目前正爭分奪秒改進車輛的任何工程師。
免責聲明:本文僅供一般資訊參考之用,不構成投資、法律或採購建議。讀者於做出商業決策前,應向原始來源核實相關細節。首圖:百度阿波羅Go(Baidu Apollo Go),取自其於杜拜推出全自動駕駛服務的官方新聞資料,該服務可透過阿波羅Go及Uber應用程式使用。









