
中国の人型ロボット産業は10万台に達したが、真の競争はまだ始まっていない
中国の人型ロボット産業は、2026年に10万台の生産を達成する見通しだが、この供給面での成果の裏には、生産目標と持続可能な商用展開との間のギャップという、より複雑な現実が隠されている。 WAIC 2026に出展した5社を対象とした36Krの分析によると、現在のヒューマノイドロボット企業の多くは真の競争優位性を欠いており、データ・フライホイール、AIの処理能力、導入規模をめぐる真の競争は、まだ始まったばかりであることが明らかになった。
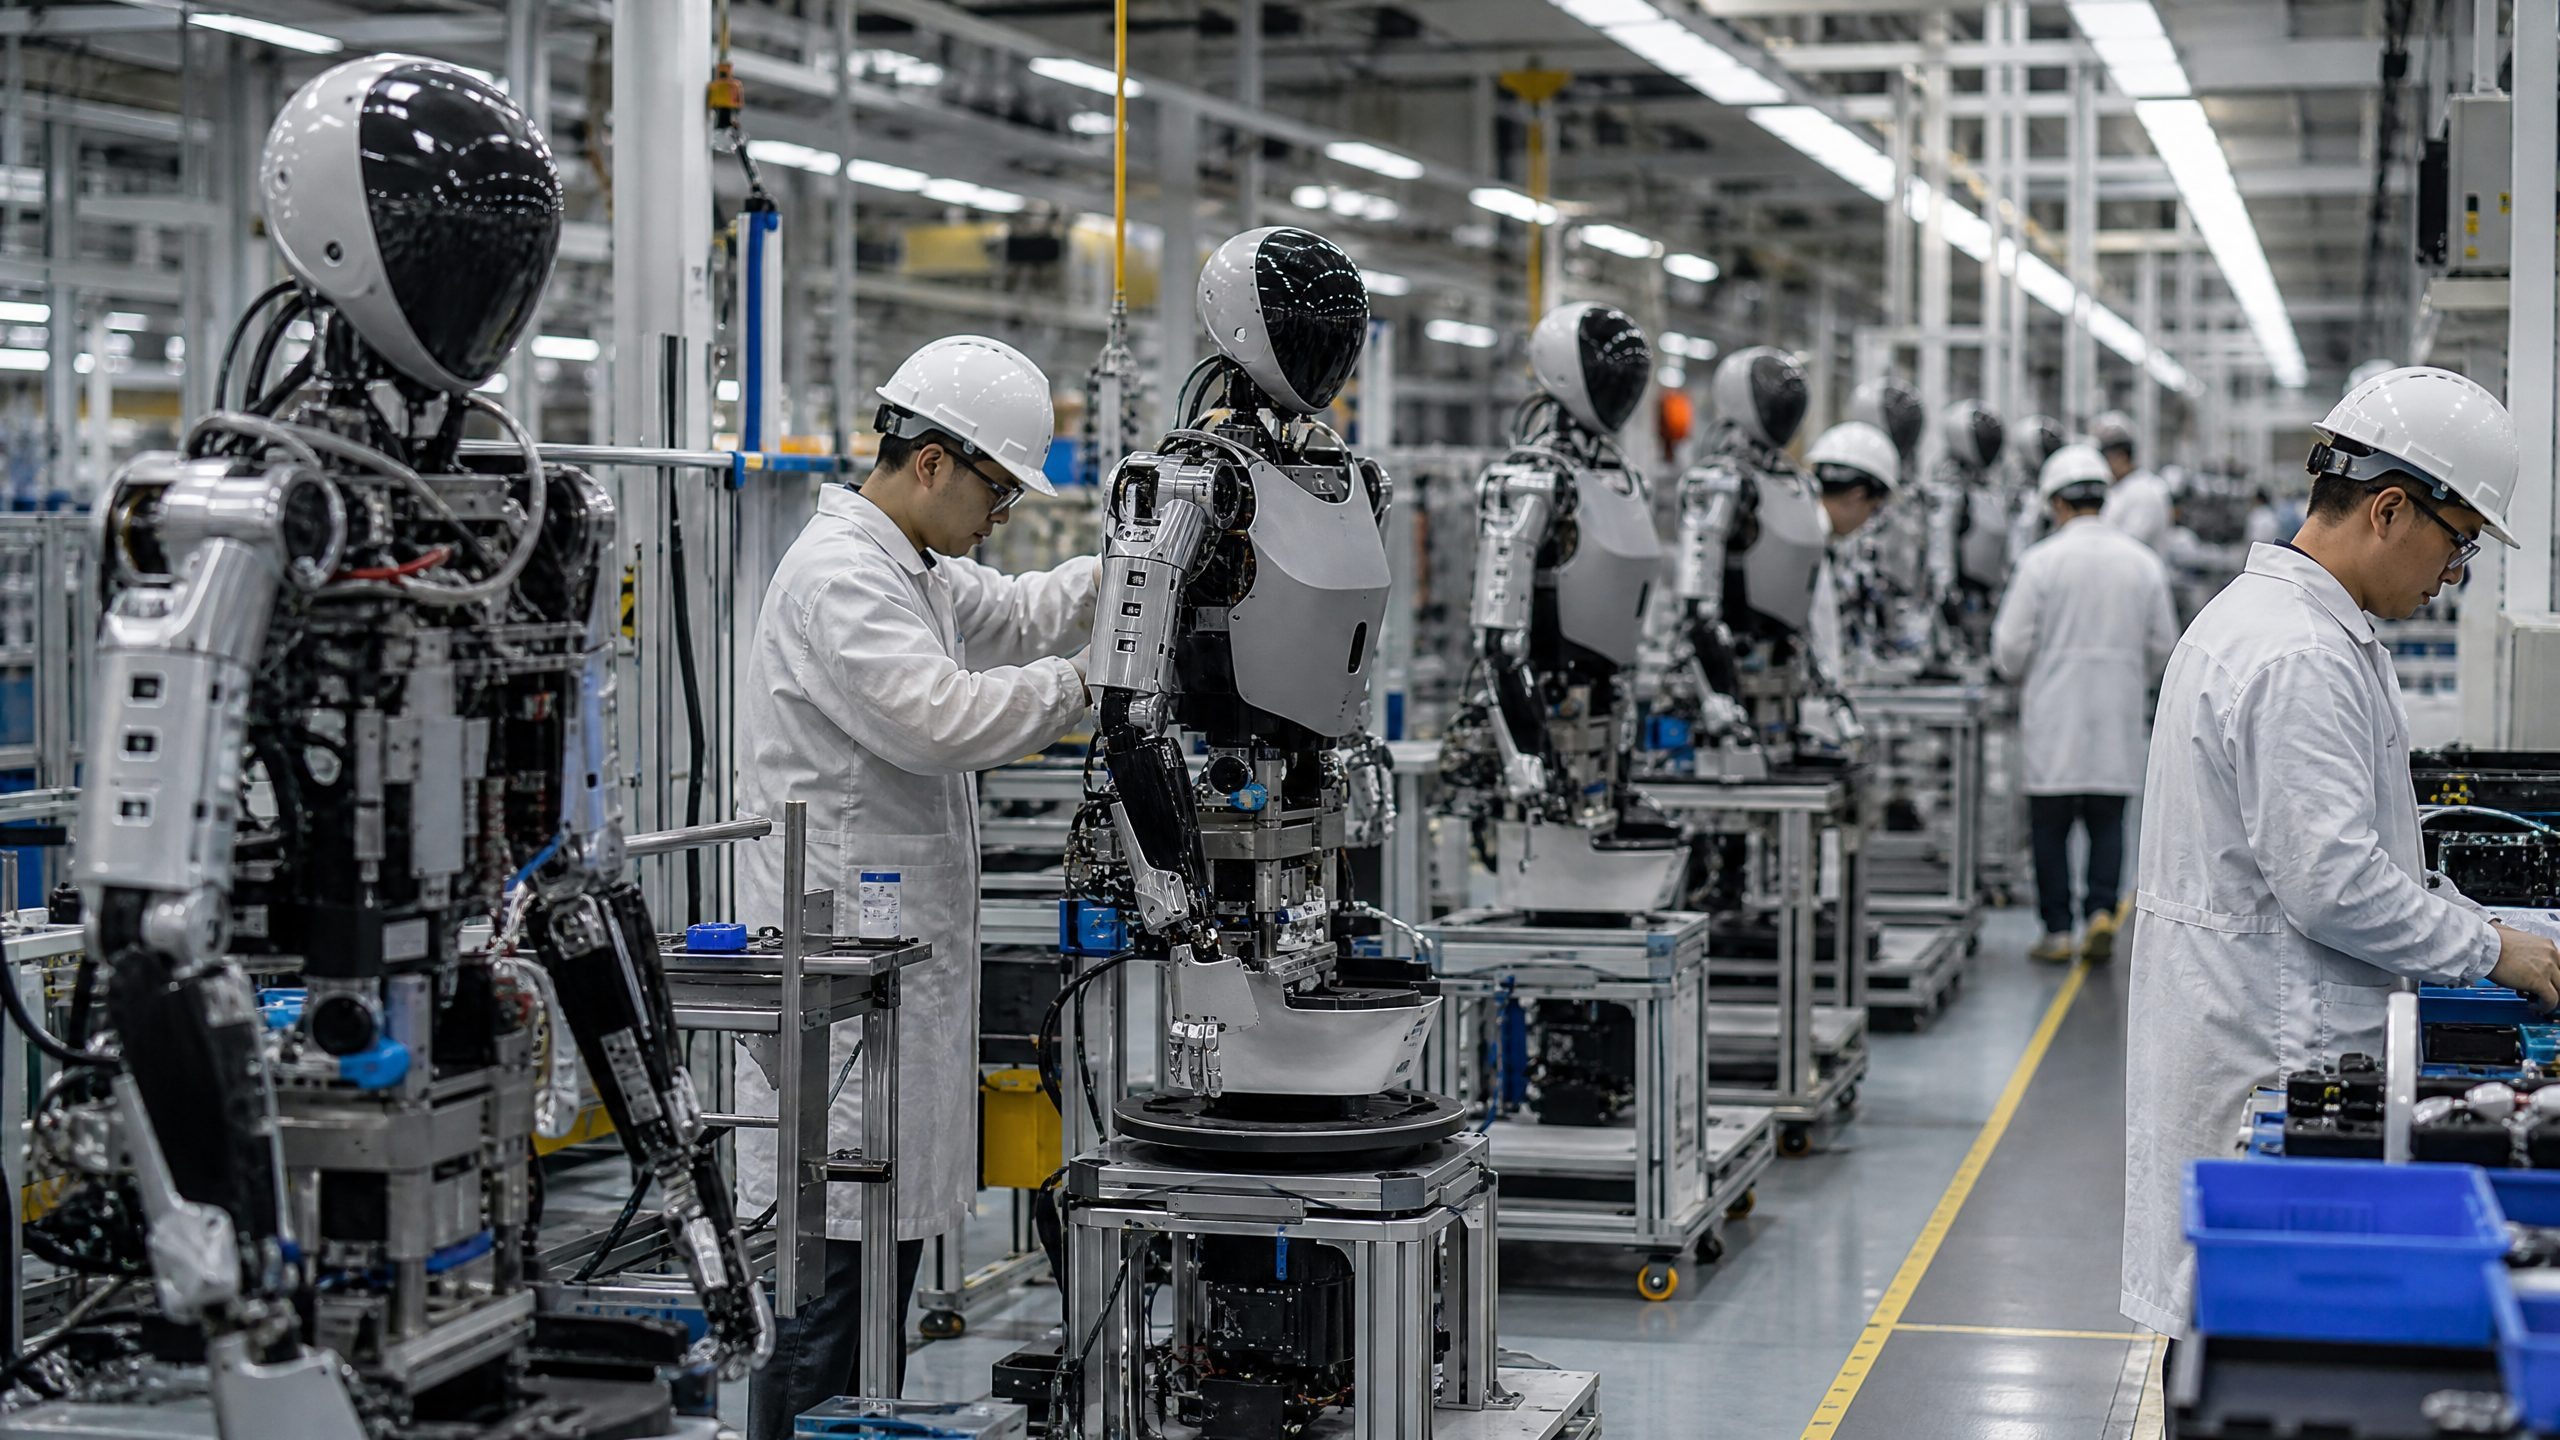
中国工業情報化部は、7月に上海で開催された「世界人工知能会議」において、同国のヒューマノイドロボットの年間生産台数が2026年には10万台を超えると確認した。 工業情報化部科学技術司の甘小斌副司長が引用したこの数値は、2025年の生産台数である約2万台から5倍に増加することを示している。 柯吉新副部長は、この急増について、ヒューマノイドロボットが「技術的な探求から、標準化された大規模な開発へと加速している」ことを示す兆候だと述べた。数字自体は事実である。より重要なのは、それが業界の商業的な軌跡にとって実際に何を意味するかという点だ。
この生産の節目は、2026年だけで2,000億人民元(約280億米ドル)の資金調達を集め、過去2年間で約370社の身体知能(エンボディッド・インテリジェンス)スタートアップが設立され、香港またはA株市場への上場手続きを進めている企業が50社近くあるこの分野において、最も目に見えるデータポイントである。 7社の主要企業が100億元を超える評価額を達成している。 約10万平方メートルに及ぶWAIC 2026の展示ホールには、あらゆるフォームファクター、価格帯、応用シナリオで競い合う200社以上の完全自律型ロボット企業が参加した。まさにカーニバルのような熱気に包まれている。しかし、生産量と商用展開との間には依然として大きな隔たりがある。
二大独占と、それが覆い隠すデータ
2026年上半期の生産台数ランキングは明確だ。MIR DATABANKのデータによると、AgibotとUnitreeが市場トップで二大独占体制を築いている。 Agibotは、2023年の試作機6台から、2025年1月の1,000台、2025年末の5,000台、 2026年3月までに1万台、6月までに1万5,000台という軌跡をたどってきた。ユニツリーは2026年3月までに約1万1,000台の量産を完了しており、2026年の総出荷台数は、前年に出荷された6,500台を少なくとも2倍上回ると見込まれている。
2025年には、年間生産能力を3万台に拡大する計画だ。これらの数字は印象的だが、一部誤解を招く面もある。2025年の第1~第3四半期まで、Unitreeのヒューマノイドロボット売上高の70%以上は科学研究・教育分野からのものであり、産業用途が占める割合はわずか9%にとどまっていた。 出荷されたロボットの大部分は、工場に入って稼働しているわけではなく、研究室や教室に設置されている。生産台数で3位にランクインするUBTechは、出荷台数では4位に後退しており、これは在庫の積み上がりや納期の遅れを示唆している。 同社が169,800人民元で販売するコンシューマー向けロボット「U1 Pro」は、累計13,361件以上の注文を集めているが、コンシューマー向けの注文は業界の生産統計には計上されていない。コンシューマー側のブームと産業側の比較的落ち着いた状況は、見出しとなる生産数値では捉えきれない鮮明な対照をなしている。
現在のヒューマノイドロボット業界における核心的な矛盾は、生産能力は初期段階で確立されたものの、実際のユーザー需要と持続可能なビジネスの閉ループがまだ構築途上にあるという点だ。10万台の生産目標は供給側の成果に過ぎず、需要側による検証はまだ行われていない。
5社、5つの生存状態
WAIC 2026に出展した5社は、業界の実際の状況をより詳細に映し出している。「国家・地方共同建設ヒューマノイドロボットイノベーションセンター」は実用主義派を代表しており、3つの商用シナリオ(公共の観光ガイド、安全点検、産業用選別)、 2026年までに5,000台の生産を計画しており、車輪型製品の価格は40万元以上、二足歩行型製品は60万元以上となっている。 特に注目すべきは、同センターが、車輪式ロボットは二足歩行ロボットに比べてコストが低く、安定性が高く、バッテリー寿命も長いことを認め、車輪式ロボットの出荷台数が二足歩行ロボットの出荷台数を大幅に上回ると見込んでいる点だ。これは、ほとんどのシナリオにおいて、二足歩行という形態の商業的妥当性が依然として証明されていないことを認めたに等しい。
マトリックス
インテリジェント・マニュファクチャリング社は、MATRIX-3プラットフォームでハイエンドな二足歩行ロボット路線を打ち出している。身長1.70メートル、重量65kg、自由度27、価格は580,000人民元からで、生産計画は5,000台、受注数は約1,000台となっている。 同製品は現在も適応・デバッグ段階にあり、活用シナリオは完全には確定していない。高価格と少量生産というギャップに加え、シナリオへの適合性が未解決であることから、大規模な実証を経ていないビジネスモデルとなっている。Banxing Embodied IntelligenceはODMによるカスタマイズ路線を採用しており、208,000人民元でスケルトンスタイルの製品を提供し、顧客が外装やブランドをカスタマイズできるようにしている。 このモデルは、業界における構造的な不整合を反映している――自分が何を求めているかを理解し、二次開発能力を持つ顧客は完成品を購入する必要がない一方で、完成品を購入したい顧客は、それをどう活用すればよいかよく分かっていないことが多い。 Banxingのアプローチは、最後の仕上げを顧客に委ねているため、その対象市場は真の技術力を持つ購入者に限定されてしまう。
Zhongjian Technology は依然として構想段階にあり、同社のロボット「ZERO」はプロトタイプの研究開発中であり、2026年第1四半期の研究開発費が前年同期比291%増加したにもかかわらず、明確な適用シナリオは定義されていない。 Magic Atomは垂直シナリオアプローチを採用しており、4月の無錫マラソンで公式許可を得て交通誘導ロボット「Xiaomai」を配備し、WAICで「MagicBot X1」と「D1」を発表した。 この垂直シナリオアプローチには、実際の需要、明確な支払い意欲、そして明確な導入経路という利点があるが、交通誘導ロボットの市場規模は本質的に限られている。
「組立工場問題」
より根本的な構造的な問題は、現在のヒューマノイドロボット企業の多くが真の競争優位性(モート)を持っているかどうかである。レノボ・キャピタルのマネージング・ディレクターである王広西氏は、7月の「レノボ・キャピタル・ウィーク」で、「長期的には、ロボット本体の製造は技術系スタートアップには適していないかもしれない」と率直に述べた。
「チーム。大規模な製造能力に強みを持つのは、OEM、サプライチェーン、製造企業であり、こうした産業チェーンを構成する企業も、ロボット本体そのものをビジネスの新たな柱と捉える可能性がある。」この指摘は的を射ている。機械式関節、減速機、トルクモーター、ビジョンセンサー、モーション制御アルゴリズムは、すべて購入可能だ。 大規模モデルの時代において、AIの「脳」はクラウドAPIを呼び出すことができる。これらのコンポーネントを組み合わせて数十万元のヒューマノイドロボットを製造することは、10年前に深センの華強北でスマートフォンを組み立てていたことと、根本的には変わらない。 スマートフォン組立工場は、最終的にコスト競争という「レッドオーシャン」で淘汰され、チップ、OS、ブランドチャネルを掌握したプレイヤーだけが生き残った。ヒューマノイドロボット業界も、この構造的な動きを繰り返している。
その警告となる事例が、チーター・モバイル(Cheetah Mobile)の「オリオンスター(OrionStar)」だ。同社は2016年、時価総額が50億米ドルのピークに達していた時期にサービスロボット事業に参入した。9年後、チーター・モバイルの時価総額は1億米ドルを下回り、オリオンスターのロボット事業は継続的な赤字に苦しんでいる。 この失敗は方向性の問題ではなく、構造的なものでした。OrionStarは自社開発ではなく統合に依存し、製品ではなくコンセプトを売り込み、支払意欲の低い散発的なシナリオを選択しました。36Krが指摘するように、ここから得られる教訓は、「できる」ことと「生き残れる」ことの間にはマリアナ海溝ほどの隔たりがあるということです。
真の堀となる「データ・フライホイール」
プレミアムな評価を得ている企業――UnitreeやAgibot――がそうであるのは、主にハードウェアのせいではなく、データ・フライホイールのおかげだ。 Unitreeの真の障壁は、春節ガラでのパフォーマンス能力ではなく、二足歩行ヒューマノイドロボットの価格を数十万元から10万元未満に引き下げ、大規模な出荷を実現した点にある。 2025年までに、ユニツリーは3万台以上の四足歩行ロボットを販売し、5,500台以上の人型ロボットを出荷した。これは、ユニツリーが
研究開発から製造、販売に至るまでの全プロセスを一貫して手掛け、後発企業が容易に真似できないコスト優位性とサプライチェーンの優位性を確立した。Agibotの創業者である彭志慧氏は、この競争の論理を次のように明確に述べている――ヒューマノイドロボットの最終的な競争は、ハードウェアの競争ではなく、「脳」の競争である。 Agibotの「3つの知能統合」アーキテクチャ――大規模モデルによる「脳」、動作制御を担う「小脳」、そして「身体」を組み合わせたもの――は、データ・フライホイールを構築するように設計されている。ロボットが販売されればされるほど、シナリオデータが蓄積され、モデルの反復速度が速まり、製品体験が向上し、さらに多くのロボットが販売されるという好循環が生まれる。 この閉ループが確立されると、後発企業はますます困難な追いつき問題に直面することになる。 2026年7月、Agibotが目標評価額2,000億米ドル(約1.35兆人民元)で香港上場手続きを開始すると発表したことは、市場がこの「フライホイール」理論に並外れたプレミアムを付ける用意があることを反映している。
迫り来る淘汰
王広西氏の評価によれば、現在の資金調達市場には明らかなバブルが存在している。1か月で3回の資金調達を行い、そのたびに異なる評価額が提示される企業については、彼の言葉を借りれば、「常識的に考えて明らかに異常だ」という。 同氏は、2026年後半から2027年にかけて、企業の上場が相次ぎ、財務データが公開を余儀なくされるにつれ、セカンダリー市場で厳しい検証が始まると予想している。 実証能力しか持たないプレイヤーは、かつてない生存の危機に直面することになる。真に大規模な収益と確かな導入事例を示せる企業は、そうでない企業を引き離していくだろう。
10万台の生産達成は、紛れもない産業上の偉業である。中国は、ヒューマノイドロボットの製造能力を、歴史上いかなる国よりも速いペースで構築してきた。また、工業情報化部(MIIT)の生産目標から地方自治体の調達に至るまで、政策環境も整っている。
補助金――が大きな後押しとなってきました。しかし、この節目は、業界にとって真の試練が始まる時点でもあります。もはや問題は、中国がヒューマノイドロボットを大規模に製造できるかどうかではありません。製造されているロボットが有用な仕事をこなし、持続可能な収益を生み出し、この分野が獲得してきた異例の企業価値を正当化できるかどうかが問われているのです。 その問いへの答えは、生産統計ではなく、導入実績、顧客維持率、そしてヒューマノイドロボット企業の第一波が株式市場に上場するにつれて明らかになる財務実績によって示されることになるでしょう。免責事項:本分析は情報提供のみを目的としており、投資、法律、または調達に関する助言を構成するものではありません。RobotAIGeekは、特定のベンダーを推奨したり、初期段階の技術の性能を保証したりするものではありません。












