
中国类人机器人产业产量达10万台,但真正的竞争尚未开始
中国类人机器人产业有望在2026年实现10万台的产量,这一供给端的成就却掩盖了一个更为复杂的现实:即生产里程碑与可持续商业部署之间的差距。 36Kr对参加2026年世界人工智能大会(WAIC 2026)的五家企业进行的分析显示,目前大多数类人机器人企业缺乏真正的护城河,而围绕数据飞轮、AI大脑能力以及部署规模的真正竞争才刚刚开始。
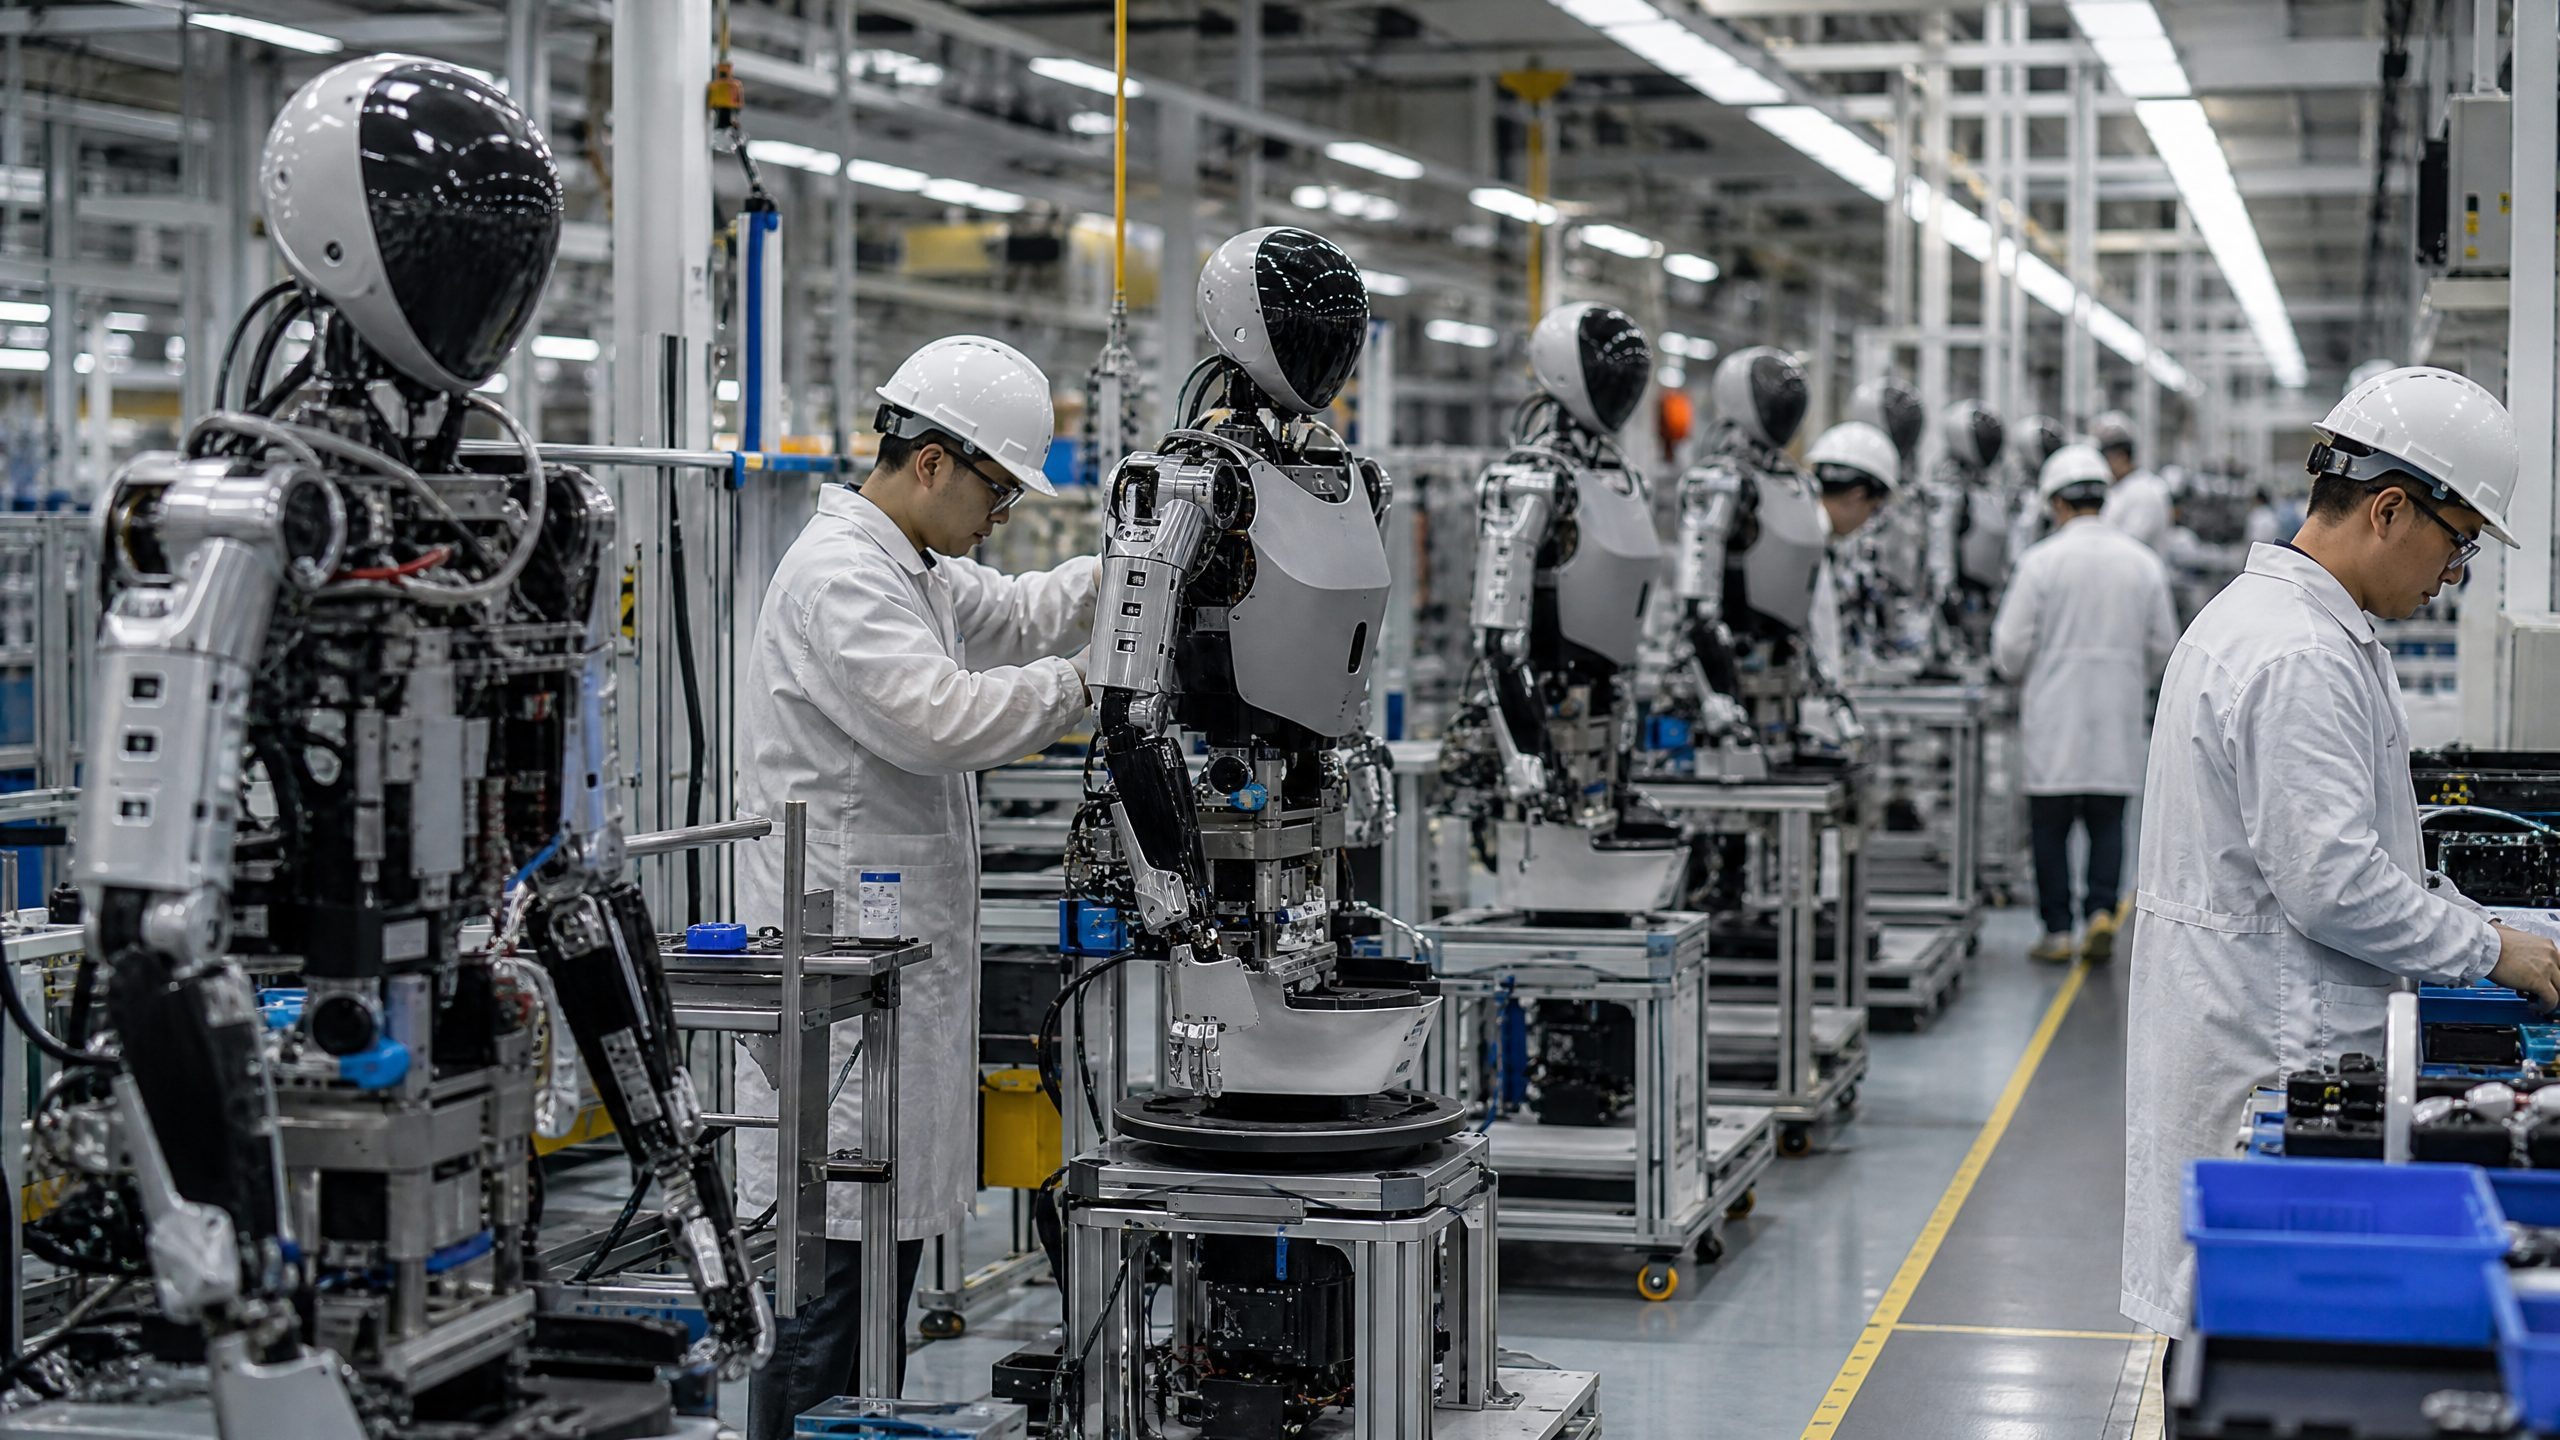
中国工业和信息化部在7月于上海举行的世界人工智能大会上确认,到2026年,中国人形机器人的年产量将超过10万台。 工信部科技司副司长甘小斌援引的数据显示,这一数字较2025年的约2万台增长了5倍。 工业和信息化部副部长柯继新将这一增长描述为类人机器人“正从技术探索向标准化、大规模发展加速迈进”的信号。这些数字是真实的。更关键的问题在于,它们对该行业的商业发展轨迹究竟意味着什么。
这一产量里程碑是该行业最引人注目的数据点——仅2026年,该行业就吸引了2000亿元人民币(约合280亿美元)的融资,过去两年间成立了约370家具身智能初创企业,还有近50家公司正在香港或A股市场进行上市流程。 其中七家领军企业的估值已突破100亿元人民币。 WAIC 2026的展厅面积近10万平方米,汇聚了200多家全机企业,它们在各种外形规格、价格区间和应用场景中展开角逐。现场的狂欢氛围真实存在,但量产规模与商业部署之间的差距同样真实。
双头垄断及其背后隐藏的数据
2026年上半年的产量排名已然明朗。MIR DATABANK数据显示,Agibot和Unitree已在市场顶端形成双头垄断格局。 Agibot宣布截至2026年6月初已离线生产15,000台机器人,其发展轨迹从2023年的6台原型机,到2025年1月的1,000台,2025年底的5,000台, 2026年3月达到10,000台,6月达到15,000台。Unitree已于2026年3月完成约11,000台机器人的量产,预计2026年总出货量将至少达到此前出货量6,500台的两倍,
2025年,计划将年产能扩大至30,000台。这些数字虽然令人印象深刻,但也在一定程度上具有误导性。截至2025年前三季度,优必选人形机器人收入的70%以上来自科研和教育领域,工业应用仅占9%。 已出货的机器人中,很大一部分并未进入工厂工作——它们身处实验室和教室。产量排名第三的优必选在出货量方面已滑落至第四位,这表明可能存在库存积压或交付延迟的情况。 该公司售价169,800元人民币的U1 Pro消费级机器人已累计获得超过13,361份订单,但消费级订单并不计入行业产量统计。消费端的高涨与工业端的相对平静形成了鲜明对比,而这一对比并未体现在头条的产量数据中。
当前人形机器人行业面临的核心矛盾在于:生产能力已初步建立,但真实用户需求和可持续的商业闭环仍在构建之中。10万台的生产目标是供给侧的成就,而需求侧尚未对其进行验证。
五家企业,五种生存状态
2026年世界人工智能大会(WAIC)上的五家企业,更细致地展现了该行业的实际状况。国家与地方共建的人形机器人创新中心代表了务实派——三个商业场景(公共导游、安全检查、工业分拣), 计划2026年出货5,000台,其中轮式产品售价超过400,000人民币,双足产品售价超过600,000人民币。 值得注意的是,该中心承认轮式机器人相比双足机器人具有成本更低、稳定性更高、续航更长等优势,且轮式机器人的出货量将显著超过双足机器人——这一表态表明,在多数应用场景中,双足形态的商业可行性尚未得到验证。
Matrix
智能制造公司凭借其MATRIX-3平台走上了高端双足机器人路线——身高1.70米,重65公斤,拥有27个自由度,起售价58万元人民币,计划生产5,000台,目前已收到约1,000台订单。 该产品仍处于适应与调试阶段,应用场景尚未完全确定。高价与小批量之间的矛盾,加上应用场景适配问题尚未解决,表明其商业模式尚未在大规模层面得到验证。班克斯具身智能(Banxing Embodied Intelligence)采取了ODM定制路线,以20.8万元人民币的价格提供“骨架式”交付,允许客户定制外壳和品牌。 这种模式反映了行业中的一种结构性尴尬——清楚自己想要什么且具备二次开发能力的客户无需购买整机,而希望购买整机的客户往往不清楚能用它做什么。 班星的做法将“最后一公里”交由客户完成,这使其目标市场仅限于具备真正技术能力的买家。
中建科技仍处于概念阶段,其ZERO机器人正处于原型研发阶段,尽管2026年第一季度研发费用同比增长291%,但尚未明确应用场景。 Magic Atom 采取了垂直场景策略,于 4 月在无锡马拉松赛上凭借官方许可部署了其交通执勤机器人“小麦”,并在 WAIC 上发布了 MagicBot X1 和 D1。 垂直场景策略的优势在于存在真实需求、明确的支付意愿以及清晰的落地路径——但交通执勤机器人的市场规模本身就存在局限。
“装配工厂”难题
更深层次的结构性问题在于,当前大多数类人机器人公司是否拥有真正的护城河。联想资本董事总经理王广熙在7月的联想资本周上直言不讳地表示:“从长远来看,机器人机身制造可能并不适合技术型创业。”
团队。具备强大大规模制造能力的是OEM厂商、供应链企业和制造企业,这些产业链企业也可能将机器人机身作为业务增长点。”这一观察一针见血。机械关节、减速器、扭矩电机、视觉传感器以及运动控制算法,这些都是可以采购的。 在大模型时代,AI大脑可以调用云端API。将这些组件组装成一台售价数十万元的人形机器人,其本质与十年前在深圳华强北组装智能手机并无二致。 智能手机组装厂最终在成本竞争的“红海”中倒下,唯有掌控芯片、操作系统和品牌渠道的玩家得以生存。人形机器人领域正在重演这一结构性动态。
一个值得警惕的案例是猎豹移动旗下的OrionStar。2016年,当猎豹移动市值达到50亿美元峰值时,OrionStar进军服务机器人领域。九年后,猎豹移动的市值已跌破1亿美元,而OrionStar的机器人业务则持续亏损。 此次失败并非方向性问题——而是结构性问题。OrionStar采取的是整合而非自主研发,兜售概念而非产品,且选择了支付意愿低且场景分散的领域。正如36Kr所言,其中的教训在于,“能做”与“能生存”之间存在着一条马里亚纳海沟。
数据飞轮才是真正的护城河
那些获得溢价估值的公司——Unitree和Agibot——之所以能获得高估值,主要并非因为其硬件,而是因为它们的数据飞轮。 Unitree真正的护城河并非其在春节联欢晚会上的表演能力,而是成功将双足类人形机器人的价格从数十万元降至10万元以下,并实现了大规模出货。 截至2025年,Unitree已售出超过3万台四足机器人,并交付了超过5500台类人机器人。这意味着Unitree已
贯穿从研发到制造再到销售的完整产业链,并建立了后入局者难以复制的成本优势和供应链优势。Agibot创始人彭志辉曾直截了当地阐明了这一竞争逻辑——人形机器人的最终竞争不是硬件之争,而是“大脑”之争。 Agibot的“三智融合”架构——将大型模型“大脑”、运动控制“小脑”和物理“身体”相结合——旨在构建数据飞轮。机器人销量越高,积累的场景数据就越多,模型迭代速度就越快,产品体验就越好,从而进一步推动销量增长。 一旦形成这一闭环,后入者将面临越来越难追赶的困境。 Agibot于2026年7月宣布启动香港上市流程,目标估值达2000亿美元(约合1.35万亿元人民币),这反映出市场愿意对这一“飞轮”理论给予极高的溢价。
即将到来的洗牌
王广熙的评估是,当前的融资市场存在明显的泡沫。一家公司在一个月内完成三轮融资,且每轮估值各不相同,用他的话说,“从常识来看绝对不对劲”。 他预计,从2026年下半年到2027年,随着企业密集上市,其财务数据被迫公开,二级市场将开始一场残酷的审视。 仅具备展示能力的企业将面临前所未有的生存挑战。能够展示真正的大规模营收和真实部署案例的企业,将与无法做到这一点的企业拉开差距。
10万台的产量里程碑是一项真正的工业成就。中国在人形机器人制造产能的建设速度上,超过了历史上任何国家,而政策环境——从工信部的产量目标到地方政府的采购政策
补贴——已成为重要的推动力。但这一里程碑也标志着该行业真正考验的开始。问题不再是中国能否大规模生产类人机器人,而是目前生产的机器人能否完成有用的工作、创造可持续的收入,并证明该行业所获得的惊人估值是合理的。 这一问题的答案不会体现在生产统计数据中,而是体现在部署数据、客户留存率以及首批类人型机器人企业登陆公开市场后将显现的财务业绩上。免责声明:本分析仅供参考,不构成投资、法律或采购建议。RobotAIGeek 既不推荐特定供应商,也不保证早期技术的性能表现。












