
중국의 휴머노이드 로봇 산업, 10만 대 돌파…하지만 진정한 경쟁은 아직 시작되지 않았다
중국의 휴머노이드 로봇 산업은 2026년에 10만 대를 생산할 전망이지만, 이러한 공급 측면의 성과 뒤에는 생산 목표 달성과 지속 가능한 상용화 사이의 격차라는 더 복잡한 현실이 숨어 있다. WAIC 2026에 참가한 5개 기업을 대상으로 한 36Kr의 분석에 따르면, 현재 대부분의 휴머노이드 로봇 기업들은 진정한 경쟁 우위를 확보하지 못하고 있으며, 데이터 플라이휠, AI 두뇌 성능, 그리고 도입 규모를 둘러싼 진정한 경쟁은 이제 막 시작된 단계에 불과한 것으로 나타났다.
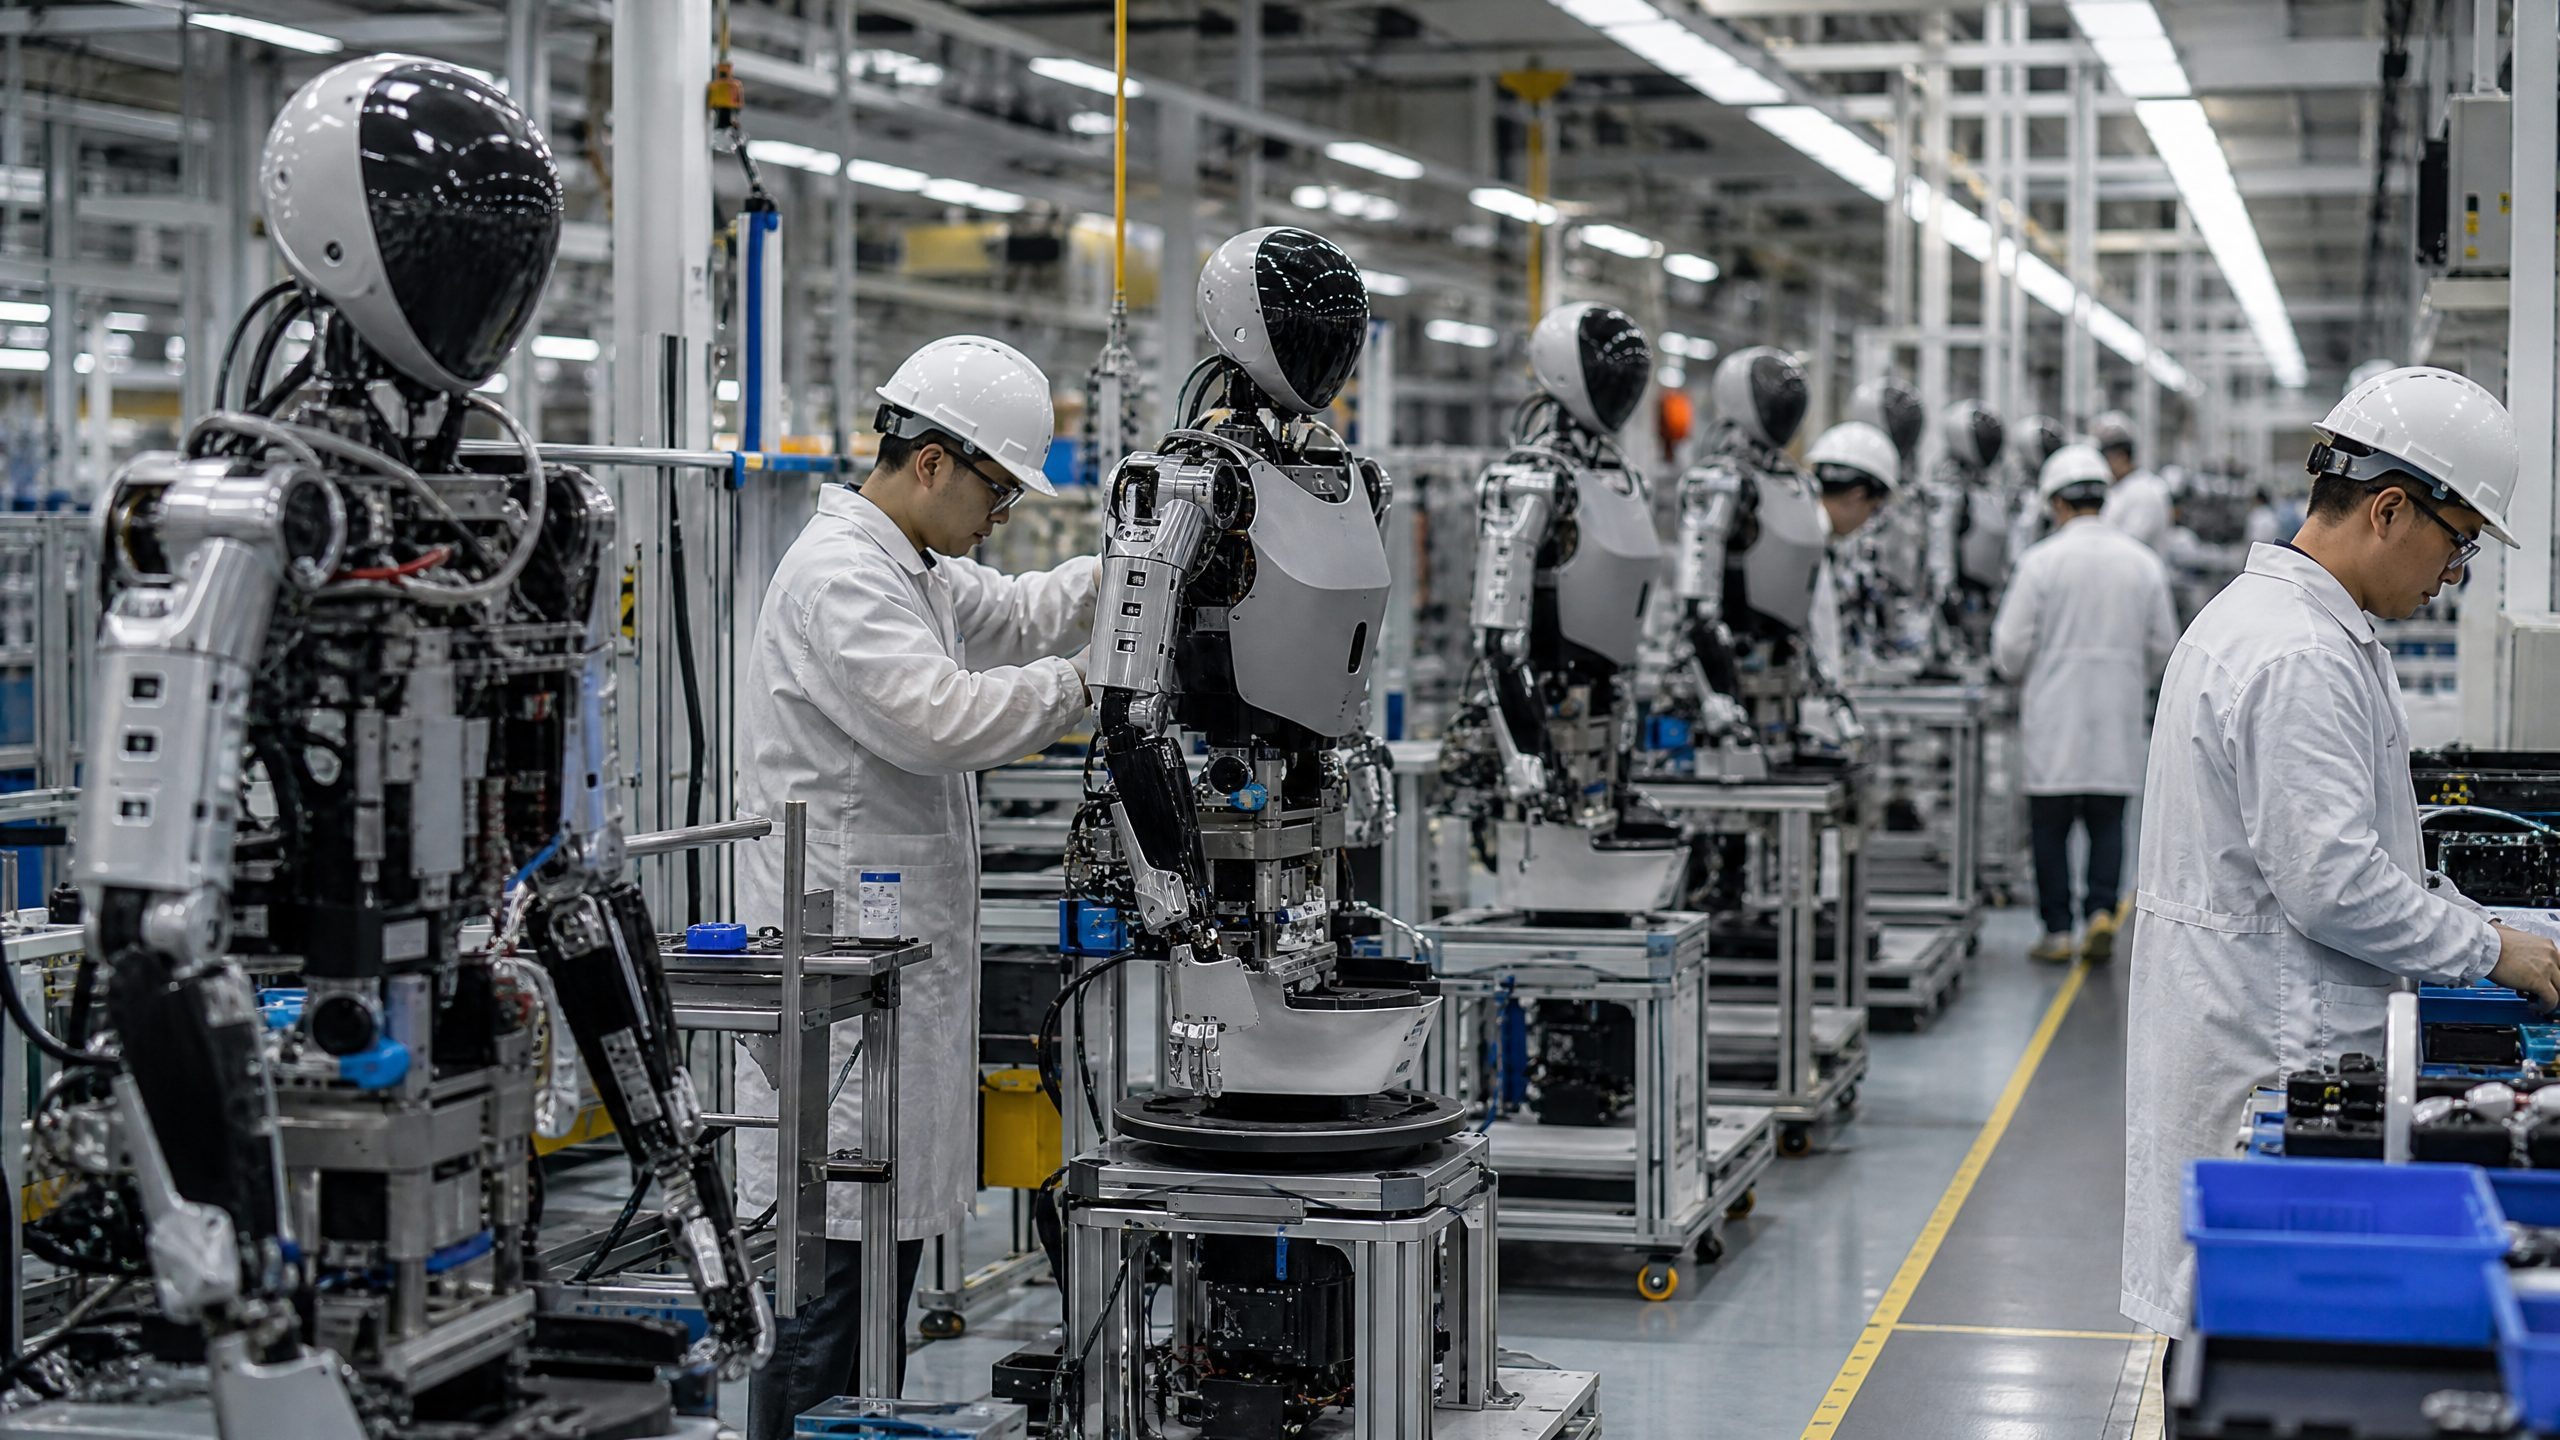
중국 공업정보화부는 지난 7월 상하이에서 열린 세계 인공지능 컨퍼런스에서 2026년 중국의 완전형 휴머노이드 로봇 연간 생산량이 10만 대를 넘어설 것이라고 확인했다. 산업정보기술부 과학기술국 간샤오빈(Gan Xiaobin) 부국장이 인용한 이 수치는 2025년 생산량인 약 2만 대에 비해 5배 증가한 것이다. 커지신(Ke Jixin) 차관은 이러한 급증세를 휴머노이드 로봇이 “기술적 탐구 단계에서 표준화 및 대규모 개발 단계로 가속화되고 있다”는 신호라고 설명했다. 이 수치는 사실이다. 더 중요한 질문은 이 수치가 업계의 상업적 궤적에 실제로 어떤 의미를 지니는가 하는 점이다.
이 생산 실적은 2026년 한 해에만 2,000억 위안(약 280억 달러)의 자금을 유치한 이 분야에서 가장 눈에 띄는 데이터 포인트이며, 지난 2년 동안 약 370개의 신체 기반 지능 스타트업이 설립되었고, 50여 개 기업이 홍콩 또는 A주 상장을 추진 중이다. 7개의 선도 기업은 기업 가치가 100억 위안을 넘어섰다. 약 10만 제곱미터에 달하는 WAIC 2026 전시관에는 모든 폼 팩터, 가격대, 적용 시나리오에서 경쟁하는 200개 이상의 완제품 로봇 기업들이 참가했다. 축제 같은 분위기는 실재한다. 생산량과 상용화 사이의 격차 역시 실재한다.
이중 독점과 그 이면에 가려진 데이터
2026년 상반기 생산량 순위는 명확하다. MIR DATABANK 데이터에 따르면, 아지봇(Agibot)과 유니트리(Unitree)가 시장 최상위에서 양강 체제를 형성했다. Agibot은 2023년 6대의 시제품에서 시작해 2025년 1월 1,000대, 2025년 말 5,000대, 2026년 3월 10,000대, 6월 15,000대로 이어지는 성장 궤적을 따르고 있다. 유니트리는 2026년 3월까지 약 11,000대의 양산을 완료했으며, 2026년 총 출하량이 6,500대를 기록한
2025년까지 연간 생산 능력을 3만 대로 확대할 계획이다.이 수치는 인상적이지만, 부분적으로는 오해를 불러일으킬 수도 있다. 2025년 3분기까지 유닛리의 휴머노이드 로봇 매출의 70% 이상이 과학 연구 및 교육 부문에서 발생했으며, 산업용 응용 분야는 전체의 9%에 불과했다. 출하된 로봇의 상당수는 공장에 투입되어 작업에 사용되지 않고, 연구실과 교실에 배치되어 있다. 생산량 기준 3위인 UBTech는 출하량 기준 4위로 밀려났는데, 이는 재고 적체나 배송 지연을 시사한다. 이 회사의 소비자용 로봇인 U1 Pro(가격 169,800위안)는 누적 주문량이 13,361대를 넘어섰지만, 소비자 주문은 업계 생산 통계에 포함되지 않는다. 소비자 시장의 호황과 산업 시장의 상대적 침체는 표면적인 생산 수치만으로는 포착되지 않는 극명한 대조를 이룬다.
현재 휴머노이드 로봇 산업의 핵심 모순은 생산 능력이 초기에 구축되었으나, 실제 사용자 수요와 지속 가능한 비즈니스 순환 구조는 아직 구축 중인 상태라는 점이다. 10만 대 생산 목표는 공급 측면에서의 성과일 뿐, 수요 측면에서는 아직 그 타당성이 입증되지 않았다.
5개 기업, 5가지 생존 양상
WAIC 2026에 참가한 5개 기업은 업계의 실제 현황을 보다 세밀하게 보여준다. 중앙-지방 공동 구축 휴머노이드 로봇 혁신 센터는 실용주의 진영을 대표하며, 세 가지 상용화 시나리오(공공 관광 가이드, 안전 점검, 산업용 분류)를 제시하고, 2026년까지 5,000대 생산을 계획하고 있으며, 바퀴 달린 제품은 40만 위안 이상, 이족 보행 제품은 60만 위안 이상으로 책정되었다. 특히, 이 센터는 바퀴 달린 로봇이 이족 보행 로봇보다 비용이 저렴하고 안정성이 높으며 배터리 수명이 더 길다는 점을 인정했으며, 바퀴 달린 로봇의 출하량이 이족 보행 로봇의 출하량을 크게 초과할 것이라고 밝혔습니다. 이는 대부분의 시나리오에서 이족 보행 형태의 상업적 타당성이 아직 입증되지 않았음을 시사하는 것입니다.
매트릭스
인텔리전트 매뉴팩처링은 MATRIX-3 플랫폼을 통해 고급형 이족 보행 로봇 시장에 진출했습니다. 이 로봇은 높이 1.70미터, 무게 65kg, 27자유도를 갖추고 있으며, 시작 가격은 580,000위안, 생산 목표는 5,000대, 현재 약 1,000대의 주문이 접수된 상태입니다. 이 제품은 아직 적응 및 디버깅 단계에 있으며, 적용 시나리오도 완전히 확정되지 않은 상태입니다. 높은 가격과 소량 생산이라는 점, 그리고 해결되지 않은 시나리오 적합성 문제는 대규모로 검증되지 않은 비즈니스 모델을 의미합니다.Banxing Embodied Intelligence는 ODM 맞춤형 방식을 채택하여 208,000위안에 골격형 제품을 공급하고, 고객이 외관과 브랜드를 맞춤 설정할 수 있도록 하고 있다. 이러한 모델은 업계의 구조적 난점을 반영합니다. 즉, 원하는 바를 명확히 알고 2차 개발 역량을 갖춘 고객은 완제품을 구매할 필요가 없는 반면, 완제품을 구매하고자 하는 고객은 종종 그 제품을 어떻게 활용할지 확신하지 못하는 경우가 많습니다. 반싱의 접근 방식은 ‘마지막 단계’를 고객에게 맡기므로, 실제 기술 역량을 갖춘 구매자로만 대상 시장을 제한하게 됩니다.
중젠 테크놀로지는 아직 개념 단계에 머물러 있으며, ZERO 로봇은 시제품 개발 단계에 있고, 2026년 1분기 연구개발비가 전년 동기 대비 291% 증가했음에도 불구하고 명확한 적용 시나리오는 정의되지 않았습니다. Magic Atom은 수직적 시나리오 접근 방식을 채택하여, 4월 우시 마라톤에서 공식 허가를 받아 교통 순찰 로봇 ‘샤오마이(Xiaomai)’를 배치하고, WAIC에서 ‘MagicBot X1’과 ‘D1’을 공개했습니다. 수직적 시나리오 접근 방식은 실제 수요, 명확한 지불 의지, 정의된 구현 경로라는 장점이 있지만, 교통 순찰 로봇의 시장 규모는 본질적으로 제한적입니다.
조립 공장 문제
더 근본적인 구조적 문제는 현재 대부분의 휴머노이드 로봇 기업들이 진정한 경쟁 우위를 갖추고 있는지 여부입니다. 레노버 캐피털의 왕광시(Wang Guangxi) 전무이사는 지난 7월 열린 ‘레노버 캐피털 위크(Lenovo Capital Week)’에서 “장기적으로 볼 때, 로봇 본체 제조는 기술 기반 창업에는 적합하지 않을 수 있다”고 단호하게 밝혔습니다.
팀들. 대규모 제조 역량이 뛰어난 곳으로는 OEM, 공급망, 제조 기업 등이 있으며, 이러한 산업 체인 기업들도 로봇 본체를 사업 확장의 수단으로 삼을 수 있다."이 지적은 매우 날카롭다. 기계식 관절, 감속기, 토크 모터, 비전 센서, 모션 제어 알고리즘 등은 모두 구매할 수 있다. 대형 모델의 시대에서 AI 두뇌는 클라우드 API를 호출할 수 있다. 이러한 구성 요소들을 조합해 수십만 위안짜리 휴머노이드 로봇을 조립하는 것은, 10년 전 선전 화창베이에서 스마트폰을 조립하던 것과 근본적으로 다르지 않다. 스마트폰 조립 공장들은 결국 비용 경쟁이라는 ‘붉은 바다’에서 도태되었고, 칩, 운영 체제, 브랜드 유통 채널을 장악한 기업들만이 살아남았다. 휴머노이드 로봇 분야도 이러한 구조적 역학을 반복하고 있다.
경고의 사례는 치타 모바일(Cheetah Mobile)의 오리온스타(OrionStar)다. 치타 모바일의 시가총액이 50억 달러로 정점을 찍었던 2016년, 오리온스타는 서비스 로봇 시장에 진출했다. 9년이 지난 지금, 치타 모바일의 시가총액은 1억 달러 아래로 떨어졌고, 오리온스타의 로봇 사업은 지속적인 적자를 기록하고 있다. 이 실패는 방향적인 문제가 아니라 구조적인 문제였다. 오리온스타는 자체 개발 대신 통합에 의존했고, 제품 대신 개념을 판매했으며, 지불 의향이 낮은 산발적인 시나리오를 선택했다. 36Kr이 지적했듯이, 여기서 얻을 수 있는 교훈은 ‘할 수 있다’와 ‘생존할 수 있다’ 사이에는 마리아나 해구만큼의 깊은 간극이 있다는 것이다.
진정한 경쟁 우위인 ‘데이터 플라이휠’
프리미엄 기업 가치를 인정받은 유닛리(Unitree)와 아기봇(Agibot)은 주로 하드웨어 때문이 아니라 데이터 플라이휠 덕분에 그 성과를 거두었다. 유니트리의 진정한 장벽은 춘절 갈라쇼에서 공연하는 능력이 아니라, 이족 보행 휴머노이드 로봇의 가격을 수십만 위안에서 10만 위안 미만으로 낮추고 대규모 출하를 달성한 데 있다. 2025년까지 유니트리는 3만 대 이상의 4족 보행 로봇을 판매하고 5,500대 이상의 휴머노이드 로봇을 출하했다. 이는 유니트리가
연구개발(R&D)부터 제조, 판매에 이르는 전체 공급망을 아우르며, 후발 주자들이 쉽게 따라 할 수 없는 비용 경쟁력과 공급망 영향력을 확보했습니다.아기봇(Agibot)의 창립자 펑즈후이(Peng Zhihui)는 이러한 경쟁 논리를 명확히 설명했습니다. 휴머노이드 로봇의 최종 경쟁은 하드웨어의 경쟁이 아니라 ‘두뇌’의 경쟁이라는 것입니다. 대형 모델 뇌, 동작 제어 소뇌, 물리적 신체를 결합한 아지봇의 ‘3대 지능 통합’ 아키텍처는 데이터 플라이휠을 구축하도록 설계되었다. 로봇이 많이 판매될수록 더 많은 시나리오 데이터가 축적되고, 모델의 반복 속도가 빨라지며, 제품 경험이 향상되어 결국 더 많은 로봇이 판매되는 선순환이 이루어진다. 이 폐쇄 루프가 확립되면, 후발 주자들은 점점 더 어려운 추격 과제에 직면하게 된다. 아지봇이 2026년 7월 목표 기업 가치 2,000억 달러(약 1조 3,500억 위안)를 목표로 홍콩 상장 절차를 발표했다는 사실은, 시장이 이 플라이휠 이론에 대해 엄청난 프리미엄을 부여할 의향이 있음을 반영합니다.
다가올 시장 정리
왕광시(王广熙)는 현재 자금 조달 시장에 명백한 거품이 존재한다고 평가한다. 한 달 동안 세 차례의 자금 조달을 받으면서 매번 다른 기업 가치를 책정받는 기업은, 그가 말한 대로 “상식적으로 볼 때 분명히 정상적이지 않다.” 그는 2026년 하반기부터 2027년에 걸쳐 기업들이 집중적으로 상장하고 재무 데이터가 공개될 수밖에 없게 되면, 2차 시장에서 가차 없는 검증 과정이 시작될 것으로 전망한다. 단순히 시연 능력만 갖춘 기업들은 전례 없는 생존 위기에 직면할 것이다. 실질적인 대규모 매출과 진정한 도입 사례를 보여줄 수 있는 기업들은 그렇지 못한 기업들과 격차를 벌이게 될 것이다.
10만 대 생산이라는 이정표는 진정한 산업적 성과다. 중국은 역사상 그 어떤 국가보다도 빠르게 휴머노이드 로봇 생산 능력을 구축했으며, MIIT의 생산 목표부터 지방 정부의 조달에 이르기까지 정책 환경도
보조금 — 이 중요한 촉진제 역할을 해왔습니다. 하지만 이 이정표는 동시에 업계에 진정한 시험대가 시작되는 시점을 의미하기도 합니다. 이제 문제는 중국이 휴머노이드 로봇을 대규모로 생산할 수 있는지 여부가 아닙니다. 핵심은 현재 생산되고 있는 로봇들이 유용한 작업을 수행하고, 지속 가능한 수익을 창출하며, 이 분야가 끌어모은 엄청난 기업 가치를 정당화할 수 있는지 여부입니다. 이 질문에 대한 답은 생산 통계가 아니라, 실제 도입 데이터, 고객 유지율, 그리고 휴머노이드 로봇 기업들의 첫 번째 물결이 공개 시장에 진출함에 따라 드러날 재무 실적에서 찾아볼 수 있을 것이다.면책 조항: 본 분석은 정보 제공 목적으로만 제공되며, 투자, 법률 또는 조달에 대한 조언을 구성하지 않습니다. RobotAIGeek은 특정 공급업체를 추천하지 않으며, 초기 단계 기술의 성능을 보장하지 않습니다.












