
Chinas humanoide Roboterindustrie erreicht 100.000 Einheiten, doch der eigentliche Wettbewerb hat noch nicht begonnen
Chinas humanoide Roboterindustrie ist auf dem besten Weg, im Jahr 2026 100.000 Einheiten zu produzieren – eine Leistung auf der Angebotsseite, hinter der sich jedoch eine komplexere Realität verbirgt: die Kluft zwischen Produktionsmeilensteinen und einem nachhaltigen kommerziellen Einsatz. Eine Analyse von 36Kr zu fünf Unternehmen auf der WAIC 2026 zeigt, dass den meisten aktuellen Anbietern humanoider Roboter ein echter Wettbewerbsvorteil fehlt und dass der eigentliche Wettbewerb – um Daten-Flywheels, KI-Leistungsfähigkeit und den Umfang des Einsatzes – gerade erst begonnen hat.
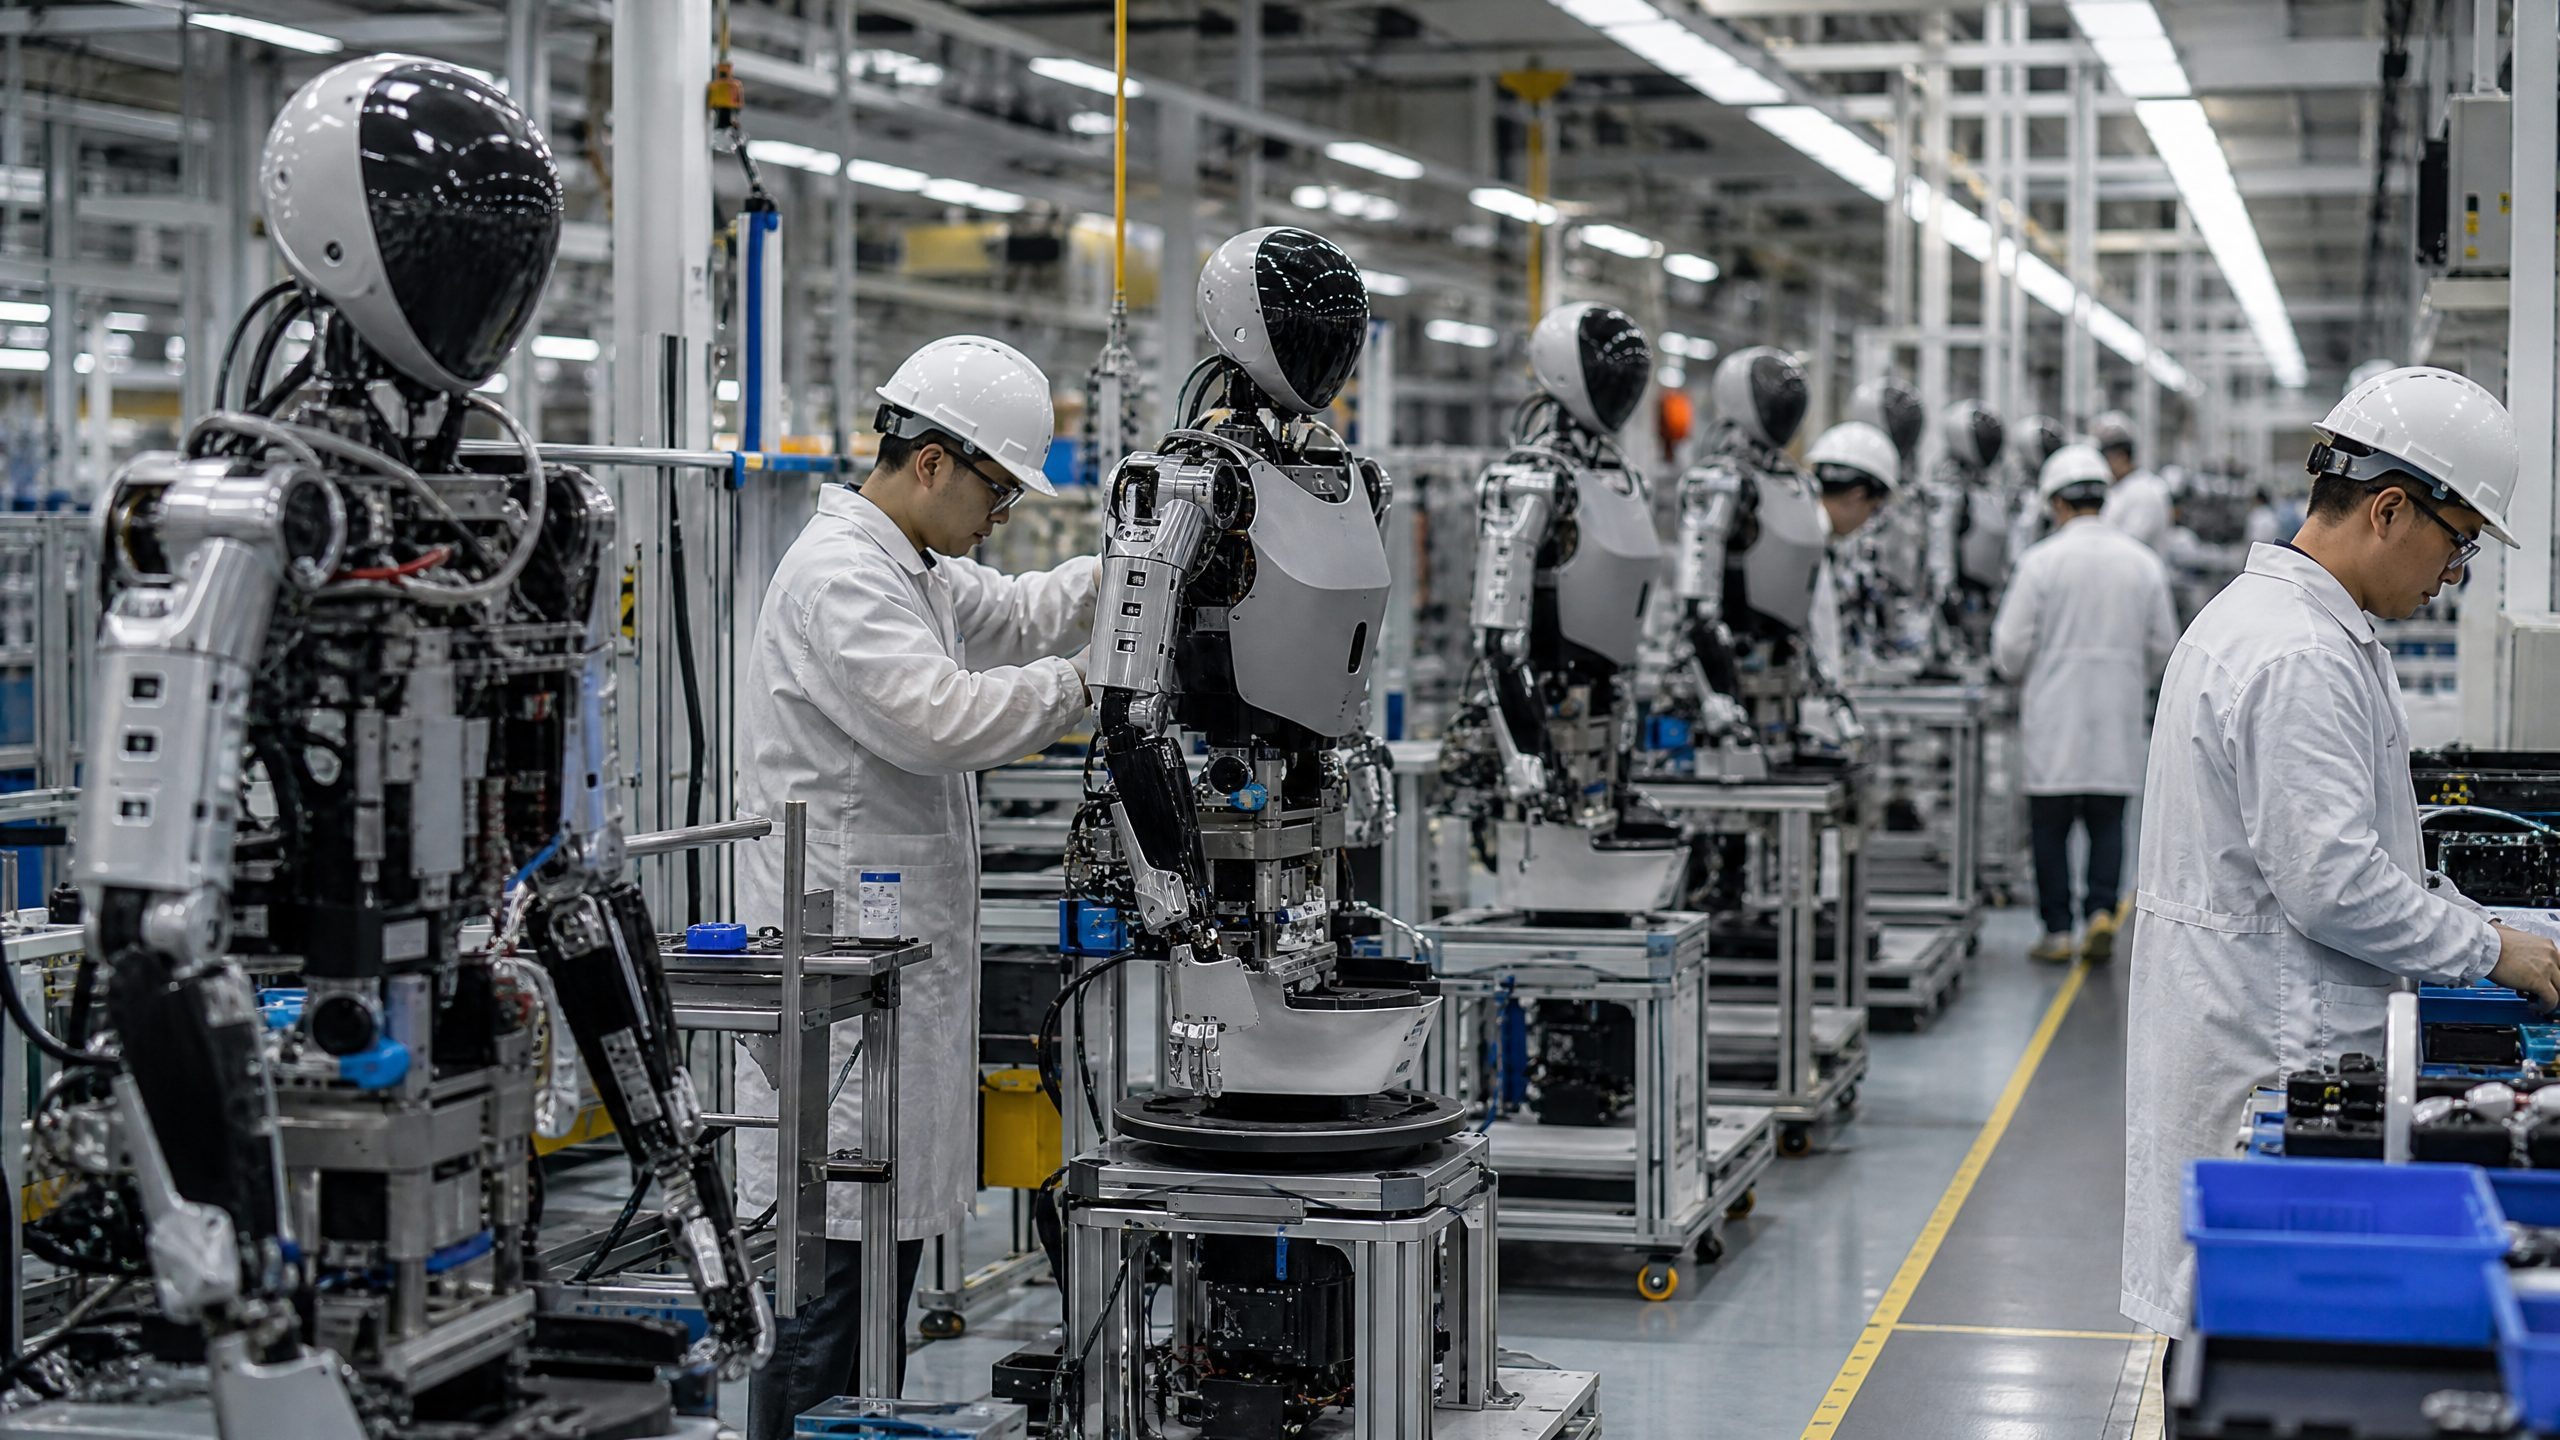
Das chinesische Ministerium für Industrie und Informationstechnologie bestätigte auf der Weltkonferenz für Künstliche Intelligenz im Juli in Shanghai, dass die jährliche Produktionszahl vollständiger humanoider Roboter im Jahr 2026 die Marke von 100.000 Einheiten überschreiten wird. Diese Zahl, die von Gan Xiaobin, dem stellvertretenden Direktor der Abteilung für Wissenschaft und Technologie des MIIT, genannt wurde, entspricht einer Verfünffachung gegenüber den im Jahr 2025 produzierten rund 20.000 Einheiten. Vizeminister Ke Jixin bezeichnete diesen Anstieg als Zeichen dafür, dass humanoide Roboter „den Sprung von der technischen Erforschung hin zu einer standardisierten und groß angelegten Entwicklung vollziehen“. Die Zahlen sind real. Die wichtigere Frage ist jedoch, was sie tatsächlich für die kommerzielle Entwicklung der Branche bedeuten.
Dieser Produktionsmeilenstein ist der auffälligste Datenpunkt in einem Sektor, der allein im Jahr 2026 Finanzmittel in Höhe von 200 Milliarden RMB (etwa 28 Milliarden US-Dollar) angezogen hat, wobei in den vergangenen zwei Jahren etwa 370 Start-ups im Bereich der verkörperten Intelligenz gegründet wurden und fast 50 Unternehmen sich im Prozess der Börsennotierung in Hongkong oder an der A-Aktien-Börse befinden. Sieben führende Unternehmen haben Bewertungen von über 10 Milliarden RMB erreicht. In der fast 100.000 Quadratmeter großen Ausstellungshalle der WAIC 2026 präsentierten sich mehr als 200 Hersteller kompletter Maschinen, die in allen Formfaktoren, Preisklassen und Anwendungsszenarien miteinander konkurrierten. Die karnevalsähnliche Atmosphäre ist greifbar. Ebenso wie die Kluft zwischen Produktionsvolumen und kommerziellem Einsatz.
Das Duopol und die Daten, die es verschleiert
Die Produktionsrangliste für das erste Halbjahr 2026 ist eindeutig. Daten der MIR DATABANK zeigen, dass Agibot und Unitree an der Spitze des Marktes ein Duopol gebildet haben. Agibot gab die Offline-Produktion von 15.000 Robotern bis Anfang Juni 2026 bekannt und folgte damit einer Entwicklung, die von 6 Prototypen im Jahr 2023 über 1.000 Einheiten im Januar 2025, 5.000 bis Ende 2025, 10.000 im März 2026 und 15.000 im Juni. Unitree schloss die Serienproduktion von etwa 11.000 Einheiten bis März 2026 ab und erwartet, dass sich die Gesamtlieferungen im Jahr 2026 gegenüber den 6.500 ausgelieferten Einheiten im
2025, wobei eine Ausweitung der jährlichen Produktionskapazität auf 30.000 Einheiten geplant ist.Diese Zahlen sind beeindruckend. Sie sind jedoch auch teilweise irreführend. Bis zu den ersten drei Quartalen des Jahres 2025 stammten mehr als 70 % der Einnahmen von Unitree aus dem Bereich der wissenschaftlichen Forschung und Bildung, während industrielle Anwendungen nur 9 % des Gesamtumsatzes ausmachten. Ein großer Teil der ausgelieferten Roboter wurde nicht in Fabriken zum Einsatz gebracht – sie befinden sich in Laboren und Unterrichtsräumen. UBTech, das bei der Produktion den dritten Platz einnimmt, ist bei den Auslieferungen auf den vierten Platz zurückgefallen, was auf einen Bestandsrückstand oder Lieferverzögerungen hindeutet. Der Verbraucherroboter „U1 Pro“ des Unternehmens, dessen Preis bei 169.800 RMB liegt, hat mehr als 13.361 Bestellungen verzeichnet, doch Bestellungen von Endverbrauchern werden in den Produktionsstatistiken der Branche nicht berücksichtigt. Der Boom auf der Verbraucherseite und die relative Ruhe auf der industriellen Seite bilden einen scharfen Kontrast, den die Produktionszahlen in den Schlagzeilen nicht widerspiegeln.
Der zentrale Widerspruch in der aktuellen humanoiden Roboterindustrie besteht darin, dass die Produktionskapazitäten zwar bereits geschaffen wurden, die tatsächliche Nachfrage der Nutzer und ein nachhaltiger geschlossener Geschäftszyklus jedoch noch im Aufbau begriffen sind. Das Produktionsziel von 100.000 Einheiten ist eine Errungenschaft auf der Angebotsseite. Auf der Nachfrageseite hat sich dies noch nicht bestätigt.
Fünf Unternehmen, fünf Überlebenssituationen
Fünf Unternehmen auf der WAIC 2026 vermitteln ein detaillierteres Bild vom tatsächlichen Zustand der Branche. Das von Staat und Kommunen gemeinsam errichtete Innovationszentrum für humanoide Roboter repräsentiert die pragmatische Schule – drei kommerzielle Anwendungsszenarien (öffentlicher Reiseleiter, Sicherheitsinspektion, industrielle Sortierung), 5.000 Einheiten für 2026 geplant, wobei Produkte auf Rädern über 400.000 RMB und zweibeinige Produkte über 600.000 RMB kosten sollen. Bemerkenswert ist, dass das Zentrum einräumte, dass Radroboter geringere Kosten, eine höhere Stabilität und eine bessere Akkulaufzeit aufweisen als zweibeinige Roboter und dass die Auslieferungszahlen bei Radrobotern die der zweibeinigen Modelle deutlich übersteigen werden – ein Eingeständnis, dass die wirtschaftliche Tragfähigkeit des zweibeinigen Formfaktors in den meisten Szenarien nach wie vor unbewiesen ist.
Matrix
Intelligent Manufacturing setzt mit seiner MATRIX-3-Plattform auf den Weg der High-End-Zweibeiner – 1,70 Meter groß, 65 kg schwer, 27 Freiheitsgrade, Einstiegspreis von 580.000 RMB, 5.000 geplante Einheiten, rund 1.000 Bestellungen. Das Produkt befindet sich noch in der Anpassungs- und Fehlerbehebungsphase, wobei die Anwendungsszenarien noch nicht vollständig festgelegt sind. Die Diskrepanz zwischen hohem Preis und kleiner Stückzahl in Verbindung mit noch nicht geklärten Anwendungsszenarien stellt ein Geschäftsmodell dar, das sich in großem Maßstab noch nicht bewährt hat.Banxing Embodied Intelligence hat sich für einen ODM-Ansatz entschieden, bei dem eine Grundausführung im „Skelett“-Stil für 208.000 RMB angeboten wird und Kunden die Möglichkeit haben, die Außenhülle und die Marke individuell anzupassen. Dieses Modell spiegelt eine strukturelle Unstimmigkeit in der Branche wider: Kunden, die genau wissen, was sie wollen, und über eigene Entwicklungsressourcen verfügen, benötigen keine kompletten Maschinen, während Kunden, die komplette Maschinen erwerben möchten, oft unsicher sind, was sie damit anfangen können. Der Ansatz von Banxing überlässt die letzte Meile den Kunden, was den adressierbaren Markt auf Käufer mit echten technischen Fähigkeiten beschränkt.
Zhongjian Technology befindet sich noch in der Konzeptphase: Der „ZERO“-Roboter befindet sich in der Prototypenentwicklung, und es wurden noch keine klaren Anwendungsszenarien definiert, obwohl die Forschungs- und Entwicklungskosten im ersten Quartal 2026 im Vergleich zum Vorjahreszeitraum um 291 % gestiegen sind. Magic Atom hat den vertikalen Szenario-Ansatz gewählt und seinen Verkehrsroboter „Xiaomai“ mit offiziellen Genehmigungen beim Wuxi-Marathon im April eingesetzt sowie den „MagicBot X1“ und „D1“ auf der WAIC vorgestellt. Der Ansatz der vertikalen Anwendungsszenarien bietet den Vorteil einer realen Nachfrage, einer klaren Zahlungsbereitschaft und eines definierten Implementierungspfads – allerdings ist das Marktvolumen für Verkehrsroboter naturgemäß begrenzt.
Das Problem der Montagefabriken
Die tiefgreifendere strukturelle Frage lautet, ob die meisten aktuellen Hersteller humanoider Roboter über einen echten Wettbewerbsvorteil verfügen. Wang Guangxi, Geschäftsführer von Lenovo Capital, erklärte auf der Lenovo Capital Week im Juli unverblümt: „Langfristig ist die Herstellung von Robotergehäusen möglicherweise nicht für technologiebasiertes Unternehmertum geeignet.“
Teams. Zu den Akteuren mit starken Kapazitäten in der Großserienfertigung zählen OEMs, Lieferketten und Fertigungsunternehmen, und diese Unternehmen der Industriekette könnten den Roboterkörper zudem als Geschäftsausweitung betrachten.“Diese Feststellung trifft den Kern der Sache. Mechanische Gelenke, Untersetzungsgetriebe, Drehmomentmotoren, Bildsensoren und Algorithmen zur Bewegungssteuerung sind allesamt auf dem Markt erhältlich. Im Zeitalter großer Modelle kann das KI-Gehirn Cloud-APIs aufrufen. Die Montage dieser Komponenten zu einem humanoiden Roboter im Wert von Hunderttausenden Yuan unterscheidet sich nicht grundlegend von der Montage von Smartphones im Shenzhener Stadtteil Huaqiangbei vor einem Jahrzehnt. Die Smartphone-Montagewerke gingen schließlich im „roten Meer“ des Kostenwettbewerbs unter, und nur diejenigen Akteure, die Chips, Betriebssysteme und Markenkanäle kontrollierten, überlebten. Der Sektor der humanoiden Roboter wiederholt diese strukturelle Dynamik.
Ein warnendes Beispiel ist OrionStar von Cheetah Mobile, das 2016 in den Markt für Serviceroboter einstieg, als die Marktkapitalisierung von Cheetah einen Höchststand von 5 Milliarden US-Dollar erreichte. Neun Jahre später ist die Marktkapitalisierung von Cheetah unter 100 Millionen US-Dollar gefallen, und das Robotergeschäft von OrionStar verzeichnet anhaltende Verluste. Der Misserfolg war nicht strategischer, sondern struktureller Natur. OrionStar integrierte, anstatt selbst zu entwickeln, verkaufte Konzepte statt Produkte und entschied sich für vereinzelte Anwendungsszenarien mit geringer Zahlungsbereitschaft. Die Lehre daraus lautet, wie 36Kr es formuliert, dass zwischen „es geht“ und „man kann überleben“ eine Kluft so tief wie der Marianengraben klafft.
Das Daten-Flywheel als wahrer Wettbewerbsvorteil
Die Unternehmen, die sich eine hohe Bewertung gesichert haben – Unitree und Agibot –, haben dies nicht in erster Linie aufgrund ihrer Hardware erreicht, sondern aufgrund ihrer Daten-Flywheels. Die eigentliche Barriere für Unitree ist nicht seine Fähigkeit, bei der Frühlingsfest-Gala aufzutreten, sondern sein Erfolg dabei, den Preis für zweibeinige humanoide Roboter von Hunderttausenden Yuan auf unter 100.000 RMB zu senken und groß angelegte Auslieferungen zu realisieren. Bis 2025 hatte Unitree mehr als 30.000 vierbeinige Roboter verkauft und mehr als 5.500 humanoide Einheiten ausgeliefert. Das bedeutet, dass Unitree
Das Unternehmen deckt die gesamte Wertschöpfungskette von der Forschung und Entwicklung über die Fertigung bis hin zum Vertrieb ab und hat sich Kostenvorteile sowie Einflussmöglichkeiten in der Lieferkette gesichert, die spätere Marktteilnehmer nicht ohne Weiteres nachahmen können.Peng Zhihui, der Gründer von Agibot, hat die Wettbewerbslogik klar zum Ausdruck gebracht: Der entscheidende Wettbewerb bei humanoiden Robotern ist kein Wettbewerb der Hardware, sondern ein Wettbewerb des „Gehirns“. Die „Three Intelligence Integration“-Architektur von Agibot – eine Kombination aus einem großen Modellhirn, einem Kleinhirn zur Bewegungssteuerung und einem physischen Körper – ist darauf ausgelegt, ein Daten-Flywheel aufzubauen. Je mehr Roboter verkauft werden, desto mehr Szenariodaten werden gesammelt, desto schneller wird das Modell weiterentwickelt, desto besser wird das Produkterlebnis und desto mehr Roboter werden verkauft. Sobald dieser geschlossene Kreislauf etabliert ist, stehen Nachzügler vor einem zunehmend schwierigen Aufholproblem. Agibots Ankündigung vom Juli 2026, einen Börsengang in Hongkong mit einer Zielbewertung von 200 Milliarden US-Dollar (etwa 1,35 Billionen RMB) anzustreben, spiegelt die Bereitschaft des Marktes wider, diese „Flywheel“-These mit einem außergewöhnlichen Aufschlag zu bewerten.
Die bevorstehende Marktbereinigung
Wang Guangxi ist der Ansicht, dass der aktuelle Finanzierungsmarkt eine offensichtliche Blase aufweist. Ein Unternehmen, das innerhalb eines Monats drei Finanzierungsrunden mit drei unterschiedlichen Bewertungen erhält, entspricht, wie er es ausdrückte, „definitiv nicht dem gesunden Menschenverstand“. Er geht davon aus, dass ab der zweiten Hälfte des Jahres 2026 bis ins Jahr 2027 hinein, wenn Unternehmen in großer Zahl an die Börse gehen und ihre Finanzdaten offengelegt werden müssen, der Sekundärmarkt eine gnadenlose Überprüfung einleiten wird. Akteure, die lediglich Demonstrationsfähigkeiten vorweisen können, werden mit beispiellosen Herausforderungen um ihr Überleben konfrontiert sein. Die Unternehmen, die echte Umsätze in großem Maßstab und authentische Anwendungsfälle nachweisen können, werden sich deutlich von denen abheben, die dazu nicht in der Lage sind.
Der Meilenstein von 100.000 produzierten Einheiten ist eine echte industrielle Errungenschaft. China hat schneller als jedes andere Land in der Geschichte Produktionskapazitäten für humanoide Roboter aufgebaut, und das politische Umfeld – von den Produktionszielen des MIIT bis hin zur Beschaffung durch lokale Behörden
Subventionen – haben als bedeutender Beschleuniger gewirkt. Doch dieser Meilenstein markiert zugleich den Zeitpunkt, an dem die eigentliche Bewährungsprobe für die Branche beginnt. Die Frage lautet nicht mehr, ob China humanoide Roboter in großem Maßstab herstellen kann. Vielmehr geht es darum, ob die hergestellten Roboter nützliche Arbeit verrichten, nachhaltige Einnahmen generieren und die außergewöhnlichen Bewertungen rechtfertigen können, die dieser Sektor auf sich gezogen hat. Die Antwort auf diese Frage wird sich nicht in Produktionsstatistiken widerspiegeln, sondern in Einsatzdaten, Kundenbindungsraten und den Finanzergebnissen, die sichtbar werden, sobald die erste Welle von Unternehmen für humanoide Roboter an die Börse geht.Haftungsausschluss: Diese Analyse dient ausschließlich zu Informationszwecken und stellt keine Anlage-, Rechts- oder Beschaffungsberatung dar. RobotAIGeek unterstützt keine bestimmten Anbieter und übernimmt keine Garantie für die Leistungsfähigkeit von Technologien im Frühstadium.












