
中國類人型機器人產業產量突破10萬台,但真正的競爭尚未開始
中國人形機器人產業正朝著 2026 年產量達 10 萬台的目標穩步邁進,這項供給端的成就卻掩蓋了一個更為複雜的現實:生產里程碑與可持續的商業部署之間仍存在差距。 36Kr對參加2026年世界人工智慧大會(WAIC 2026)的五家企業進行分析後發現,當前多數人形機器人企業缺乏真正的競爭護城河,而圍繞數據飛輪、AI大腦能力及部署規模的真正競爭,才剛剛開始。
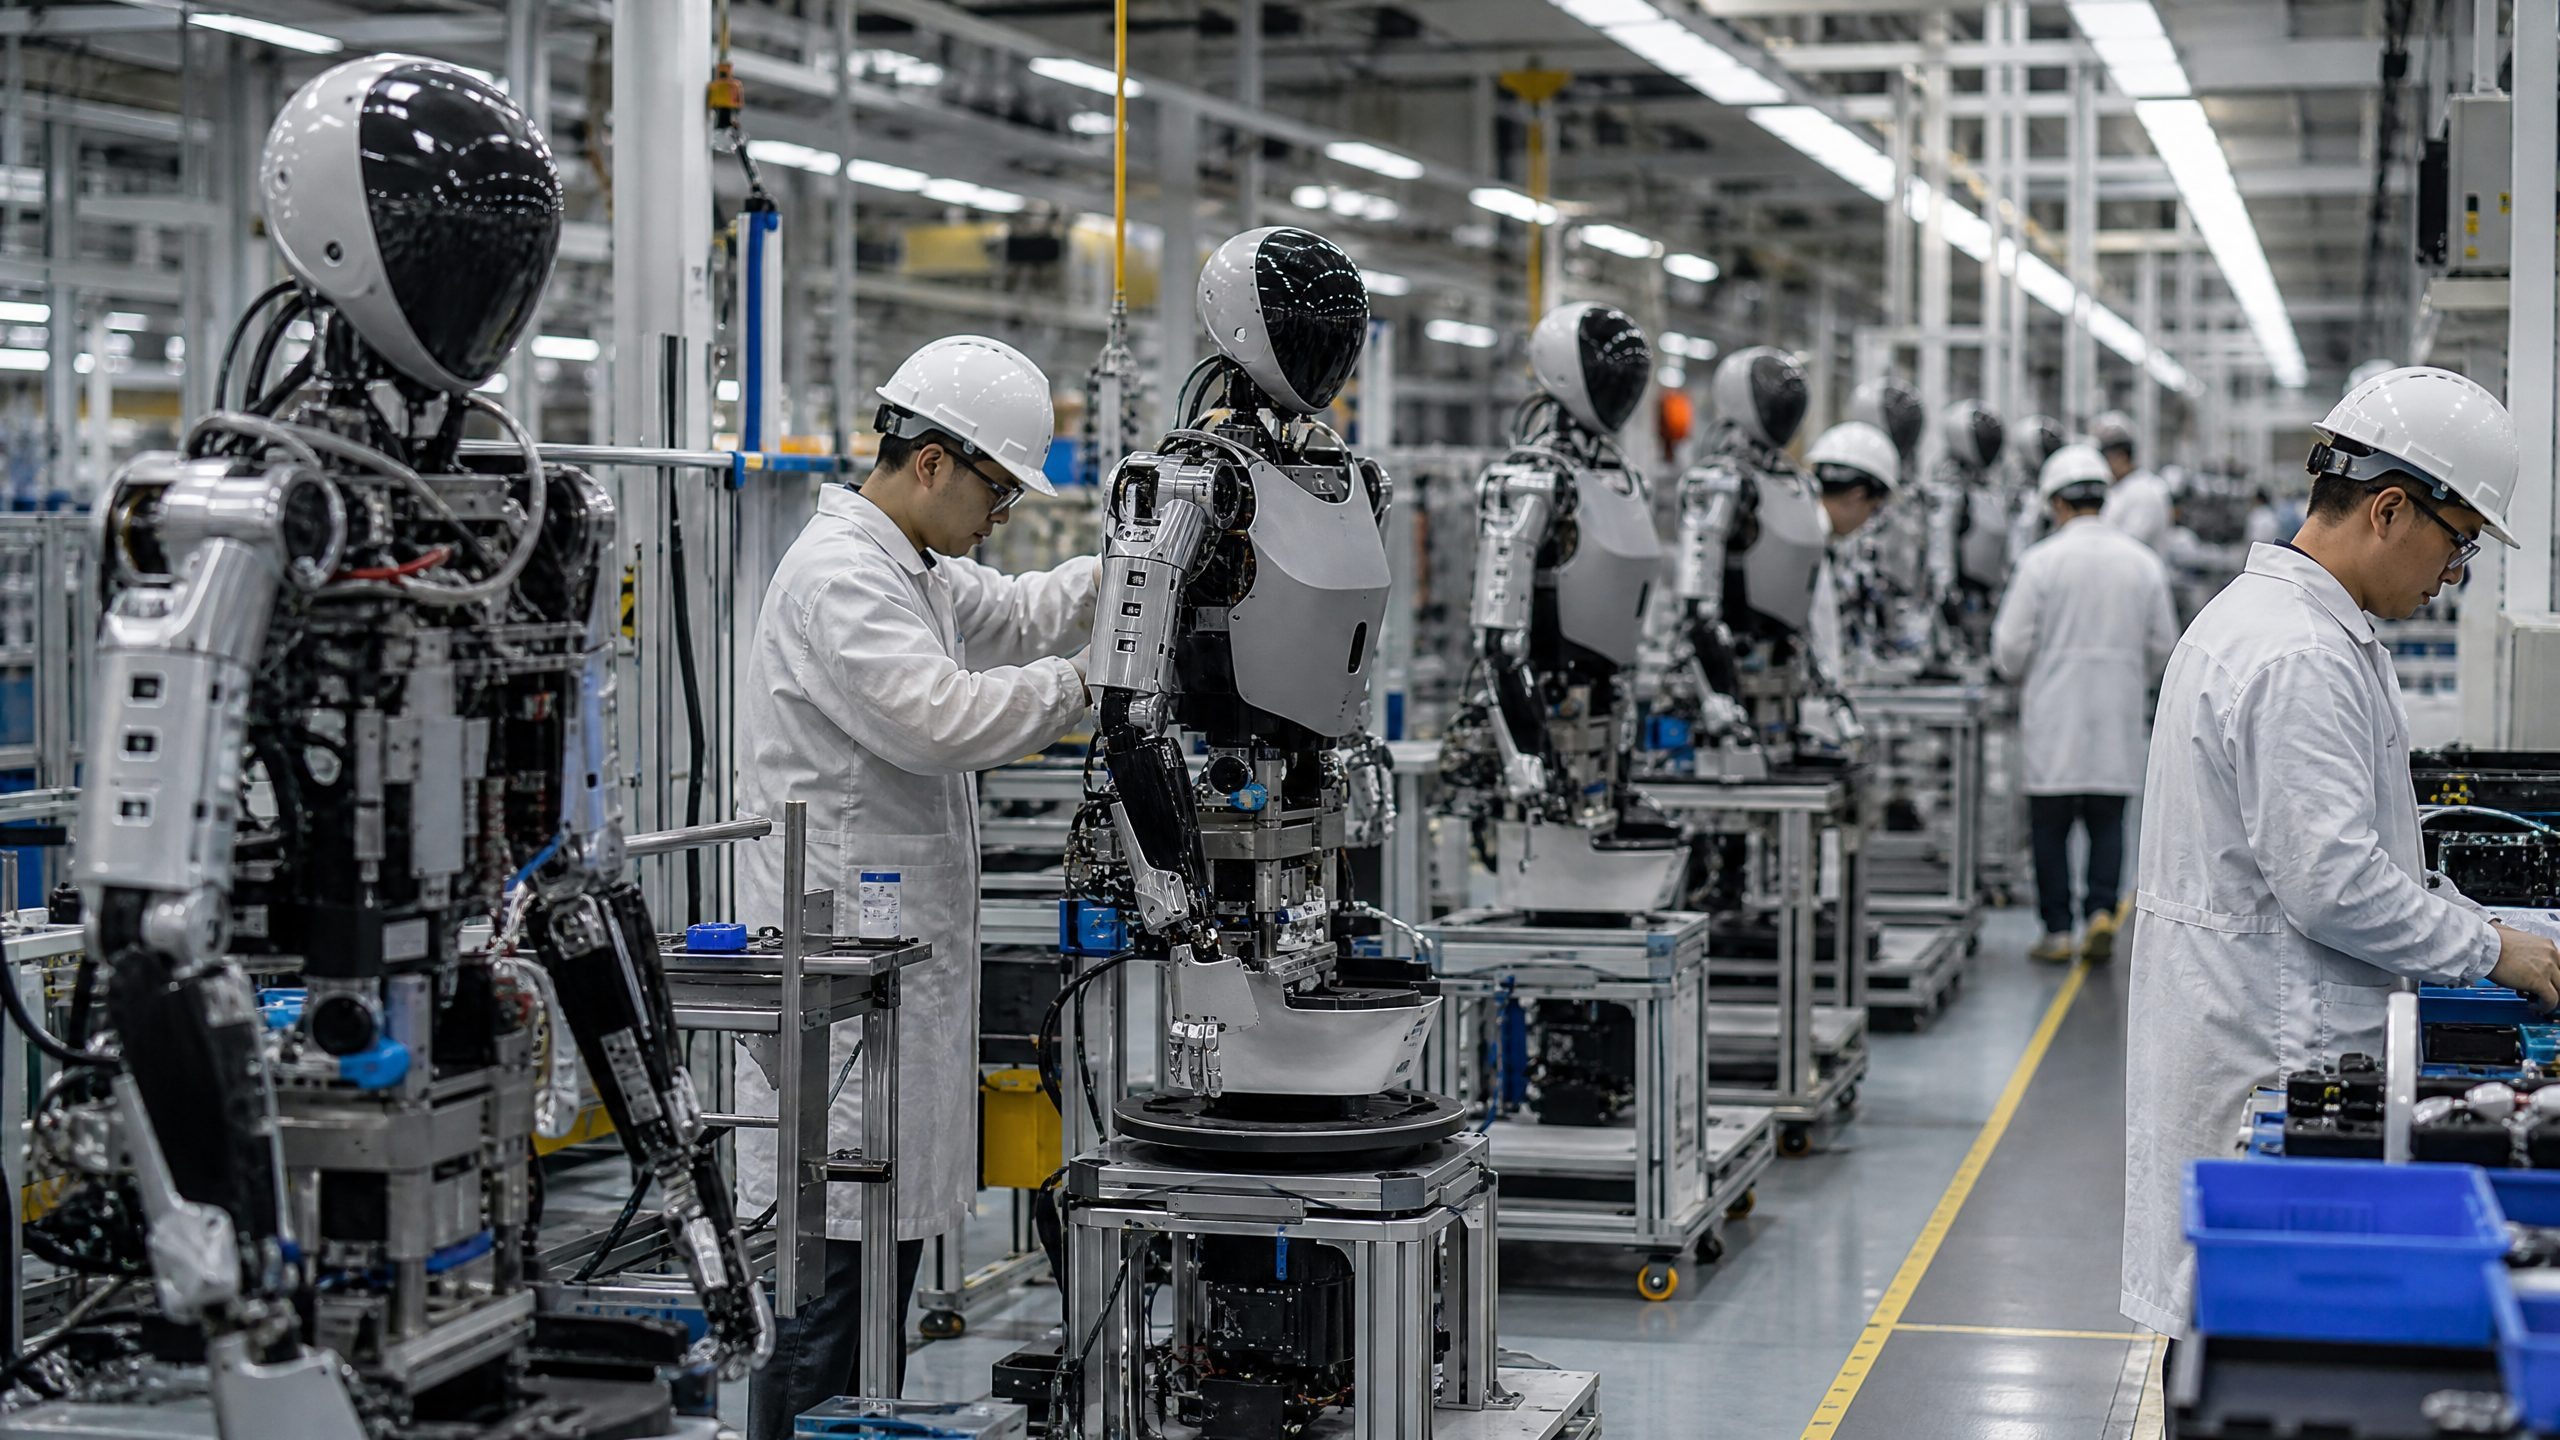
中國工業和信息化部於七月在上海舉行的世界人工智慧大會上證實,該國的完整類人型機器人年產量將在2026年突破10萬台。 工業和信息化部科技司副司長甘小斌引述的這一數字,相較於2025年約2萬台的產量,將增長五倍。 工業和資訊化部副部長柯繼新將此增長描述為人形機器人「正從技術探索加速邁向標準化與大規模發展」的訊號。這些數字是真實的。更關鍵的問題在於,它們對該產業的商業發展軌跡究竟意味著什麼。
這項產量里程碑是該產業中最顯著的數據點:僅在2026年,該產業就吸引了人民幣2,000億元(約合280億美元)的融資;過去兩年內,約有370家具身智能新創企業成立;另有近50家企業正在進行香港或A股上市程序。 其中七家領軍企業的估值已突破100億元人民幣。 佔地近10萬平方公尺的WAIC 2026展廳內,匯集了超過200家全機型企業,在各種機型規格、價格區間及應用場景中一較高下。現場的嘉年華氛圍確實存在,但量產規模與商業部署之間的落差同樣真實。
雙頭壟斷及其背後隱藏的數據
2026年上半年的產量排名已然明朗。MIR DATABANK的數據顯示,Agibot與Unitree已在市場頂端形成雙頭壟斷格局。 Agibot 宣布截至 2026 年 6 月初已離線生產 15,000 台機器人,其發展軌跡從 2023 年的 6 台原型機,到 2025 年 1 月的 1,000 台、2025 年底的 5,000 台、 2026年3月達10,000台,6月達15,000台。Unitree 則於2026年3月前完成約11,000台的量產,並預期2026年總出貨量將至少達到前一年出貨量6,500台的兩倍,
2025年,計畫將年產能擴增至30,000台。這些數字固然令人印象深刻,但部分也具有誤導性。截至2025年前三季,Unitree人形機器人的營收中,超過70%來自科研與教育領域,工業應用僅佔9%。 已出貨的機器人中,有很大一部分並未進入工廠工作——它們身處實驗室和教室。產量排名第三的UBTech,在出貨量方面已滑落至第四位,這暗示著庫存積壓或交貨延遲。 該公司定價169,800人民幣的U1 Pro消費級機器人已累積超過13,361筆訂單,但消費級訂單並未計入產業生產統計數據中。消費端市場的蓬勃發展與工業端相對平靜的局面形成鮮明對比,而這正是頭條新聞中的生產數據所未能呈現的。
當前人形機器人產業的核心矛盾在於:製造產能雖已初步建立,但真實的用戶需求與可持續的商業閉環仍在建構之中。十萬台的產能目標是供給端的一項成就,但需求端尚未對此予以驗證。
五家企業,五種生存狀態
2026年世界人工智慧大會(WAIC)上的五家企業,為產業的實際狀況提供了更細緻的圖景。由中央與地方政府共同建成的類人型機器人創新中心代表了務實派——涵蓋三種商業應用場景(公共導覽、安全檢查、工業分揀), 計畫於2026年達成5,000台產量,其中輪式產品單價超過400,000人民幣,雙足產品則超過600,000人民幣。 值得注意的是,該中心承認輪式機器人相較於雙足機器人具有成本較低、穩定性更高及電池續航力更佳的優勢,且輪式機器人的出貨量將顯著超過雙足機器人——這項承認表明,在大多數應用情境下,雙足機型的商業可行性仍未得到驗證。
Matrix
智能製造公司憑藉其 MATRIX-3 平台走上了高端雙足機器人路線——身高 1.70 公尺、重 65 公斤、具備 27 個自由度,起售價為 580,000 人民幣,規劃生產 5,000 台,目前已接獲約 1,000 筆訂單。 該產品目前仍處於適應與調試階段,應用場景尚未完全確定。高價位與小批量生產之間的落差,加上尚未解決的場景適配問題,代表著其商業模式尚未在大規模層面上獲得驗證。班星具身智能(Banxing Embodied Intelligence)採取了 ODM 客製化路線,以 208,000 人民幣的價格提供「骨架式」交付,並允許客戶自訂外殼與品牌。 這種模式反映了業界的結構性尷尬——清楚知道自己需要什麼且具備二次開發能力的客戶,無需購買整機;而希望購買整機的客戶,往往不確定能用它做些什麼。 班星的做法將「最後一哩路」交由客戶自行解決,這使得其目標市場僅限於具備真正技術能力的買家。
中建科技仍處於概念階段,其 ZERO 機器人尚在原型研發階段,儘管 2026 年第一季研發支出年增 291%,但尚未明確界定應用場景。 Magic Atom 則採取了垂直場景策略,於四月在無錫馬拉松賽事中憑藉官方許可部署了其交通執勤機器人「小麥」,並在 WAIC 大會上發布了 MagicBot X1 和 D1。 垂直場景策略的優勢在於存在真實需求、明確的支付意願以及明確的實施路徑——但交通執勤機器人的市場規模本質上是有限的。
組裝工廠問題
更深層的結構性問題在於,當前大多數類人型機器人公司是否真正具備護城河。聯想資本董事總經理王廣熙在七月的「聯想資本週」上直言:「長遠來看,機器人機身製造可能不適合科技創業……」
團隊。具備強大大規模製造能力的企業包括原始設備製造商(OEM)、供應鏈企業及製造企業,而這些產業鏈企業也可能將機器人機體視為業務的延伸。」這項觀察一針見血。機械關節、減速機、扭矩馬達、視覺感測器以及運動控制演算法,皆可透過採購取得。 在大模型時代,AI大腦可以調用雲端API。將這些組件組裝成一台售價數十萬的人形機器人,本質上與十年前在深圳華強北組裝智慧型手機並無二致。 智慧型手機組裝廠最終在成本競爭的紅海中倒下,唯有掌控晶片、作業系統與品牌通路的角色得以存活。人形機器人產業正重演這套結構性動態。
一個值得警惕的案例是獵豹移動旗下的OrionStar,該公司於2016年進軍服務型機器人領域,當時獵豹移動的市值正處於50億美元的巔峰。九年後,獵豹移動的市值已跌破1億美元,而OrionStar的機器人業務則持續虧損。 這場失敗並非方向性錯誤——而是結構性問題。OrionStar 採取整合而非自主研發的策略,販售的是概念而非產品,且選擇了付費意願低且分散的應用場景。正如 36Kr 所言,其中的教訓在於,「能做」與「能生存」之間存在著一道馬里亞納海溝。
「數據飛輪」才是真正的護城河
那些獲得溢價估值的企業——如Unitree和Agibot——之所以能獲得高估值,主要並非因為其硬體,而是源於它們的「數據飛輪」。 Unitree真正的護城河,並非其能在春節聯歡晚會上表演的能力,而是成功將雙足人形機器人的價格從數十萬人民幣降至10萬人民幣以下,並實現大規模出貨。 截至2025年,Unitree已售出超過3萬台四足機器人,並出貨超過5,500台類人型機器人。這意味著Unitree已
貫穿從研發、製造到銷售的完整鏈條,並建立了後進者難以輕易複製的成本優勢與供應鏈影響力。Agibot 創辦人彭志輝曾直言不諱地闡述這套競爭邏輯——類人型機器人的最終競爭不在於硬體,而在於「大腦」。 Agibot 的「三智整合」架構——結合大型模型大腦、動作控制小腦與實體軀體——旨在建立數據飛輪效應。銷售的機器人越多,累積的場景數據就越多,模型迭代速度就越快,產品體驗就越好,進而帶動更多機器人銷售。 一旦建立起這個閉環,後進者將面臨愈發艱難的追趕難題。 Agibot於2026年7月宣布啟動香港上市程序,目標估值達2,000億美元(約1.35兆人民幣),這反映出市場願意以極高的溢價來評估這套飛輪理論。
即將到來的洗牌
王廣西的評估是,當前的融資市場存在明顯的泡沫。一家公司在一個月內完成三輪融資,且每輪估值各不相同,用他的話說,「從常識來看絕對不對」。 他預期,從2026年下半年至2027年,隨著企業密集上市且財務數據被迫公開,二級市場將展開一場嚴苛的審視。 僅具備展示能力的公司將面臨前所未有的生存挑戰。能夠展現真正大規模營收與真實部署案例的企業,將與無法做到這一點的企業拉開差距。
10萬台的產能里程碑是一項真正的產業成就。中國建立人形機器人製造產能的速度,比歷史上任何國家都快,而政策環境——從工信部的產能目標到地方政府的採購政策——
補貼——一直是推動產業發展的關鍵催化劑。但這個里程碑也標誌著該產業真正考驗的開始。問題已不再是中國能否大規模生產類人型機器人,而是目前所生產的機器人能否執行有實質價值的工作、創造可持續的營收,並證明該產業所吸引的驚人估值是名副其實的。 這個問題的答案,不會體現在生產統計數據中,而是體現在部署數據、客戶留存率,以及當第一波類人型機器人公司進軍公開市場時所呈現的財務業績上。免責聲明:本分析僅供參考,不構成投資、法律或採購建議。RobotAIGeek 並不背書特定供應商,亦不保證早期技術的表現。












