
無人拍攝的倉儲機器人營收
Symbotic 公布季度營收達 7.21 億美元,訂單積壓量達 225 億美元;亞馬遜部署的機器人數量突破 100 萬台;Locus Robotics 的揀選次數突破 70 億次,而類人型機器人的部署規模則仍停留在試點階段。實體人工智慧產業的關注焦點與其實際營收,正指向兩種截然不同的機器類型。

若問一位機器人領域的投資者,目前哪家公司最重要,你會得到一個類人型機器人的名字。若問哪家公司在上個季度透過自家系統創造了 7.21 億美元的實體人工智慧營收,那麼其中大多數人卻會一頭霧水。
答案是 Symbotic——這家倉儲自動化公司對大多數消費者而言是未曾聽聞的,而這兩個答案之間的落差,正是 2026 年實體人工智慧領域的真實寫照。
業界的關注焦點與營收來源指向兩家截然不同的公司,卻幾乎沒有人去查證哪一家規模更大。
那個無人關注的數字
8月5日,Symbotic公佈2026財年第三季營收達7.21億美元,年增22%;淨利5,500萬美元,相較於去年同期的淨虧損。 該公司目前有56套運作中的倉儲系統,訂單積壓總額達225億美元。 其最大客戶沃爾瑪(Walmart)目前已將該公司的單件商品「BreakPack」系統導入其半數區域配送中心,並將其後繼系統「SymMicro」(佔地面積較小)的首台設備安裝於實際零售店內,而非配送中心。
然而,這些成果都未能產出任何值得轉發的示範影片。清晨 5 點在沃爾瑪配送中心內,從貨架上取出托盤的機器人系統,並不會成為熱門話題。 但在貿易展上向攝影機揮手的類人型機器人卻能引發熱議。這種「吸引關注的事物」與「真正帶來收益的事物」之間的不對稱現象,並非媒體報導中微不足道的怪現象;它正積極地誤導那些將標題數量視為實體人工智慧市場實際狀況指標的人。
若將目光投向 Symbotic 以外,這種模式依然成立。亞馬遜已透露,其自有設施中部署的機器人總數已突破一百萬台,遍及超過 300 處設施;這項計畫始於 2012 年,當時僅有一台用於移動貨架的機器人,此後規模便持續呈複合式增長。 GXO Logistics 作為全球最大的第三方物流營運商之一,目前在
其網路,並已將人工智慧營運平台 GXO IQ 擴展至超過 1,200 個據點。Locus Robotics 採取向倉儲營運商租賃自主移動機器人的模式,而非直接銷售硬體設備,該公司於 2026 年 3 月 2 日完成了第 70 億次客戶揀貨, 距離第60億次揀貨僅相隔四個半月,創下該公司歷史上揀貨量達十億次里程碑間隔最短的紀錄,此成就橫跨北美、歐洲及亞太地區的數百個物流中心。Locus 的客戶之一 DHL 供應鏈,則在超過 40 個由 DHL 管理的據點中,獨立達成了第 10 億次由 Locus 驅動的揀貨紀錄。這是雙方擴大全球合作夥伴關係的一部分,根據該協議,DHL 已承諾在其網絡中部署 5,000 台自主移動機器人。 這五項數據中,沒有一項涉及外觀稍具類人特徵的機器人。這五項全都是經過審計或由公司公開的實際營收、訂單積壓量或單位數量,而非融資輪次或記者會上的承諾。
相較於這些數據,類人型機器人的試點計畫實際上究竟是什麼?
這並非在指責類人型機器人技術是虛假的。GXO 與 Agility Robotics 合作部署的「Digit」項目是真實存在的,該公司更將其描述為業界首個在實際物流運作中正式投入商業化、採「隨用隨付」模式的類人型機器人部署。這確實是一項真正的里程碑。
但根據 GXO 自身的描述,這也僅是一項試點計畫:一項交易,發生在一家已在網路其他地點運行超過 20,000 台輪式與固定式機器人的公司內部。GXO 還曾在荷蘭的一個單一據點,分別對 Reflex Robotics 的類人型原型機以及 Dexory 的庫存掃描機器人進行過試點。 若將這項人形機器人試點計畫與其所處的 20,000 台機器人基礎設施相比較,從比例上便能看出:目前實際運作倉庫的是哪一方,而哪一方則正接受測試以確認能否加入其中。
這正是整個產業的普遍現象:每項已公布的交易中,人形機器人的數量僅以個位數、十位數,或至多低至數百計,新聞稿中通常描述為
「首個」、「試點」或「試驗」。每個據點的輪式自動導引車(AMR)車隊及固定式自動倉儲系統數量以千計,而橫跨公司整個網絡的總數則達數百萬,這些在財報電話會議中被描述為訂單積壓與經常性收入。 一家公司可以同時進行這兩項業務——就像 GXO 那樣——而這兩項事實並不會相互抵消。但讀者若在「這個產業的自動化程度有多高」的認知模型中,將這兩項事實賦予同等權重,這是不可能的,因為兩者的數量級根本不在同一層次。為何面對具體數字時,混淆仍持續存在
人形機器人的故事之所以總能超越「輪式車隊」的故事,部分原因在於結構層面,而不僅僅是美學層面。一輪融資或一次展示,都是單一、可標註日期、可引述的事件,且具有清晰的敘事弧線:機器人行走、機器人學習、機器人獲得資金。 倉庫自動化合約則是橫跨數年的部署計畫,相關資訊零散地散見於季度財報電話會議、採購文件及 10-K 年度報告中,主要只有以閱讀這些文件為生的人才能看懂。人形機器人的故事是為新聞週期量身打造的;輪式機器人車隊的故事則是為試算表量身打造的。
我每天的工作時間大部分都花在這個分野的試算表那一端:逐家公司建構並修正個別機器人部署的分類體系,因為媒體報導量與實際部署量經常背道而馳,而要分辨哪家公司屬於哪一類,唯一的方法就是每次都回頭查閱原始披露文件。 Symbotic 的訂單積壓數量來自其自身的財報公告,而非市場研究的估算。 亞馬遜的「百萬台機器人」數據源自該公司自身的公告,而非業界媒體根據匿名消息來源彙整的數據。在這個特定產業中,這項區別比大多數產業更為重要,因為實體人工智慧的行銷策略已相當擅長借用比實際部署規模更大的視覺語法來呈現。
從東協(ASEAN)的視角來看,這種不對稱性反而更容易察覺,而非
這點更為困難,因為該地區實際的採購討論中,幾乎完全不涉及類人型機器人。 此處做出的自動化決策,與 Symbotic、Locus 和 GXO 所屬的範疇相同:一家第三方物流(3PL)業者或配送中心,正在評估輪式自主移動機器人(AMR)是否能在特定場地的租金、人力成本及吞吐量目標下,達到經濟效益。 這雖是個無趣的話題,但實際上卻是極具深遠影響的決策,而今年這類決策正以一場場貿易展所無法捕捉的速度持續進行。真正能推翻此預測的證據
倘若人形機器人確實即將取代輪式與固定式倉儲自動化,成為該產業的營收核心,相關證據絕不會以另一支展示影片或新一輪融資的形式出現;這類消息過去兩年來層出不窮,卻始終未能改變根本的比例。 證據將以具體且可核實的事實呈現:某家物流營運商自行披露的財報顯示,其人形機器人的數量已從試點規模(數十台)躍升至車隊規模(數千台)——就像今日 Symbotic 披露其系統數量,以及 Locus 披露其揀選數量那樣。
在人形機器人廠商能夠指出自身的訂單積壓數量(而非僅展示演示影片)之前,實體人工智慧產業的重心,將完全停留在輪式機器人早已佔據的位置。 請密切關注 Symbotic 下一季的系統數量數據、GXO 是否會披露 Digit 試點計畫是否擴展至首個場址以外,以及是否有任何類人型機器人製造商開始像 Locus 公佈累計揀選次數那樣,公佈累計部署數量。 首家公布數以萬計(而非僅數百台)部署量的公司,才真正配得上自 2024 年以來人形機器人領域所借來的那份關注。
免責聲明:本專欄反映作者個人分析,僅供一般資訊參考之用。其內容不構成投資、財務、法律、
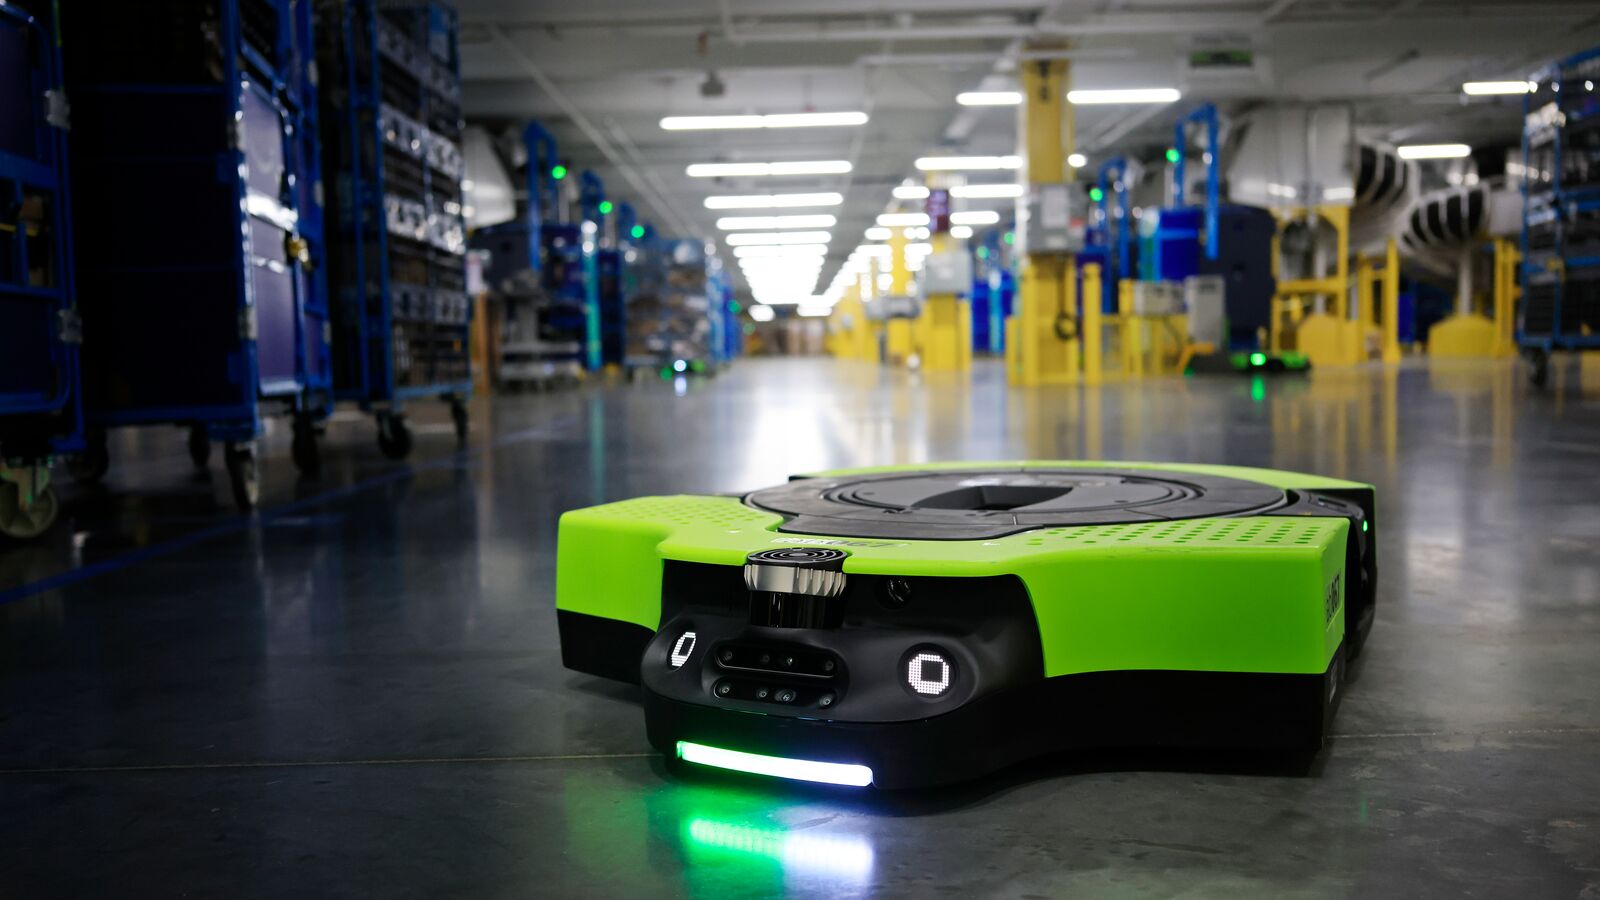
或就業建議。讀者在做出商業決策前,應向第一手資料來源核實相關細節。首圖:一臺在亞馬遜物流中心內運作的「Amazon Proteus」自主移動機器人,圖片來源:aboutamazon.com 刊載的亞馬遜官方攝影。












