
機器人減速機的應用領域為何?實務應用解析
這是一項關於機器人減速器實際應用領域的調查,僅以國際機器人聯合會的統計數據及製造商自行披露的資訊為依據,並針對中國國內供應與人形機器人需求的官方數據缺口,採取直白陳述的方式,而非以商業估算來填補。

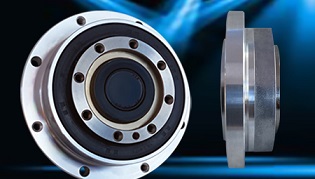
買家在評估工業機器人時,通常會比較品牌、負載能力和工作半徑。但鮮少有人會問:究竟是什麼將馬達的旋轉,轉化為機器人手臂在每個關節上實際所需的緩慢、有力且可重複的運動?這項任務由一個多數買家從未直接見過的組件負責:精密減速齒輪,通常稱為機器人減速器。 目前僅有少數製造商(主要集中於日本和中國)供應這些減速機,而這些減速機就安裝在全球大多數在運工業機器人關節內部。這些機器人的工作地點,在很大程度上反映了當前減速機需求的集中區域,以及未來可能的增長方向。
作為該產業官方統計機構的國際機器人聯合會(IFR)報告指出,2024年全球在用工業機器人總量達到4,663,698台,較前一年增長9%。 由於傳統的六軸或選擇性順應性組裝機械手臂(SCARA)設計在每個旋轉關節處都配備減速齒輪,因此這項存量代表著在採用機器人自動化的各產業中,已有數百萬台減速機被安裝使用。 下文將追溯這些減速機的集中分布情況,資料來源僅限於可追溯至官方統計機構或上市公司製造商自身披露的證據,並明確指出官方紀錄的缺口所在。
主要產業
根據國際機器人聯合會(IFR)的《2025年世界機器人報告》, 2024年,電氣與電子產業是新增工業機器人安裝量的最大單一客戶,共計128,899台,佔全球總量的24%,僅以微幅領先於汽車產業的126,088台(同樣佔24%)。 金屬與機械產業位居第三,年增率達16%,達到88,777台的新高,佔比16%;其次為塑膠與化學製品產業,佔比5%;食品與飲料產業則佔比4%。佔14%的
在設備安裝方面,IFR 完全未記錄任何客戶產業,這份報告揭露了這一缺口,而非對此進行估算。這些產業購買機器人,正是為了利用減速機所提供的關節運動:在負載下實現精確且可重複的定位。電子產品組裝與檢測線偏好體積較小、高速的鉸接式與 SCARA 機器人,其中緊湊型的應變波或擺線減速機負責控制手腕與肘部的精細定位。 汽車車身工廠以及金屬與機械製造商則偏好較大型的六軸機器人,其減速機必須在較重的負載以及焊接、沖壓和物料搬運所產生的反覆衝擊載荷下保持剛性。
具體應用範例
納博特斯科公司(Nabtesco Corporation)是一家於東京證券交易所上市的製造商,據其自身估計,該公司在用於中大型工業機器人關節的精密減速齒輪全球市場中佔有約60%的份額。該公司在其產品頁面中闡述,其減速齒輪如何使機器人能夠在汽車生產線上進行「強勁、迅捷、 且精準的動作」,以滿足機器人在汽車生產線上組裝車輛的需求。 納博特斯科表示,同一設計系列的減速齒輪亦驅動著機床上用於更換切削頭的自動換刀裝置(ATC)機構;該公司在日本國內市場的市佔率約為 60%。此外,該公司的減速齒輪業務可追溯至建築設備領域,據其表示,該產品線最初正是為此應用而開發。
另一家於東京證券交易所上市的製造商——Harmonic Drive Systems Inc,在其官方網站上列出了其應變波減速齒輪的一套不同但有所重疊的應用領域: 工業機器人與協作機器人、六軸機器人及 SCARA 機器人堆垛機、執行切割、晶圓清洗及單晶拉製的半導體製造設備、在廠區內運送物料的自動導引車(AGV),以及雷射加工與捲繞設備
或拋光設備。從這兩家公司的公開資料來看,減速機的應用範圍顯然遠不止於機械手臂,更涵蓋任何需要將馬達的旋轉轉化為低速、高扭力且具反向間隙控制的運動之機械。中國應用案例
中國是規模最顯著的例證。國際機器人聯合會(IFR)報告指出,2024年中國共安裝了295,045台工業機器人,較上年增長7%,佔該年全球安裝總量的54%,超過其他所有國家的總和。 2024年,中國工業機器人的在用存量突破200萬台大關,達到2,027,190台,佔全球安裝總量的43%。 由於減速機是該機群中幾乎所有關節式機器人關節處功能上不可或缺的部件,無論最終由哪家企業供應該齒輪,中國都代表著減速機需求最集中的單一國家市場。
在供應端,納博特斯科(Nabtesco)的官方資料中,除日本境內的兩座工廠外,亦列出位於中國常州的製造基地,這顯示該公司已選擇將減速機生產設於機器人存量最大的國家,而非僅透過出口來滿足其需求。 官方紀錄中未提供經核實且獨立披露的數據,說明中國國內製造商每年自行生產或出貨的減速機數量,亦未說明中國機器人機隊中有多少比例使用國產齒輪而非進口齒輪。 關於此問題的估算數據在商業市場研究及銀行股票研究報告中廣泛流傳,但均未達到本文所採用的官方來源標準,因此本文選擇省略該數據,而非引用。 若買家需要該數據作為採購決策依據,應向潛在供應商索取其經審計的出貨數據及廠房資格認證紀錄,而非依賴第三方市場份額估算。
全球部署
範例在中國以外,德國展現出一種以汽車產業為主的成熟部署模式,而相同的減速機應用亦服務於此。 根據國際工業機器人聯盟(IFR)的統計,2024年德國的工業機器人安裝量達26,982台,不僅是歐洲之冠,更是全球第五大市場,且主要集中於仍以汽車生產為核心的國家製造基地——這正是納博特斯科(Nabtesco)所指明其減速機的具體應用領域。 至於日本本土——Nabtesco 和 Harmonic Drive Systems 均以此為總部並在此設有製造基地——2024 年的工業機器人運行存量達 450,530 台,佔全球總量的 10%,涵蓋了兩家公司在其產品文獻中提及的汽車、電子及半導體設備應用領域。 其中,Harmonic Drive Systems 的半導體設備應用完全不屬於機械手臂類別,其支援的是晶圓處理設備而非關節式機械手臂,這說明減速機的需求通常與精密運動控制相關,而不僅限於工業機器人類別。
新興應用案例
最新的訊號直接來自納博特斯科(Nabtesco)自身的產品藍圖。 在 2025 年 12 月 2 日發布的新聞稿中,該公司宣布推出 RVmini 及 Monocrank 緊湊型精密減速機系列,該系列基於據稱累計產量已超過 1,400 萬台的產品線,但專為其現有 RV 系列未涵蓋的低扭矩範圍而設計。 納博特斯科將協作機器人與類人型機器人,連同傳統工業機器人、機床、半導體設備及一般自動化領域,列為此新款緊湊型系列的產品目標應用領域;該公司已於 2025 年 12 月 3 日在日本國際機器人展覽會(iREX)上展出該系列產品。
這項公告正式證實,一家領先的減速機製造商認為,協作機器人與類人型機器人領域在短期內具有足夠的需求,因此決定為此開發並推出專用的緊湊型產品線。
官方紀錄目前尚未釐清的是,這項需求的規模究竟有多大。目前尚無任何官方統計機構會像國際機器人聯合會(IFR)追蹤傳統工業機器人那樣,針對人形機器人發布細分的安裝量或出貨量數據;此外,也無任何可信來源證實過關於人形機器人平台的具體減速器單元數量或營收數字。 買家與投資者若要評估人形機器人產業的發展前景,應將此領域的市場規模頭條數據(不論來源為何)視為未經核實,直至官方機構開始發布可比數據為止。採購展望
若將這些應用案例視為單一的證據基礎(而非孤立的公司事實)來綜合解讀,便能為此組件類別的採購與投資決策建立一個簡單的篩選標準:在根據規模進行排序之前,應先依據資訊來源對相關聲稱進行排序。 國際機器人聯合會(IFR)的全國安裝數量、上市公司製造商自行聲稱的市場佔有率,以及製造商自身產品發布消息,這三者屬於不同等級的證據;本文已將其明確區分,而非混為一談。 目前仍存在的資訊缺口——主要是中國國內減速機產量及類人型機器人減速機需求的真實規模——並非本文能負責任地以估算數值填補的空白;若買家在上述任一問題上遇到看似確切的數字,應先釐清該數據屬於前述三種證據等級中的哪一類,再據此採取行動。 隨著機器人安裝量朝著國際機器人聯合會(IFR)預測的2028年70萬台大關邁進,以及緊湊型減速機進一步滲透至協作型與人形機器人平台,減速機供應鏈將持續擴展至官方統計數據尚未涵蓋的領域——這本身就是當今最明確的採購訊號: 請向源頭核實,若源頭未提供資訊,則應搶在數據出爐前採取行動。
首圖:Harmonic Drive Systems CSF-ULW 精密應變波齒輪頭,官方產品圖片
來源:Harmonic Drive Systems Inc.免責聲明:本文僅供一般參考之用,並不構成任何投資、法律或採購建議。讀者於做出商業決策前,應向原始來源核實相關細節。