
無人機並非在等待電池,而是在等待許可
國會設定了 2026 年 1 月作為聯邦航空總署(FAA)須完成無人機法規制定的法定截止期限。另一項題為《釋放美國無人機主導地位》的行政命令則將截止期限定於 2 月。這兩項期限均已過期。 截至2026年8月下旬,該法規仍僅為提案,而業界在缺乏相關法規的情況下已進行了6,500萬次飛行。無人機的限制因素從來都不是電池。

國會設定了 2026 年 1 月 16 日的法定截止日期,要求聯邦航空總署(FAA)在該日期前完成相關法規的制定,以允許無人機在超出操作員目視範圍的情況下進行常規飛行。 2025年6月6日簽署的一項名為《釋放美國無人機主導地位》的行政命令,則設定了第二個截止日期:2026年2月1日。這兩項期限均已過期。
要理解無人機的應用場景,應從此處著手,而非僅參考任何技術規格表。 截至 2026 年 8 月 29 日,《第 108 部分》仍僅為一項擬議規則制定通知,自 2026 年 7 月 10 日起便擱置於資訊與監管事務辦公室;而根據 AirData 的營運統計,業界在該規則尚未生效的情況下,已累積執行超過 6,500 萬次飛行。 部分業界報導曾稱該規則已定案;但2026年8月下旬查閱的《聯邦公報》案卷顯示事實並非如此。
該產業的其他一切發展,皆源於這項尚未解決的許可問題。
2026 年什麼才算作無人機?
無人機的範圍從重量低於250克的消費級攝影飛行器,到可承載30公斤的重載平台不等。消費級機型須遵循目視範圍內飛行規則。 大規模的商業配送與檢測則需要「超視距」(BVLOS)授權,而截至2026年,這在美國仍僅是擬議規則,而非已獲核准的許可。
無人機是指由遠端操作員或機載自動化系統操控的無人駕駛航空器。此事之所以重要,是因為該類別已劃分為多個法律層級,這些層級在實際運作上幾乎毫無共通之處,而買家卻經常將不同層級的機型進行比較——儘管這些機型在法律上根本無法執行相同的工作。 對於任何評估該產業的人來說,有意義的問題不在於一架無人機能做什麼,而在於其操作員被允許用它做什麼。
那項左右整個產業的規則
無線電發射器早在廣播執照出現之前就已存在。決定誰能建立事業的關鍵,不在於工程技術,而在於頻譜的分配。空域就是無人機產業的頻譜,而超視距飛行授權則相當於執照。
何謂 BVLOS,它對無人機為何如此重要?
BVLOS 代表「超視距飛行」(Beyond Visual Line of Sight)——即讓無人機飛得比操作員的視線範圍更遠。這之所以重要,是因為所有需要大規模應用的商業用途,包括包裹配送、管線檢測和大面積農業,都離不開這項技術。在美國,目前進行 BVLOS 飛行仍需依據《第 107 部分》規定申請個案豁免。 擬議的第 108 部分法規將取代現行制度,建立一套涵蓋最高 1,320 磅操作的常設框架,但截至 2026 年 8 月 29 日,該法規仍僅為「擬議規則制定通知」,尚未成為最終規則。
第 108 部分將在常設框架下涵蓋最高 1,320 磅的飛行作業,而圖 1 中的四級階梯顯示,其下方的法定許可範圍有多麼狹窄。
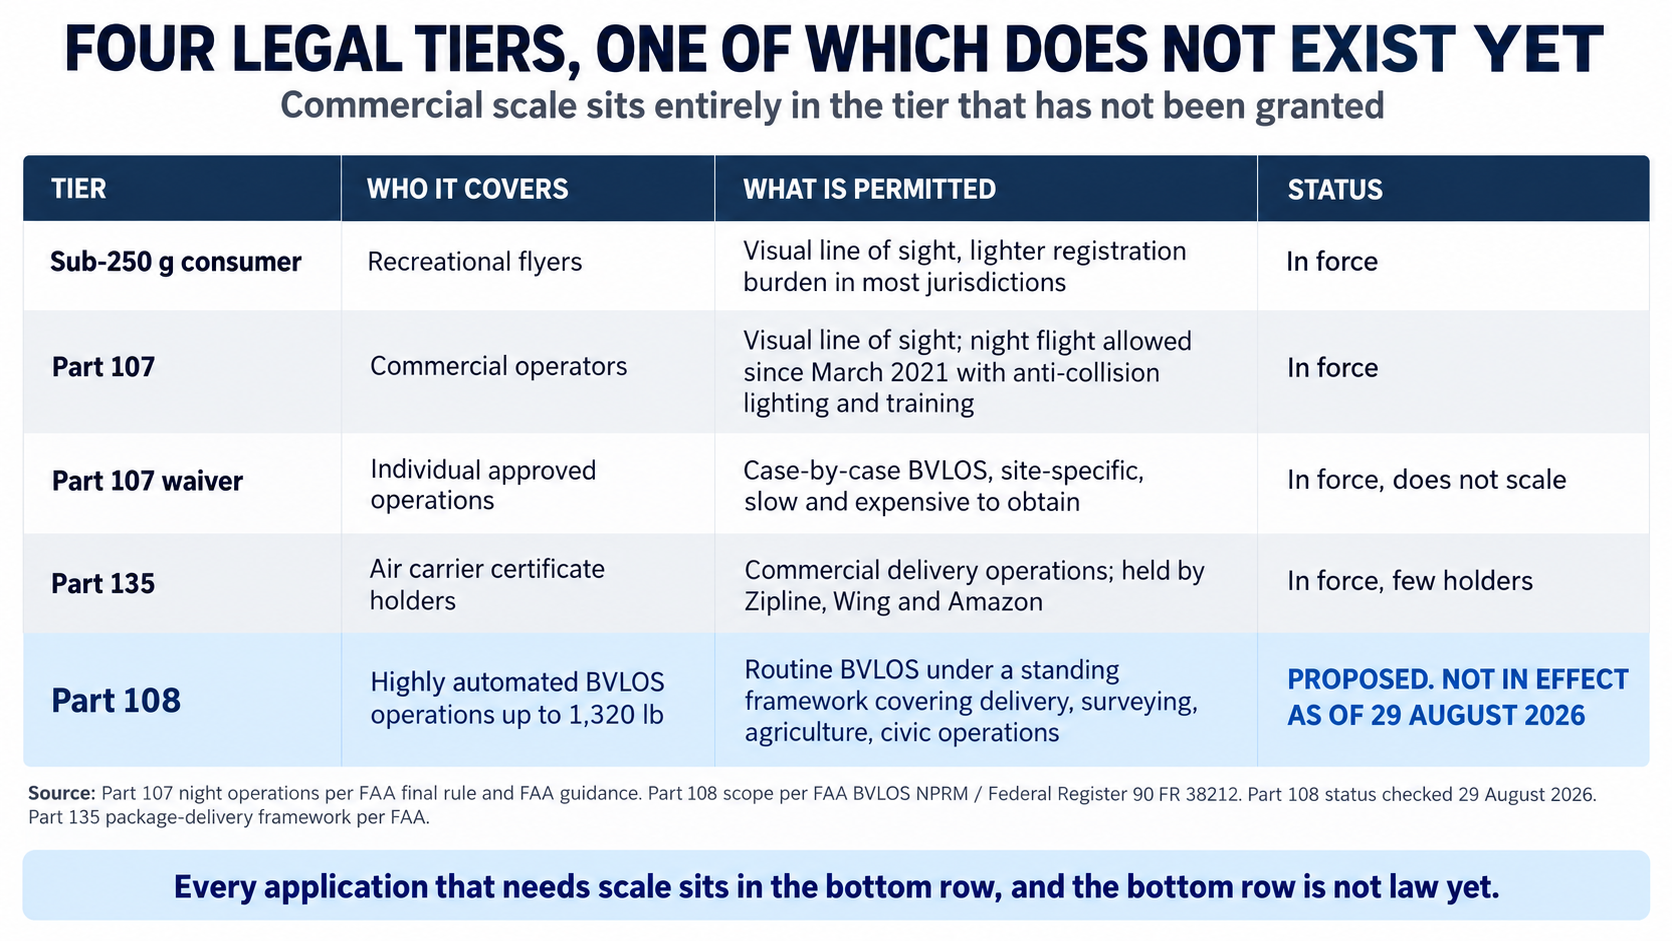
一項題為《釋放美國無人機主導地位》的行政命令,將釋放此主導地位的法規截止日期定為 2026 年 2 月 1 日。七個月後,該法規仍僅止於提案階段。
真正的限制在於許可,而非推進力。
無人機已展現實用價值的領域
Zipline 為盧安達 84% 的醫院提供服務,而 Wing 在特定地區每天完成超過 1,000 次配送;圖 2 中的七項應用案例顯示,這類實證在整個產業中的分布極不均衡。
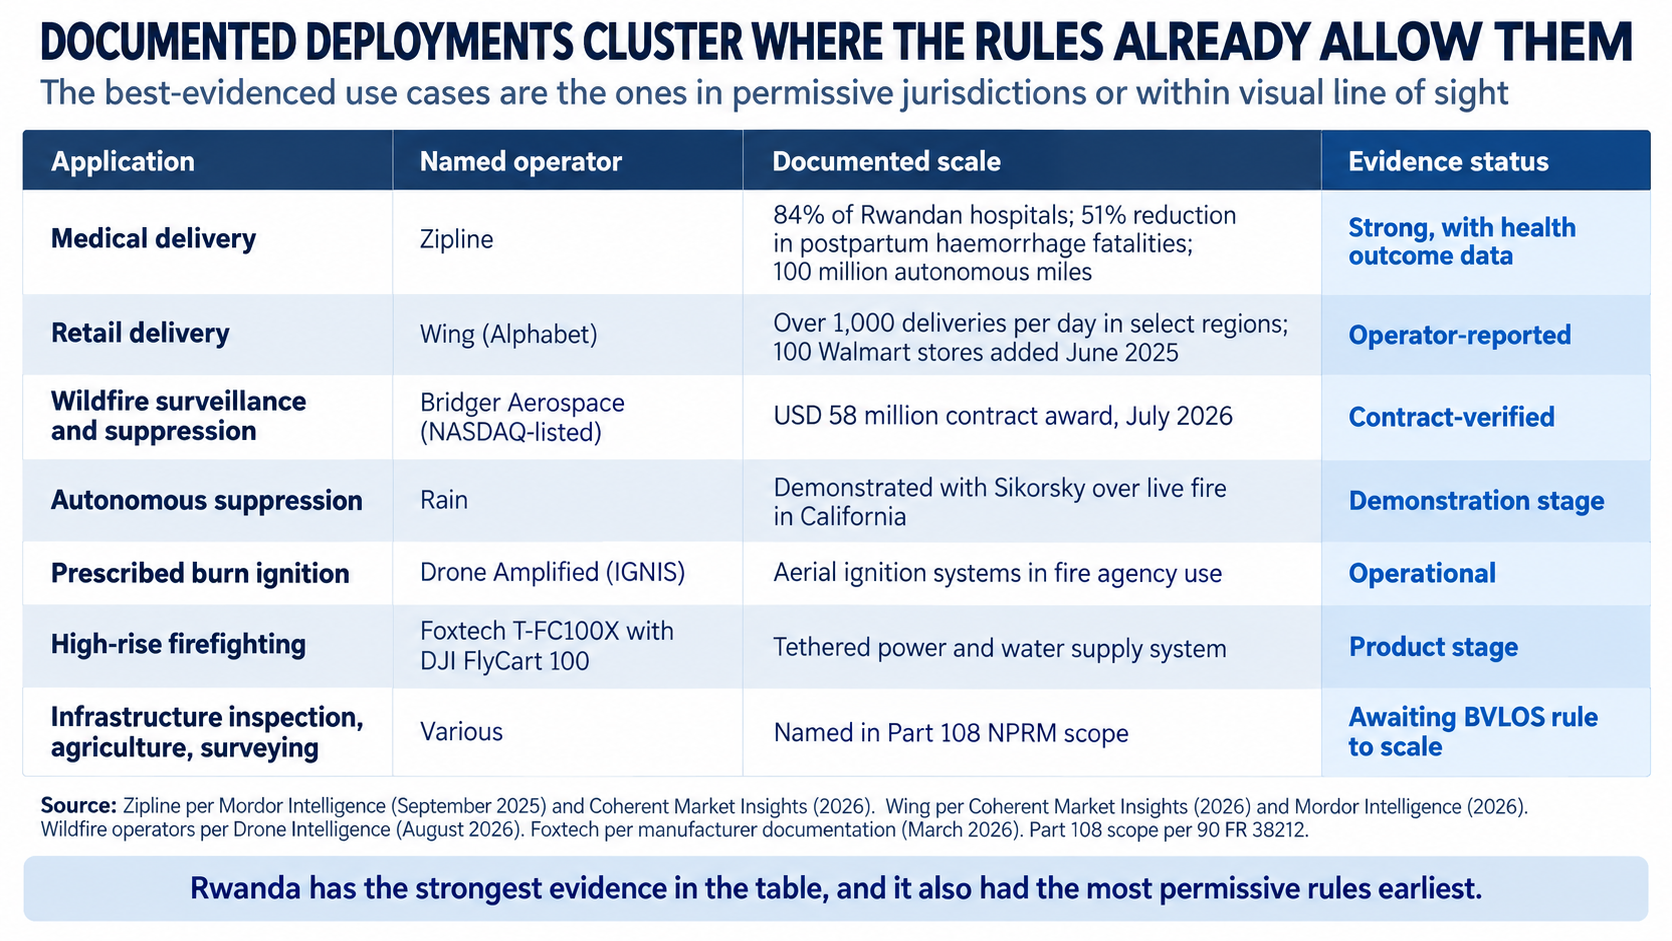
野火領域之所以具有參考價值,原因則有所不同。Drone Intelligence 於 2026 年 8 月指出,沒有任何分析機構針對野火無人機作為獨立類別發布確定的市場規模數據,因為該領域的採購是透過消防機構的服務合約、與國防相關的自主化計畫,以及土地管理預算進行的。 這筆資金確實存在,卻未體現在任何單一的市場數據中。
為何最頂尖的消防無人機仍需靠纜線供電
工業用無人機通常飛行時間為 30 至 60 分鐘,而繫纜系統則能持續運作;圖 3 所呈現的權衡關係,顯示了這種續航力所付出的代價以及所換來的效益。
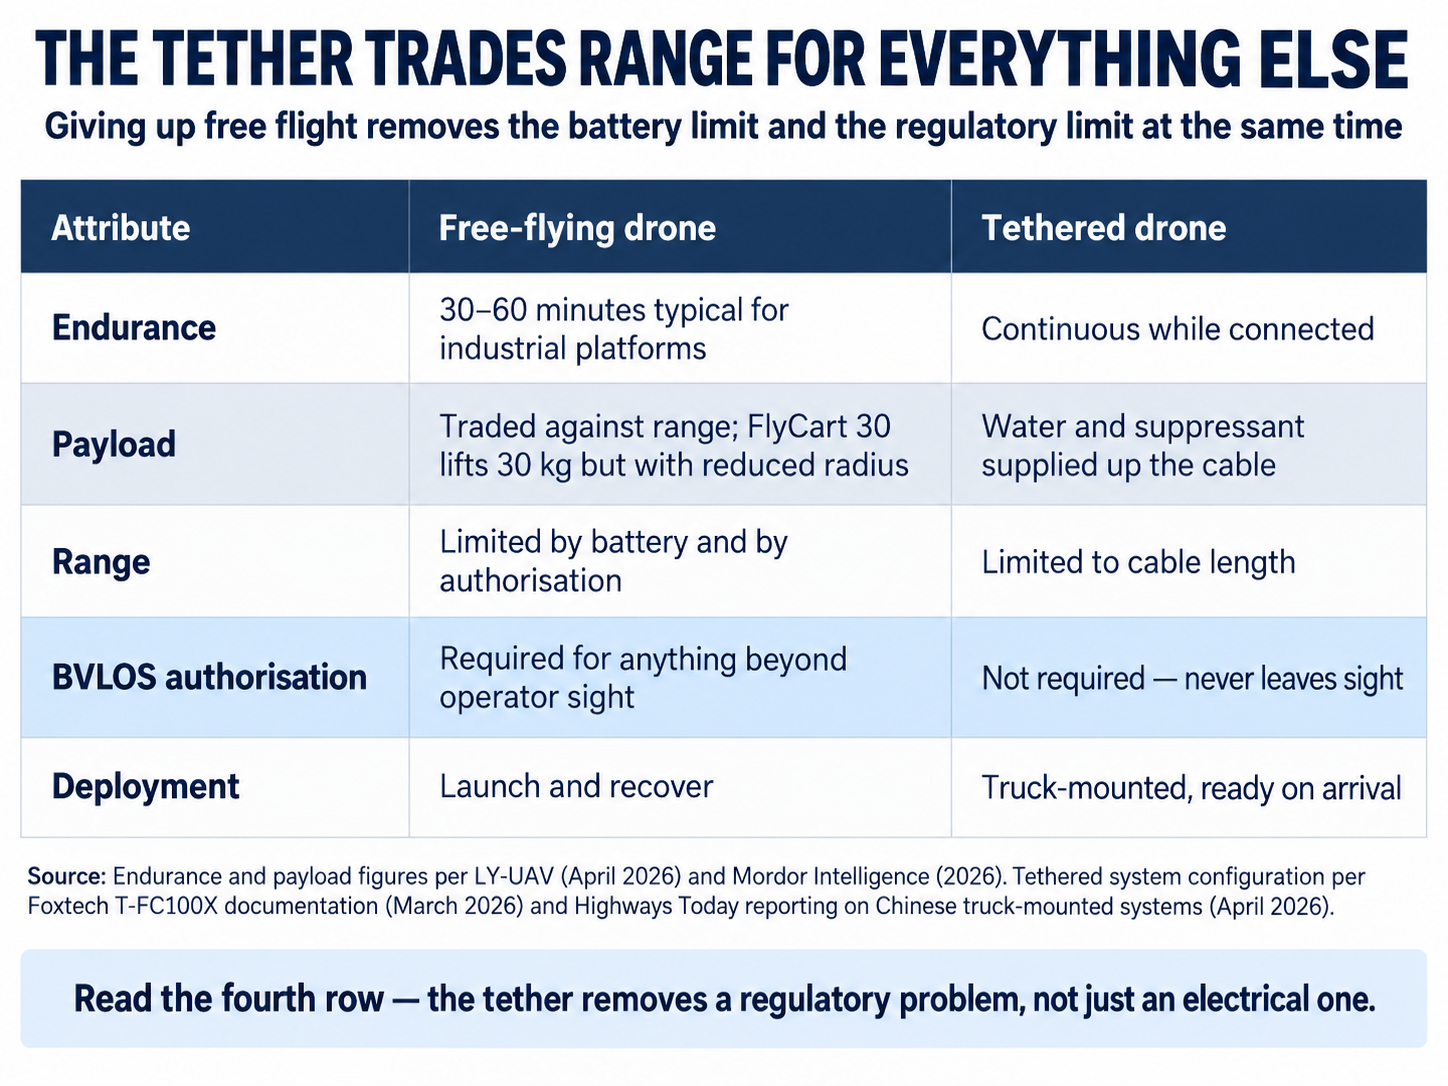
工程技術隨之而來。根據製造商 2026 年 3 月的文件,Foxtech 的 T-FC100X 結合了繫纜供電與大容量供水系統,並整合了大疆(DJI)的 FlyCart 100 重型載重平台。 中國工程師們在同一方向上更進一步:《Highways Today》於2026年4月報導,結合自主無人機與繫留式空中平台的卡車搭載系統正被部署,其續航力,
操控性與即時應變能力被視為比射程和續航力更為重要。推動這項技術應用的關鍵場景是高層建築火災。在密集的都市環境中,雲梯車難以抵達高層樓層,而城市建築卻持續向上發展。有繫繩的無人機平台能在數分鐘內升至高處並保持懸停。
小型無人機的實際成形因素
消費級無人機看似一個純粹的產品類別,而定義頂級機型的規格便暴露了這一點。 大疆(DJI)於2025年9月推出的Mini 5 Pro,是首款搭載1英吋CMOS感光元件的迷你攝影無人機,可拍攝5000萬畫素靜態照片及4K/60fps HDR影片——根據《財富商業洞察》(Fortune Business Insights)的報告 (2026年8月)的報告。在特定重量限制下搭載此尺寸的感光元件,實為法規目標,而非光學考量。
市場集中度極高,且可從多個不同基準進行衡量。 反無人機公司 Dedrone 的紀錄顯示,2025 年全球所有無人機偵測案例中,大疆(DJI)佔比達 83.48%;DIY 及 FPV 自製機型以 9.82% 位居第二(較 2024 年增長 4.3 倍);而奧特(Autel)則佔 1.40%。 美國聯邦航空總署(FAA)於2026年3月發布的「ASSURE A83」研究報告指出,在64個地點透過遠端識別(Remote ID)感測器偵測到的美國境內無人機活動中,約96%來自大疆平台。綜合業界數據顯示,大疆約佔美國消費市場的80%,以及全球民用市場的70%。
正是基於這些數據,聯邦通訊委員會(FCC)於2025年12月22日頒布的禁止銷售新款外國製造無人機機型的禁令,才具有實質性的商業意義而非僅具象徵意義;這也解釋了為何此禁令與「誰將提供國家級機器人技術能力」這一更廣泛的問題息息相關。一項影響單一製造商的法規,實際上將波及絕大多數現有設備。
新規生效後將帶來哪些變化
《擬議規則》(NPRM)中明確列出了待審核的第108部分申請類別:配送、測量、農業及公益運作。這些類別皆具有相同的
特性——其價值源自於覆蓋距離,而距離正是視覺視線所無法達到的範圍。管線與輸電線路檢查便是最鮮明的例子。若檢查需操作員每隔幾百公尺就重新定位,其經濟效益便與沿著走廊連續飛行進行檢查截然不同。在大面積農業領域,同樣的論點在田間層級也適用。
國際層面的進程正顯而易見地推進。印度民航部長拉莫漢·奈杜(Rammohan Naidu)宣布,該國將於 2026 年底前頒發超視距(BVLOS)認證;而美國聯邦航空總署(FAA)則於 2026 年 8 月 29 日啟動其「BEYOND」計畫的第二階段,將新增多達八家政府無人機測試合作夥伴。 目前尚無公開預測指出,最終法規生效後,市場規模將以何種速度轉變;任何看似確切的數字都只是臆測——光是過渡期,預計在法規公布後便會持續六至十二個月。
許可與物理限制
營運商:上限在於法規
商業營運商描述了與投資者間一貫的對話——穩健的單位經濟效益、真實的需求,以及限制成長的監管上限,正如2026年7月一份BVLOS分析報告所言。 根據 Coherent Market Insights(2026 年)的分析,第 135 部分航空承運人認證猶如一道護城河,將大規模配送業務限制在符合規範的營運商身上,而目前僅有 Zipline、Wing 和亞馬遜持有此認證。
盧安達的實證直接佐證了上述觀點。Zipline在寬鬆的監管制度下實現了84%的醫院覆蓋率,而其在美國的業務則透過逐項豁免逐步推進,且同一架飛機同時執行這兩項任務。
Mordor Intelligence:物理限制是天花板
Mordor在2026年交付分析中明確闡述了相反觀點:若電池能量密度或混合動力推進技術未能取得突破,每次飛行任務的營收將持續受限。大疆(DJI)的FlyCart 30雖能承載30公斤,卻犧牲了續航力,進而影響飛行半徑。 Wingcopter 198 雖能搭載 6 公斤有效載荷並具備 75 公里航程,但仍僅是利基市場的醫療解決方案。
不
這項授權擴大了飛機在物理上所能達到的飛行距離,而「載荷與航程的權衡」在市場上的每款電池電動平台上都同樣適用。這兩項上限皆為現實存在,且在不同層級發揮約束作用——物理定律決定單次飛行能創造多少價值,法規則決定營運商可執行多少次飛行以及在何種領土範圍內執行。 這也解釋了為何當今在火災應變中表現最佳的系統,並未參與這兩場競賽:車載繫留平台從地面汲取電力,始終處於操作員的視線範圍內,因此是本文中唯一一類其發展不取決於「案件編號」的無人機。
這項發展進一步闡明:
- 《機器人的應用場景》:這篇探討部署情境的專題文章,其中闡述了為何決定採用與否的限制因素,極少是規格表上所列的那項。
- 運動機器人實為三種不同機器共享同一名稱:該領域同樣存在此類分類謬誤——一個標籤涵蓋了僅共享行銷詞彙、實則毫無共通點的機器。
- 中國的 AI 與機器人技術:北京如何將自動化轉化為國家實力:根據美國聯邦航空總署(FAA)2026 年 3 月的報告,大疆(DJI)在美國偵測到的無人機活動中佔比約 96%,這正是讓 2025 年 12 月聯邦通信委員會(FCC)的禁令成為供應鏈事件,而非採購備忘錄的原因。
在允許這些飛行任務執行的法規仍滯留在審查隊列之際,已有六千五百萬次飛行記錄被登錄。飛行器從來都不是瓶頸:大疆將 1 英吋的感測器裝入 250 克的機身,Zipline 則成功飛行
1億英里的自動駕駛里程,而 Foxtech 則打造了一套能將水砲懸掛在十樓窗外的系統。但他們誰都無法取得的是——許可。 這些繫纜式消防裝置正是關鍵——這是唯一一類無需等待便能大規模部署的無人機,因為從機身延伸至卡車的繫纜,等同於宣告這架飛行器永遠不會飛離原地,而「飛離原地」正是需要獲得核准的環節。常見問題
1. 對無人機而言,BVLOS 代表什麼?
BVLOS 意指「超視距」(Beyond Visual Line of Sight)——即無人機飛行距離超出操作員的視覺範圍。這是所有大規模商業應用背後的核心要求,包括包裹配送、管線檢測及大面積農業作業。 在美國,BVLOS 目前根據第 107 部分規定,必須逐案申請豁免,此過程不僅耗時且費用高昂,且無法支援跨多個場地的擴展。
2. 美國聯邦航空總署(FAA)第 108 部分是否已生效?
尚未生效。根據《聯邦公報》案卷記錄,截至 2026 年 8 月 29 日,《第 108 部分》仍處於擬議規則制定通知階段,目前尚無任何操作員能援引《第 108 部分》的授權。 該規則於 2025 年 8 月 7 日以擬議規則制定通知(NPRM)形式發布,並自 2026 年 7 月 10 日起由資訊與法規事務辦公室進行審查。部分媒體報導曾將該規則描述為最終規則;但檔案紀錄並未支持此說法。
3. 消防無人機實際上是如何運作的?
消防無人機可分為三種角色:監測與滅火、自主滅火,以及用於計畫性焚燒的空中點火。 用於高層建築火災的系統通常採用繫留式設計,透過纜線從下方的卡車汲取電力與水源——這使它們能夠持續運作,而非像自由飛行工業平台那樣僅能運作 30 至 60 分鐘。 Foxtech 的 T-FC100X 機型在 DJI FlyCart 100 機身上,結合了繫纜供電與大容量供水系統。
4. 何謂無人機
今天真的會送達嗎?醫療物資與零售包裹,主要在地理範圍有限的區域內運作。Zipline 服務範圍涵蓋盧安達 84% 的醫院,累計飛行 1 億自主飛行英里;根據 Mordor Intelligence 的報告(2025 年 9 月),透過隨需供血服務,產後大出血致死率因此降低了 51%。 Wing 在特定地區每日完成超過 1,000 次配送,並於 2025 年 6 月新增 100 家沃爾瑪門市。
5. 為何有這麼多消費級無人機的重量都剛好低於 250 克?
因為在大多數司法管轄區內,此重量低於註冊門檻,使機體更易於擁有和操作。 大疆(DJI)於2025年9月推出的Mini 5 Pro,將配備5,000萬畫素成像能力的1英吋CMOS感光元件,整合進重量低於250公克的機身中——根據《Fortune Business Insights》(2026年8月)的報導,這項工程設計旨在符合監管標準,而非追求光學性能。
6. 美國聯邦通信委員會(FCC)對外國無人機的禁令對消費者意味著什麼?
美國聯邦通信委員會(FCC)於2025年12月22日禁止銷售新的外國製造無人機機型,此舉之所以重要,在於現有無人機的市場佔有率極為集中。 美國聯邦航空總署(FAA)於2026年3月進行的ASSURE A83研究發現,在64個地點透過遠端識別(Remote ID)感測器偵測到的美國境內無人機活動中,大疆(DJI)平台佔比約96%;而Dedrone的數據顯示,2025年全球無人機偵測案例中,大疆佔比達83.48%。 現有無人機受影響的程度,與新機型核准的情況不同。
7. 接下來哪些無人機應用場景將嶄露頭角?
基礎設施檢查、大面積農業及測量,是《第108部分》擬議規則(NPRM)中列出的應用場景,且正等待該規則頒布,因為這些應用皆透過覆蓋目視範圍所無法觸及的距離來展現其價值。 國際間的競逐步履緊迫——印度民航部長宣布將於 2026 年底前實施 BVLOS 認證,而美國聯邦航空總署(FAA)則於 2026 年 8 月 29 日啟動「BEYOND」第二階段計畫,將新增多達八家政府測試合作夥伴。














