
マクロ視点:AMRとAGVを支える投資理論
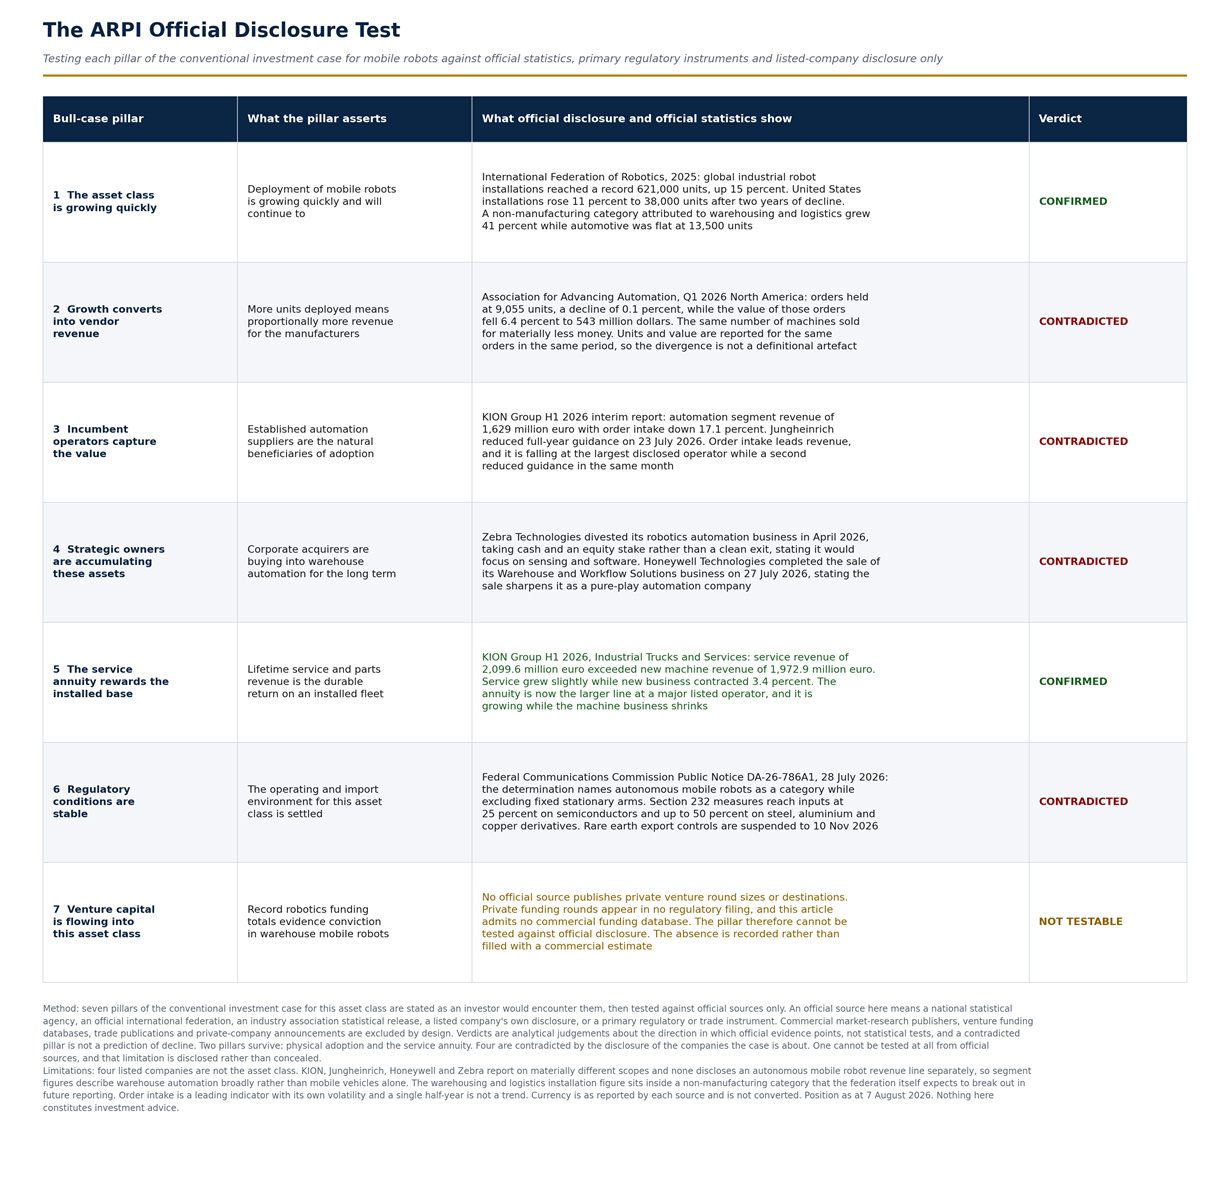
ゼブラ・テクノロジーズは2026年4月、現金および株式持分と引き換えに、ロボット自動化事業を売却した。ハネウェル・テクノロジーズは7月27日、倉庫自動化事業の全額現金による売却を完了し、自社のプレスリリースにおいて、この売却により同社が純粋な自動化企業としての地位を明確にしたと述べた。 ある大手工業企業は、倉庫自動化は純粋な自動化事業のポートフォリオには属さないと結論付けた。当社のAMRおよびAGVシリーズの第10回記事では、従来の投資論拠を構成する7つの柱について、公的情報源(各国統計局、公的連盟、業界団体の発表、上場企業の開示情報、主要な規制文書)のみに基づいて検証している。 成立しているのは2つの柱である。1つは物理的な導入状況で、倉庫・物流設備の設置件数が41%増加していること、もう1つはサービスによる継続収入であり、KION社では現在、これが新規機械売上高を上回っている。4つの柱は反証されており、その中には成長がベンダーの売上高に結びついていないという点が含まれる。北米では受注台数が横ばいである一方、受注額は6.4%減少した。 1つの要素については、公式情報源からは全く検証できないが、本記事は商業的な推計値を代用するのではなく、その事実を明記している。公式情報源が市場規模を公表していないため、本記事は意図的に市場規模の提示を控えている。
2026年8月までの4か月間に、上場している2社の産業系企業が倉庫用ロボティクスに関する資本配分の決定を行い、両社とも同分野への関与を縮小することを決定した。ゼブラ・テクノロジーズは4月、ロボティクス自動化事業を売却したが、完全な撤退ではなく、現金と買収企業への株式持分を受け取る形をとった。 ハネウェル・テクノロジーズは7月27日、IntelligratedおよびTransnormのブランド名で事業を展開する「倉庫・ワークフロー・ソリューション」事業の売却を、全額現金取引で完了した。 同社の会長兼最高経営責任者(CEO)は、この売却完了により、同社が純粋なオートメーション事業企業としての姿勢をさらに明確にし、産業分野におけるオートメーションから自律化への移行を主導する立場に立つことになると述べた。
この理屈を二度読み返してほしい。大手産業企業が、倉庫自動化は純粋な自動化事業ポートフォリオには属さないと結論付け、売却を完了する際にそう明言したのだ。
これは、自律移動ロボット(AMR)や無人搬送車(AGV)への投資を検討する上で、不快な出発点となる。導入の実態を示す物的証拠は確固としており、さらに改善の兆しを見せている。一方で、機器を販売する企業が開示する商業的な証拠は、その逆を示唆している。 投資価値のある投資論は、この両方を考慮に入れなければならず、そのギャップこそが分析の核心となる。
市場規模と成長率
本記事では、市場規模や年平均成長率(CAGR)については一切言及しない。公式記録のいずれも、これらを裏付けていないからである。 商業調査機関は、実質的に同じ資産クラスについて、同じ年度において2倍以上の差がある数値を提示しており、少なくとも1社は自社の報告書内で2ページにわたって矛盾した数値を示している。推定値間のばらつきが予測される成長率を上回る場合、その数値に基づいて資本判断を下すことはできない。この欠如は調査上の欠陥ではなく、事実としての発見である。
何
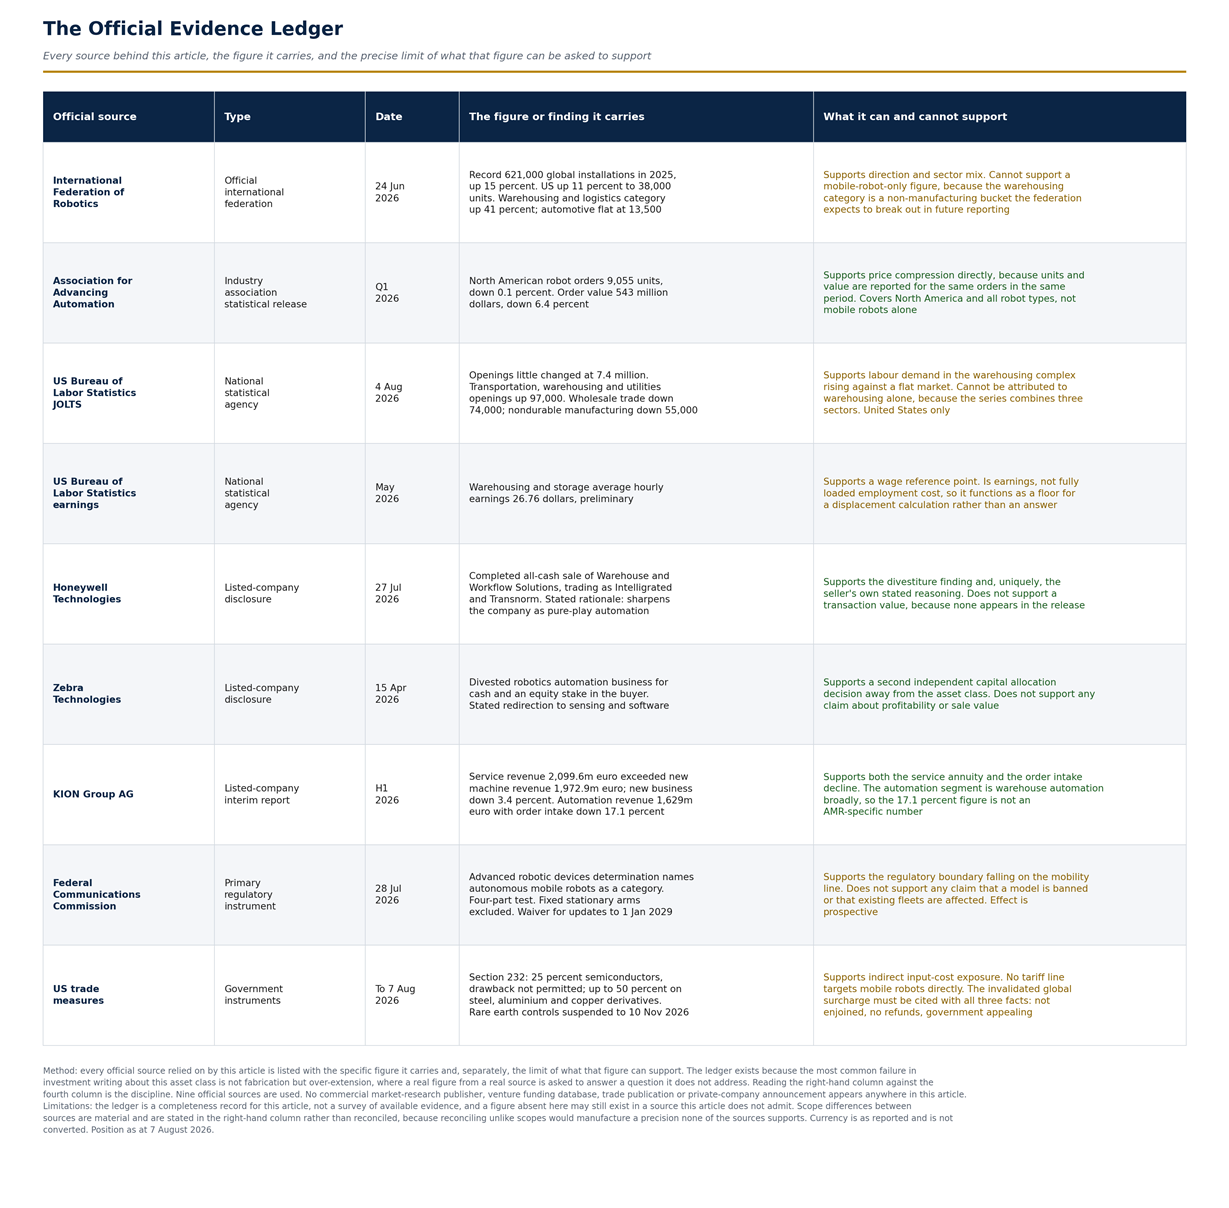
公式記録が示しているのはその方向性であり、それは明白である。 国際ロボット連盟(IFR)の報告によると、2025年の世界の産業用ロボットの導入台数は前年比15%増の過去最高となる62万1,000台に達した。米国では、2年連続の減少を経て導入台数が11%増の3万8,000台となり、過去3番目に高い数値を記録した。 その総数の中で、歴史的に最大の導入先である自動車セクターは1万3,500台で横ばいだった一方、食品産業は30%増加し、倉庫・物流に起因する非製造業部門は41%増加した。 同連盟は、このカテゴリーが今後の報告では別途区分される可能性が高いことを示唆している。これはそれ自体が一つのシグナルである。なぜなら、統計機関は、既存のカテゴリーが現実を適切に説明しなくなった際に、新たなカテゴリーを設けるからだ。自動車需要が横ばいである一方で、最も成長の速い関連カテゴリーで41%の伸びを記録したことは、いかなる5カ年予測よりも確かな基盤となる。これはモデル化されたものではなく、実測値として集計されたものである。ただし、率直に言えば、この区分が独立して報告されるようになるまでは、このカテゴリーは明確な時系列データというよりは、あくまで「寄せ集め」のカテゴリーに過ぎない。
主要な需要要因
3つの構造的要因が、ベンダーの説明から推測されるのではなく、公式統計から明確に読み取れる。
第一は、市場が冷え込む中でも持続している労働需要である。米国労働統計局の報告によると、2026年6月末時点の求人数は740万件とほぼ横ばいであり、採用数は530万件、離職数は320万件でいずれも変化がなかった。 この横ばいの総計の内訳を見ると、運輸・倉庫・公益事業では求人数が9万7,000件増加した一方で、卸売業では7万4,000件、非耐久消費財製造業では5万5,000件減少した。物品経済の他の分野で需要が減少したこの1か月間、移動ロボットを運用するセクターにおける労働需要は増加した。 この数値には2つの制約がある:この時系列データは
このデータは輸送、倉庫、公益事業を統合したものであるため、この増加は倉庫業のみに起因するものではなく、また対象は米国のみに限定されている。2つ目は、自動化の基準価格としての賃金コストである。 2026年5月の速報値によると、倉庫・保管業の平均時給は26.76米ドルであった。これは人件費総額ではなく賃金のみの数値であるため、労働力置換の算出における「下限値」として機能するものであり、答えそのものではない。とはいえ、あらゆるビジネスケースの評価基準となる分母を定めるものである。
3つ目は、貿易政策に起因する地理的な再配分である。カナダは6%増加した一方、メキシコは3年連続で減少を記録しており、同連盟はこれを、投資判断に影響を与える貿易の不確実性に起因すると分析している。政策への期待が自動化投資の方向性を決定づけており、不確実性は投資を抑制するだけでなく、刺激することも明らかに可能である。
最近の注目すべき投資事例
公式開示に限定すると、この期間の取引は確固たる確信とはむしろ正反対のものを示唆しており、いずれも各社のプレスリリースに基づくものである。
ゼブラ・テクノロジーズは4月にロボット工学オートメーション事業を売却し、高成長分野と位置付ける現場向けRFID(無線周波数識別)、マシンビジョン、人工知能に注力する意向を表明した。 ハネウェルは7月27日に倉庫自動化事業の売却を完了し、8月3日には生産性ソリューション事業のさらなる売却を完了した。同社はこれを、純粋な自動化企業となるための最終段階であると説明している。 ハネウェルは2023年以降、約115億米ドル規模の買収を完了しており、資本投入から後退している企業ではない。同社は積極的に資本を投入している企業である。
その他の場所。1つの限界を明確に述べておく必要がある。非公開の資金調達ラウンドは公式の提出書類には一切記載されないため、この資産クラスのベンチャー側については一次資料から評価することができない。成長資本は、非上場の製造業者にも確実に流入している可能性がある。投資家は、この主張が公式情報源からは検証できない一方で、検証可能な取引は一貫して一方向に向かっているという事実を記録しておくべきである。
表1:公式証拠台帳
主なリスク
2026年7月28日、連邦通信委員会(FCC)が高度なロボット機器を対象とする国家安全保障上の決定を実施する公告を発表したことで、規制リスクは理論上のものから具体的なものへと移行した。 この定義では、自律移動ロボットがヒューマノイドや四足歩行プラットフォームと並んでカテゴリーとして挙げられており、地上移動、遠隔操作または自律操作、ドッキングステーションを含む総重量が4.4ポンドを超えること、および環境センサーと少なくとも200キロビット/秒の接続性、ならびに制御ソフトウェアを組み合わせたものであるという4つの要件が適用される。
商業的な重要性が現れるのは、除外リストの項目である。関節式、デルタ式、ガントリー式、および選択的コンプライアンス組立設計を含む固定式のロボットは、コネクテッドカー、鉄道、無人航空機、および食品医薬品局(FDA)の規制対象となる医療機器と同様に、適用範囲外となる。 規制の境界線は「移動性」という基準に沿って厳密に引かれており、この資産クラスには、固定型のロボットにはないコンプライアンス上の負担が課されることになった。
この仕組みは将来に向けて適用される。7月28日以前に付与された認可は取り消されず、限定的な
この特例措置により、2029年1月1日まで、以前に認可されたデバイスに対するソフトウェアおよびファームウェアの更新が許可される。唯一の例外措置は、戦争省による「条件付き承認」を経るルートのみであり、その手続きに関する公表された基準やスケジュールは現時点では存在しない。また、新たな認可を必要とする「新モデル」の定義についても、まだ確定していない。 これら2つの曖昧さが、規則そのものではなく、現実の商業的リスクとなっている。間接的ではあるが、現実的なリスクとして、輸入リスクも存在する。モバイルロボットを直接対象とする関税品目は存在しない。リスクは部品を通じて生じる。第232条に基づく措置では、半導体には25%の関税が課され、還付は認められていないほか、鉄鋼、アルミニウム、銅の派生製品には全額の最大50%の関税が課される。 別のグローバル・サーチャージについては、2026年5月7日に無効と宣言されたが、徴収の差し止めや還付命令は出されておらず、政府が控訴しているため、その合法性が未解決である間は、引き続き着荷コストに影響を及ぼし続けている。中国の希土類輸出規制は、2026年11月10日までの一時停止にとどまっている。
スマートマネーが注目しているもの
現実的な投資理論と単なる期待論を分ける指標は、数量成長と価値成長の間のギャップである。 米国自動化推進協会(AAA)の報告によると、2026年第1四半期の北米におけるロボット受注台数は9,055台で、0.1%の減少と実質的に横ばいだった一方、受注額は6.4%減の5億4,300万米ドルとなった。 台数は横ばいだったが、金額はそうではなかった。これは協会の統計発表に記録された価格圧縮であり、単なる見解ではない。
KIONグループの2026年6月30日までの6ヶ月間の中間報告書は、単一企業内でも同様の傾向を示しており、さらにそれを相殺するメカニズムも明らかにしている。 同社の産業用トラックおよびサービス部門では、サービス収益が2,099.6百万ユーロと、新規機械売上高の1,972.9百万ユーロを上回った。サービスはわずかに伸びた一方、新規事業は3.4%縮小した。
%。オートメーション部門では、売上高は1,629百万ユーロとなったが、受注高は17.1%減少した。ユングハイリッヒは7月23日、通期業績予想を下方修正した。以下に3つの指標を挙げる。1つ目は「1台当たりの受注額」である。価格デフレが進む中、販売台数の増加はメーカーにとって実質的な利益をもたらさないからだ。2つ目は「総売上高に占めるサービス収益の割合」である。これは、設備が存在する目的である継続的な収益源であり、現在では大手上場オペレーターにおいて最大の収益源となっているからだ。3つ目は「売上高」ではなく「受注高」である。売上高は受注残高を反映するのに対し、受注高は需要を反映するからだ。
投資判断
公式開示情報のみに基づいて検証すると、従来の通説は2点で成立するが、3点で成立しない。 倉庫分野では、実機導入が加速している。ある大手上場事業者では、サービスによる継続収益が新規機械売上高を上回っている。それに対し、この成長はベンダーの売上高には結びついておらず、既存企業もそれを獲得できておらず、戦略的な企業オーナーはエクスポージャーを積み増すどころか、むしろ縮小させている。
表2:公式開示に基づく検証
この矛盾を解消する鍵は、この資産クラスがインフラ化しつつあるという点にある。インフラは大規模に展開され、競争力のある価格で提供され、販売ではなくサービス契約を通じて収益化される。これは持続可能なビジネスモデルであるが、ハードウェアの倍率で評価するには不向きである。 したがって、投資対象となるのは機器そのものではない。それは、導入済み機器群、サービス契約、そして機器群を管理するソフトウェア層である。ハネウェルとゼブラは、それぞれ独自の言葉でこの点を示唆しており、両社とも貸借対照表を通じてその姿勢を明確に示した。これらの発表を単なるポートフォリオの整理と解釈した投資家は、重要な点を見逃している。
この市場において、署名が入った唯一の証拠。免責事項
本記事は、RobotAIGeekにより、情報提供および教育目的のみを目的として公開されています。本記事は、投資助言、財務助言、調達助言、法的助言、あるいはいかなる有価証券、ファンド、商品、サービスの購入、売却、保有を推奨するものではありません。また、本記事の内容を、いかなる投資判断の根拠としても依拠してはなりません。 上場企業、事業売却、買収、および公式統計への言及は、引用された情報源から得られた分析上の例示であり、いかなる発行体に対する推奨や評価を意味するものではありません。 本記事では、この資産クラスに関する市場規模や年平均成長率について意図的に言及していません。これは、公式な情報源がそれらを公表していないためであり、読者は他の場所で目にするそのような単一の数値についても、同様の注意を払って扱う必要があります。 財務数値は、各企業が使用する通貨、期間、報告範囲で記載されており、通貨間の換算は行われておらず、RobotAIGeekによる独立した監査も受けていません。 各社の報告範囲は大きく異なり、直接比較することはできません。本稿で提示される分析フレームワークにおける結論は、統計的検定や将来のパフォーマンス予測ではなく、入手可能な証拠の方向性に関する判断です。 安全基準、認証制度、貿易措置、および規制上の決定に関する言及は、一般的な指針として提供されるものであり、情報の締め切り日時点で最新のものとして記載されていますが、未解決の行政手続きや司法手続きなどを通じて変更される可能性があり、有資格機関による適合性評価や独立した法律顧問の助言に代わるものではありません。 過去の業績や成長実績は、将来の結果を示すものではありません。読者は、決定を行う前に、自らデューデリジェンスを実施し、独立した専門家の助言を求める必要があります。
あらゆる調達または投資の決定。情報更新日:2026年8月7日。











