
Der Makroüberblick: Die Anlagehypothese hinter AMR und AGVs
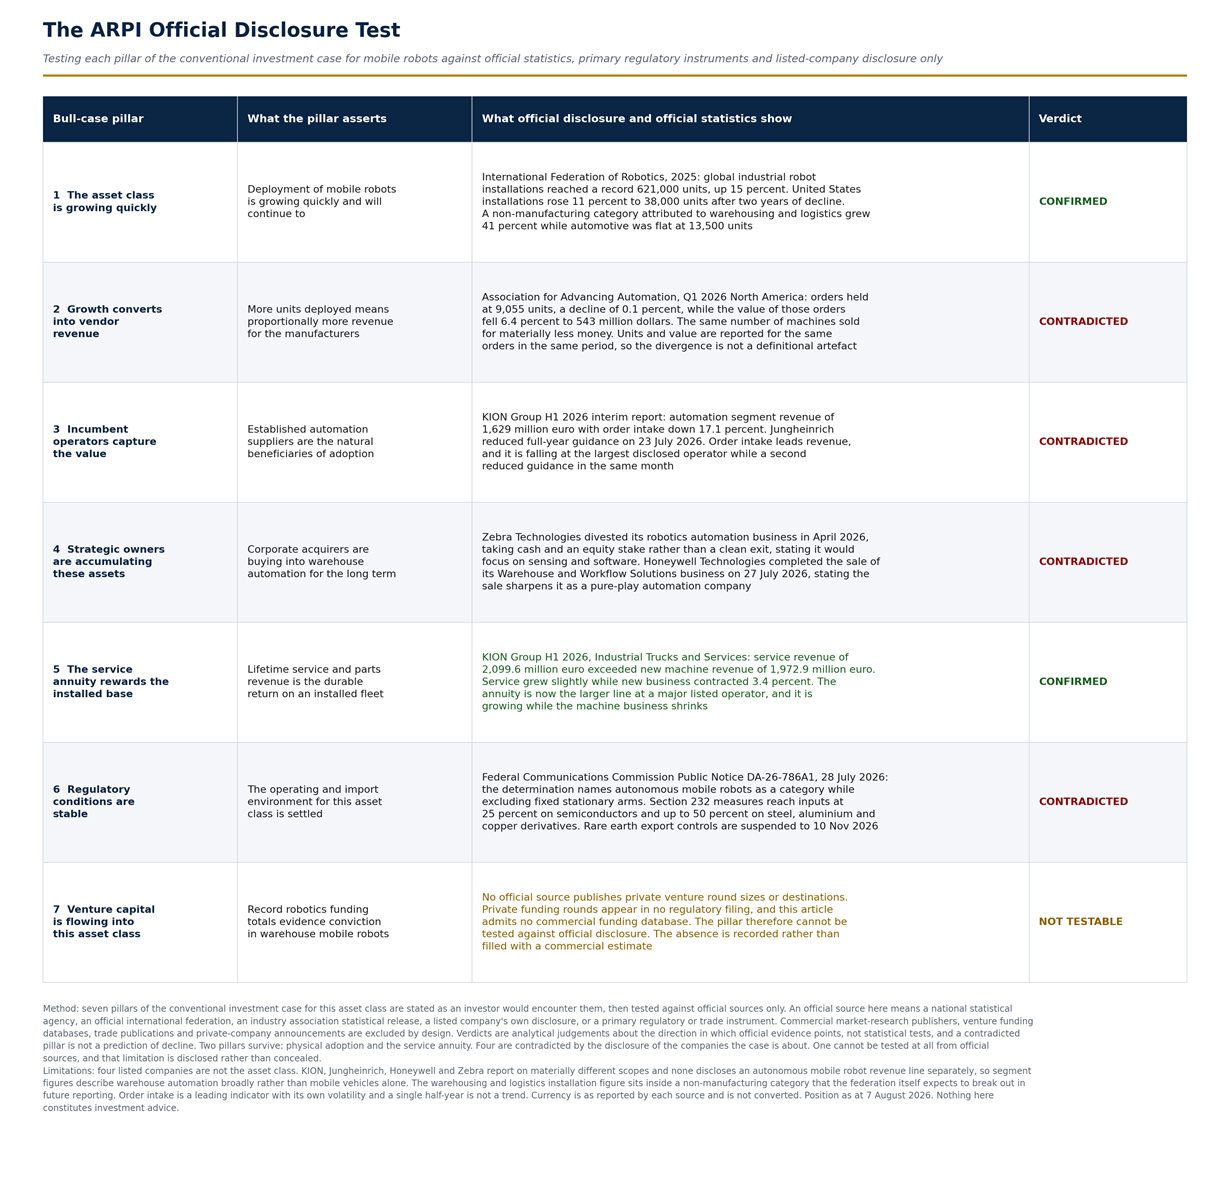
Zebra Technologies veräußerte im April 2026 seinen Geschäftsbereich für Robotik-Automatisierung gegen Barzahlung und eine Beteiligung. Honeywell Technologies schloss am 27. Juli den vollständigen Barverkauf seines Geschäftsbereichs für Lagerautomatisierung ab und erklärte in einer eigenen Pressemitteilung, dass der Verkauf das Unternehmen als reines Automatisierungsunternehmen schärfe. Ein großes Industrieunternehmen kam zu dem Schluss, dass die Lagerautomatisierung nicht in ein reines Automatisierungsportfolio gehört. Beitrag 10 unserer AMR- und AGV-Reihe prüft sieben Säulen des herkömmlichen Investitionsarguments ausschließlich anhand offizieller Quellen, d. h. nationaler Statistikämter, offizieller Verbände, Pressemitteilungen von Branchenverbänden, Offenlegungen börsennotierter Unternehmen und primärer Regulierungsinstrumente. Zwei Säulen halten stand: die physische Einführung, wobei die Kategorie der Lager- und Logistikinstallationen um 41 Prozent gestiegen ist, sowie die Service-Annuität, die bei KION mittlerweile größer ist als der Umsatz mit neuen Maschinen. Vier Säulen werden widerlegt, darunter das Wachstum, das sich nicht in Anbieterumsätzen niederschlägt, wobei die Auftragszahlen in Nordamerika in Stückzahlen stagnierten, während der Auftragswert um 6,4 Prozent sank. Ein Aspekt lässt sich anhand offizieller Quellen überhaupt nicht überprüfen, und der Artikel weist ausdrücklich darauf hin, anstatt eine kommerzielle Schätzung als Ersatz anzuführen. Der Artikel macht bewusst keine Angaben zur Marktgröße, da keine offizielle Quelle solche Zahlen veröffentlicht.
Zwei börsennotierte Industrieunternehmen trafen in den vier Monaten bis August 2026 Entscheidungen zur Kapitalallokation im Bereich Lagerrobotik, und beide beschlossen, ihr Engagement zu reduzieren. Zebra Technologies verkaufte im April seinen Geschäftsbereich für Robotik-Automatisierung und entschied sich dabei für eine Barzahlung sowie eine Beteiligung am Käufer anstelle eines vollständigen Ausstiegs. Honeywell Technologies schloss am 27. Juli den Verkauf seines Geschäftsbereichs „Warehouse and Workflow Solutions“, der unter den Marken Intelligrated und Transnorm firmiert, im Rahmen einer reinen Bartransaktion ab. Der Vorstandsvorsitzende und Geschäftsführer erklärte, der Abschluss schärfe das Profil des Unternehmens als reines Automatisierungsunternehmen weiter und versetze es in die Lage, den Übergang des Industriesektors von der Automatisierung zur Autonomie anzuführen.
Lesen Sie diese Begründung noch einmal. Ein großes Industrieunternehmen kam zu dem Schluss, dass Lagerautomatisierung nicht in ein reines Automatisierungsportfolio gehört, und äußerte dies gleichzeitig mit dem Abschluss des Verkaufs.
Das ist der unbequeme Ausgangspunkt für jedes Investitionsszenario im Bereich autonomer mobiler Roboter (AMR) und fahrerloser Transportfahrzeuge (AGV). Die praktischen Belege für die zunehmende Verbreitung sind überzeugend und nehmen weiter zu. Die von den Herstellern dieser Geräte veröffentlichten wirtschaftlichen Daten deuten jedoch in die entgegengesetzte Richtung. Eine tragfähige These muss beide Aspekte berücksichtigen, und genau in der Kluft zwischen ihnen liegt der Kern der Analyse.
Marktgröße und Wachstumsrate
Dieser Artikel macht keine Angaben zum Marktvolumen und zur durchschnittlichen jährlichen Wachstumsrate, da die offiziellen Daten beides nicht stützen. Anbieter kommerzieller Marktstudien legen für im Wesentlichen dieselbe Anlageklasse im selben Jahr Zahlen vor, die um mehr als den Faktor zwei voneinander abweichen, und mindestens einer widerspricht sich auf zwei seiner eigenen Seiten. Wenn die Streuung der Schätzungen das prognostizierte Wachstum übersteigt, können die Zahlen keine Grundlage für eine Kapitalentscheidung bilden. Dieses Fehlen ist eine Feststellung, keine Lücke in der Forschung.
Was
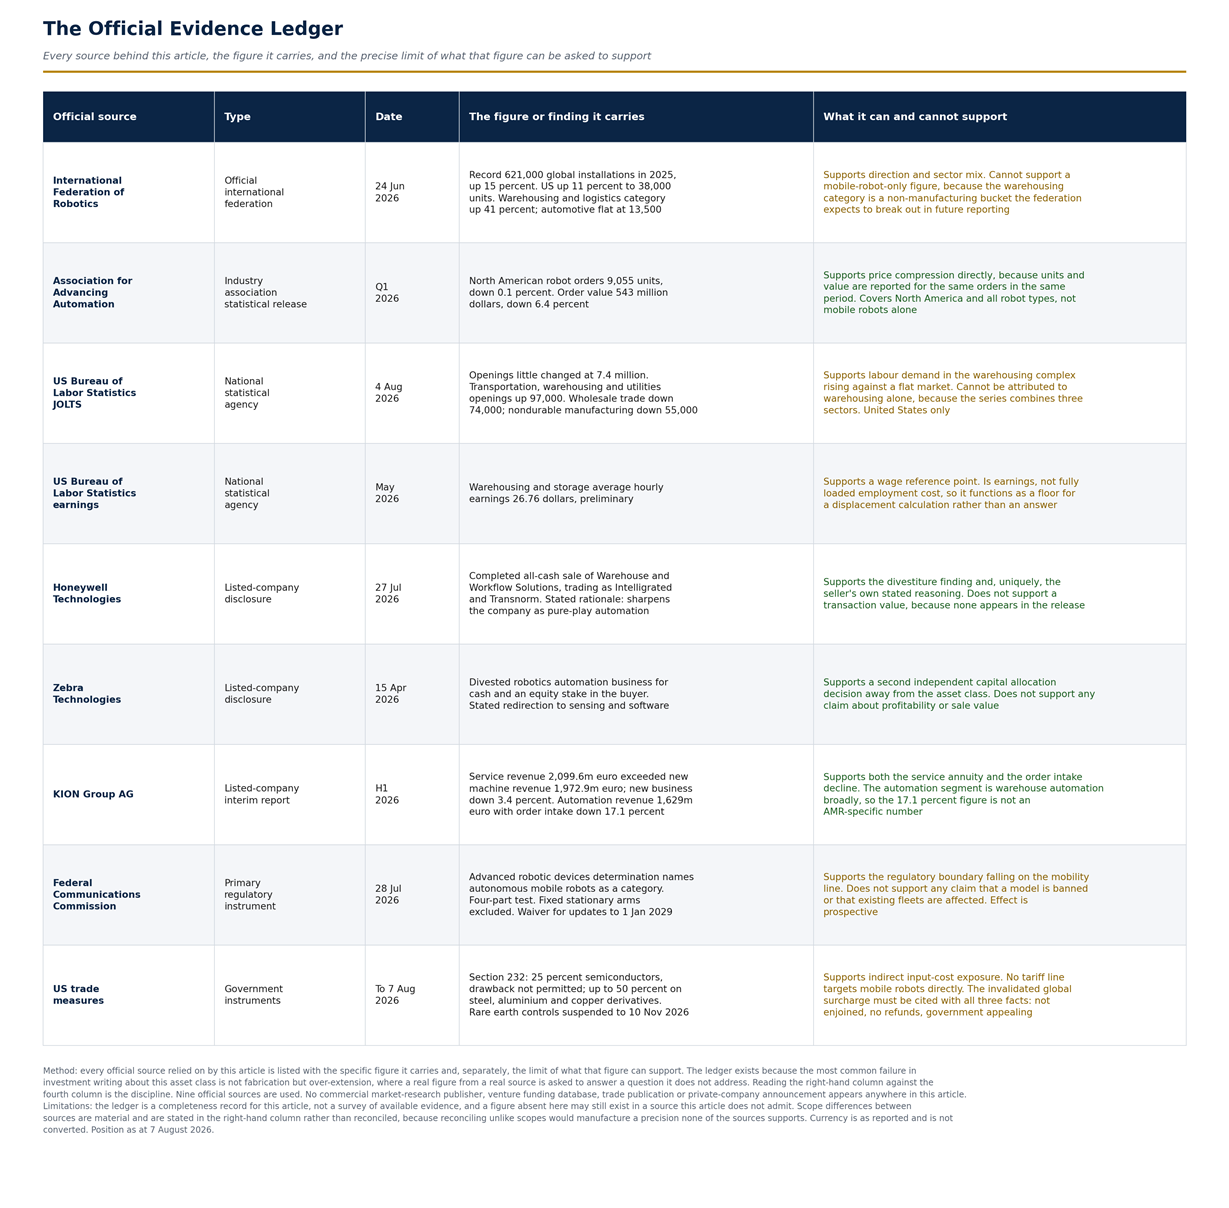
Die offiziellen Zahlen belegen diese Entwicklung, und sie ist eindeutig. Die International Federation of Robotics berichtete, dass die weltweiten Installationen von Industrierobotern im Jahr 2025 einen Rekordwert von 621.000 Einheiten erreichten, was einem Anstieg von 15 Prozent entspricht. In den Vereinigten Staaten stiegen die Installationen nach zwei Jahren mit rückläufigen Zahlen um 11 Prozent auf 38.000 Einheiten – das drittstärkste Jahr seit Beginn der Aufzeichnungen. Innerhalb dieser Gesamtzahl blieb der Automobilsektor, der historisch gesehen der größte Abnehmer ist, mit 13.500 Einheiten unverändert, während die Lebensmittelindustrie um 30 Prozent wuchs und eine dem Nicht-Fertigungssektor zugeordnete Kategorie, die Lagerhaltung und Logistik umfasst, um 41 Prozent zulegte. Der Verband hat angedeutet, dass diese Kategorie in künftigen Berichten wahrscheinlich separat ausgewiesen wird, was an sich schon ein Signal ist, da statistische Stellen neue Kategorien schaffen, wenn bestehende die Realität nicht mehr angemessen beschreiben.Ein Wachstum von 41 Prozent in der sich am schnellsten entwickelnden angrenzenden Kategorie – vor dem Hintergrund einer stagnierenden Nachfrage im Automobilsektor – bildet eine bessere Grundlage als jede Fünfjahresprognose. Diese Zahl wird erfasst und nicht modelliert. Die ehrliche Einschränkung lautet jedoch, dass diese Kategorie bis zur tatsächlichen Ausgliederung weiterhin ein Sammelbegriff und keine klar abgegrenzte Datenreihe bleibt.
Wichtige Nachfragetreiber
Drei strukturelle Kräfte lassen sich in den offiziellen Statistiken erkennen, anstatt aus den Darstellungen der Anbieter abgeleitet zu werden.
Die erste ist die Arbeitskräftenachfrage, die auch bei einer sich abkühlenden Konjunktur anhält. Das US-amerikanische Bureau of Labor Statistics meldete Ende Juni 2026 nahezu unveränderte offene Stellen in Höhe von 7,4 Millionen, wobei die Einstellungen unverändert bei 5,3 Millionen und die Kündigungen unverändert bei 3,2 Millionen lagen. Innerhalb dieser insgesamt stagnierenden Gesamtzahlen stiegen die offenen Stellen im Transport-, Lager- und Versorgungswesen um 97.000, während sie im Großhandel um 74.000 und in der Herstellung von Verbrauchsgütern um 55.000 zurückgingen. Die Nachfrage nach Arbeitskräften in dem Sektor, der mobile Roboter einsetzt, stieg in einem Monat an, in dem die Nachfrage in anderen Bereichen der Warenwirtschaft zurückging. Zu dieser Zahl sind zwei Einschränkungen anzumerken: Die Zeitreihe
Da dieser Wert die Bereiche Transport, Lagerhaltung und Versorgungsleistungen umfasst, lässt sich der Anstieg nicht allein auf die Lagerhaltung zurückführen, und er bezieht sich ausschließlich auf die Vereinigten Staaten.Der zweite Faktor sind die Lohnkosten als Referenzwert für die Automatisierung. Der durchschnittliche Stundenlohn im Bereich Lagerhaltung und Lagerung lag in der vorläufigen Schätzung für Mai 2026 bei 26,76 US-Dollar. Da es sich hierbei um den Lohn und nicht um die Gesamtbeschäftigungskosten handelt, dient dieser Wert eher als Untergrenze für Berechnungen zur Arbeitsverdrängung denn als endgültige Antwort. Er bildet jedoch den Nenner, an dem jeder Business Case gemessen wird.
Der dritte Faktor ist die durch die Handelspolitik bedingte geografische Umverteilung. Kanada verzeichnete einen Anstieg um 6 Prozent, während Mexiko das dritte Jahr in Folge einen Rückgang verzeichnete, was der Verband auf handelspolitische Unsicherheiten zurückführt, die Investitionsentscheidungen beeinflussen. Politische Erwartungen lenken die Ausgaben für Automatisierung, und Unsicherheit kann diese nachweislich sowohl dämpfen als auch ankurbeln.
Jüngste nennenswerte Investitionen
Beschränkt auf offizielle Bekanntgaben deuten die Transaktionen dieses Zeitraums eher auf das Gegenteil von Überzeugung hin, und jede davon stammt aus der eigenen Pressemitteilung des jeweiligen Unternehmens.
Zebra Technologies veräußerte im April sein Robotik-Automatisierungsgeschäft und erklärte, sich künftig auf Radiofrequenz-Identifikation, maschinelles Sehen und künstliche Intelligenz für den Frontbereich konzentrieren zu wollen, die das Unternehmen als wachstumsstarke Bereiche bezeichnete. Honeywell schloss am 27. Juli die Veräußerung seines Geschäftsbereichs für Lagerautomatisierung ab und vollzog am 3. August eine weitere Veräußerung seines Geschäftsbereichs für Produktivitätslösungen, was das Unternehmen als letzten Schritt auf dem Weg zu einem reinen Automatisierungsunternehmen bezeichnete. Honeywell hat seit 2023 Akquisitionen im Wert von rund 11,5 Milliarden US-Dollar getätigt; es handelt sich also nicht um ein Unternehmen, das sich aus dem Kapitaleinsatz zurückzieht. Es ist ein Unternehmen, das Kapital einsetzt
an anderer Stelle.Eine Grenze muss klar dargelegt werden. Private Finanzierungsrunden tauchen in keiner offiziellen Meldung auf, sodass der Venture-Kapital-Anteil dieser Anlageklasse nicht anhand von Primärdokumenten bewertet werden kann. Wachstumskapital könnte durchaus private Hersteller erreichen. Ein Investor sollte zur Kenntnis nehmen, dass diese Behauptung anhand offizieller Quellen nicht überprüfbar ist, während die überprüfbaren Transaktionen durchweg in eine Richtung verlaufen.
Tabelle 1: Das offizielle Nachweisregister
Wesentliche Risiken
Das regulatorische Risiko wurde am 28. Juli 2026 von einer theoretischen zu einer konkreten Gefahr, als die Federal Communications Commission eine öffentliche Bekanntmachung zur Umsetzung einer Entscheidung zur nationalen Sicherheit im Zusammenhang mit fortschrittlichen Robotergeräten veröffentlichte. Die Definition nennt autonome mobile Roboter als Kategorie neben humanoiden und vierbeinigen Plattformen und wendet einen vierteiligen Test an, der Bodenfortbewegung, ferngesteuerten oder autonomen Betrieb, ein Gesamtgewicht von mehr als 4,4 Pfund einschließlich etwaiger Andockstationen sowie einen Umgebungssensor in Kombination mit einer Verbindungsgeschwindigkeit von mindestens 200 Kilobit pro Sekunde und Steuerungssoftware umfasst.
Die Ausschlussliste ist von besonderer wirtschaftlicher Bedeutung. Fest installierte stationäre Roboter, einschließlich Gelenk-, Delta-, Portal- und Selective-Compliance-Montagekonstruktionen, fallen ebenso außerhalb des Geltungsbereichs wie vernetzte Fahrzeuge, Schienenfahrzeuge, unbemannte Luftfahrzeuge und Medizinprodukte, die der Food and Drug Administration unterliegen. Die regulatorische Grenze wurde präzise entlang der Mobilitätslinie gezogen, und diese Anlageklasse ist nun mit einem Compliance-Aufwand verbunden, den ihre stationären Pendants nicht zu tragen haben.
Der Mechanismus gilt prospektiv. Vor dem 28. Juli erteilte Genehmigungen werden nicht widerrufen, und eine begrenzte
Die Ausnahmeregelung erlaubt Software- und Firmware-Updates für bereits zugelassene Geräte bis zum 1. Januar 2029. Der einzige Weg zur Ausnahmegenehmigung führt über eine bedingte Genehmigung durch das Kriegsministerium, und bislang liegen noch keine veröffentlichten Kriterien oder Zeitpläne für dieses Verfahren vor. Auch ist noch nicht geklärt, was als neues Modell gilt, das eine erneute Zulassung erfordert. Diese beiden Unklarheiten stellen das tatsächliche wirtschaftliche Risiko dar, nicht die Vorschrift selbst.Das Risiko durch Einfuhrzölle ist indirekt, aber real. Keine Zolltarifposition zielt direkt auf mobile Roboter ab. Die Belastung ergibt sich über Komponenten, bei denen die Maßnahmen gemäß Abschnitt 232 einen Zollsatz von 25 Prozent auf Halbleiter ohne Rückerstattungsmöglichkeit sowie bis zu 50 Prozent auf den vollen Wert von Stahl-, Aluminium- und Kupferderivaten vorsehen. Ein separater globaler Aufschlag wurde am 7. Mai 2026 für ungültig erklärt, doch die Erhebung wurde nicht untersagt, es wurden keine Rückerstattungen angeordnet, und die Regierung hat Berufung eingelegt; daher wirkt er sich weiterhin auf die Einstandskosten aus, solange seine Rechtmäßigkeit ungeklärt ist. Die chinesischen Exportkontrollen für Seltene Erden sind nur bis zum 10. November 2026 ausgesetzt.
Was „Smart Money“ im Blick hat
Der Maßstab, der eine fundierte These von einer bloß hoffnungsvollen unterscheidet, ist die Kluft zwischen Stückzahlwachstum und Wertwachstum. Die Association for Advancing Automation meldete für das erste Quartal 2026 in Nordamerika Roboteraufträge in Höhe von 9.055 Einheiten, was mit einem Rückgang von 0,1 Prozent im Wesentlichen unverändert blieb, während der Auftragswert um 6,4 Prozent auf 543 Millionen US-Dollar sank. Die Stückzahlen hielten sich stabil; der Wert hingegen nicht. Dies ist eine in einer statistischen Veröffentlichung des Verbandes festgehaltene Preiskompression, keine Meinungsäußerung.
Der Zwischenbericht der KION Group für die ersten sechs Monate bis zum 30. Juni 2026 zeigt dasselbe Muster innerhalb eines einzelnen Unternehmens und verdeutlicht zudem den ausgleichenden Mechanismus. Im Segment Flurförderzeuge und Dienstleistungen überstiegen die Serviceumsätze in Höhe von 2.099,6 Millionen Euro die Neumaschinenumsätze von 1.972,9 Millionen Euro, wobei der Servicebereich leicht wuchs, während das Neugeschäft um 3,4 % zurückging.
Prozent. Im Segment Automatisierung belief sich der Umsatz auf 1.629 Millionen Euro, doch der Auftragseingang ging um 17,1 Prozent zurück. Jungheinrich senkte am 23. Juli seine Prognose für das Gesamtjahr.Es folgen drei Kennzahlen: Der Auftragswert pro Einheit, da ein Volumenwachstum, das mit einer Preisdeflation einhergeht, für den Hersteller keinen Wert darstellt; der Anteil der Serviceumsätze am Gesamtumsatz, da dies die wiederkehrenden Einnahmen sind, für deren Erzielung die Geräte bestimmt sind, und da dieser Anteil bei einem großen börsennotierten Betreiber mittlerweile den größeren Posten ausmacht; sowie der Auftragseingang anstelle des Umsatzes, da der Umsatz den Auftragsbestand widerspiegelt, während der Auftragseingang die Nachfrage widerspiegelt.
Die Anlageposition
Bezieht man sich ausschließlich auf die offiziellen Angaben, trifft die konventionelle Sichtweise in zwei Punkten zu und scheitert in drei Punkten. Die physische Einführung beschleunigt sich im Bereich der Lagertechnik. Bei einem großen börsennotierten Betreiber übersteigen die Dienstleistungserträge mittlerweile die Umsätze aus dem Verkauf neuer Maschinen. Demgegenüber schlägt sich das Wachstum nicht in Umsätzen der Anbieter nieder, etablierte Unternehmen nutzen es nicht aus, und strategische Unternehmensinhaber reduzieren ihr Engagement, anstatt es auszubauen.
Tabelle 2: Der Test anhand offizieller Angaben
Die Erklärung liegt darin, dass diese Anlageklasse zunehmend zu einer Infrastruktur wird. Infrastruktur wird in großem Maßstab bereitgestellt, zu wettbewerbsfähigen Preisen angeboten und eher über die Servicebeziehung als über den Verkauf monetarisiert. Das ist ein nachhaltiges Geschäftsmodell, das sich jedoch bei Bewertungskennzahlen im Hardware-Bereich nur schlecht als Anlage eignet. Die investierbare Position ist daher nicht das Gerät selbst. Es sind die installierte Basis, der Servicevertrag und die Softwareebene, die den Gerätebestand steuern. Honeywell und Zebra haben dies jeweils in ihren eigenen Worten zum Ausdruck gebracht und mit ihrer Bilanz entsprechend gehandelt. Ein Investor, der diese Veröffentlichungen als reine Portfolio-Anpassung interpretiert, hat
das einzige Produkt auf diesem Markt, das eine Signatur trägt.Haftungsausschluss
Dieser Artikel wird von RobotAIGeek ausschließlich zu Informations- und Bildungszwecken veröffentlicht. Er stellt weder eine Anlageberatung, Finanzberatung, Beschaffungsberatung noch Rechtsberatung dar und ist auch keine Empfehlung zum Kauf, Verkauf oder Halten von Wertpapieren, Fonds, Produkten oder Dienstleistungen; kein hier enthaltener Inhalt sollte als Grundlage für eine Anlageentscheidung herangezogen werden. Verweise auf börsennotierte Unternehmen, Veräußerungen, Übernahmen und offizielle Statistiken sind analytische Darstellungen, die aus den zitierten Quellen stammen, und stellen keine Befürwortung oder Bewertung eines Emittenten dar. In diesem Artikel werden bewusst keine Angaben zur Marktgröße und keine durchschnittliche jährliche Wachstumsrate für diese Anlageklasse gemacht, da keine offizielle Quelle solche Zahlen veröffentlicht; Leser sollten daher jede einzelne derartige Zahl, auf die sie an anderer Stelle stoßen, mit entsprechender Vorsicht behandeln. Finanzzahlen werden in den von den jeweiligen Unternehmen verwendeten Währungen, Zeiträumen und Berichtsumfängen angegeben, werden nicht zwischen Währungen umgerechnet und wurden nicht unabhängig von RobotAIGeek geprüft. Die Berichtsumfänge der Unternehmen unterscheiden sich erheblich und sind nicht direkt vergleichbar. Die hier dargestellten Einschätzungen im Rahmen der analytischen Betrachtungen stellen Beurteilungen der Tendenz der verfügbaren Belege dar und sind keine statistischen Tests oder Prognosen der zukünftigen Wertentwicklung. Verweise auf Sicherheitsstandards, Zertifizierungssysteme, Handelsmaßnahmen und behördliche Feststellungen dienen der allgemeinen Orientierung, entsprechen dem Stand zum Stichtag der Informationen, können sich ändern – unter anderem durch noch nicht abgeschlossene Verwaltungs- und Gerichtsverfahren – und ersetzen weder die Konformitätsbewertung durch eine zuständige Stelle noch eine unabhängige Rechtsberatung. Die Wertentwicklung in der Vergangenheit und das historische Wachstum lassen keine Rückschlüsse auf zukünftige Ergebnisse zu. Leser sollten ihre eigene Sorgfaltsprüfung durchführen und unabhängigen fachlichen Rat einholen, bevor sie
jede Beschaffungs- oder Investitionsentscheidung. Stichtag für Informationen: 7. August 2026.











