
NTTとトヨタが日本の設備投資額で過去最高を牽引
日本経済新聞が700社以上の日本企業を対象に実施した調査によると、2026年度の設備投資額は35.67兆円となり、前年比14.2%増で過去最高を記録した。NTTやトヨタが、データセンター、AI工場、半導体製造への投資拡大を牽引している。
日本企業は2026年度、35.67兆円(2,260億米ドル)の設備投資を行う計画だ。 8月2日に発表された、700社以上を対象とした日経の調査によるこの数字は、前年比14.2%増となり、過去最高を記録した。 資金は、データセンター、半導体製造装置、電力網の容量拡大、および調査で「AI工場への投資」と称される分野に投入されている。NTTとトヨタが、個別企業としては最大の投資額を計上し、リストのトップに名を連ねている。
この数字はロボット産業にとって重要だ。なぜなら、設備投資は工場自動化の需要を示す先行指標だからである。企業が新たな生産ラインを構築する際には、そこで稼働させるロボットを購入する。既存の設備をアップグレードする際には、手作業の工程を自動化セルに置き換える。したがって、日本における設備投資の過去最高記録は、ひいては、それらの工場に導入される機械を販売する企業にとっても記録的な年となる。
規模の背景
35.67兆円は、日本のGDPの約6%に相当する。この割合は、1980年代後半以来見られていない水準であり、当時、日本企業はその後20年間にわたり世界のエレクトロニクス市場を席巻することになる製造基盤を構築していた。この比較には不完全な点もある。 1980年代の設備投資は、消費財の物理的な生産能力の拡充に充てられた。2026年の設備投資は、テレビではなく計算処理を生み出すデジタルインフラに投じられる。しかし、その規模は類似している。日本は、ここ40年近く試みたことのないペースで産業基盤の再構築を進めている。
前年比14.2%増という数字こそが、より説得力のある指標だ。2010年代の大半において、日本企業の設備投資は一桁台の伸びにとどまっていた。パンデミック期間中は縮小した。その伸びが加速し始めたのは2024年度からで、それ以来毎年その勢いを増している。その原動力は
内需。日本の消費経済は依然として低迷している。成長の原動力となっているのは、AIインフラに対する世界的な需要と、AIシステムに必要な物理的な機器の信頼できる供給元としての日本の地位である。誰が、どこで投資しているのか
NTTの設備投資計画は、本調査対象の中で最大規模である。同社は、国内のクラウド顧客に加え、中国や米国以外の地政学的に安定した管轄区域で計算能力を求める国際的なAI企業にもサービスを提供するため、日本全国にハイパースケールデータセンターを建設している。 NTTの戦略は明確だ。同社は、日本をAI計算の中立的な拠点として位置づけている。日本は、信頼性の高い電力供給、高度な冷却技術を有し、データセンターからの出力に対する輸出規制がない国である。
トヨタの投資額は2番目に大きい。同自動車メーカーは、電気自動車(EV)の生産ライン、バッテリー工場、そしてソフトウェア開発と物理的な製造を統合した、同社が「Woven」と呼ぶ施設に同時に投資している。 トヨタの子会社であるWoven(旧Woven Planet)は、専用の試験・生産インフラを必要とする自動運転およびロボティクス技術の開発を進めている。設備投資額には、従来の自動車工場に加え、工場と研究所の境界を曖昧にする次世代施設の両方が含まれている。
新日鉄住金とホンダがトップ4を締めくくる。新日鉄住金は、データセンター建設に必要な特殊鋼の生産能力を拡大している。ホンダは、新型電気自動車プラットフォームおよび、アシモの後継技術と提携して発表したヒューマノイドロボットプログラム向けの生産ラインを建設中だ。 各社の投資は、同じ根本的なトレンドの異なる側面を反映している。物理的な世界は、計算機の世界に奉仕するために再構築されつつあるのだ。
ロボット需要がもたらす影響これらの企業が建設する新しい工場には、すべてロボットが導入されることになる。そのすべてがヒューマノイド型というわけではない。 その大半は、産業用ロボットアーム、無人搬送車(AGV)、そして人間の作業員と協働する協働ロボットとなるだろう。しかし、工場自動化機器の総潜在市場規模は、設備投資額に正比例して拡大する。日本を代表する大手企業が総じて工場予算を14%増額すれば、それらの工場に機器を供給するロボットメーカーは、同程度の規模で受注残高の増加が見込める。
この傾向は、ファナック、安川電機、川崎重工業といった企業の業績にすでに表れている。ファナックは直近の四半期で受注の増加を報告した。安川電機は通期業績予想を上方修正した。川崎重工業のロボット部門は過去最高の売上高を記録した。これらの企業は、日経の調査が数値化した設備投資の急増による直接的な恩恵を受けている。 この調査は、ロボットメーカーの受注状況がすでに示唆していたこと以上の新たな情報を提供しているわけではない。しかし、ごく少数の四半期報告書ではなく、700社というサンプル規模によって、この傾向を裏付けている。
企業別の内訳
調査で支出額が最も多かった企業を見ると、具体的な投資先が明らかになる。NTTは2026年度に3.8兆円(264億米ドル)の設備投資を計画しており、これは調査対象企業の中で最大の単一企業額である。そのほぼ半分は、日本国内外でのデータセンター建設に充てられる。 トヨタは2.1兆円でこれに続き、その資金はバッテリー工場の建設、自動化組立ライン、および静岡県にある実験施設「Woven City」に配分される。ソフトバンクグループは1.5兆円を投じることを表明しており、そのほぼ全額が、オラクルおよびNVIDIAとの提携を通じたAIデータセンターのインフラ整備に充てられる。
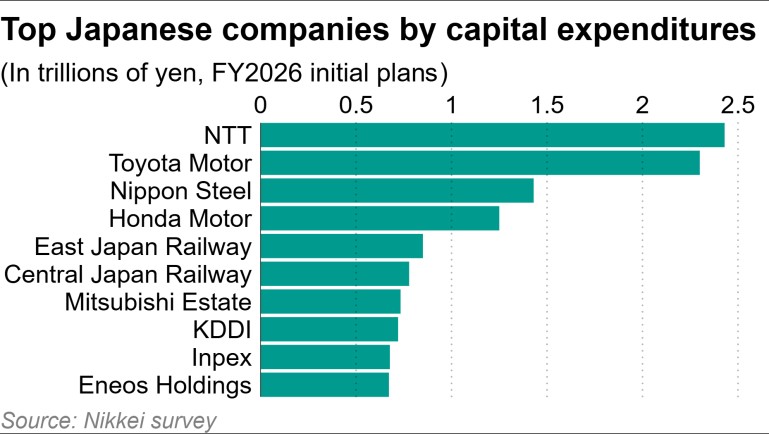
上位3社を除くと、投資内容はより多様化しています。新日鉄は、半導体製造装置向けの特殊合金に投資しています。 ルネサスエレクトロニクスは、国内の半導体製造能力を拡大している。KDDIと楽天は、将来的には自律システムを支えることになる5Gおよびエッジコンピューティングのインフラを構築している。これらに共通する点は、特定の単一の技術ではない。日本国内に構築される物理的なインフラこそが、AIへの移行からどの企業が価値を獲得できるかを決定づけるボトルネックになるという共通の認識である。
半導体製造装置メーカーについては、別途注目に値する。 東京エレクトロン、ディスコ、スクリーン・ホールディングスは、いずれも半導体製造装置の生産能力を拡大している。これらの企業の設備投資は「二次的な賭け」だ。彼らが構築しているのはAIシステムそのものではない。AIシステムを構築するためのツールを製造するツールを構築しているのだ。受注残高には、TSMC、サムスン、インテル、そして日本の新興ファウンドリであるラピダスからの需要が反映されている。 これらの顧客各社は、最終的にはロボットを駆動するチップを生産する製造能力を構築している。東京エレクトロンから工場の現場に立つヒューマノイドロボットに至る設備投資の連鎖は、少なくとも4つの中間段階を経るが、資金はそれらすべてを同時に流れている。
電力制約
支出のペースを鈍らせる可能性のある要因が一つある。 日本には、企業が建設を計画しているすべてのデータセンターに電力を供給するのに十分な電力がない。NTTだけでも、ギガワット規模の新規発電容量を必要とする施設の建設を計画している。同国の原発再稼働計画は遅々として進んでいない。再生可能エネルギーの導入は、山岳地帯の島国という地理的条件により、用地確保の制約に直面している。LNGの輸入はコストが高く、二酸化炭素排出量も多い。
日経の調査対象となった設備投資計画のいくつかは、データセンターの建設に加え、発電への投資も盛り込まれている。各社は自社で太陽光発電所を建設したり、小型モジュール炉に投資したり、電力供給を確保するために長期の電力購入契約を締結したりしている。 電力不足は現実の問題ではあるが、致命的ではない。一部のプロジェクトは遅延し、他のプロジェクトではコストが増加するだろう。しかし、全体的な傾向が逆転することはない。AI計算への需要は強すぎ、戦略的必要性もあまりにも明確であるため、日本が電力不足を理由に工場の建設を見送ることはないだろう。
地政学的な視点
日本の設備投資額が過去最高を記録したこの時期は、AIインフラの世界的なサプライチェーンが地政学的な境界線に沿って分断されつつあるタイミングと重なっている。米国は中国への半導体輸出を制限し、中国は米国への希土類の輸出を制限している。両国とも、相手国への依存度を低減させるため、国内の生産能力を拡充している。 その間に位置する日本は、ワシントンと同盟関係にある一方で、経済的には北京と密接に結びついており、その立場を利用して双方からの投資を呼び込んでいる。
NTTのデータセンターは、中国の管轄外でアジアの容量を求める米国のAI企業にサービスを提供することになる。 トヨタの工場は、両大国が争う市場向けの自動車を生産する。新日鉄住金の特殊合金は、両国が必要とする機器に採用されることになる。日本の過去最高水準の設備投資は、自国の産業の将来への賭けであると同時に、どちらの大国も疎外するわけにはいかない製造パートナーとしての地政学的立場への賭けでもある。
リスクは、この賭けが外れることだ。もし米中間の緊張が緩和されれば、中立の立場として日本が享受する優位性は薄れる。もし緊張がさらに高まれば、日本は市場アクセスを制限するような形で、どちらかの側につくことを余儀なくされるかもしれない。しかし、今のところ、資金は流入し続けている。JPY
35.67兆はヘッジではない。それは確約である。歴史的な比較
日本企業がGDP比でこれほどのペースで投資を行ったのは、1980年代後半が最後だった。その結末は悲惨なものだった。この比較は完全ではないが、示唆に富んでいる。1980年代、投資は資産投機や金融工学によって牽引されていた。 企業は、過大評価された地価を担保に借入を行い、必要のない生産能力を構築していた。現在のサイクルは、ある重要な点で異なっている。投資は、明確に特定できる需要によって牽引されているのだ。AI企業にはデータセンターが必要だ。自動車メーカーにはバッテリー工場が必要だ。半導体製造装置メーカーには製造能力が必要だ。その需要は現実のものであり、投機的な予測ではなく、発注書によって測定可能である。
しかし、1980年代との比較には警告が込められている。日本の企業部門には、景況感が良好で資金調達コストが低い状況下で、過剰投資を行う傾向が過去に見られる。 日銀の超低金利政策により、資本は安くなっている。AIブームにより、景況感は高まっている。根底にある需要が本物であるとしても、過剰投資の条件は整っている。記録的な投資サイクルとバブルの違いは、後になって初めて明らかになるものだ。
免責事項:本記事は情報提供のみを目的としており、言及されているいかなる企業、製品、技術に対する投資助言、支持、または推奨を構成するものではありません。












