
NTT 與豐田引領日本資本支出創下歷史新高
《日經》針對 700 多家日本企業進行的調查顯示,2026 會計年度的資本支出將達 35.67 兆日圓,較前一年增長 14.2%,創下歷史新高。NTT 和豐田帶動這波投資熱潮,將資金投入資料中心、人工智慧工廠及晶片製造領域。
日本企業計畫在2026會計年度投入35.67兆日圓(2,260億美元)的資本支出。 該數據源自《日經新聞》於8月2日發布的一項針對700多家企業的調查,較前一年增長14.2%,創下歷史新高。 這筆資金將流向資料中心、半導體製造設備、電網容量,以及該調查所稱的「AI工廠」投資。NTT和豐田位居榜首,各自的投資額最高。
這個數字對機器人產業至關重要,因為資本支出是工廠自動化需求的先行指標。當企業建造新生產線時,會購置機器人來取代人力;當企業升級現有設施時,則會將人工工作站替換為自動化單元。由此推論,日本創紀錄的資本支出年,對那些供應工廠所需機器的廠商而言,同樣是創紀錄的一年。
規模的背景
35.67兆日圓約佔日本國內生產總值(GDP)的6%。自1980年代末以來,日本企業曾建立起在隨後二十年間主宰全球電子產業的製造基地,當時的資本支出比例便達此水準。不過,這項比較並不完全貼切。 1980年代的投資主要投入消費品的實體生產能力;而2026年的投資則將投入數位基礎設施,產出的是運算能力而非電視機。但兩者的規模具有可比性。日本正以近四十年來未曾嘗試的速度,對其工業基礎進行改造。
年增率達14.2%這個數字更具說服力。在2010年代的大部分時間裡,日本企業的資本支出增幅僅維持在個位數;疫情期間更曾出現萎縮。這股增長動能始於2024財年,此後每年均呈現複合式增長。其驅動力並非
內需。日本的消費經濟依然低迷。主要驅動力來自全球對人工智慧基礎設施的需求,以及日本作為人工智慧系統所需實體設備之可信賴供應商的定位。誰在投資?投資地點在哪裡
NTT 的資本支出計畫在本次調查中規模最大。這家電信公司正在日本各地興建超大規模資料中心,以服務國內雲端客戶,以及那些希望在中國和美國以外、地緣政治環境穩定的司法管轄區內獲得運算能力的國際人工智慧企業。 NTT 的策略十分明確:將日本定位為人工智慧運算的中立基地——這個國家不僅擁有可靠的電力供應與先進的冷卻技術,且對資料中心的產出並無出口限制。
豐田的投資承諾位居第二。這家汽車製造商正同步投資電動車生產線、電池工廠,以及其稱為「Woven」的設施——該設施將軟體開發與實體製造相結合。 豐田旗下的 Woven 子公司(前身為 Woven Planet)正在建構自動駕駛與機器人技術能力,這需要專門打造的測試與生產基礎設施。該資本支出數字涵蓋了傳統汽車工廠,以及那些模糊了工廠與實驗室界線的次世代設施。
新日鐵和本田則分列前四名。新日鐵正擴大數據中心建設所需的特種鋼產能;本田則正在建設生產線,用於其新電動車平台,以及與「阿西莫(Asimo)」後繼技術合作所宣布的人形機器人計畫。 各公司的支出反映了同一基本趨勢的不同面向。實體世界正被重新建構,以服務於計算世界。
機器人需求帶來的影響這些企業所興建的每一座新工廠都將配備機器人。其中並非全是類人型機器人。 其中大部分將是工業機械臂、自動導引車,以及與人類操作員並肩作業的協作機器人。但工廠自動化設備的總可觸及市場規模,將與資本支出呈正比增長。當日本最大型企業集體將工廠預算增加 14% 時,供應這些工廠的機器人製造商可預期其訂單量將以相似的幅度增長。
這一點在發那科(Fanuc)、安川電機(Yaskawa)和川崎重工業(Kawasaki Heavy Industries)等公司的財報中已可見一斑。發那科在最近一個季度報告中顯示訂單增長;安川電機上調了全年業績預期;川崎重工業的機器人部門則創下營收紀錄。這些公司正是日經調查所量化的資本支出激增現象的直接受益者。 這項調查並未揭示任何機器人製造商訂單量尚未顯示的資訊。但它透過涵蓋 700 家企業的樣本規模,而非僅憑寥寥數份季度報告,進一步證實了這一趨勢。
企業層級的細項分析
調查中資本支出最高的企業揭示了具體的投資方向。NTT 計畫在 2026 會計年度投入 3.8 兆日圓(264 億美元)的資本支出,這是本次調查中單一企業的最高金額。其中近半數將用於在日本國內及海外建設資料中心。 豐田以2.1兆日圓緊隨其後,資金將分配於電池工廠建設、自動化組裝線,以及位於靜岡縣的「Woven City」實驗設施。軟銀集團則承諾投入1.5兆日圓,其中幾乎全數用於透過與甲骨文(Oracle)及英偉達(Nvidia)的合作,建置人工智慧(AI)資料中心基礎設施。
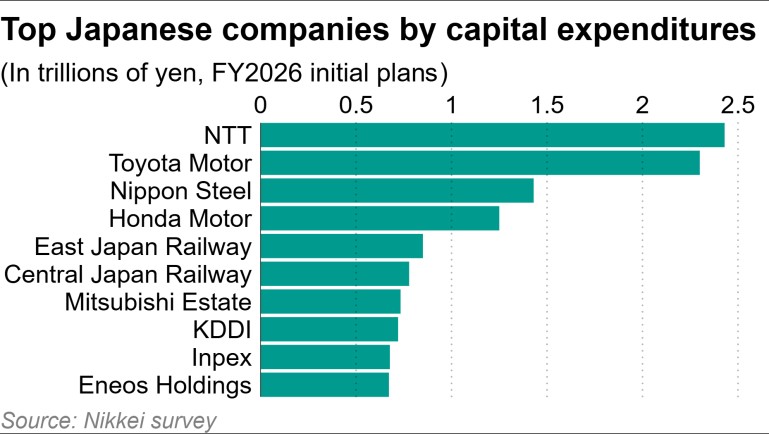
排在前三名之後,各公司的投資方向則較為多元。日本製鐵正投資於半導體製造設備所需的特殊合金。 瑞薩電子(Renesas Electronics)則正在擴充國內晶片製造產能。KDDI 與樂天(Rakuten)則正在建設 5G 及邊緣運算基礎設施,這些設施最終將服務於自動駕駛系統。其中的共同點並非某項特定技術,而是大家共同相信:在日本境內建置的實體基礎設施,將成為決定哪些企業能從人工智慧轉型中獲取價值的關鍵瓶頸。
半導體設備製造商值得單獨關注。 東京電子、Disco 以及 Screen Holdings 都在擴大用於製造晶片的設備產能。它們的資本支出是一項「二階賭注」——它們並非在打造 AI 系統,而是正在打造用於製造 AI 系統的工具。它們的訂單簿反映了來自台積電、三星、英特爾以及日本新銳代工廠 Rapidus 的需求。 這些客戶各自都在擴建製程產能,最終將生產出驅動機器人的晶片。從東京電子到工廠車間裡的人形機器人,這條資本支出鏈至少要經過四個中間環節,但資金正同時流經所有環節。
電力限制
有一個因素可能會放緩這波支出。 日本缺乏足夠的電力來供應企業計畫興建的所有資料中心。光是 NTT 一家公司,其規劃的設施就將需要數吉瓦的新發電容量。該國的核電重啟計畫進展緩慢。在這個多山群島國家,再生能源的部署面臨土地限制。液化天然氣(LNG)進口成本高昂且碳排放密集。
在《日經》的調查中,部分資本支出計畫除了建置資料中心外,還包含發電相關投資。企業正興建自有太陽能電廠、投資小型模組化反應爐,並簽署長期購電協議以確保電力供應。 電力短缺是真實存在的,但並非致命打擊。這將延遲部分專案的進度,並增加其他專案的成本,但不會逆轉整體趨勢。人工智慧運算的需求過於強勁,戰略必要性也過於明確,日本不可能因為電力短缺而放棄興建工廠。
地緣政治層面
日本創下資本支出新高的同時,全球人工智慧基礎設施的供應鏈正沿著地緣政治分界線呈現碎片化趨勢。美國限制對中國的晶片出口;中國則限制對美國的稀土出口。兩國皆在建立國內產能,以減少對彼此的依賴。 日本身處兩國之間,雖與華盛頓結盟,但在經濟上卻與北京糾纏不清,並正利用此一地位吸引雙方投資。
NTT的資料中心將服務於那些希望在亞洲擁有運算能力、卻又不想受中國司法管轄的美國人工智慧公司。 豐田的工廠將為這兩大強權爭奪的市場生產車輛。日本鋼鐵的特種合金將應用於兩國均需要的設備中。日本創紀錄的資本支出,部分是對自身工業未來的賭注,部分則是對其地緣政治地位的賭注——作為這兩大強權都無法承受疏遠的製造業夥伴。
風險在於這場賭注可能失算。若美中緊張局勢緩和,日本作為中立地的溢價優勢將隨之減弱;若緊張局勢進一步升級,日本可能被迫選邊站,進而限制其市場准入。但就目前而言,資金仍在湧入。日圓
35.67兆並非對沖,而是一項承諾。歷史對照
日本企業上一次以這般佔國內生產總值(GDP)比例進行投資,是在1980年代末期。那次結局並不美好。雖然這項比較並不完美,卻頗具啟發性。在1980年代,投資主要由資產投機和金融工程所驅動。 企業利用被高估的土地價值舉債,建造其實並不需要的產能。當前的週期在一個關鍵方面有所不同:投資是由可辨識的需求所驅動。人工智慧公司需要資料中心;汽車製造商需要電池工廠;半導體設備製造商則需要生產能力。這種需求是真實的,且可透過採購訂單來衡量,而非基於投機性的預測。
但與1980年代的對比仍蘊含著警示。日本企業界已顯現出當信心高漲且資本成本低廉時,便容易出現過度投資的傾向。 日本銀行的超低利率使資本成本低廉;人工智慧熱潮則推高了市場信心。即使基本面需求真實存在,過度投資的條件依然具備。創紀錄的投資週期與泡沫之間的差異,往往只有在事後回顧時才顯而易見。
免責聲明:本文僅供參考,並不構成對文中提及之任何公司、產品或技術的投資建議、背書或推薦。












