
中国の鉱業法とAI消費計画:ロボットのサプライチェーンを再構築する2つの政策
2026年6月に実施された2つの政策措置――中国の新たな「鉱産資源法」に基づく規制(6月15日施行)と、商務省の「AIプラス消費」計画(6月19日発表)――が、世界のロボット産業のサプライチェーンを相反する方向に引き裂いている。 一方は、ロボット製造に不可欠な希土類や戦略鉱物に対する中国の支配力を強化するものだ。もう一方は、それらの鉱物を使って製造されたロボットを購入する中国の消費者に対して補助金を支給するものである。
2つの政策、1つの方向性
2026年6月15日、中国の新たな「鉱産資源法」施行規則が施行された。その4日後、商務省は、ロボットやAIアシスタントを中国人の日常生活に浸透させるための17の措置を盛り込んだ「AIプラス消費」計画を発表した。この2つの政策は一見無関係に見えるが、実はそうではない。
鉱物資源法は、あらゆるロボットのアクチュエータ、バッテリー、センサーに使用される希土類、ガリウム、黒鉛、タングステンに対する国家の管理を一元化するものである。 一方、消費計画は、これらの鉱物資源を用いて製造されたロボットを購入する中国の家庭や企業に対して補助金を支給するものである。これらを組み合わせることで、一貫した産業戦略が形成される。すなわち、原材料を管理し、国内市場を活性化させ、その両方の手段を用いて、中国のロボットを世界的に競争力のあるものにするコスト面およびサプライチェーン上の優位性を維持するのだ。
鉱物法:6月15日に何が変わったのか
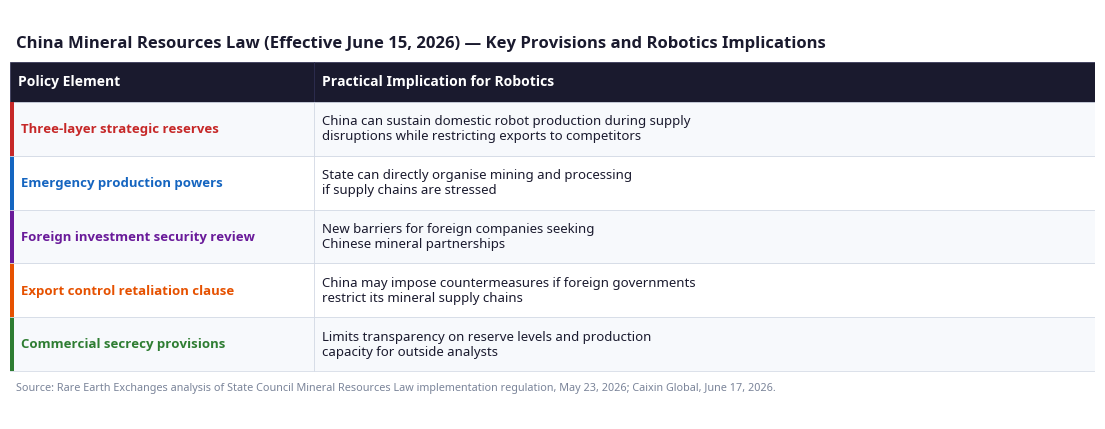
5月9日に中国国務院で承認され、5月20日に公布され、6月15日に施行された『鉱産資源法』実施規則は、単なる定型的な鉱業規則集ではない。これは、採掘権、戦略的備蓄、緊急供給権限、輸出管理、および外国投資審査を単一の法的枠組みに統合する、中央集権的な国家安全保障の枠組みを構築するものである。
ロボット産業にとって最も影響が大きい規定は、3層からなる戦略的備蓄システムである。中国は今後、完成した鉱物材料の製品備蓄、緊急時に稼働可能な生産能力の備蓄、そして戦略的選択肢として保持される保護鉱床の原産地備蓄を維持することになる。 ロボットのサーボモーターやアクチュエータの永久磁石に不可欠な希土類元素について言えば、これは中国が単に材料を備蓄しているだけではないことを意味する。それは「オプション性」、すなわち地政学的状況に応じて供給を急増させたり制限したりする能力を備蓄しているということである。
この規制がロボット工学にとって特に重要なのは、中国が世界の希土類鉱石採掘量の約70%、加工能力の90%近くを支配しているためだ。ロボットのサーボモーターに使用される永久磁石には、ネオジム、ジスプロシウム、テルビウムが必要だが、これらに代わる大規模な代替品は当面見当たらない。 マッキンゼーが2026年6月に発表したヒューマノイド用サプライチェーン報告書では、磁石が中国が「圧倒的に支配的」な唯一の部品カテゴリーであると指摘されており、ベアリング、センサー、ドライバーボードなどの他のカテゴリーでは、世界的な供給源がより多様化していることが示された。
「AIプラス消費計画」:何百万もの家庭へのロボット導入
6月19日に他の7省庁と連携して発表された商務省の計画は、サプライチェーンの別の末端をターゲットとしている。その17の措置は、新しいスマート製品、補助金、インフラ、規格を通じて、AIとロボットを消費者の生活に浸透させることを目指している。 掲げられた目標は、AIを「数百万の家庭や数百万の店舗」に普及させることだ。
この取り組みの中心となるのは、ロボットやAIライフアシスタント――ヒューマノイド、四足歩行型、バイオニック、高齢者介護用、コンパニオンロボットなど――である。 同計画では、これらの製品を消費者の下取り補助金プログラムに組み込み、消費者ローンに対する利子補助を提供することを提案している。これは、中国の電気自動車(EV)普及を後押しした補助金メカニズムを反映したものであり、初期費用の障壁を下げ、販売台数を増やし、その販売台数を活用して製造コストをさらに引き下げるというものである。
このタイミングは偶然ではない。Caixin Globalの6月16日付の報道によると、2026年5月、中国の小売売上高は2022年以来初めて減少した。「AIプラス消費」計画は、技術政策の言葉を借りた需要刺激策の一面も持っている。
より大きなシグナル
これら2つの政策は、構造的な挟み撃ちを形成している。鉱物法は、中国のロボット産業が
中国メーカーは、欧米のメーカーが中国から調達するか、あるいは他国から割高な価格で調達せざるを得ない原材料を、安定的に、かつコスト面で有利な条件で入手できる。この消費計画により、中国のロボットメーカーは、コストをさらに引き下げるために必要な生産量を確保できる、補助金付きの国内市場を確実に手に入れることになる。「中国は単にロボットを製造しているだけではない。競争力のあるコストで製造できるのは中国のロボットだけとなるような条件を整え、さらにそれらを購入するための市場に補助金を投入しているのだ。」
欧米のロボットメーカーやシステムインテグレーターにとって、現実的な課題は、中国のサプライチェーンに関与すべきかどうかではなく、その依存関係をいかに管理するかという点にある。マッキンゼーの報告書によると、磁石分野では中国の支配力がほぼ完全である一方、その他の分野では支配力は大きいものの圧倒的ではない。 この状況を最もうまく乗り切れるのは、どの部品を許容可能なコストプレミアムで中国国外から調達でき、どの部品がそうできないかを特定し、政治的な好悪ではなく、その率直な評価に基づいてサプライチェーン戦略を構築する企業である。
厳しい現実とは
中国の鉱物規制に関する報道の多くは、地政学的リスクに焦点を当てている。しかし、より厳しい現実として、そのリスクはすでにサプライチェーンの価格に織り込まれている。欧米のヒューマノイドロボットメーカーは、中国の価格水準で中国製部品を入手できないため、ロボット1台あたりすでに中国メーカーよりも8万4,000ドル多く支払っているのだ。鉱物法はその格差を生み出したわけではない。それを制度化したに過ぎない。
「AIプラス消費」計画については、あまり報じられていない。もし中国の消費者が、補助金と高齢化を背景に、コンパニオンロボットや介護ロボットを大規模に導入し始めれば、中国の製造コストに及ぼす量的な影響は、いかなる政府の研究開発プログラムよりも大きくなるだろう。 EV(電気自動車)用バッテリーのコストが、2010年の1kWhあたり1,200ドルから、現在では1kWhあたり100ドル未満にまで低下したのは、一般消費者による大規模な普及が原動力となったからだ。同じ力学が、
ロボットのアクチュエータやセンサーに適用されれば、同等の国内生産量を持たない限り、欧米のメーカーには到底太刀打ちできないほどコストを削減できるだろう。出典:
1 Rare Earth Exchanges, 「北京、抜本的な新鉱業規制で戦略鉱物への支配を強化」、2026年5月23日。 https://rareearthexchanges.com/news/beijing-tightens-its-grip-on-strategic-minerals-with-sweeping-new-mining-rules/
2 Caixin Global、「中国、抜本的な新規制で戦略鉱物への統制を強化」、2026年6月17日。 https://www.caixinglobal.com/2026-06-17/china-tightens-control-over-strategic-minerals-with-sweeping-new-rules-102455094.html
3 サウスチャイナ・モーニング・ポスト、「ロボットの台頭:中国、消費者のAI選択肢拡大を目指す計画を発表」、2026年6月19日。 https://www.scmp.com/tech/policy/article/3357676/rise-robots-china-releases-plan-aimed-increasing-consumers-ai-options
4 『Caixin Global』、「中国の小売売上高、2022年以来初めて減少」、2026年6月16日。
5 フォーブス、「一部の米国ロボットメーカーが中国への依存度を低減している理由」、2026年6月17日。
https://www.forbes.com/sites/johnkoetsier/2026/06/17/why-some-us-robot-makers-are-reducing-dependence-on-china/6 Strategic Metals Invest, 「中国の輸出規制:重要鉱物」, 2026年6月18日. https://strategicmetalsinvest.com/china-export-controls-critical-minerals/












