
《中华人民共和国矿产法》与人工智能消费计划:两项重塑机器人供应链的政策
2026年6月的两项政策举措——中国新颁布的《矿产资源法》实施细则(6月15日生效)和商务部发布的“AI+消费”计划(6月19日发布)——正将全球机器人供应链拉向相反的方向。 其中一项加强了中国对机器人所需稀土和战略矿产原料的管控;另一项则通过补贴鼓励中国消费者购买由这些矿产制造的机器人。
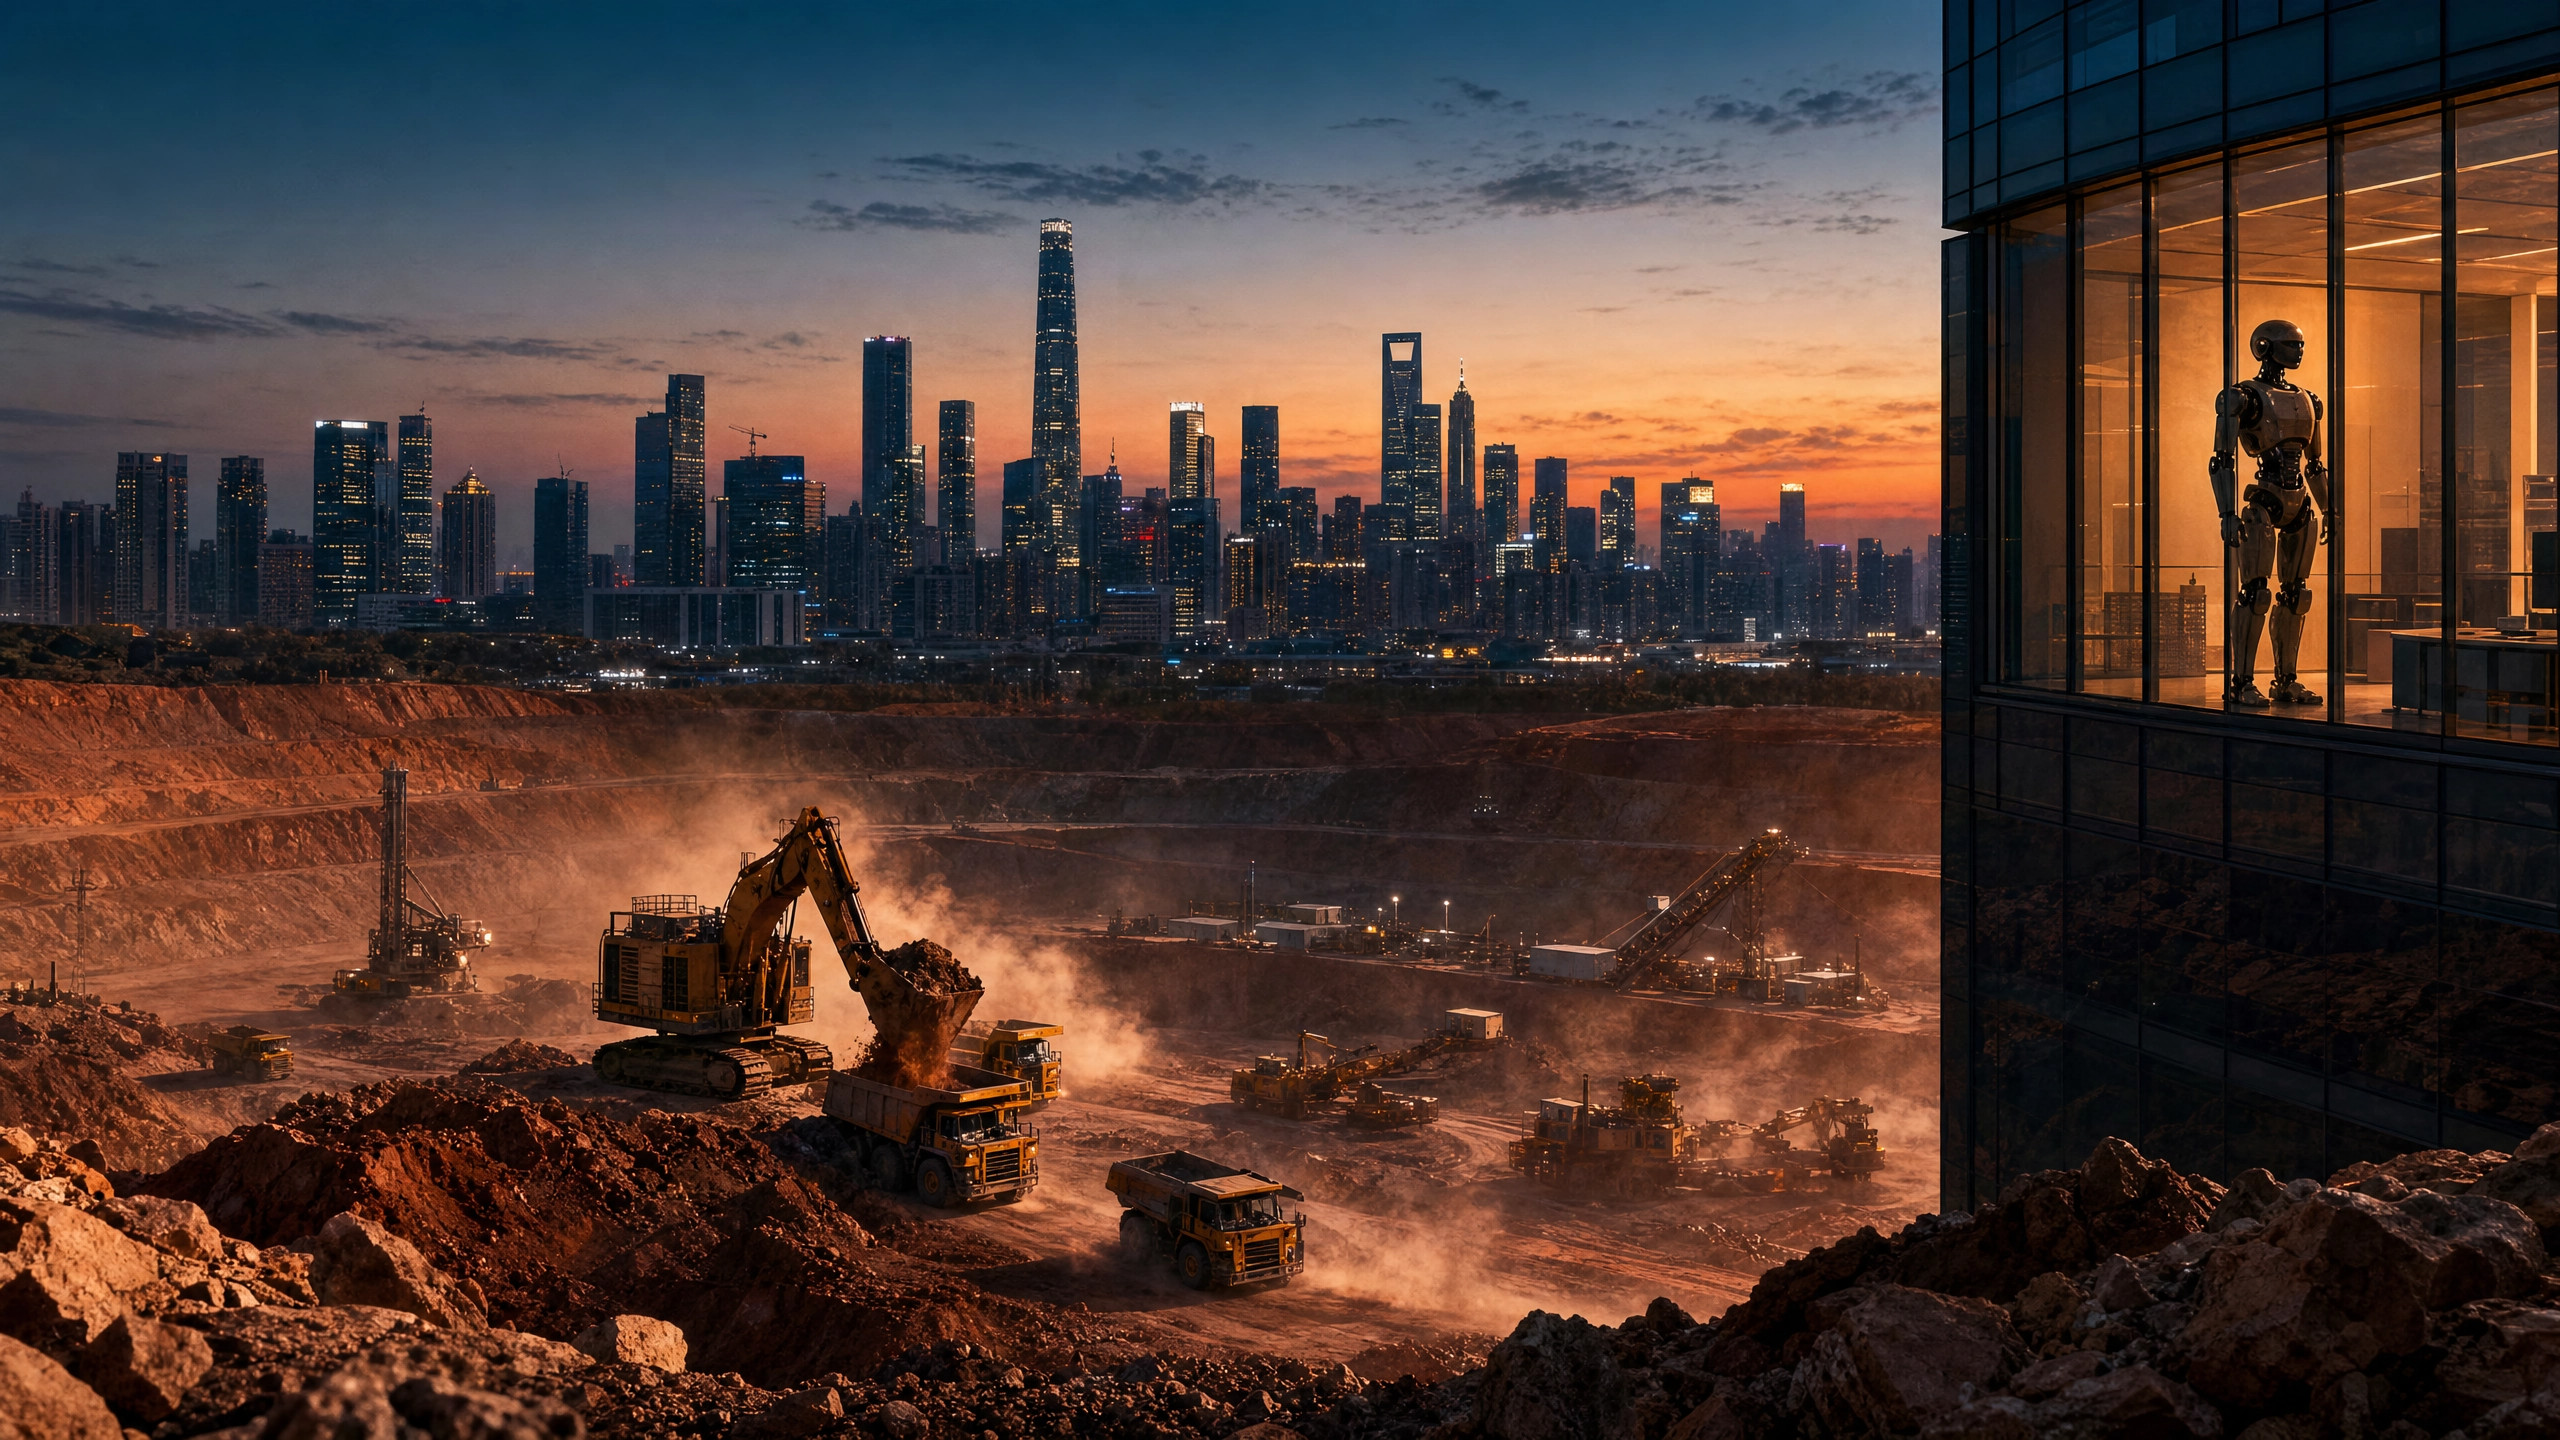
两项政策,同一方向
2026年6月15日,中国新修订的《矿产资源法》实施条例正式生效。四天后,商务部发布了一项包含17项措施的“AI+消费”计划,旨在将机器人和人工智能助手融入中国人的日常生活。这两项政策看似毫无关联,实则不然。
《矿产资源法》将国家对稀土、镓、石墨和钨等矿产的管控权集中到国家手中,而这些矿产是制造每台机器人执行器、电池和传感器不可或缺的原料。 而消费计划则通过补贴,鼓励中国家庭和企业购买由这些矿产资源制造的机器人。这两项政策共同构成了一个连贯的产业战略:控制原材料供应,刺激国内市场,并利用这两大杠杆来维持成本和供应链优势,从而使中国机器人在全球范围内保持竞争力。
《矿产资源法》:6月15日发生了什么变化
《矿产资源法》实施条例——于5月9日经中国国务院批准、5月20日发布、6月15日生效——并非一份常规的采矿法规。它建立了一个集中的国家安全框架,将采矿权、战略储备、应急供应权、出口管制和外商投资审查整合为一个统一的法律体系。
对机器人行业影响最深远的条款是三层战略储备体系。中国将建立成品矿物材料的库存储备、可在紧急情况下启动的生产能力储备,以及作为战略选项持有的受保护矿产资源的产地储备。 对于稀土元素——这是机器人伺服电机和执行器中永磁体不可或缺的原料——这意味着中国不仅仅是在储存原材料,更是在储备“选择权”:即根据地缘政治形势,随时增加或限制供应的能力。
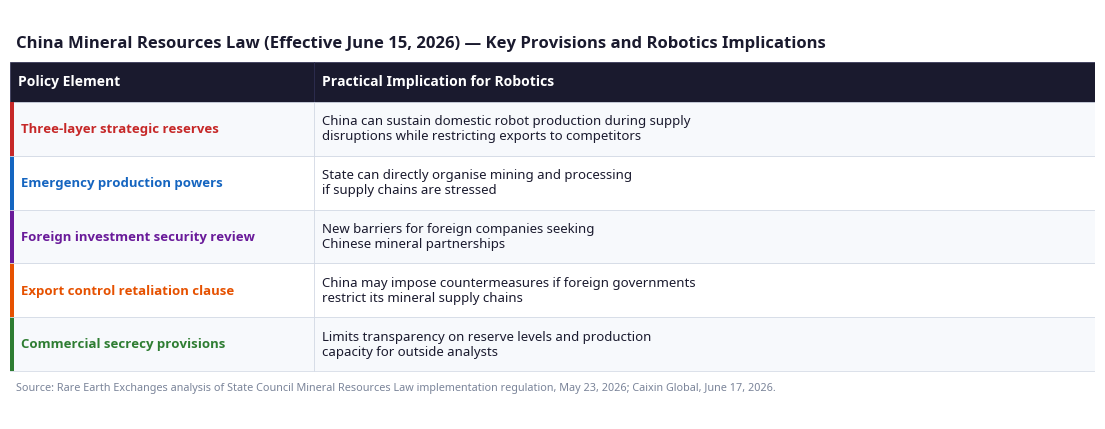
该法规对机器人行业尤为重要,因为中国掌控着全球约70%的稀土开采量和近90%的加工产能。机器人伺服电机中的永磁体——其制造需要钕、镝和铽——目前尚无可在短期内大规模替代的替代品。 麦肯锡2026年6月发布的类人机器人供应链报告指出,磁铁是中国“占据绝对主导地位”的唯一零部件类别,而轴承、传感器和驱动板等其他类别则呈现出更加多元化的全球供应格局。
“AI+消费”计划:让机器人走进千家万户
6月19日,商务部联合其他七个部委发布的计划则瞄准了供应链的另一端。该计划提出的17项措施旨在通过新型智能产品、补贴、基础设施和标准,将人工智能和机器人融入消费者生活。 其明确目标是推动人工智能进入“千家万户和数百万家店铺”。
此次推动的核心是机器人和AI生活助手——包括类人机器人、四足机器人、仿生机器人、养老机器人以及陪伴机器人。 该计划提议将这些产品纳入消费者以旧换新补贴计划,并为消费贷款提供利息补贴。这与推动中国电动汽车普及的补贴机制如出一辙:降低前期成本门槛,扩大销量,并利用规模效应进一步降低制造成本。
这一时机并非偶然。据《财新全球》6月16日报道,2026年5月,中国零售额自2022年以来首次出现萎缩。“AI+消费”计划在某种程度上是披着科技政策外衣的需求刺激措施。
更深层的信号
这两项政策形成了一种结构性的钳形攻势。《矿产法》确保了中国机器人
中国制造商能够以安全且具有成本优势的方式获得那些西方制造商必须从中国采购、或不得不以高价从其他地方采购的原材料。该消费计划确保了中国机器人制造商拥有一个受补贴的国内市场,从而产生推动成本进一步下降所需的销量。“中国不仅仅是在制造机器人。它正在营造一种环境,使中国制造的机器人成为唯一能够以具有竞争力的成本生产的机器人——然后通过补贴市场来推动其销售。”
对于西方机器人制造商和系统集成商而言,实际问题不在于是否要与中国供应链合作,而在于如何管理这种依赖关系。麦肯锡的报告显示,中国在磁铁领域的 dominance 近乎完全,在其他类别中 dominance 显著但并非压倒性。 能够最好地应对这一局面的企业,是那些能够辨别哪些零部件可以在中国境外以可接受的成本溢价采购、哪些不能——并基于这一客观评估而非政治偏好来制定供应链战略的企业。
残酷的现实是什么
关于中国矿产管控的大部分报道都聚焦于地缘政治风险。更残酷的现实是,这种风险早已被计入供应链成本:由于无法以中国市场的价格采购中国零部件,西方类人机器人制造商目前每台机器人的成本比中国制造商高出84,000美元。矿产法并非造成这一差距的原因,而是将其制度化了。
“AI+消费”计划则是报道较少的另一面。如果中国消费者在补贴政策和人口老龄化的推动下,开始大规模采用陪伴机器人和养老机器人,那么这对中国制造成本产生的规模效应将远超任何政府研发计划。 正是大众的广泛采用,推动了电动汽车电池成本从2010年的每千瓦时1,200美元降至如今的每千瓦时100美元以下。同样的动态,
若将这一技术应用于机器人执行器和传感器,将以一种西方制造商在没有同等国内产量的情况下无法匹敌的方式降低成本。来源:
1 稀土交易所,《北京出台全面新采矿法规,加强对战略矿产的控制》,2026年5月23日。 https://rareearthexchanges.com/news/beijing-tightens-its-grip-on-strategic-minerals-with-sweeping-new-mining-rules/
2 《财新全球》,“中国出台全面新规加强对战略矿产的管控”,2026年6月17日。 https://www.caixinglobal.com/2026-06-17/china-tightens-control-over-strategic-minerals-with-sweeping-new-rules-102455094.html
3 《南华早报》,“机器人崛起:中国发布计划旨在增加消费者的人工智能选择”,2026年6月19日。 https://www.scmp.com/tech/policy/article/3357676/rise-robots-china-releases-plan-aimed-increasing-consumers-ai-options
4 《财新全球》,“中国零售额自2022年以来首次萎缩”,2026年6月16日。
5 《福布斯》,“为何部分美国机器人制造商正减少对中国的依赖”,2026年6月17日。
https://www.forbes.com/sites/johnkoetsier/2026/06/17/why-some-us-robot-makers-are-reducing-dependence-on-china/6 Strategic Metals Invest,《中国的出口管制:关键矿产》,2026年6月18日。https://strategicmetalsinvest.com/china-export-controls-critical-minerals/












