
実際の自動運転市場は「囲いのある庭」のようなものであり、ロボタクシーよりも先にASEANに広がりつつある
レベル4の自動運転はすでに商用化されていますが、乗客向けではありません。Zelos社は、フェンスで囲まれた敷地内の固定ルートで2万5,000台以上の無人物流車両を運行しており、郵便事業者がその主要顧客となっています。また、シンガポールとマレーシアは、ロボタクシーの是非を議論するのではなく、ルートごとにこのカテゴリーの運行許可を認めています。 本コラムでは、なぜ「フェンス」こそが製品なのか、なぜライセンスがまずASEAN諸国で取得され始めているのか、そしてフィリピンの調達委員会がそこから何を学ぶべきかについて論じる。

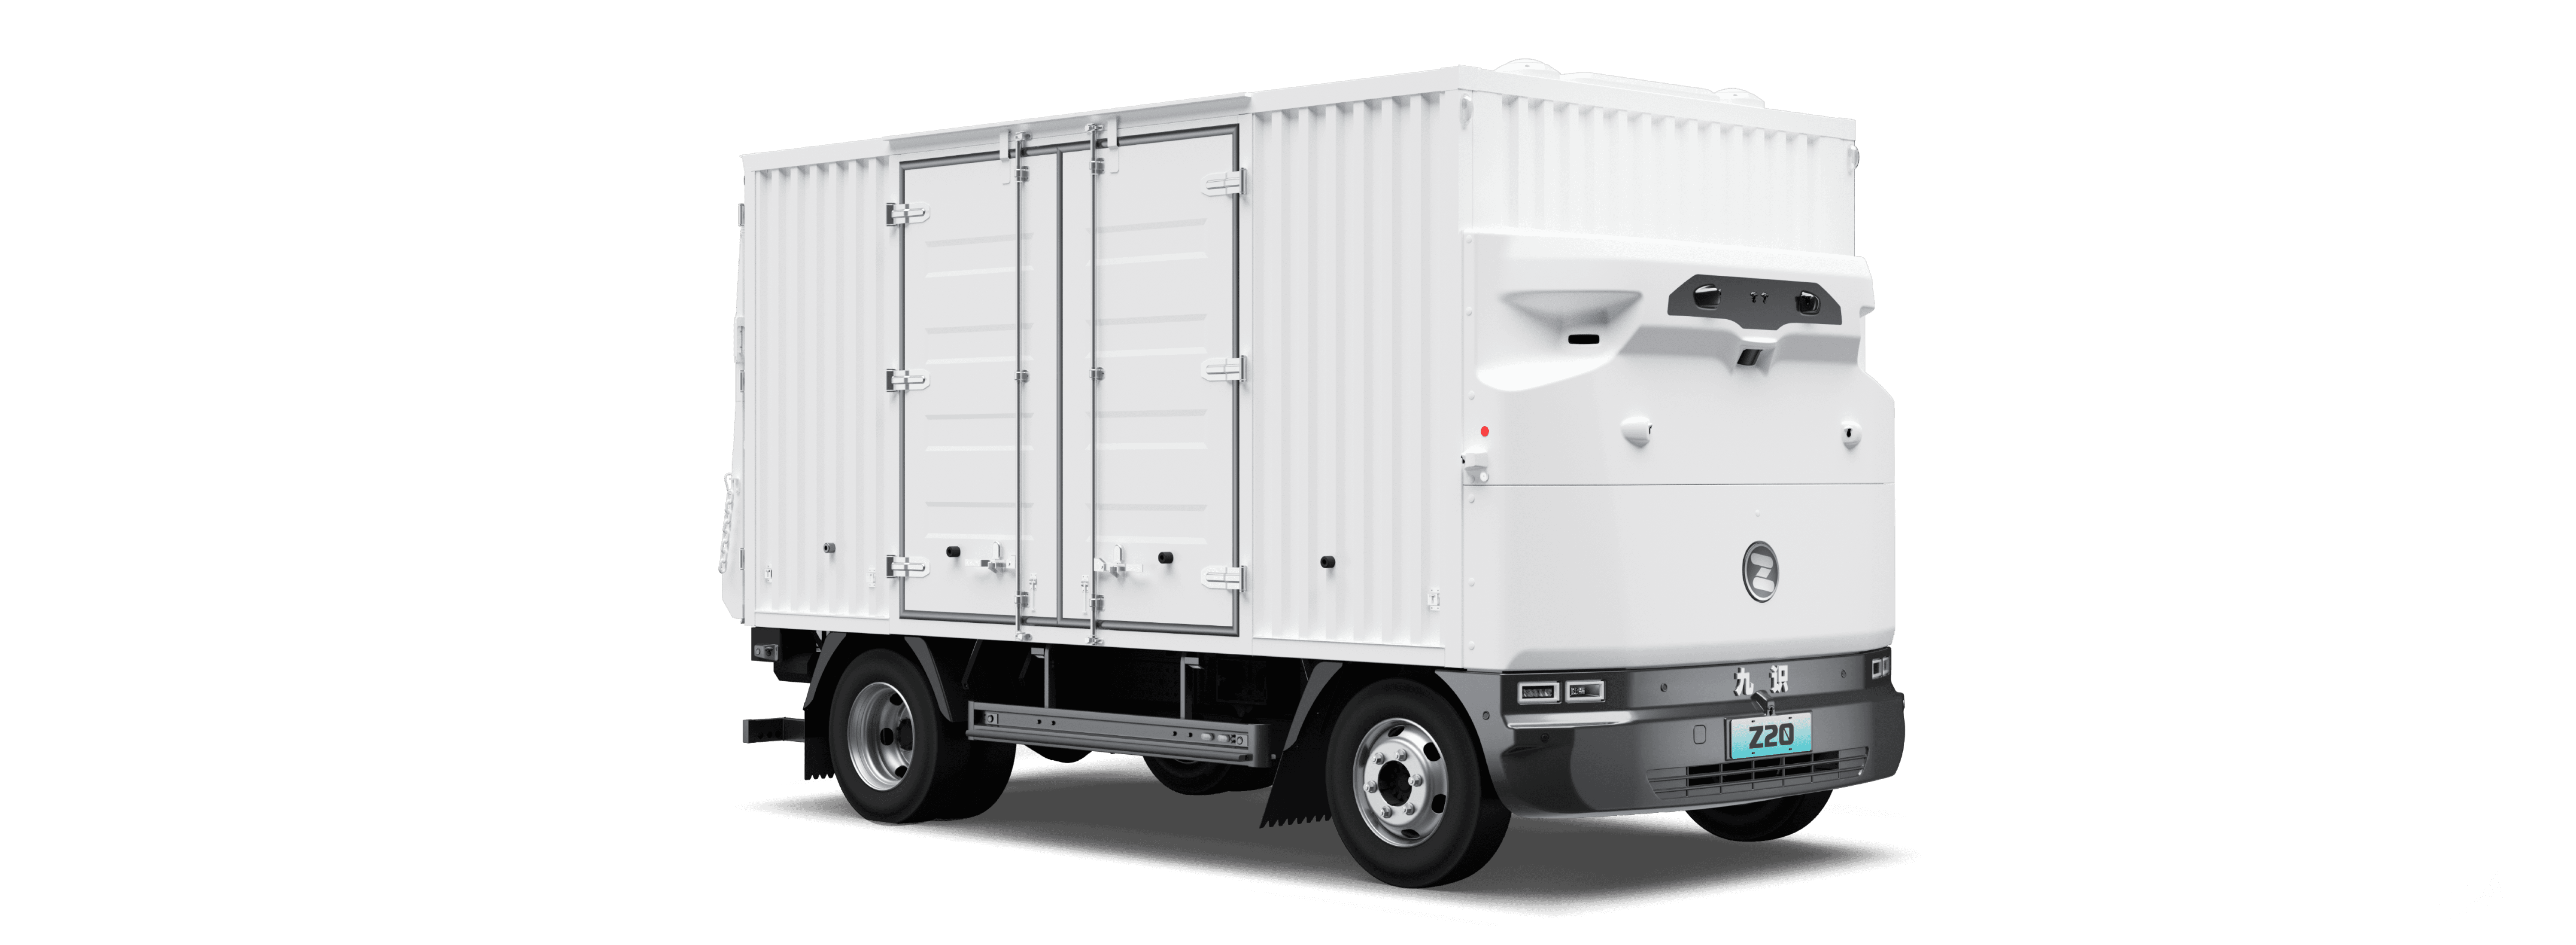
2026年に収益を上げている自動運転車は乗客を乗せておらず、そのほとんどは敷地外に出ることはありません。
8月21日、Zelosの商号で事業を展開する蘇州の企業「Jiushi Intelligence」と、商用車メーカーのYutongは、4.2トンの無人箱型トラックの生産を開始した。 「Z20」は、工場のゲート、倉庫、そして隣接する荷積み場の間を往復し、19.32立方メートル、標準パレット6~8枚分の貨物を運搬する。運転室はない。運転席もない。人を乗せる計画は一切ない。
これが現在のレベル4自動運転ビジネスの全貌だが、物流業界以外ではほとんど誰も注目していない。
「フェンス」こそが製品そのものだ
この10年間、自動運転の話題はロボットタクシーを通じて語られてきた。一般の市街地、予測不可能な歩行者、各管轄区域ごとの規制当局、そして公の場で議論しなければならない安全性の立証。これは問題の最も困難な形態であり、だからこそ最も多くの資本を消費し、有料顧客を最も少なくしか生み出せなかったのだ。
一方、容易なケースは、管理された敷地内での固定ルートだ。郵便仕分けセンター。工場団地。空港のエプロン。同じルートを周回する他のトラックだけが交通手段となる物流パークなどである。速度は低く、地図はほとんど変化せず、道路上の車両を管理するのはオペレーターだ。 Zelos社は、この違いを基に車両群を構築した。同社自身のデータによると、中国の300以上の都市と20カ国で2万5,000台以上の車両が稼働しており、レベル4の商用運行データは累計1億3,000万キロメートル以上にのぼる。
ここで、一風変わった主張を一つ挙げよう。これらの数字は、世界のロボタクシー業界全体が達成した実績を上回っており、しかもそれらは、ロボタクシーのエンジニアが「手をかける価値のない」と見なすようなルートで積み上げられたものである。
この「柵」は、同社が回避しようとしている制約ではない。この「柵」こそが製品そのものである。これこそが、研究課題を運用手順へと変えるものであり、物流の買い手が対価を支払うのは、その運用手順だけだからだ。
郵便の動画をご覧ください
テクノロジー系メディアではなく、サービス業界この市場がどこへ向かっているかを最も明確に示しているのは、世界で最も注目されていない顧客、すなわち各国の郵便事業者だ。
中国郵政は2025年10月に無人車両プログラムの入札を実施し、ゼロスはすべてのロットで落札資格を得た。 2026年1月、アリババの物流部門である菜鳥(Cainiao)が株主となり、現在、菜鳥GTの無人バンはゼロスのプラットフォーム上で配送を行っている。2025年5月、ゼロスはアラブ首長国連邦のエミレーツ・ポスト・グループと合弁事業契約を締結した。 またマレーシアでは、同社の最初のプロジェクトはテックパークでの展示会などではなかった。それは、Autonomous Logistic Solutions社およびPos Malaysia社との共同試験プログラムであり、国内のすべての小包が通過する「国立郵便センター」で1月に開始された。
郵便事業者が「フェンスで囲まれた環境」での自動運転の理想的な最初の顧客となる理由は3つあり、それらは技術とは無関係だ。彼らは、反復的な内部搬送が行われる広大な閉鎖型施設を所有している。また、利益率は低く、サービス水準を維持するという政府からの義務を負っているため、ドライバー不足は単なる人事上の不便ではなく、業務上の緊急事態となる。 さらに、郵便事業者は政府系であるため、郵便車両の公道走行許可は、省庁が独自のスケジュールで決定できる政策上の判断となる。
この最後の点は、東南アジアにおいて他のどの地域よりも重要だ。
なぜライセンスがまずASEANで取得されているのか
シンガポールはZelos社に国内初の無人物流車両の許可証を発行し、同社は現在チャンギ空港で運用を行っている。マレーシア運輸省は6月30日、国内初のレベル4公道試験許可証を承認し、今後3~6ヶ月の間にサイバージャヤでの公道試験が予定されている。 この許可に先立ち、マレーシアでの実証実験では、36日間で1,000キロメートル以上の自動運転走行を安全事故ゼロで達成した。この数値は同社とそのパートナーから得たものであり、私は報道された内容として引用している。
監査済み。両国における規制の在り方の特徴に注目してほしい。これは自動運転車のための国家的な枠組みではない。特定の車両クラスに対し、特定の路線で運行を行う特定の事業者に付与される、特定の免許に過ぎないのだ。 シンガポールとマレーシアは、ロボタクシーの在り方そのものについてはまだ決定していない。両国が決定したのは、郵便センターと空港の貨物ターミナル間をループ運行する「車輪付きの箱」こそが、規制上扱いやすい対象であるということだ。
小規模で単一ルートのライセンスこそが、自動運転が実際にその国に導入される道筋なのです。枠組みはその後、すでに機能しているものを基に策定されるのです。
フィリピンにいる私の立場からすれば、この順序こそが有益な教訓だ。 マニラでは、この10年以内にロボットタクシーを承認する者は誰もいないだろう。しかし、PHLPost、港湾運営事業者、クラークおよびセブ空港の貨物ターミナル、そしてラグナ州とカビテ州の輸出加工区は、すべて、この種の車両が国境を二つ越えた北側ではすでに商用化されている、フェンスで囲まれ、単調な運行ルートを持ち、人手不足に悩む環境をまさに有している。 調達における問いは、「レベル4は実用段階にあるか」ではありません。「当社のどの拠点が、内部にループを持つフェンスで囲まれた環境か」ということです。
技術面での変化
今年、フェンスで囲まれた環境での自動運転をパイロット事業から本格的な導入へと移行させた2つの出来事があった。その両方は、デモではなく企業の開示情報から確認できる。
第一は、高精度地図の不要化だ。7月17日に開催された「世界人工知能会議(WAIC)」で、Zelos社は、センチメートル級の測量データではなく、リアルタイムの知覚情報と一般的なナビゲーション地図で動作するレベル4システムの量産を開始したと発表した。 同社によれば、地図不要の運用はすでに新規開通ルートの約30%をカバーしており、新しい拠点への車両配備には1日未満しかかからなくなったという。これらの数値がすべて大規模展開でも成り立つかどうかは別として、HDマップ産業が存在しない国の購入者にとって重要なのはその方向性である。つまり、車両が走行するために測量済みの都市を必要としなくなったということだ。
2つ目は、自動車メーカーからプラットフォーム事業者への転換である。
ベンダー。6月、Zelos社は、500 TOPS以上の演算能力とASIL-D安全認証を取得した標準化されたレベル4スタック「Zelos Inside」を発表し、東風(Dongfeng)の商用車シリーズ「OpenVAN」全車種に統合された。 Yutong Z20も、より重量のあるシャーシにおいて同様の分業体制を採用している。Yutongがトラックの製造と保証を担当し、Zelosが自動運転システムを供給する。トラックメーカーが車体を製造し、自動運転企業が自社ブランドで「頭脳」を供給するようになったことで、この分野は、エンジニアリングチームに発注するのではなく、カタログから車両を注文できる段階に達した。そこがまさに、購入者が懸念を抱き始めるべき点でもあり、その理由については私のエージェントプラットフォームに関するコラムで取り上げた。価値は稼働状態を掌握している側に蓄積されるものであり、あるベンダーのスタックで1万キロメートルのルートを走行してきた運行拠点にとって、切り替えコストは発注書上では見えないものとなるからだ。
率直なトレードオフ
調達委員会が、この熱狂に対して冷静に考えるべき3つの点があります。
第一に、公道での実績はまだ少ない。6月にDHLが大々的に宣伝した常州でのサービスは、1台の車両が1つの38キロメートルのルートを走り、1回の運行で1トンを輸送するだけのものである。 マレーシアのライセンスは試験的なものです。囲い込まれた環境での自動運転は、敷地内では大規模に商用化されていますが、公道上では依然として、広報活動が巧みなパイロット事業に過ぎません。
第二に、本コラムで挙げた安全に関する数値はすべて、ベンダーまたはそのパートナーから提供されたものです。「36日間で事故ゼロ」という文言は、私が報告できるものではあっても、検証できるものではありません。航空業界やエレベーター業界では当然と見なされているような第三者による安全実績が、この業界にはまだ確立されていないため、買い手は契約書に事故の開示義務、介入率、および独立した監査権を明記すべきです。
第三に、運用モデルは車両そのものよりもはるかに高い要求を課される。囲い込まれた敷地内での運行であっても、監督者、例外処理プロセス、そして
保守体制、そしてルートが変更される日のための計画。ハードウェアはカタログ通りの状態で準備が整っている。しかし、多くの購入企業の運用チームはそうではない。そして、そのギャップこそが――自律運転スタックではなく――初回導入が成功した後、2回目の導入を停滞させている要因である。最後の壁は最後に取り払われる
ロボットタクシーはいずれ登場するだろう。そして登場した際には、郵便センターや工場の構内で築き上げられた10年にわたる運用規律を継承することになる。この一連の流れは、当初売り込まれたストーリーとは逆の順序であり、まさにそれゆえに、はっきりと述べておく価値があるのだ。
レベル4は「到来する」ものではない。すでにここにあるのだ。ゲートの内側で、パレットを運んでいる。
今年、フェンスの内側でそれを運用する方法を学んだ企業こそが、フェンスが撤去された時に準備万端な企業となるだろう。東南アジアでは、都市全体での導入を議論する代わりに「ループ」の認可に前向きだった2カ国において、その学習はすでに始まっている。
画像:Jiushi Intelligence(Zelos)。本コラムは、2026年8月22日時点で入手可能な企業開示情報、規制当局の発表、および製品文書に対する筆者の分析を反映したものです。
免責事項:本記事は一般的な情報提供のみを目的としており、投資、法律、または調達に関する助言を構成するものではありません。読者は、ビジネス上の意思決定を行う前に、一次情報源で詳細を確認する必要があります。










