
真正的无人驾驶市场其实是一个“围栏院子”,而且它比机器人出租车更早进入东盟市场
4级自动驾驶技术已实现商业化,只是尚未应用于载客领域。Zelos公司在围栏区域内的固定路线运营着超过25,000辆无人驾驶物流车,邮政运营商是其主要客户;新加坡和马来西亚已按路线逐一批准此类车辆的运营许可,而非围绕“机器人出租车”展开争论。 本文将探讨“围栏即产品”的含义、为何相关许可首先在东盟地区落地,以及菲律宾的采购委员会应从中汲取哪些启示。

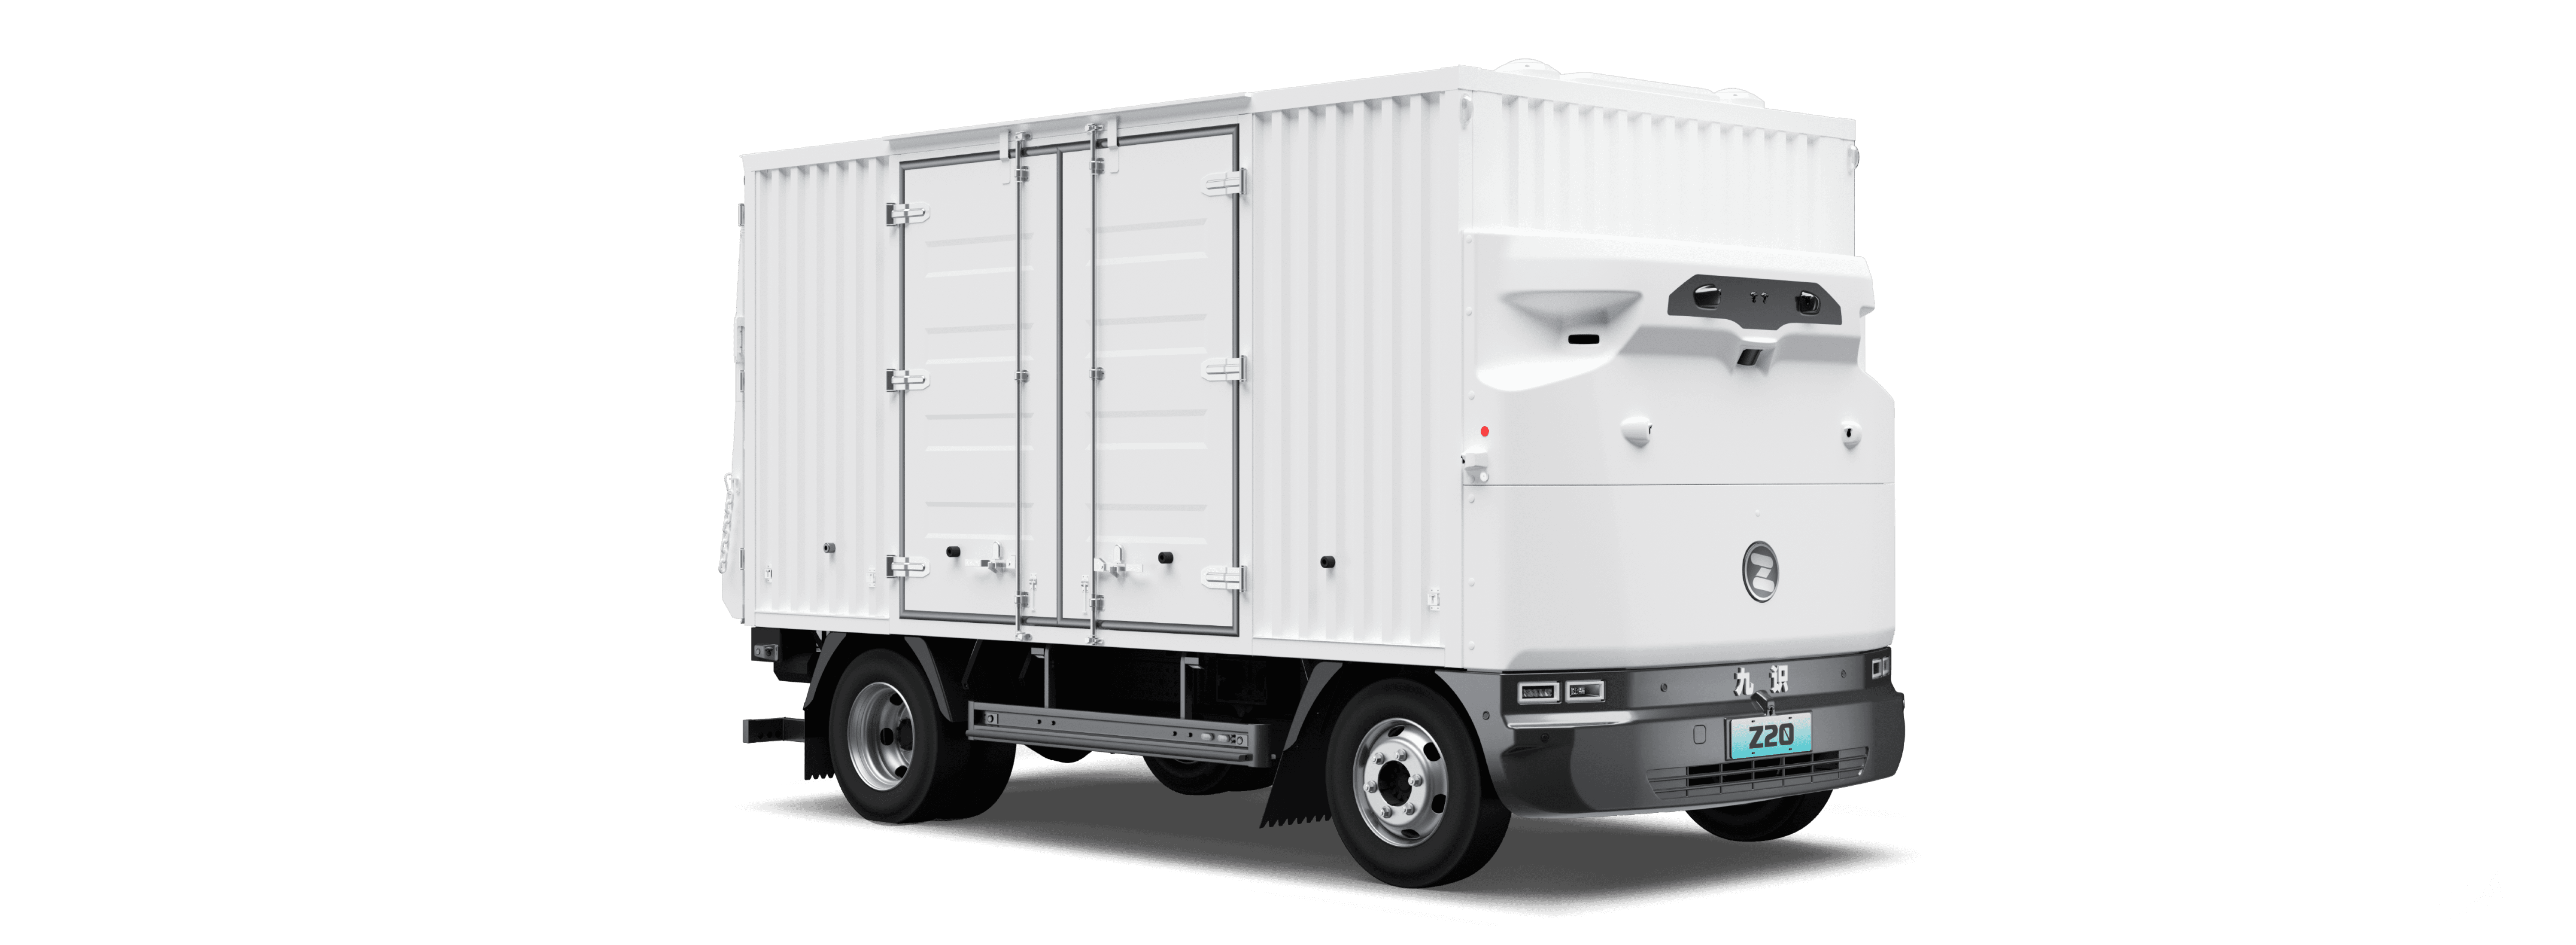
2026年能赚钱的无人驾驶车辆并不载客,其中大部分甚至从未驶出围栏范围。
8月21日,总部位于苏州、以“Zelos”为品牌运营的九仕智能公司与商用车制造商宇通共同将一款4.2吨级的无人驾驶厢式货车投入量产。 Z20车型可装载19.32立方米的货物(相当于6至8个标准托盘),在工厂大门、仓库以及隔壁的装卸码头之间往返穿梭。没有驾驶室,没有驾驶座,也从未计划搭载人员。
这便是当前4级自动驾驶的全部现状,而物流行业以外几乎无人关注。
产品本身就是界限
十年来,自动驾驶的故事一直围绕着机器人出租车展开:开放的城市街道、难以预测的行人、每个管辖区都有监管机构,以及必须在公众面前论证的安全案例。这是最棘手的情形,这也是它消耗了最多资本却产生了最少付费客户的原因。
相对简单的版本则是受控区域内的固定路线。例如邮政分拣中心、工厂园区、机场停机坪,或是物流园区——那里唯一的交通就是其他同样在循环行驶的卡车。车速较低,地图几乎不会变化,且运营商可以控制道路上的车辆。 Zelos正是基于这一区别构建了其车队。据其自身数据,该公司在中国300多个城市及20个国家运营着超过25,000辆车辆,并积累了超过1.3亿公里的L4级商业运营数据。
这里有一个反主流的说法:这些数字甚至超过了全球整个自动驾驶出租车行业迄今为止的总和,而这些数据是在自动驾驶出租车工程师眼中“不值一提”的路线中积累的。
这道围栏并非该公司试图绕开的限制。这道围栏本身就是产品。正是它将研究课题转化为运营流程,而运营流程是物流采购方唯一愿意付费购买的东西。
关注邮政
服务,而非科技媒体关于这个市场未来走向的最明确信号,来自地球上最不“时髦”的客户:各国邮政运营商。
2025年10月,中国邮政对其无人驾驶车辆项目进行了招标,Zelos公司成功中标了所有标段。 2026年1月,阿里巴巴旗下的物流子公司菜鸟网络成为Zelos的股东,如今菜鸟GT无人驾驶货车正通过Zelos的平台进行配送。2025年5月,Zelos与阿联酋的阿联酋邮政集团签署了合资协议。 而在马来西亚,该公司的首个项目并非科技园区内的展示项目,而是一项与Autonomous Logistic Solutions及马来西亚邮政(Pos Malaysia)合作的测试计划,该计划于1月在国家邮件中心启动——该中心是该国每一件包裹必经之地。
邮政运营商是封闭式自动驾驶技术的理想首批客户,原因有三,且均与技术无关。他们拥有大型封闭场地,内部运输流程具有重复性;他们利润微薄,同时受政府委托必须维持服务水平,这使得司机短缺成为运营紧急情况,而非人力资源方面的小麻烦。 此外,它们与政府有紧密联系,这意味着邮政车队获得公共道路行驶许可,是一项由相关部委可根据自身时间表自主作出的政策决定。
这一点在东南亚地区比其他任何地方都更为关键。
为何许可首先在东盟落地
新加坡向Zelos颁发了该国首张无人驾驶物流车辆许可证,该公司目前已在樟宜机场开展运营。马来西亚交通部于6月30日批准了该国首张4级公共道路测试许可证,计划在接下来的三到六个月内于赛伯再也进行开放道路测试。 在获得该许可证之前,马来西亚的验证项目已在36天内累计完成超过1,000公里的自动驾驶行驶,且未发生任何安全事故——这一数据来自该公司及其合作伙伴,我在此引用时仅作为报道内容,而非
已通过审计。请注意两国监管路径的形态。这并非针对自动驾驶车辆的国家层面的框架,而是一种针对特定车辆类别、在特定路线运营、并授予特定运营商的专项许可。 新加坡和马来西亚尚未就“机器人出租车”问题作出定论。它们只是认定,一辆在邮政中心与机场货运站之间循环运行的“带轮子的小盒子”,是一个可管理的监管对象。
小型、单路线许可证才是自动驾驶真正进入一个国家的途径。监管框架则会在之后建立,并围绕已经行之有效的模式进行制定。
从我在菲律宾的视角来看,这一顺序正是值得借鉴的经验。 本十年内,马尼拉不会有人批准自动驾驶出租车上路。但菲律宾邮政(PHLPost)、港口运营商、克拉克和宿务机场货运站,以及拉古纳和卡维特的出口加工区,都拥有恰恰符合这一类别的环境——即围栏封闭、路线固定、劳动力短缺的区域,而这类环境在北面两个邻国早已实现商业化运营。 采购的核心问题并非“L4级自动驾驶是否就绪”,而是“我们哪些场地具备围栏环绕、内部路线固定的条件”。
技术上的变化
今年有两件事推动了围栏区域自动驾驶从试点走向车队规模,这两点均可通过公司披露的信息而非演示来验证。
第一是高精度地图的淘汰。7月17日,在世界人工智能大会上,Zelos表示已开始量产L4级系统,该系统基于实时感知和普通导航地图运行,而非厘米级测绘数据。 该公司报告称,无地图行驶已覆盖约30%的新开通路线,且将车辆部署到新站点现在只需不到一天时间。无论这些数据在规模化应用中能否完全成立,对于没有高清地图产业的国家而言,这一发展方向对买家至关重要:车辆不再需要经过测绘的城市才能行驶。
第二点是从汽车制造商向平台转型
供应商。6月,Zelos宣布推出“Zelos Inside”——这是一款标准化L4级自动驾驶软件栈,具备超过500 TOPS的计算能力及ASIL-D安全认证,已集成至东风汽车的OpenVAN商用车系列中。 宇通Z20在更重的底盘上采用了同样的分工模式:宇通负责制造卡车并提供质保,Zelos则提供自动驾驶系统。当卡车制造商负责车身制造,而自动驾驶公司以自有品牌提供“大脑”时,该领域已发展到车队可以从产品目录中直接订购,而非委托工程团队定制的阶段。这也正是买家应开始担忧之处,我在关于代理平台的专栏中已阐述过原因:价值归属于掌握运行状态的一方,而对于在某供应商技术栈上已完成10,000公里路线运行的车队而言,其转换成本在采购订单中是无法体现的。
诚实的权衡
采购委员会应针对这种热情保持警惕的三点。
首先,公共道路上的实际运营规模仍然很小。DHL今年6月广受关注的常州服务,仅有一辆车在38公里的路线上运行,每次运输一吨货物。 马来西亚的许可证仅为测试许可证。在围栏区域内,有限度的自动驾驶已实现规模化商业运营;但在公共道路上,这仍处于试点阶段,只是拥有一个宣传得当的公关团队。
其次,本专栏中的所有安全数据均来自供应商或其合作伙伴。“36天内零事故”是我能报道的表述,却无法验证。采购方应将事故披露、干预率以及独立审计权写入合同,因为该行业尚未建立起像航空或电梯行业那样理所当然的第三方安全记录体系。
第三,运营模式比车辆本身更具挑战性。即使是在围栏区域内运行的车队,仍需配备监督员、异常处理流程以及
维护方案,以及路线变更时的应对计划。硬件已准备就绪,但大多数买家的运营团队尚未做好准备,正是这一差距——而非自动驾驶技术栈——导致在首次部署成功后,第二次部署陷入停滞。最后拆除的是围栏
自动驾驶出租车终将到来,而当它到来时,将继承十年来在邮件中心和工厂院区内建立的运营规范。这一事件顺序与当初宣传的故事恰好相反,这正是值得明确指出的原因。
L4自动驾驶并非即将到来——它早已存在,只是被围栏隔在后面,正运送着托盘货物。
今年学会在围栏内运营的公司,将在围栏拆除时做好准备;在东南亚,这一学习进程已在两个国家展开——这些国家的监管机构愿意为“环线”颁发牌照,而非纠缠于“城市”范围的争论。
图片来源:Jiushi Intelligence (Zelos)。本专栏反映了作者对截至2026年8月22日可获取的公司披露信息、监管公告及产品文档的分析。
免责声明:本文仅供一般信息参考,不构成投资、法律或采购建议。读者在做出商业决策前,应通过原始来源核实具体细节。










