
真正的無人駕駛市場其實是個「圍起的小院子」,而且它比機器人計程車更早進軍東協市場
第4級自動駕駛技術已投入商業應用,只是尚未用於載客。Zelos公司在圍欄圍起的場地內,沿固定路線運行超過25,000輛無人駕駛物流車,郵政業者是其主要客戶;而新加坡和馬來西亞則採取逐條路線核發許可證的方式,而非爭論「機器人計程車」的議題。 本文將探討為何「圍欄」即是產品、為何許可證首先在東協地區頒發,以及菲律賓的採購委員會應從中汲取哪些啟示。

2026年能賺錢的無人駕駛車輛並不載客,其中大部分甚至從未駛出圍欄範圍。
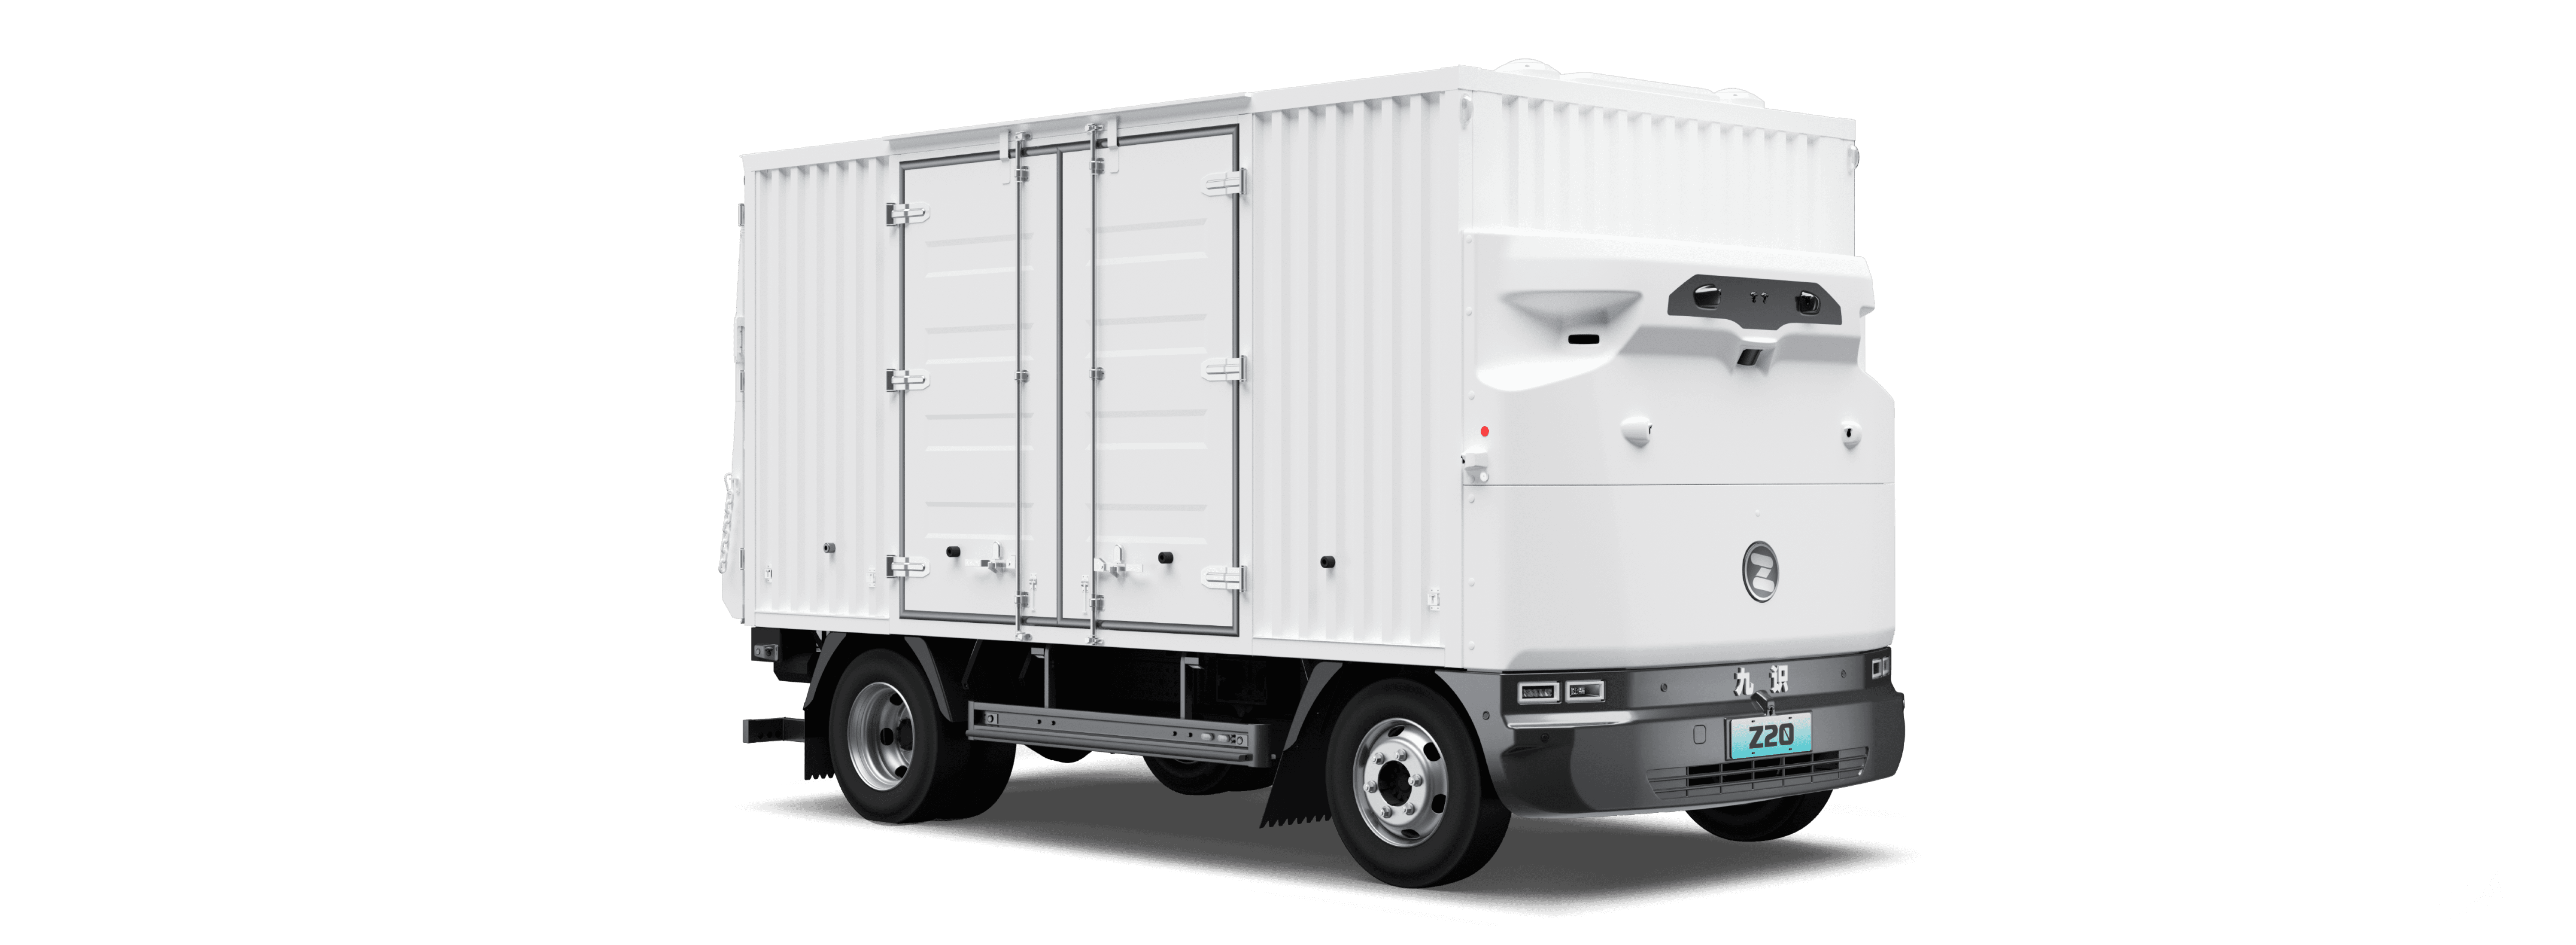
8月21日,總部位於蘇州的九仕智能(商業名稱Zelos)與商用車製造商宇通共同將一輛4.2噸的無人駕駛廂型貨車投入量產。 這款名為 Z20 的車型可載運 19.32 立方公尺的貨物,相當於 6 至 8 個標準托盤,專門在工廠大門、倉庫與隔壁的裝貨碼頭之間往返運送。沒有駕駛艙。沒有駕駛座。也從未計畫過要載人。
這正是當前第四級自動駕駛技術的全部現狀,而物流業以外幾乎無人關注。
產品本身就是那道藩籬
過去十年間,自動駕駛的敘事一直圍繞著機器人計程車展開:開放的城市街道、難以預測的行人、每個轄區的監管機構,以及必須在公眾面前辯證的安全論證。這是最艱鉅的挑戰,也正因如此,它消耗了最多的資本,卻產生了最少的付費客戶。
相對簡單的版本則是受控場地內的固定路線。例如郵政分揀中心、工廠園區、機場停機坪,或是物流園區——那裡的交通僅限於其他同樣在同一路線上循環行駛的卡車。車速較低,地圖幾乎不會變化,且營運商能控制道路上的行車對象。 Zelos 正是基於這項區別建構了其車隊。根據該公司自身數據,其車隊已在中國 300 多個城市及 20 個國家投入營運,總計超過 25,000 輛車,並累積了逾 1.3 億公里的 L4 級商用營運數據。
以下是反向觀點:這些數字甚至超過了全球整個自動駕駛計程車產業的總和,而且這些數據是在自動駕駛計程車工程師眼中「不值一提」的路線上累積而來的。
這道圍欄並非該公司試圖繞過的限制,而是產品本身。正是這道圍欄將研究課題轉化為營運流程,而營運流程正是物流買家唯一願意付費的對象。
關注郵政
服務,而非科技媒體關於這個市場未來走向的最明確訊號,竟來自地球上最不時髦的客戶:各國郵政營運商。
中國郵政於2025年10月針對其無人車輛計畫進行招標,而Zelos在每個標段均成功中標。 2026年1月,阿里巴巴旗下的物流部門菜鳥網成為其股東,而菜鳥GT無人駕駛貨車現已透過Zelos的平台進行配送。2025年5月,Zelos與阿拉伯聯合大公國的阿聯酋郵政集團簽署了合資協議。 而在馬來西亞,該公司的首個專案並非在科技園區的展示活動,而是與 Autonomous Logistic Solutions 及 Pos Malaysia 合作、於一月在國家郵件中心啟動的測試計畫——該建築是全國每件包裹必經之地。
郵政營運商是「封閉式自動駕駛」的理想首批客戶,原因有三,且這些原因與技術無關。他們擁有大型封閉場地,內部轉運作業具有重複性;其營運利潤微薄,卻負有政府賦予的維持服務水準的義務,這使得駕駛員短缺成為營運上的緊急狀況,而非人力資源上的小麻煩。 此外,它們與政府有密切關聯,這意味著郵政車隊能否取得公共道路行駛許可,是相關部會可依自身時程自行決定的政策事項。
這最後一點在東南亞的重要性遠超過其他任何地區。
為何許可證會率先在東協地區核發
新加坡向 Zelos 頒發了該國首張無人駕駛物流車輛許可證,該公司目前已在樟宜機場營運。馬來西亞交通部於 6 月 30 日核准了該國首張第 4 級公共道路測試許可證,並計劃在接下來三至六個月內於賽伯再也(Cyberjaya)進行開放道路測試。 在取得該許可證之前,馬來西亞的驗證計畫已於36天內累積行駛超過1,000公里的自動駕駛里程,且未發生任何安全事故;此數據源自該公司及其合作夥伴,我在此引用時係以「據報導」為前提,而非
經審計。請注意兩國監管路徑的特徵:這並非針對自動駕駛車輛的國家級框架,而是一項針對特定車輛類別、在特定路線上營運、並授予特定營運商的特定許可證。 新加坡和馬來西亞尚未就「機器計程車」問題做出定論。它們已認定,一輛在郵政中心與機場貨運站之間循環行駛的「輪上箱子」,是可控的監管對象。
小型、單一路線的營運許可證,正是自動駕駛技術實際進入一國的途徑。整體框架則會隨後建立,並以已運作良好的模式為基礎進行制定。
從我在菲律賓的觀察來看,這套順序正是值得借鑑的經驗。 本十年內,馬尼拉不會有人批准自動駕駛計程車。但菲律賓郵政(PHLPost)、港口營運商、克拉克和宿霧機場貨運站,以及拉古納和卡維特的出口加工區,全都擁有恰好符合這類需求的環境——即設有圍欄、路線固定且人手短缺的區域,而在北邊兩個鄰國,這類服務早已實現商業化。 採購的關鍵問題不在於「L4級自動駕駛是否已準備就緒」,而在於「我們哪個場地具備『圍欄內設有環形路線』的條件」。
技術上的變革
今年發生了兩件大事,推動圍欄式自動駕駛從試點邁向車隊規模,這兩項進展皆可透過企業財報披露而非示範演示加以驗證。
第一項是高精度地圖的移除。7月17日,在世界人工智慧大會上,Zelos表示已開始量產一套第4級系統,該系統基於即時感知和普通導航地圖運行,而非以公分級測繪數據為基礎。 該公司報告指出,無地圖行駛已涵蓋約 30% 的新開通路線,且將車輛部署至新地點現在只需不到一天。無論這些數據在大規模應用時是否完全成立,對於沒有高精細地圖產業的國家的買家而言,關鍵在於這個發展方向:車輛不再需要經過測量過的城市才能行駛。
第二點則是從汽車製造商轉型為平台
供應商。今年六月,Zelos 宣布推出「Zelos Inside」——這是一套具備超過 500 TOPS 運算能力及 ASIL-D 安全認證的標準化 L4 級自動駕駛技術堆疊,已整合至東風汽車的 OpenVAN 商用車系列中。 宇通 Z20 則在更重的底盤上採用相同的分工模式:宇通負責製造卡車並提供保固,Zelos 則供應自動駕駛系統。當卡車製造商負責車身製造,而自動駕駛公司以自有品牌供應「大腦」時,該領域已發展到車隊可直接從型錄下單,而非委託工程團隊開發的階段。這也是買家應該開始擔憂之處,我在關於代理平台的專欄中曾闡述過原因:價值歸屬於掌握運作狀態的一方,而一個已在單一供應商的技術堆疊上運行了 10,000 公里路線的車隊,其轉換成本在採購訂單上是看不見的。
誠實的權衡取捨
採購委員會應針對這股熱潮審慎考量以下三點。
首先,公共道路上的實際運作規模仍微乎其微。DHL 六月廣為宣傳的常州服務,僅有一輛車行駛於一條 38 公里的路線,每趟載重一公噸。 馬來西亞的執照僅屬測試性質。在封閉場地內,有限度的自動駕駛已能大規模商業化運作;但在公共道路上,這仍處於試點階段,只是擁有一個公關部門運作得相當出色罷了。
其次,本專欄中所有安全數據均來自供應商或其合作夥伴。「36 天內零事故」這句話我雖能報導,卻無法驗證。採購方應將事故披露、介入率及獨立審計權寫入合約,因為該產業尚未建立如航空或電梯產業那般理所當然的第三方安全紀錄。
第三,營運模式的挑戰性比車輛本身更高。即使是封閉場地的車隊,仍需配備監督人員、異常處理流程、以及
維護方案,以及路線變更當天的應對計畫。硬體設備已符合型錄規格,但多數買家的營運團隊卻尚未準備就緒;正是這項差距——而非自動駕駛技術堆疊——導致在首次部署成功後,第二次部署陷入停滯。最後才拆除圍欄
自動駕駛計程車終將問世,而當它登場時,將承襲十年間在郵件中心與工廠場地所建立的營運紀律。這與當初宣傳的故事順序恰好相反,這正是值得明確闡述的原因。
第4級自動駕駛並非即將到來,它早已在此,只是被圍欄隔絕,正運送著托盤貨物。
今年學會如何在圍欄內運作的企業,將是圍欄拆除時做好準備的企業;而在東南亞,這項學習已在兩個國家展開——那裡的監管機構願意核發「環形路線」的營運許可,而非爭論是否允許在城市內運行。
圖片來源:Jiushi Intelligence (Zelos)。本專欄反映作者對截至 2026 年 8 月 22 日可取得之公司披露資訊、監管公告及產品文件所進行的分析。
免責聲明:本文僅供一般資訊參考,不構成投資、法律或採購建議。讀者應在做出商業決策前,向原始來源核實相關細節。










