
ロボットが人を傷つけた場合、誰が賠償責任を負うのか?中国の保険会社はすでにその答えを出している。
2025年後半、中国の保険会社はヒューマノイドロボット専用の保険契約の引き受けを開始した一方、米国の保険会社は商業賠償責任保険全体にわたり、生成AIに関する包括的な免責条項を設けた。これは、どのロボットの商業規模での導入が実際に実現するかという点において、目立たないながらも決定的な優位性をもたらし、その間には購入者にとっての実質的な格差が生じている。

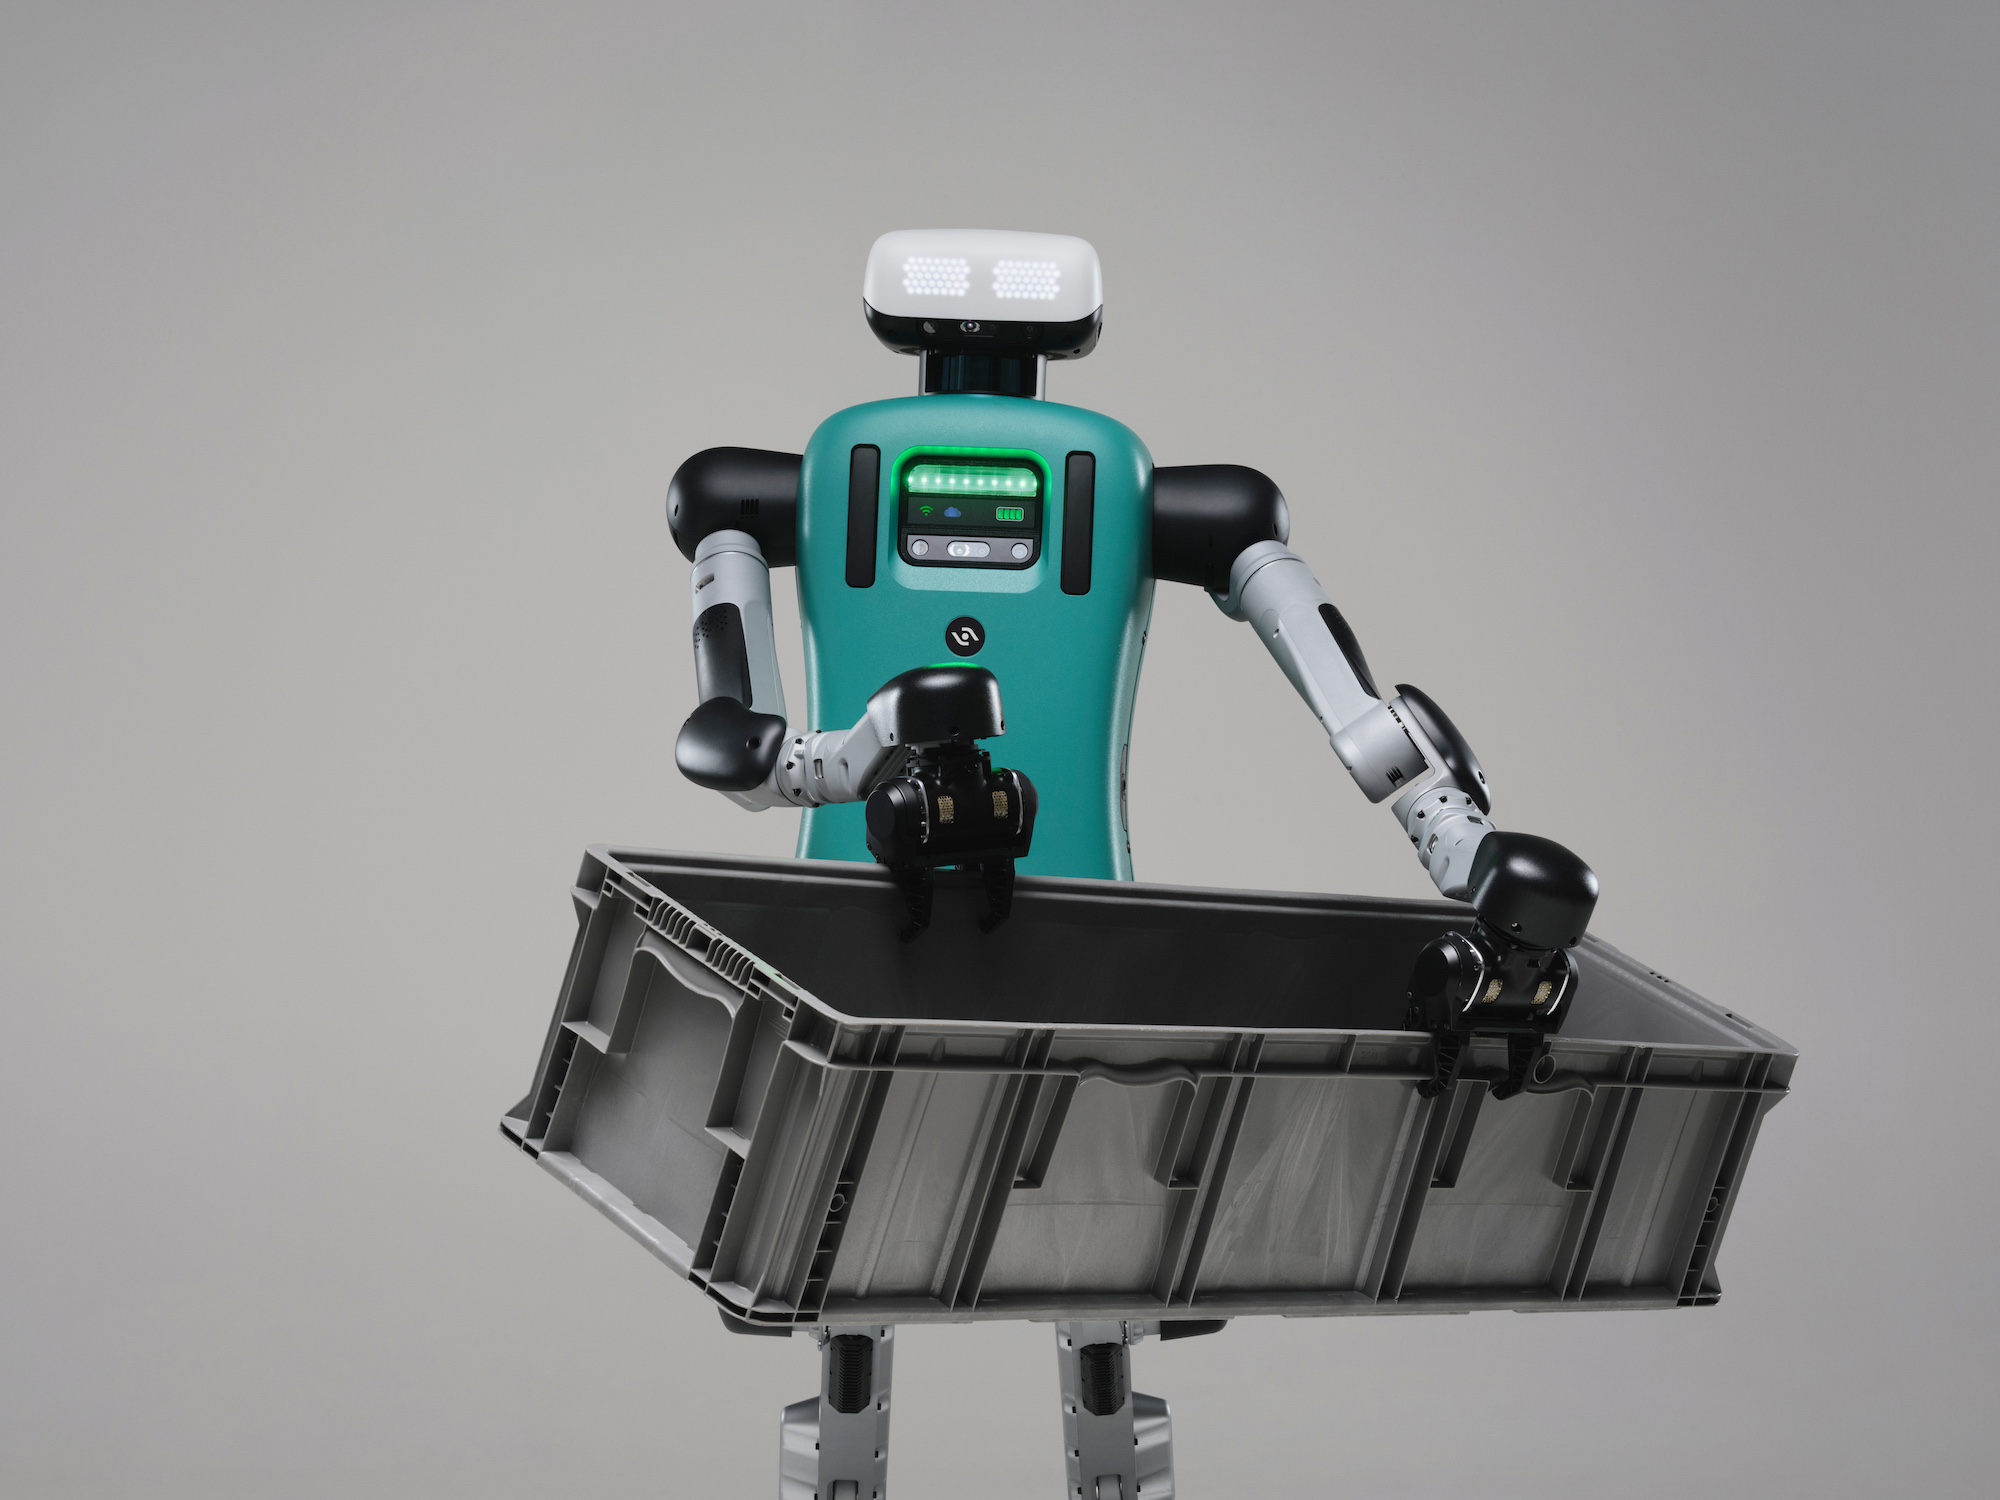
同じ事故が2度起きた場面を想像してみてください。シフト交代時に倉庫用ロボットがフォークリフト運転手の足を挟んでしまったという事故が、1度は深センの物流センターで、もう1度はダラス郊外のフルフィルメントセンターで発生したのです。 同じ作業、同じセンサー群、同じように驚いたオペレーター。ある国では、保険査定担当者がすでにこのシナリオにぴったり合う保険契約を用意している。もう一方の国では、ロボットが出荷される数ヶ月も前に、オペレーターの一般賠償責任保険会社がこっそりとこの事故を補償対象から除外していたかもしれない。
このギャップこそが、現在のロボット工学における真の課題であり、この技術を販売する企業のほとんどは、この問題について語ろうとはしない。 業界の公の議論は、モデルやチップに関するものだ。つまり、どの企業の「視覚・言語・動作」のスタックがより汎用性が高く、どのヒューマノイドロボットがスクリプトなしでシャツを畳めるか、といった点である。しかし、ロボット群が大規模に導入されるかどうかを実際に決定づける議論は、もっと静かで、はるかに地味なものだ。それは、誰かがそのリスクを引き受けてくれるかどうかという点である。
中国の保険会社が先陣を切った
中国太平洋保険(CPIC)は2025年10月、国内初となるヒューマノイドロボット専用の商業保険商品を発売した。この保険は、製造・販売からリース、日常的な使用に至るまでの全プロセスをカバーしており、標準的な年間サイクルではなく、日単位、週単位、月単位での契約期間設定が可能となっている。 これに続き、中国人民保険(PICC)は、サイバー攻撃やアルゴリズムの不具合によって引き起こされるシステムクラッシュまで補償範囲を拡大した。これは、国内のロボット保険分野では初めての試みであった。 平安財産保険は2026年1月、さらに一歩踏み込み、リース形式のヒューマノイドロボット向けに特別に設計された初の保険商品を発売した。これは、現在ほとんどの商用ヒューマノイド導入で採用されている「従量課金型」のファイナンスモデルに対応したものである。
これらを実現するのに、より賢いロボットは必要なかった。必要なのは、契約書に金額を記入する意思のある保険会社だったのだ。
米国はデフォルトでロボットを保険対象から外した
これとは対照的に、米国では、業界独自の保険約款策定機関が2025年を通じて、正反対の方向へと動いていた。保険サービス局(Insurance Services Office)
2025年7月、2026年1月発行の生成AI除外特約一式を公表した。その適用範囲は十分に広く、AI駆動システムに起因する「人身傷害」や「財産損害」を、標準的な商業一般賠償責任保険契約の対象から除外できるものである。 7月末までに、保険会社は49州およびコロンビア特別区において、これらの免責条項を4,000件以上提出し、そのうち2,000件以上がすでに発効していた。 今日、AI駆動のピッキングロボットを運用するフルフィルメント事業者は、同じ保険会社から購入した同じ保険契約の下で、フォークリフトによる事故については補償対象となる一方で、AI駆動のロボットによる事故については明示的に補償対象外となる可能性がある。これは技術的なギャップではない。これは「仕組み」のギャップであり、いかなるベンチマーク結果よりも、導入速度に対する大きな制約となっていると言えるだろう。
なぜこのような二分が生じたのか
引受業務は、哲学的な側面よりもまず、保険数理的な事業である。保険会社は測定可能なリスクに対して保険料を設定するが、その測定の基礎となるのは保険金請求履歴、すなわち稼働時間、事故率、修理費用、テール分布の形状などである。 国際ロボット連盟(IFR)の『World Robotics 2025』報告書によると、2024年の中国の産業用ロボット新規導入台数は29万5,000台で、世界総数の54%を占め、アジア全体では世界の新規導入の74%を占めている。 中国国内市場では、初めて中国国内のサプライヤーが海外メーカーの販売台数を上回り、国内市場の57%を占めた。これは単なる製造規模の問題ではない。それは損失データの規模であり、保険商品が最も急速に台頭しているまさにその場所で、最も速いペースで蓄積されているのだ。 世界の稼働時間の大部分を占める市場は、何か問題が発生した際に、その稼働時間が実際にどれほどのコストをもたらすかを算定する上で、明らかに先行している。
米国市場は正反対の問題を抱えており、それは引受担当者の度胸の問題ではなく、構造的な問題である。EYの米州保険コンサルティング責任者であるクリス・ライモンド氏は、今後起こりうる変化を「価格設定、評価、および管理からの」ものだと説明している。
「人間による操作に伴うリスクから、システム中心の…責任」へと移行しており、たった1件のインシデントによるリスクの波及範囲は、ハードウェアメーカー、AIソフトウェアプラットフォーム、そして商業利用者のすべてに同時に及ぶ可能性があります。 3つの当事者、3組の弁護士、1つのインシデント。AIの要素を除外すれば、保険契約の範囲内で「誰が支払うか」という争いが生じることは決してない。これは、真の不確実性に対する合理的な対応である。また、これは事実上の導入スピードに対する課税でもあり、実際に保険金が支払われる補償を求める事業者がその代償を支払うことになる。誰も完全に信頼すべきではない先行優位
中国の先行には、現実的なトレードオフが潜んでおり、現在業界メディアで報じられている以上に、綿密な検証が必要だ。数ヶ月の運用実績に基づいて構築された「先駆者向け」保険商品は、不十分なデータの上に成り立っている。 2010年代の初期のサイバー保険の価格設定も、ランサムウェアによる損害が保険会社に契約条件の書き換えを強いるまで、また数回の引受サイクル以内に市場から引受枠を引き上げるまで、一見すると規律あるものに見えた。 2025年10月に、わずか数四半期のフリートデータに基づいて作成されたロボット賠償責任保険の引受ポートフォリオも、同様のリスクを抱えている。つまり、まだ誰も経験したことのないテールイベントを過小評価し、それが実際に発生した際に大幅に価格を見直すことになるリスクだ。市場投入が早いからといって、それがより健全であるとは限らない。
ASEANの買い手側の視点から見た状況
私は、ボストンや北京ではなくフィリピンを拠点に業界データプラットフォームを運営しており、引受人の立場というよりは買い手の立場からこの状況を観察している。この視点から見ると、実際の問題は中国の製品イノベーションでも、米国の免責条項でもない。ASEANのほとんどの地域における買い手は、そのどちらの保険も適用対象外であるという点にある。 現在、マニラやホーチミン市の物流センターで輸入されたヒューマノイドロボットやAMR(自律移動ロボット)のフリートを導入している場合、通常はブローカーが現地で調達できる一般的な商業保険契約を利用しています。その契約には、ほぼ間違いなくロボット工学に特化した特約が含まれておらず、米国の保険会社が記載するようなAIに関する包括的な除外条項が含まれている可能性も十分にあります。その理由は単に、
その現地の保険契約を支える再保険引受能力も、同じグローバル市場を通じて提供されています。リスクを単に記事で読むだけでなく、実際にリスクを負う立場にある場合、導入契約に署名する前に確認すべき点は以下の通りだ。ベンダー自身の製造物責任保険が、自律的な意思決定の失敗までカバーしているのか、それとも製造上の欠陥のみに限定されているのか。自社の一般賠償責任保険に、保険ブローカーが指摘しなかったAIやロボット関連の免責条項が含まれていないか。 さらに、提案されているリース構造――北米の倉庫におけるAgility Robotics社の「Digit」のようなヒューマノイドロボット群では、これがますます標準化されつつある――が、実際に運用上の責任をリース業者に転嫁しているのか、それとも単にハードウェアを譲渡しているだけなのか。平安保険(Ping An)の自社製品については、中国国内でリースされるロボットに関してのみ、この疑問に答える必要があった。 フィリピンやベトナムの物流センターにリースされる「Digit」ユニットについて、同等の回答を提示した者はまだ誰もいない。
コンピューティング競争は、その展開が分かりやすく劇的であるため、今後もニュースの見出しを飾り続けるでしょう。一方、保険競争は、商業規模で実際にロボットを運用できる主体を、保険契約の届出が一つずつ行われるたびに、ひっそりと決定し続けていくことになります。デモ映像ではなく、引受会社注目すべきです。彼らは、私たち一般の人々がそのリスクの存在に気づく数ヶ月も前から、業界の真のリスクに価格をつけているのです。
免責事項:本記事は一般的な情報提供のみを目的としており、投資、法律、または調達に関するアドバイスを構成するものではありません。読者は、ビジネス上の意思決定を行う前に、一次情報源で詳細を確認する必要があります。ヘッダー画像:Agility Robotics社提供の「Digit」ヒューマノイドに関する公式プレス資料より。













