
特斯拉 2026 年第二季:Optimus 學院正式揭幕,機器人資本支出重塑資產負債表
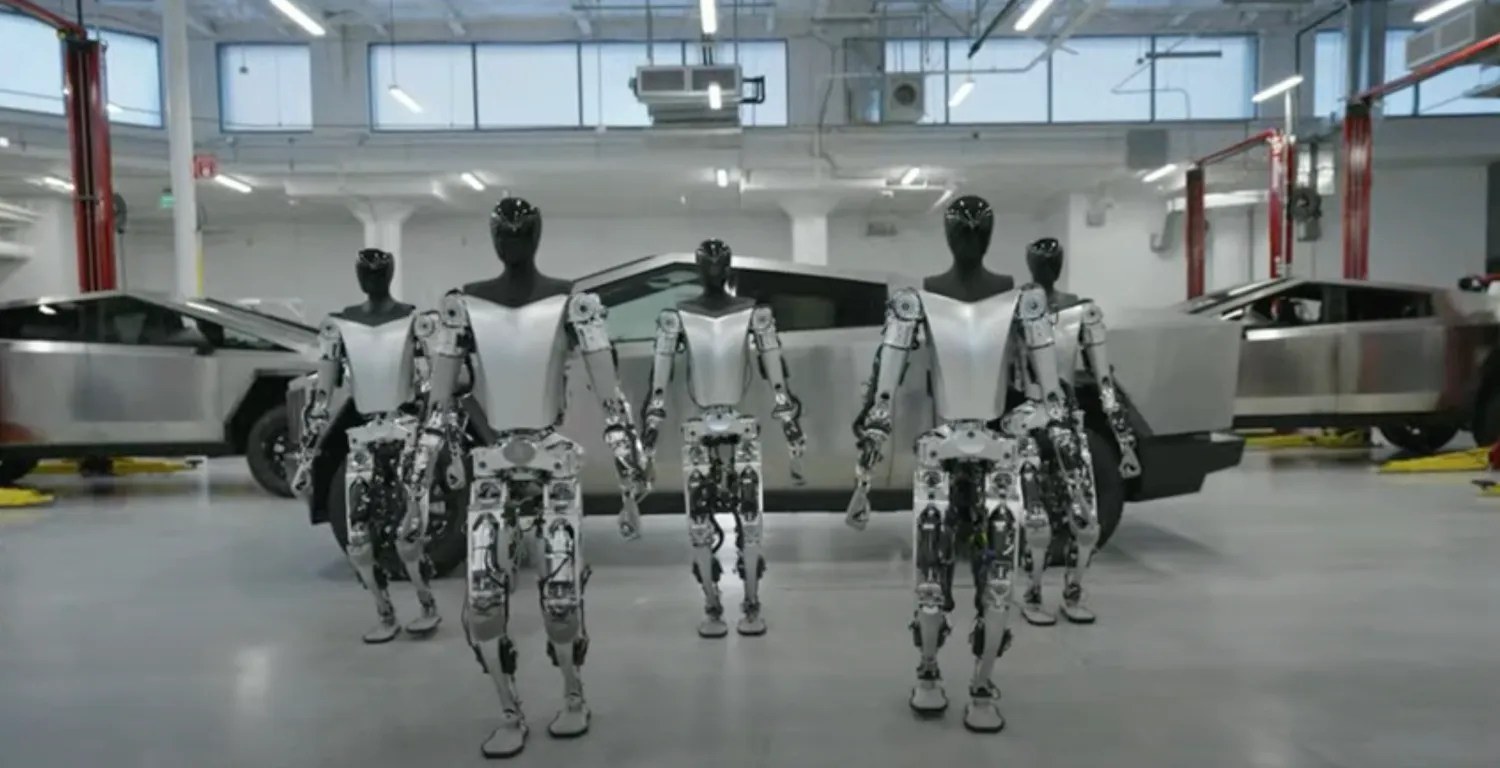
特斯拉第二季財報再次確認,位於弗里蒙特的 Optimus 生產進度仍按計畫於今年稍晚如期進行,並透露將成立一個新的內部「Optimus 學院」,該學院將接收首批量產機型用於培訓。隨著投資重心轉向機器人、人工智慧基礎設施及自動駕駛車輛,資本支出飆升了 142%。
特斯拉在 2026 年第二季財報中針對 Optimus 發表了哪些消息?
特斯拉於2026年7月22日重申,位於加州弗里蒙特工廠的Optimus人形機器人生產進度仍按計畫於今年稍晚展開,並透露首批機台將供應給新成立的內部「Optimus學院」用於訓練資料蒐集,而非提供給外部客戶。 資本支出飆升142%,達到58億美元,執行長伊隆·馬斯克同時提醒,初期產能將緩慢提升。
生產時程表本身並非新消息;特斯拉今年稍早將前Model S與Model X生產線改建後,便已正式公布弗里蒙特工廠的投產日期。 第二季財報新增了兩項真正的新披露:Optimus Academy 計畫,以及一組財務數據,顯示機器人與人工智慧建設現已完全主導特斯拉的資本配置。 該公司報告營收為 該公司報告營收為 282 億美元,高於市場共識;經調整後每股盈餘為 0.33 美元,低於市場共識;季度資本支出為 58 億美元,年增率達 142%,其中大部分用於 Optimus 生產線、 人工智慧資料中心,以及「Cybercab」的量產擴張。馬斯克在重申「Optimus 可能成為特斯拉史上最重大的產品」這一慣常說法之際,也提出了異常具體的警示:由於許多 Optimus 零組件尚無成熟的供應鏈,其產能曲線起初將平緩上升,且維持平緩的時期將比樂觀派預期的更長。
「學院」模型與數據瓶頸
關於「Academy」的披露,是這份新聞稿中對營運影響最深遠的一句話。類人型機器人並非在組裝完成時就具備實用價值;它們是在經過訓練後才真正發揮作用,而將首批生產批次導向內部
在數據生成計畫方面,特斯拉承認瓶頸已從機械工程轉移到了學習能力。 不妨將其比作先開辦學校再開設商店:弗里蒙特生產線首批下線的機器人不會被出售,而是會反覆練習各項任務,同時記錄每個關節角度、攝影機畫面和力值讀數,這些記錄將成為教學素材,使後續每個軟體版本的功能更為強大。唯有當「畢業生」展現出確切的能力時,商店才會正式開業。實際上,這座機器人訓練學院運作著三個相互交織的迴路。遙控操作與示範資料蒐集產生了模仿學習所需的資料集:人類操作員引導機器人執行家庭與工業任務,同時記錄每個關節角度、攝影機畫面及力值讀數。 在監督下的自主練習則產生了對訓練穩健策略極具價值的失敗案例,因為當機器人在安全觀察員介入的情況下獨立嘗試任務時,所產生的錯誤分佈,正是強化模型所必需的。 車隊回歸測試則要求每個新軟體版本在廣泛發布前,必須透過數十台機器人驗證其未導致先前已掌握的技能退化,這相當於特斯拉為「完全自動駕駛」所運行的驗證車隊。 此方法與中國開發者公開建構的基礎設施如出一轍:中國國家人形機器人中心正為此目的在上海營運真實世界訓練場地,而 AgiBot 則運作大型資料蒐集設施,讓遠端操作員以工業規模生成操作示範。 這些循環的運作需要大量人力,這也使得該學院成為一個隱性的招聘訊號;機器人數據運維正逐漸成為一個獨立的職類,而特斯拉目前正在弗里蒙特將其制度化。
平緩曲線背後的供應鏈真相
馬斯克這份經過調整的產能指引,使特斯拉的公開立場與零組件供應商整年來所傳達的訊號相符。目前生產的精準致動器、靈巧機械手以及高扭矩密度關節馬達,其產量僅適合研究計畫和試點車隊,尚無法滿足汽車級量產的需求。 諧波減速機供應商、滾珠螺桿製造商及稀土馬達生產商,均表示若要達到有意義的產量,交貨期需長達數個季度。稀土層面更帶有額外的地緣政治因素,因為中國主導著高扭矩機器人關節所需磁性材料的加工,而本週期內出口許可證的核發已收緊過一次。 因此,弗里蒙特規劃中的類人型機器人計畫,勢必承襲了來自包頭的供應鏈風險,而特斯拉所說的「平緩曲線」說法,在某種程度上正是對這種依賴性的承認。 特斯拉坦承其必須實際「培育」供應鏈而非單純「採購」現成供應鏈,這是任何西方類人型機器人製造商針對規模化問題所做出的最坦率聲明,與先前「年產百萬台」的豪言壯語相比,這是一則截然不同的訊息。 對零組件供應商而言,這項「平緩曲線」的坦承是一個值得據此規劃的市場需求訊號,因為人形機器人級別的致動器與手部組件供應鏈,將由未來四個季度內承諾產能的廠商所建構。
機器人投資的財務框架
這些數字讓這項機器人投資的決心一目瞭然。特斯拉本季交付了 480,126 輛汽車,年增率達 25%,並部署了 13.5 吉瓦時的儲能系統。 自由現金流為負10.9億美元,雖遠優於分析師擔憂的負36.4億美元,但該公司目前的支出速度,據其描述正處於有史以來最大的投資期。在採用一般公認會計原則計算的每股盈餘0.32美元中,約有0.22美元來自
這筆收益來自特斯拉持有的 SpaceX 股權中尚未實現的 10 億美元收益,這意味著正當機器人建置加速之際,核心營運獲利能力仍面臨壓力。 Robotaxi 網路已擴展至七個大都會區,其中奧斯汀、邁阿密、奧蘭多和坦帕已實現無人監督運作,而「全自動駕駛」訂閱數達到 148 萬,增長 56%。 特斯拉正透過利潤率持續壓縮的車事業來為其類人型機器人計畫提供資金,這使得「Optimus」必須在短短幾年內(而非十年)達成商業化里程碑,其成功與否的賭注隨之提高。另一項披露資訊進一步完善了這幅圖景:馬斯克暗示,由SpaceX與英特爾共同參與的半導體製造專案「Terafab」的選址,將於近期揭曉。 若特斯拉最終能掌控其人工智慧與機器人計畫所需的尖端晶片供應,這項垂直整合策略將比任何競爭對手曾嘗試的更深入一層——從機器人的致動器,到驅動其「大腦」的矽晶片。 這也將使 Optimus 計畫免於陷入當前每家人工智慧公司都在爭奪的運算資源分配戰,因為一支持續學習的機器人艦隊,其訓練需求是無止境的,而非間歇性的。
特斯拉在全球類人型機器人領域的定位
若於2026年底開始量產,特斯拉將位居全球同行中游,而非領先地位。在中國,優樹機器人(Unitree Robotics)已開始商業銷售類人型機器人,並於7月2日獲得在上海科創板上市的批准。 AgiBot 各產品系列的出貨量已達數千台,而 UBTECH 則已從工業客戶處獲得數億元人民幣的 Walker 訂單。在美國,Figure AI 宣稱其物流客戶的機器人車隊規模正不斷擴大,而 Agility Robotics 則與包括舍弗勒(Schaeffler)在內的企業客戶合作部署 Digit 機器人。其與眾不同之處在於
特斯拉的關鍵不在於時機,而在於整合深度:它掌控著將使用這些機器人的工廠、電池與馬達供應鏈、人工智慧訓練基礎設施,以及車隊——而它正計畫複製該車隊的實境數據管道以進行數據處理。沒有任何競爭對手擁有如此完整的技術堆疊,而第二季的財報顯示,特斯拉的支出方式彷彿正致力於維持這種局面。買家應保持開放態度的問責問題
關於類人型機器人的報導中,有一項常見的誤解:即內部部署等同於商業驗證。當企業將機器人銷售給外部客戶時,單元經濟效益、運作時間及任務完成率等指標會透過合約與客戶流失率顯現;但當機器人僅在製造商的工廠和培訓學院內運作時,所有指標皆為自我申報,所有時程表也皆具彈性。 特斯拉過去曾調整過 Optimus 的目標,而從銷售機器人轉向培訓機器人——儘管在技術上站得住腳——也延後了對外部負責的時刻。 那些以 2027 年和 2028 年人形機器人供應為規劃依據的採購團隊,應將特斯拉的產能視為未經證實,直到這些機器人出現在特斯拉不擁有的設施中,並執行特斯拉無法控制的工作為止。
本季所揭示的更深層趨勢是,類人型機器人的競逐已悄然轉變為一場披著製造外衣的數據競賽:勝敗的關鍵不再取決於誰能最快組裝機器人,而是取決於誰能最快將機器人工作時數轉化為已習得的能力。 對於競爭中的類人型機器人製造商而言,「學院」策略提高了對培訓基礎設施的要求門檻,而在此領域,中國國家級計畫目前運作的規模,明顯大於任何西方私營企業的努力。 對投資者和工業買家而言,資本支出飆升 142% 證實了實體人工智慧已成為特斯拉資本配置的核心,而非附帶項目。至於零組件生態系統,從
從諧波減速機供應商到靈巧機械手專家,這則訊息具有雙面性:來自資本實力最雄厚的西方買家的需求已獲確認,但其產能爬坡速度將比 2024 年和 2025 年的頭條新聞所暗示的更為緩慢,這使得客戶群多元化的供應商,相較於將所有賭注都押在單一旗艦專案上的供應商,更具優勢。特斯拉已為自己設定了一個必須在公眾面前達成的最後期限:弗里蒙特工廠今年必須生產出 Optimus 機型,否則市場將斷定,這款特斯拉有史以來挑戰過最艱鉅的產品,其開發難度甚至超出了馬斯克經調整後的預期。 這項發展證實,人形機器人領域的競爭重心正從生產公告轉移至訓練基礎設施——在該領域中,決定商業化進程的關鍵在於已習得的能力,而非組裝產能。
本分析綜合了企業聲明與公開市場動態。
免責聲明:本文僅供參考,不構成任何投資、法律、安全或採購建議。讀者在做出決策前,應自行向相關供應商及主管機關核實規格、認證範圍、定價、供貨狀況、法規義務及運作適用性。











